
Từ cuộc đua tính năng sang cuộc đua hiểu khách hàng bằng AI
AI khách hàng ngân hàng là cách các tổ chức tài chính dùng trí tuệ nhân tạo để phân tích dữ liệu giao dịch, hành vi và lịch sử tương tác đa kênh, từ đó xây dựng hồ sơ khách hàng toàn diện và tạo ra trải nghiệm cá nhân hóa trong mọi điểm chạm, thay vì chỉ dựa trên sản phẩm và quy trình tiêu chuẩn chung cho tất cả người dùng.
Điểm mấu chốt của bức tranh ngân hàng Việt Nam hôm nay là: sản phẩm gần như đồng nhất, nên ai hiểu khách hàng sâu hơn sẽ thắng. Trước đây, mỗi ngân hàng có một thế mạnh rõ ràng – từ thanh toán quốc tế, doanh nghiệp, bán lẻ đến tài chính tiêu dùng – thì nay những ranh giới này đều mờ đi. Công nghệ cơ bản, giao diện thân thiện, quy trình nhanh, chatbot 24/7 đã trở thành tiêu chuẩn chung của ngành chứ không còn là khác biệt nữa. Trong bối cảnh đó, cuộc chơi chuyển từ “ngân hàng có gì” sang “ngân hàng hiểu ai, hiểu đến mức nào” – và AI trở thành công cụ quyết định để biến hiểu biết khách hàng thành lợi thế cạnh tranh dữ liệu thực sự.
Dữ liệu hành vi: từ quầy giao dịch sang hồ sơ số toàn diện
Ở các ngân hàng cộng đồng và công đoàn tín dụng, lợi thế lịch sử nằm ở kiến thức sâu về thị trường địa phương và mối quan hệ gần gũi với người gửi tiền. Nhưng khi giao dịch ngày càng dịch chuyển sang kênh số, số lượt đến chi nhánh giảm và khoảng cách địa lý mất dần ý nghĩa. Những tín hiệu từng xuất hiện qua gặp gỡ trực tiếp nay nằm trong dữ liệu: nơi khách hàng gửi và chi tiêu, sản phẩm họ dùng, cách họ vay – tiết kiệm và biến động số dư theo thời gian. Mục tiêu là dùng lịch sử của người gửi tiền để định hình trải nghiệm tương lai của họ.
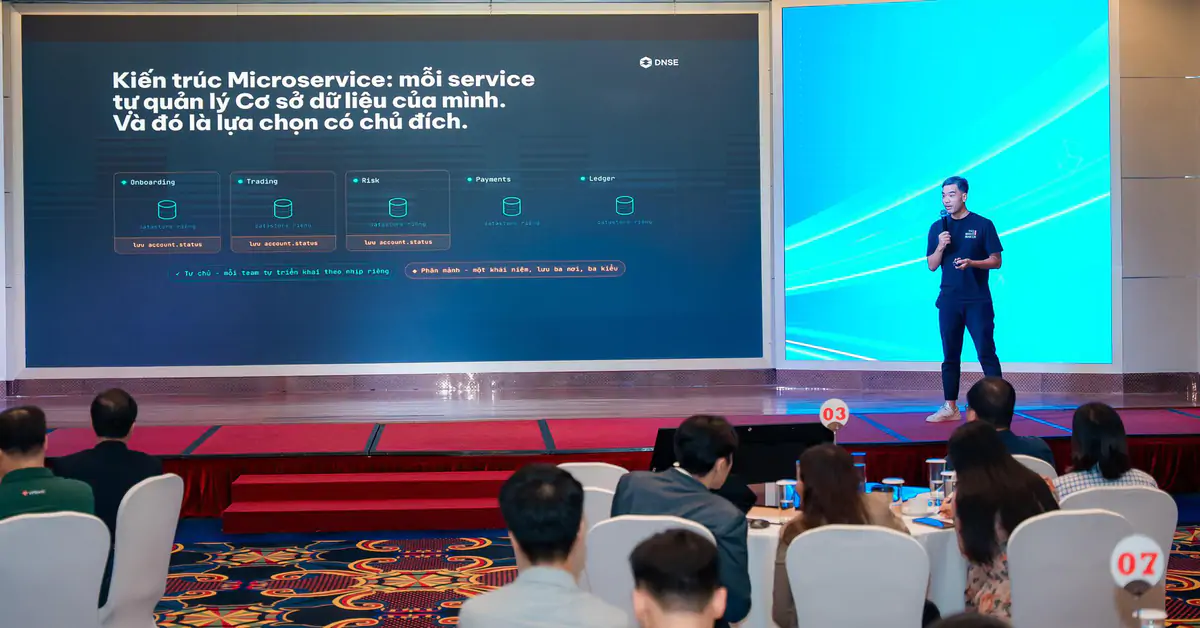
Vấn đề không nằm ở thiếu dữ liệu mà là dữ liệu bị phân mảnh trên hệ thống lõi, nền tảng vay, ứng dụng onboarding và các mảnh dữ liệu rời rạc ở các khối ngân hàng thương mại, bán lẻ, tư nhân. Vì vậy, chiến lược AI-first ngân hàng muốn thành công phải bắt đầu từ nền tảng dữ liệu tập trung: xác định mọi nguồn dữ liệu, xây pipeline, chuẩn hóa, làm sạch và xây tầng ngữ nghĩa để máy có thể đọc, hiểu thống nhất. Theo một khảo sát ưu tiên ngân hàng, 55% tổ chức tài chính khu vực và cộng đồng xem phân tích dữ liệu nâng cao là lĩnh vực AI mang lại lợi ích lớn nhất, chỉ đứng sau an ninh mạng ở mức 57% – một con số cho thấy dữ liệu đã trở thành chiến trường chính của năng lực cạnh tranh mới.
LPBank và tham vọng AI-first: cá nhân hóa thay vì thêm tính năng
Trong bối cảnh chuyển đổi số hơn một thập kỷ qua đã làm thay đổi diện mạo ngành ngân hàng, nhiều lợi thế công nghệ từng được xem là khác biệt dần trở thành tiêu chuẩn. Khách hàng không còn hài lòng với một ứng dụng chỉ giúp giao dịch thuận tiện; họ muốn dịch vụ hiểu nhu cầu, đưa ra gợi ý phù hợp từng thời điểm và hỗ trợ liền mạch trên toàn bộ hành trình sử dụng. Đây là điểm mà hiểu biết khách hàng AI trở nên quan trọng: AI không chỉ tự động hóa, mà phải hiểu ngữ cảnh, ghi nhớ lịch sử tương tác và đồng hành xuyên suốt nhu cầu của người dùng.
LPBank chọn cách đối diện bài toán này bằng chiến lược AI-first ngân hàng: không thay thế mạng lưới vật lý bằng công nghệ, mà kết nối mạng lưới, dữ liệu và nền tảng số để tạo trải nghiệm thống nhất trên toàn bộ hành trình khách hàng. Lợi thế mạng lưới rộng và tệp khách hàng bán lẻ được xây dựng trong nhiều năm trở thành nền tảng quan trọng cho quá trình chuyển đổi. Với định hướng này, AI không còn là tính năng lẻ như chatbot, mà là lớp công nghệ xuyên suốt phục vụ ba giá trị Simple, Smart, Safe – hỗ trợ con người nâng chất lượng phục vụ, tự động hóa có chọn lọc, cá nhân hóa sâu và bảo mật đa lớp dưới sự giám sát của nhân viên. Nói cách khác, LPBank dùng AI để chuyển trọng tâm từ “nhanh hơn, rẻ hơn” sang “phù hợp hơn với từng người”.
LPBank Plus, Lumi và cuộc thử nghiệm Personal AI Banker
Hai sản phẩm LPBank Plus và Lumi là nơi chiến lược AI-first được cụ thể hóa rõ nhất. Thay vì tiếp tục cuộc đua tăng tốc độ giao dịch hay thêm ưu đãi, LPBank dùng AI để tăng mức độ cá nhân hóa, đơn giản hóa thao tác và kết nối liền mạch giữa công nghệ với dịch vụ chăm sóc khách hàng. Hệ thống Lumi có khả năng nhận diện giọng nói và khuôn mặt, xử lý tự động khoảng 70–80% yêu cầu phổ biến, duy trì mạch hội thoại và chuyển tiếp liền mạch sang nhân viên khi cần thiết. Đây không chỉ là trợ lý ảo trả lời câu hỏi, mà là nền móng cho trợ lý tài chính cá nhân hiểu ngữ cảnh cuộc sống của khách hàng.
Theo định hướng phát triển, Lumi sẽ được mở rộng thành mô hình Personal AI Banker – trợ lý tài chính cá nhân có khả năng ghi nhớ lịch sử tương tác, hiểu nhu cầu từng khách hàng và đồng hành trong nhiều quyết định tài chính hằng ngày. Khi công nghệ dần trở thành chuẩn chung của ngành ngân hàng, cuộc cạnh tranh sẽ chuyển từ số lượng tính năng sang mức độ hiểu và đồng hành với khách hàng. Việc LPBank liên tục nhận các giải thưởng về dịch vụ số xuất sắc cho LPBank Plus và LocPhat Pay, danh hiệu doanh nghiệp chuyển đổi số xuất sắc và sản phẩm công nghệ tiêu biểu cho thấy thị trường bắt đầu ghi nhận chiến lược đặt dữ liệu và AI vào trung tâm trải nghiệm, chứ không chỉ tô thêm một lớp công nghệ bên ngoài.
Ngân hàng cộng đồng: giữ chất địa phương, mở rộng bằng phân tích nâng cao
Điều thú vị là khi nhìn sang các ngân hàng cộng đồng và công đoàn tín dụng, ta thấy một logic giống LPBank ở quy mô nhỏ hơn. Họ vẫn dựa trên hai trụ cột: hiểu địa phương và quan hệ gần gũi. Nhưng khi mối quan hệ trực tiếp bị thách thức bởi ngân hàng số, phân tích nâng cao trở thành con đường để biến vốn hiểu biết địa phương thành lợi thế cạnh tranh dữ liệu trong môi trường số. Mục tiêu không phải là chạy đua tính năng với các đối thủ lớn, mà là dùng dữ liệu mở rộng chiều sâu kiến thức thị trường vào các kênh digital.
Lộ trình được một giám đốc dữ liệu và AI đề xuất cho các tổ chức nhỏ là đi từ nền tảng dữ liệu vững, xác định nhiệm vụ cụ thể đến vận hành hóa quy trình. Quan trọng hơn, những tổ chức thành công chấp nhận tư duy thử nghiệm: họ thử những điều mới, coi việc thất bại nhanh là bình thường và liên tục cải tiến từng bước nhỏ. Trong thực tế, điều này đồng nghĩa với việc luôn đặt câu hỏi: dữ liệu khách hàng giúp mình phục vụ tốt hơn ở khoảnh khắc nào trong hành trình của họ. Khi ngân hàng cộng đồng biết kết hợp kiến thức địa phương với hiểu biết khách hàng AI, họ có thể duy trì lợi thế quan hệ trong thế giới nơi phần lớn tương tác không còn diễn ra trước quầy giao dịch.