
AI ngân hàng: từ đo hiệu quả bằng “đầu người” sang “năng lực phối hợp”
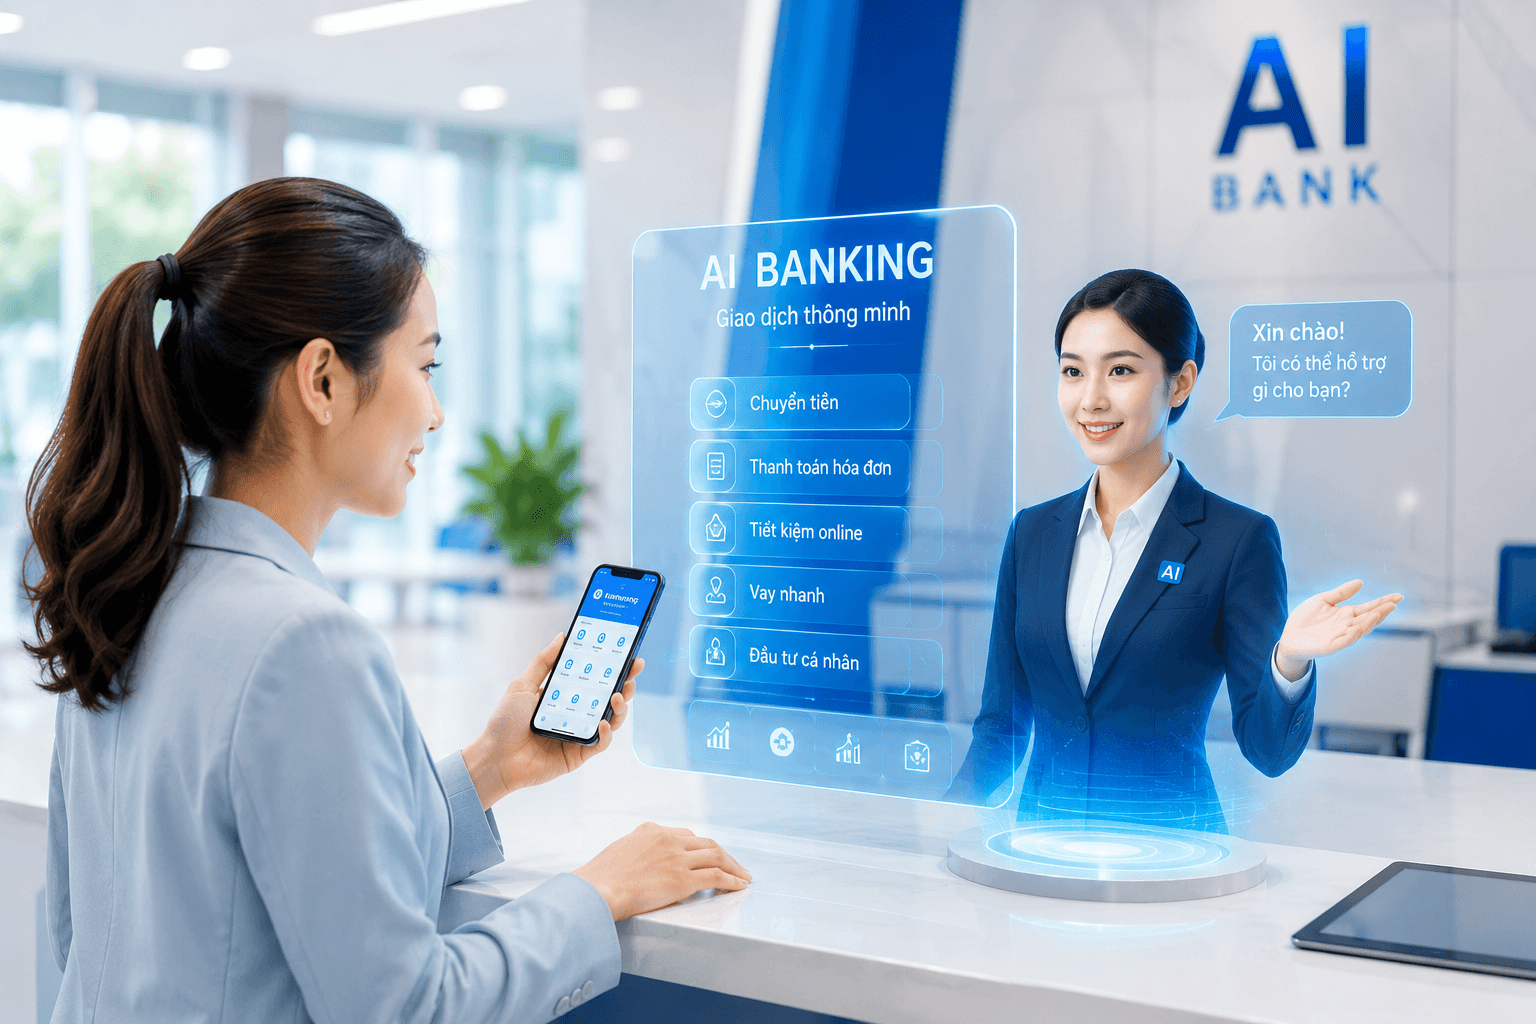
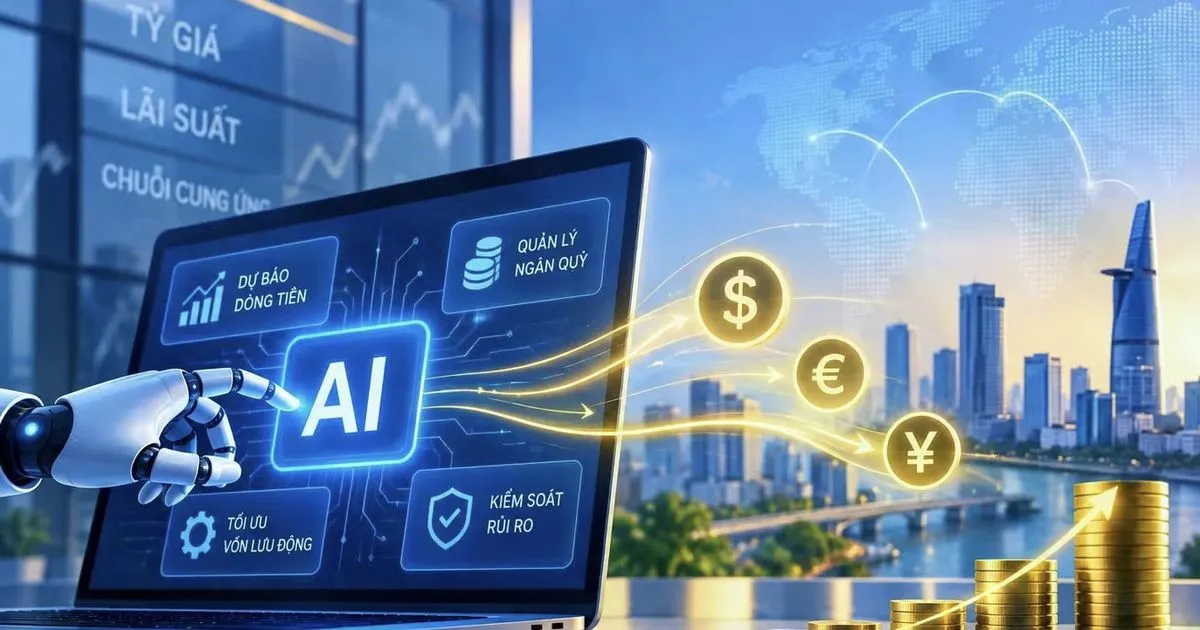
AI ngân hàng là việc ứng dụng trí tuệ nhân tạo vào vận hành, quản trị và cung cấp dịch vụ tài chính, khiến cách các ngân hàng thiết kế quy trình, đánh giá hiệu quả công việc và bố trí lao động thay đổi căn bản, từ mô hình nhiều tầng nhân sự xử lý thủ công sang mô hình thông minh hóa với con người đóng vai trò kiểm soát, phối hợp và ra quyết định cuối cùng. Trong kỷ nguyên dữ liệu và AI, lợi thế của ngân hàng không còn nằm ở quy mô nhân sự, mà ở khả năng phục vụ khách hàng nhanh hơn, hiểu khách hàng tốt hơn, ra quyết định chính xác và quản trị rủi ro chủ động hơn. Theo các chuyên gia, AI đang làm thay đổi cách ngân hàng đo hiệu quả không còn ở số lượng nhân sự, mà ở năng lực phối hợp, tư duy phản biện và khả năng làm chủ công nghệ. Đây là thay đổi mang tính tư duy, buộc các nhà quản trị phải nhìn lại cấu trúc tổ chức và giá trị đóng góp của từng vị trí.

Tự động hóa công việc và làn sóng cắt giảm nhân sự: tái đầu tư hay sa thải?
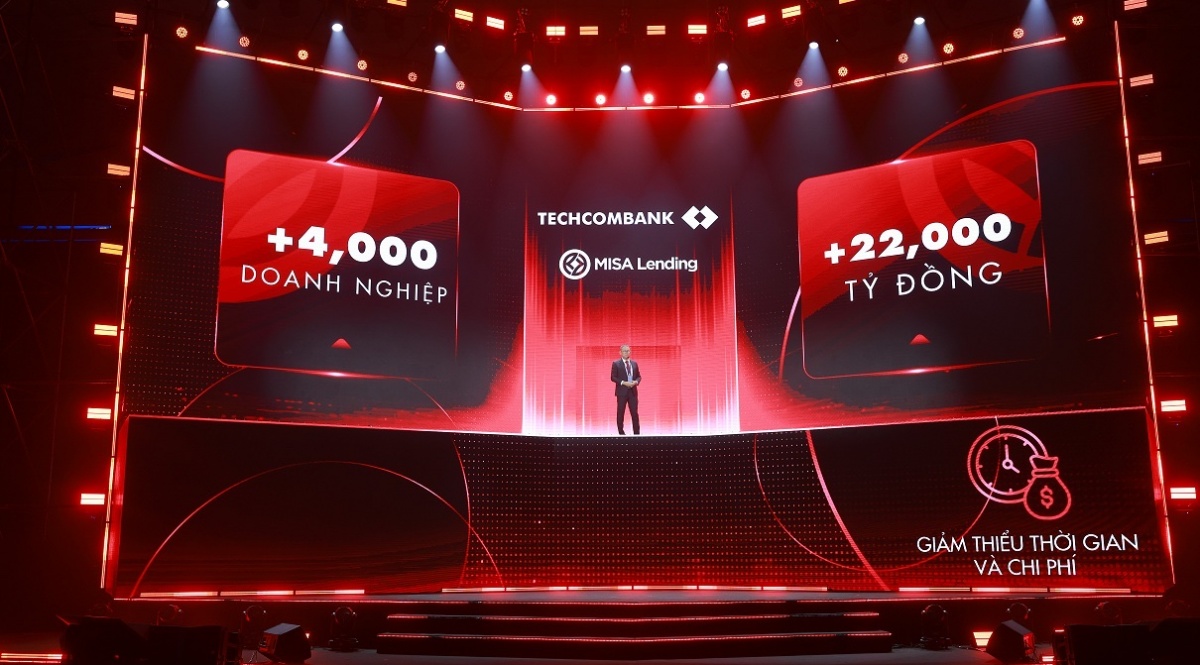
Làn sóng cắt giảm nhân sự đang diễn ra trong ngành ngân hàng và các định chế tài chính không dừng lại ở bài toán tối ưu chi phí ngắn hạn. Việc tinh giản biên chế là một phần của cuộc tái cấu trúc dài hạn, khi AI đi sâu vào lõi vận hành, trực tiếp đảm nhận và tự động hóa các tác vụ lặp lại – những việc trước đây bắt buộc phải do con người xử lý. AI kết hợp với tự động hóa quy trình có thể đọc, phân loại, đối chiếu, trích xuất thông tin từ hồ sơ, phát hiện sai lệch, rút ngắn thời gian xử lý và giảm thao tác thủ công, để nhân sự tập trung vào các công việc cần phán đoán nghiệp vụ. Hai nhóm vị trí thu hẹp rõ nhất là nhân sự cấp thấp, hành chính và nhóm chuyên gia chuyên môn truyền thống. Về mặt chiến lược, các ngân hàng giải phóng quỹ lương để tái đầu tư vào hạ tầng số và công nghệ lõi, nhưng mặt trái là nguy cơ biến “cắt giảm nhân sự” thành câu trả lời mặc định cho mọi bài toán năng suất.
Từ chuyển đổi số ngân hàng đến ngân hàng thông minh: trải nghiệm khách hàng thay đổi gì?
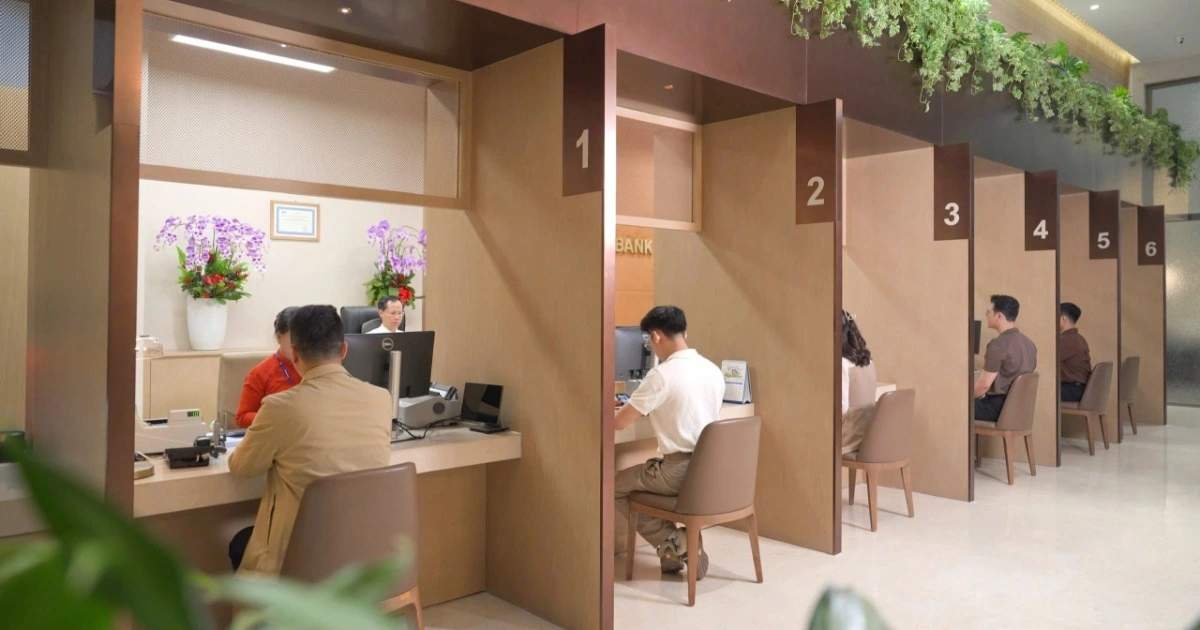
Chuyển đổi số ngân hàng đã đưa dịch vụ từ quầy giao dịch lên môi trường số với thanh toán điện tử, mở tài khoản trực tuyến, eKYC và ngân hàng di động. Tuy nhiên, khi dữ liệu lớn hơn, hành vi khách hàng đa dạng và rủi ro phức tạp, số hóa giao dịch không còn đủ; AI mở ra bước chuyển từ số hóa giao dịch sang thông minh hóa vận hành, quản trị và dịch vụ. Trong môi trường dữ liệu lớn, ngân hàng có thể tiến gần hơn đến cá nhân hóa: hiểu khách hàng đang ở giai đoạn nào của vòng đời tài chính, nhu cầu tích lũy, chi tiêu, vay vốn, bảo vệ hay đầu tư ra sao để gợi ý sản phẩm phù hợp hơn. Trợ lý ảo, chatbot, tổng đài thông minh giúp giảm tải cho kênh chăm sóc truyền thống và đem lại phản hồi nhanh, liên tục cho người dùng. Hiệu quả không nằm ở việc ngân hàng nào đóng nhiều chi nhánh, mà ở việc vẫn giữ được cảm giác tin cậy, phục vụ mọi lúc và đúng nhu cầu ngay cả khi khách hàng gần như không nhìn thấy nhân viên trong suốt quá trình giao dịch.
Kỹ năng AI ngân hàng: nhân viên còn lại phải làm chủ công nghệ như thế nào?
Khi AI và tự động hóa công việc đi sâu vào hạ tầng, thị trường lao động ngân hàng không đơn thuần là “ít người hơn”, mà là “khác người đi” – cấu trúc kỹ năng bị thay đổi. Các ngân hàng đang tập trung nguồn lực vào nhóm nhân sự cấp trung có khả năng điều phối các tác nhân AI. Những người này không làm từng tác vụ thủ công, mà đặt câu lệnh, kiểm tra kết quả, thẩm định rủi ro rồi đưa ra quyết định cuối cùng. Nhóm thứ hai được săn đón là nhân sự có tư duy AI và kỹ năng số nâng cao, coi AI như công cụ nhân bản sức mạnh cá nhân, hiểu cách tích hợp AI vào quy trình vận hành mới. Thị trường lao động ngành ngân hàng sẽ chuyển dịch theo hướng phẳng hóa chức năng, giảm tầng nấc trung gian và tăng các chuyên gia tích hợp đa lĩnh vực. Người lao động muốn thành công phải chủ động trang bị năng lực số, tư duy linh hoạt và khả năng nhìn xa để không bị tụt lại trong nền kinh tế số hóa ngày càng sâu rộng.
Rủi ro mất kỹ năng và bài toán cân bằng trong tái cấu trúc nhân sự
Dù AI ngân hàng đem lại cơ hội tăng năng suất và thông minh hóa vận hành, làn sóng cắt giảm nhân sự chứa một rủi ro dài hạn: khoảng trống kỹ năng cho thế hệ kế thừa. Khi các vị trí sơ cấp bị thu hẹp, cơ hội học qua công việc của nhân sự trẻ bị bó hẹp; về lâu dài, điều này có thể làm suy giảm kỹ năng chuyên môn và khả năng phán đoán thực tế – những thứ AI chưa thể thay thế. Trong khi đó, tỷ trọng AI trong hạ tầng và phần mềm chuyển đổi số của ngành tài chính được dự kiến tăng từ 21% năm 2024 lên 46% vào năm 2029, cho thấy công nghệ sẽ ngày càng quyết định cách ngân hàng vận hành. Chiến lược chuyển đổi số ngành Ngân hàng đến năm 2030 đặt mục tiêu phát triển ngân hàng số an toàn, thông minh, lấy khách hàng làm trung tâm và coi AI là năng lực cạnh tranh mới. Câu hỏi không còn là “có dùng AI hay không”, mà là “tái cấu trúc nhân sự thế nào để không đánh mất thế hệ chuyên gia tương lai”.