
AI ngân hàng: Tiềm năng lớn nhưng bị kẹt ở khâu triển khai
AI ngân hàng là việc dùng các mô hình trí tuệ nhân tạo để tự động hóa quy trình, phân tích dữ liệu khách hàng, phát hiện gian lận và hỗ trợ quản trị rủi ro theo thời gian thực, với mục tiêu nâng cao năng suất vận hành, cá nhân hóa dịch vụ và bảo vệ an toàn hệ thống. Lợi ích của triển khai AI tài chính không còn là câu hỏi mang tính giả thuyết: các ngân hàng đã nhìn thấy rõ khả năng xử lý dữ liệu khổng lồ, ra quyết định nhanh hơn và chính xác hơn, cũng như mở ra các mô hình kinh doanh mới. Vấn đề là dù kỳ vọng rất cao, nhiều tổ chức vẫn mắc kẹt ở giai đoạn thử nghiệm, không đưa được các ứng dụng AI đi vào vận hành rộng khắp. Nút thắt lớn nhất không nằm ở chuyện có tin vào AI hay không, mà nằm ở chỗ làm thế nào đưa công nghệ này hòa vào hệ thống đang chạy mỗi ngày.

Dữ liệu và hệ thống: Rào cản AI ngân hàng khó vượt hơn công nghệ
Ngân hàng đã chi rất nhiều cho hạ tầng công nghệ, từ Core Banking, điện toán đám mây, Mobile Banking đến định hướng Open Banking. Nhưng chính di sản hệ thống cũ và dữ liệu phân mảnh lại đang trở thành rào cản AI ngân hàng. Khi dữ liệu thiếu nhất quán hoặc không kiểm soát được nguồn gốc, thuật toán có thể kế thừa, thậm chí khuếch đại sai lệch sẵn có, dẫn tới quyết định thiếu chính xác, ảnh hưởng quyền lợi khách hàng và làm gia tăng rủi ro phi tài chính đối với tổ chức tín dụng. Ở phía doanh nghiệp tài chính, 70% chuyên gia cho rằng tích hợp với hệ thống hiện có là rào cản lớn nhất khi mở rộng ứng dụng AI, cao hơn cả thiếu chuyên môn (47%) và chi phí (44%), trong khi 35% xem chất lượng dữ liệu là trở ngại đáng kể. Những con số này cho thấy, bài toán kỹ thuật mô hình không khó bằng việc dọn dẹp dữ liệu và kết nối hệ thống.
Từ thí điểm tới vận hành: Bài toán quản trị rủi ro AI và vai trò con người
Khi AI đi từ phòng thí nghiệm sang hệ thống giao dịch, câu chuyện không chỉ là độ chính xác mô hình, mà là quản trị rủi ro AI ở cấp tổ chức. Ngân hàng Nhà nước đang hoàn thiện dự thảo thông tư về an toàn, quản lý rủi ro và điều kiện triển khai AI nhằm có một khung quản lý thống nhất cho toàn hệ thống. Hệ thống AI chỉ được phép tự động ra quyết định nếu đáp ứng đầy đủ các điều kiện về chất lượng mô hình, ngưỡng rủi ro, tiêu chí cảnh báo, quy trình giám sát và khả năng can thiệp của con người. Nói cách khác, AI cần được nhìn nhận là công cụ hỗ trợ nâng cao chất lượng quyết định, thay vì thay thế hoàn toàn chuyên gia. Bộ phận giám sát phải có quyền điều chỉnh hoặc tạm dừng quyết định của AI, kèm một cơ chế ngắt khẩn cấp khi phát sinh sự cố nghiêm trọng. Nếu không, mỗi lỗi dữ liệu hay thiên lệch mô hình đều có thể biến thành rủi ro hệ thống.
Khi AI chạm tới khách hàng: Niềm tin bị quyết định bởi chất lượng tích hợp
Ở góc độ người dùng, AI ngân hàng chỉ có ý nghĩa nếu làm cho dịch vụ an toàn hơn, nhanh hơn và công bằng hơn. Khi dữ liệu bị phân mảnh, thuật toán dễ đưa ra quyết định lệch lạc, từ chấm điểm tín dụng, xét duyệt khoản vay tới phát hiện gian lận, trực tiếp ảnh hưởng quyền lợi khách hàng. Trong bảo mật, một minh chứng rõ ràng là việc AI giúp đội Blue Team tại một ngân hàng tăng khả năng tiếp nhận và sàng lọc thông tin về mối đe dọa từ khoảng 3.000 lên 10.000 tin mỗi ngày, đồng thời nâng tốc độ xử lý khoảng 60%. Tuy nhiên, lợi ích như vậy không tự xuất hiện nếu hệ thống AI không kết nối được với các nguồn dữ liệu trọng yếu, không liên thông với kênh giao dịch và không có hành lang pháp lý bảo vệ dữ liệu cá nhân. Khi AI được đưa sâu vào nghiệp vụ liên quan trực tiếp tới dòng tiền, thanh khoản và vốn lưu động, chỉ một lỗ hổng tích hợp cũng đủ gây gián đoạn cho cả chuỗi cung ứng dịch vụ tài chính.
Con đường phía trước: Xây nền tảng trước khi “đổ thêm” AI
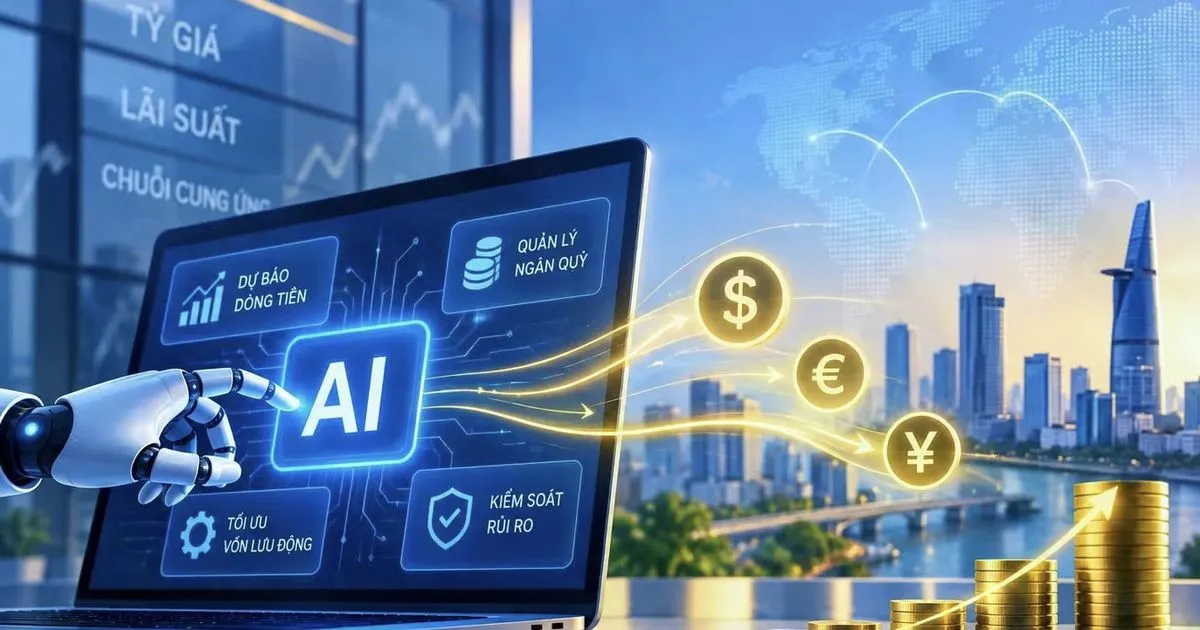
Các khảo sát cho thấy kỳ vọng với AI trong tài chính rất cao: 72% chuyên gia cho rằng AI sẽ rất hữu ích hoặc cực kỳ hữu ích trong ba năm tới, 23% đánh giá AI khá hữu ích. Nhưng để những lợi ích đó trở thành năng lực vận hành, tổ chức tài chính phải giải quyết đồng thời bài toán hệ thống, dữ liệu, nhân lực, liên thông và an ninh. Điều này đặc biệt quan trọng khi áp lực từ tỷ giá, lãi suất và chuỗi cung ứng vẫn hiện hữu, khiến nhu cầu số hóa hoạt động quản lý nguồn vốn và ngân quỹ tiếp tục gia tăng. Ngân hàng cần chuyển trọng tâm chuyển đổi số từ mua thêm công nghệ sang chuẩn hóa dữ liệu, thiết kế lại quy trình, đào tạo nhân lực biết làm việc với mô hình AI, đồng thời tận dụng các môi trường thí điểm để kiểm chứng trước khi triển khai rộng. Nếu không chấp nhận “chậm mà chắc” để xây nền tảng, triển khai AI tài chính ồ ạt trên hạ tầng cũ chỉ khiến rủi ro công nghệ phình ra nhanh hơn lợi ích.