
Fed tăng lãi suất: quyết định không thể trì hoãn thêm
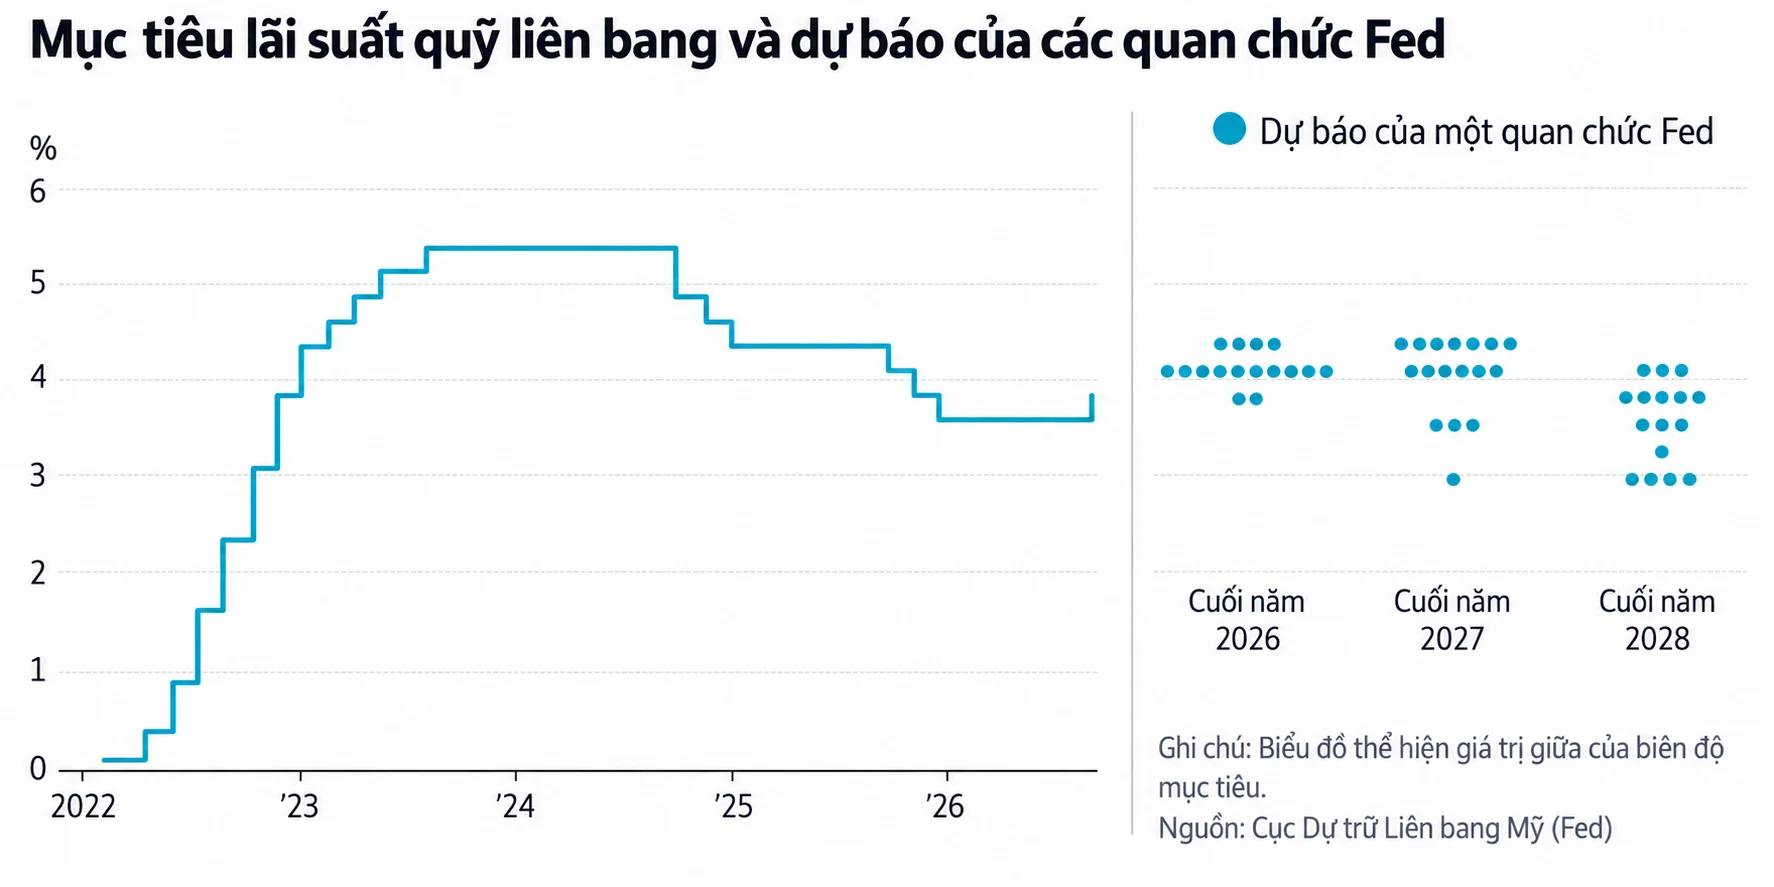
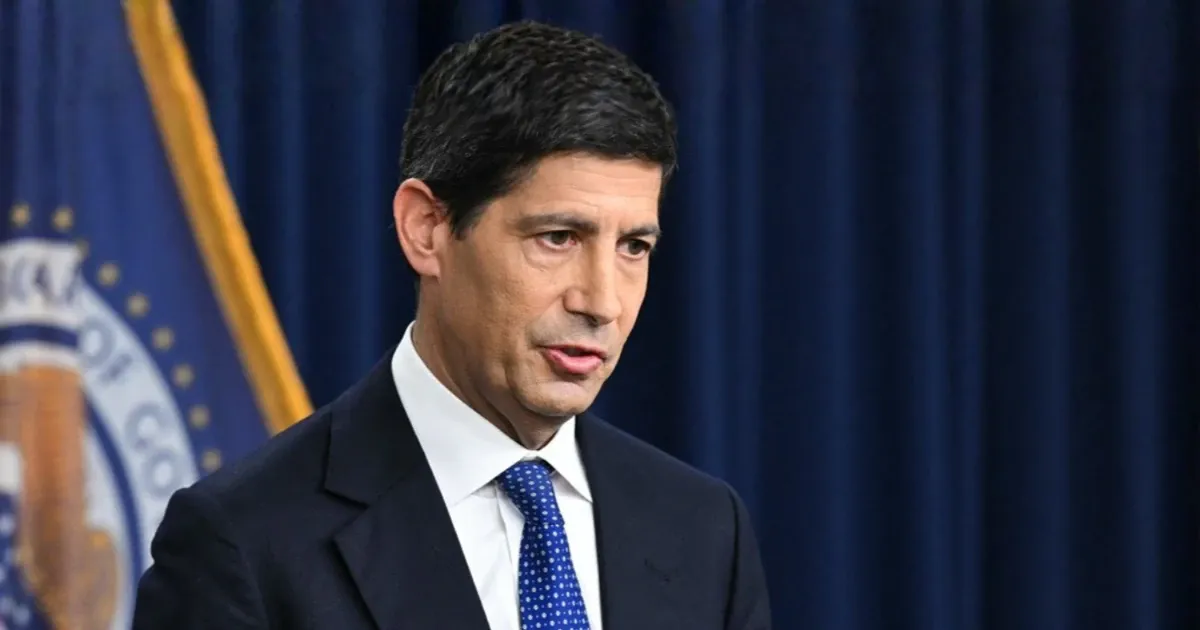
Việc Fed tăng lãi suất là quyết định thắt chặt chính sách tiền tệ Mỹ nhằm kéo lạm phát quay về mục tiêu dài hạn, dù chấp nhận đánh đổi bằng tăng chi phí vay mượn, áp lực lên thị trường tài chính và nguy cơ tăng trưởng chậm lại để bảo vệ sự ổn định kinh tế trong trung và dài hạn. Fed đã nâng lãi suất chuẩn qua đêm thêm 0,25 điểm phần trăm, đưa biên độ lên 3,75 – 4,00%, với sự đồng thuận tuyệt đối của FOMC dưới thời tân Chủ tịch Kevin Warsh. Điều đáng nói không phải là mức tăng, mà là thông điệp: chu kỳ Fed tăng lãi suất đã thực sự bắt đầu và sẽ còn kéo dài. Lạm phát được mô tả là "quá cao" và "kéo dài quá lâu", nghĩa là Fed buộc phải ưu tiên hạ nhiệt lạm phát hơn là chiều theo lời kêu gọi hạ lãi suất của Tổng thống Donald Trump. Đây là cú xoay chính sách mà nhà đầu tư không thể xem nhẹ.
Tại sao Fed chọn siết chặt ngay lúc này?
Cốt lõi của quyết định Fed tăng lãi suất là nỗi lo lạm phát đã chuyển từ nhất thời sang mang tính cơ cấu. Chỉ số giá tiêu dùng (CPI) tháng 8 đứng ở 3,4%, cao hơn rõ rệt so với mục tiêu dài hạn 2% dù không tăng thêm so với tháng trước. Trước đó, Fed giữ nguyên lãi suất từ tháng 1 để đánh giá tác động cú sốc năng lượng liên quan chiến sự ở Iran và các khoản thuế quan, nhưng dữ liệu mới cho thấy áp lực giá cả không còn chỉ đến từ cung ứng. Tăng trưởng kinh tế và thị trường việc làm đang tăng tốc, tiếp thêm nhiên liệu cho lạm phát. Khi hạ nhiệt lạm phát trở thành ưu tiên chính sách tiền tệ Mỹ, Fed không còn lựa chọn nào khác ngoài thắt chặt, cho dù điều này đi ngược mong muốn lãi suất thấp 1% hoặc thấp hơn mà ông Trump công khai thúc ép. Đây là bước khẳng định lại tính độc lập của Fed và gửi tín hiệu rõ: ngân hàng trung ương sẽ đặt ổn định giá cả lên trên mọi sức ép chính trị.
Thị trường tài chính Bắc Mỹ: cú sốc ngắn hạn, tái định giá dài hạn
Phản ứng đầu tiên của thị trường tài chính trước chính sách tiền tệ Mỹ thắt chặt là rõ ràng: các chỉ số chính trên Phố Wall đồng loạt giảm sau thông báo Fed tăng lãi suất. Lợi suất trái phiếu kỳ hạn 2 năm – tài sản phản ánh kỳ vọng lãi suất điều hành – tăng mạnh, trong khi lợi suất dài hạn ổn định, khiến đường cong lợi suất phẳng lại. Điều này cho thấy nhà đầu tư bắt đầu tái định giá rủi ro lãi suất, chấp nhận mặt bằng lãi cao trong vài năm tới nhưng chưa sẵn sàng tin vào tăng trưởng quá mức. Đáng chú ý, đồng USD tăng giá trên diện rộng khi Fed phát tín hiệu tiếp tục thắt chặt, biến Mỹ thành nơi dòng vốn toàn cầu quay về tìm kiếm lợi suất. Nói cách khác, cơn điều chỉnh chứng khoán hiện tại không phải thị trường hoảng loạn, mà là quá trình tái sắp xếp tài sản để thích ứng với một chu kỳ lãi suất mới – nơi tiền rẻ không còn là chuẩn mực.
Bất động sản, chi phí vay và chiến lược của nhà đầu tư
Khi lãi suất điều hành hướng tới vùng 4,00 – 4,25% vào cuối năm và được dự báo giữ nguyên đến hết năm 2027, mọi khoản vay tại Bắc Mỹ – từ thế chấp nhà ở đến tín dụng doanh nghiệp – sẽ trở nên đắt hơn. Thị trường bất động sản chịu tác động kép: người mua nhà phụ thuộc tín dụng bị thu hẹp khả năng chi trả, trong khi nhà đầu tư buộc phải xem lại các mô hình dùng đòn bẩy. Ngược lại, những ai nắm giữ dòng tiền ổn định và tỷ lệ nợ thấp sẽ nhìn thấy cơ hội mua tài sản với giá hợp lý hơn khi thị trường điều chỉnh. Đối với danh mục đầu tư tài chính, giai đoạn Fed tăng lãi suất là lúc nhà đầu tư nên dịch chuyển khỏi các tài sản nhạy cảm với lãi suất sang cổ phiếu có nền tảng dòng tiền bền vững hoặc trái phiếu chất lượng cao, hưởng lợi từ lợi suất tăng. Tóm lại, người chịu áp lực lớn nhất là những bên sống nhờ tiền rẻ, còn người có kỷ luật tài chính lại đứng trước cơ hội tái cấu trúc danh mục theo một trật tự mới.
Tương lai chính sách tiền tệ Mỹ và thông điệp gửi tới nhà đầu tư
Các dự báo kinh tế quý cho thấy 16 trong 18 nhà hoạch định chính sách Fed kỳ vọng ít nhất thêm một lần tăng 0,25 điểm phần trăm nữa từ nay đến cuối năm, chỉ 2 người cho rằng lãi suất sẽ giữ nguyên. Nói thẳng, debate trên thị trường đã dịch chuyển: câu hỏi không còn là "Fed có tăng lãi suất nữa không" mà là "sẽ còn bao nhiêu đợt tăng nữa". Khi FOMC khẳng định hành động chính sách hiện tại nhằm đưa lạm phát trở lại mục tiêu 2% "kịp thời hơn", nhà đầu tư phải chấp nhận thực tế lãi suất cao là trạng thái bình thường mới trong vài năm. Kết luận hợp lý nhất lúc này: thay vì chờ Fed quay lại thời kỳ tiền rẻ, hãy chủ động điều chỉnh chiến lược đầu tư theo một chu kỳ lãi suất dài, coi ổn định giá cả là kim chỉ nam. Những ai đi trước đường cong chính sách – giảm đòn bẩy, tăng chất lượng tài sản, chấp nhận lợi suất danh mục vừa phải nhưng bền vững – sẽ là bên hưởng lợi khi kinh tế bước qua giai đoạn siết chặt và vào chu kỳ ổn định.