
Fed tăng lãi suất: Chu kỳ tiền đắt và cú sốc tâm lý đầu tiên
Chu kỳ Fed tăng lãi suất là giai đoạn mà Cục Dự trữ Liên bang Mỹ nâng dần lãi suất tham chiếu, khiến chi phí vốn toàn cầu cao hơn, dòng tiền trở nên thận trọng hơn và các thị trường tài chính từ chứng khoán, trái phiếu đến tỷ giá cùng bước vào thời kỳ “tiền đắt” với mức độ sàng lọc rủi ro khắt khe hơn.
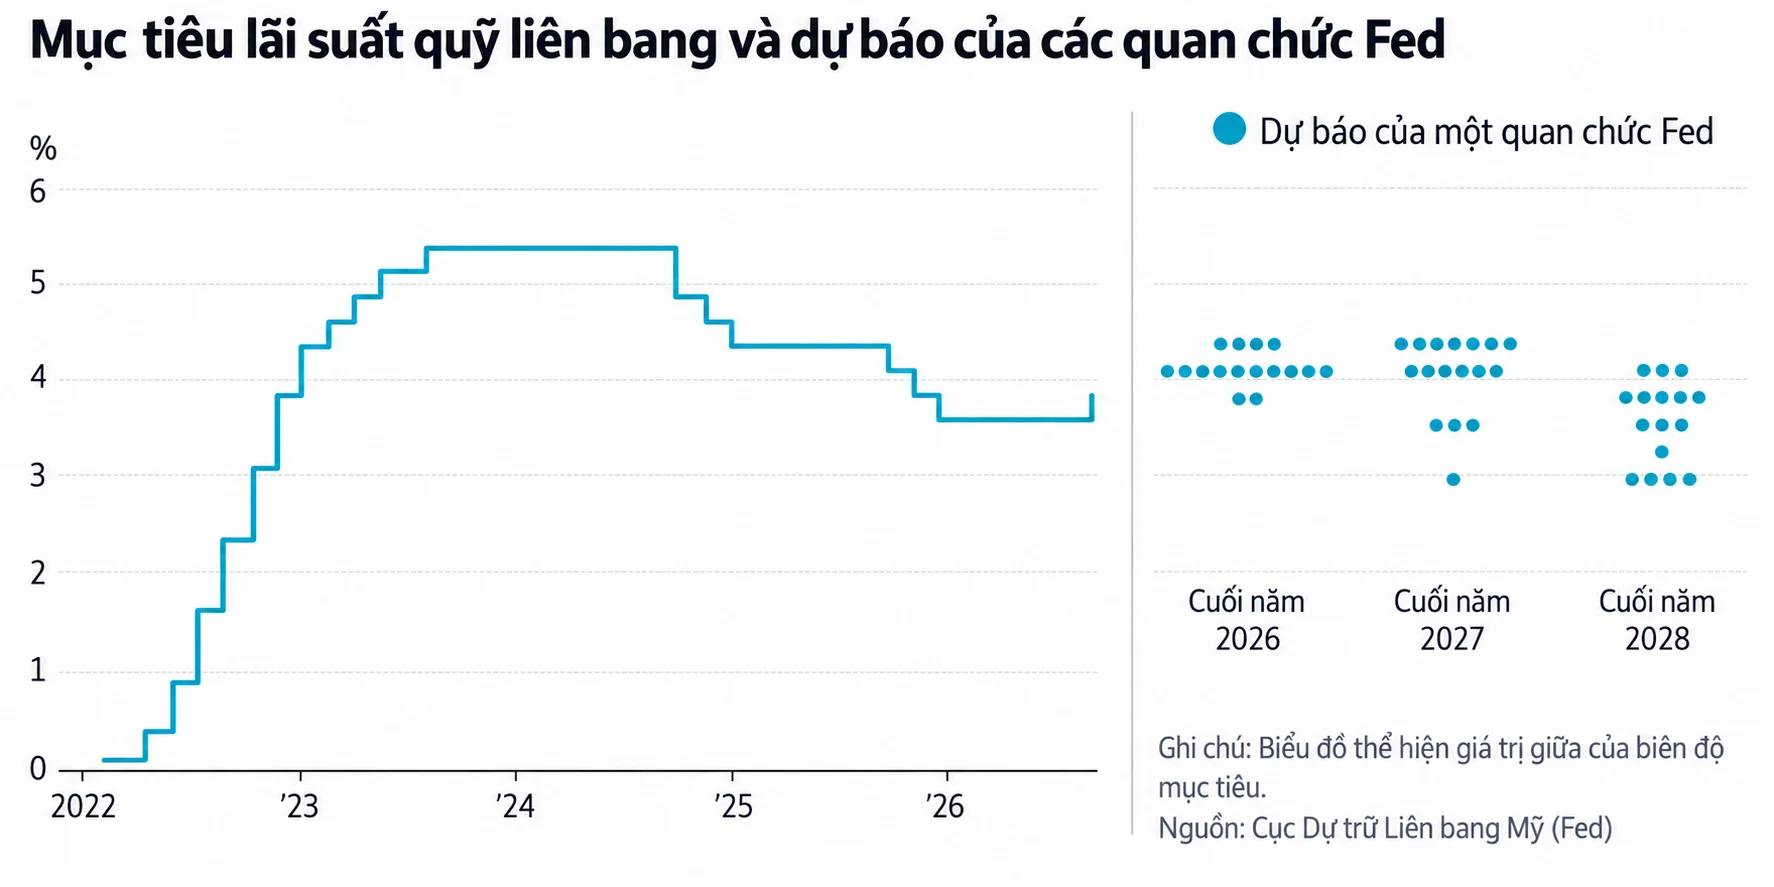
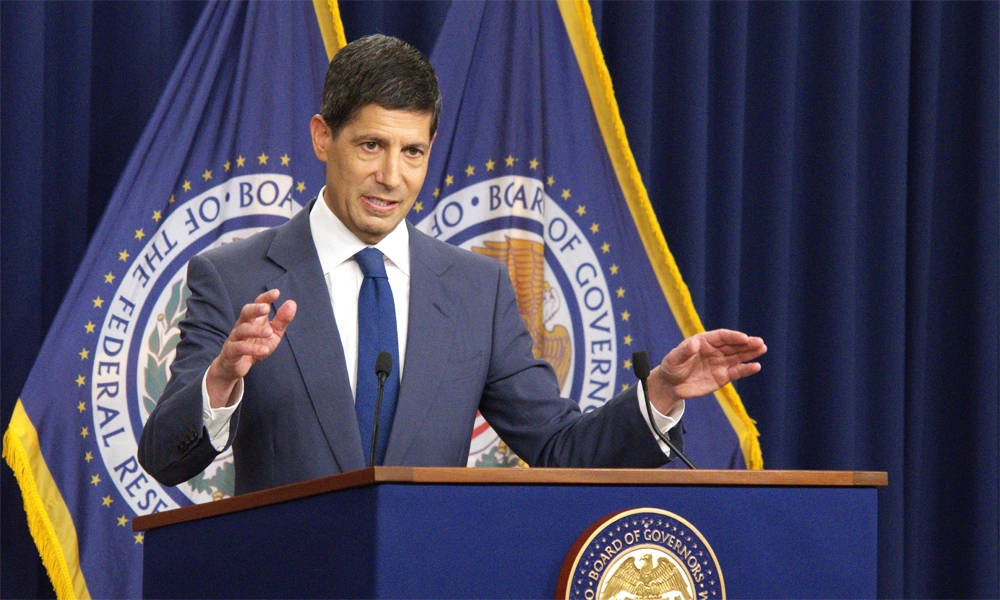
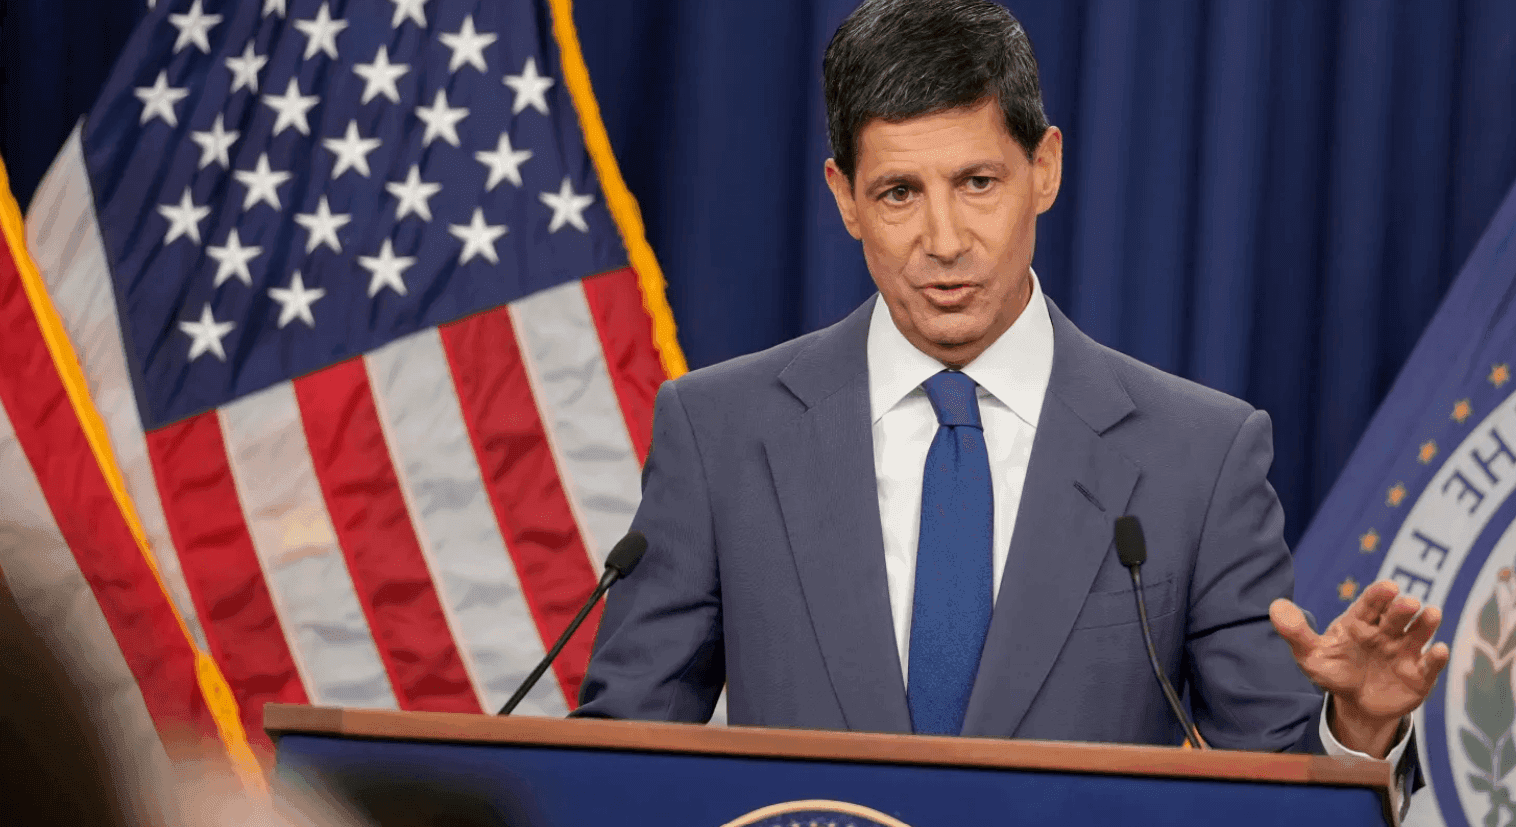
1h sáng ngày 17/9 theo giờ Việt Nam, Fed quyết định nâng lãi suất thêm 25 điểm cơ bản, đưa biên độ lãi suất liên bang lên 3,75-4%, đánh dấu lần tăng đầu tiên sau hơn 3 năm tiền rẻ và được toàn bộ 12 thành viên FOMC bỏ phiếu thuận. Về mặt kỹ thuật, đây chỉ là một bước dịch chuyển nhỏ. Nhưng về mặt tâm lý, nó gửi đi thông điệp rõ ràng: ưu tiên kiểm soát lạm phát hơn là chiều lòng thị trường. Khi đa số quan chức FOMC còn kỳ vọng thêm một lần tăng 25 điểm vào cuối quý IV, đẩy lãi suất lên 4-4,25%, nhà đầu tư Việt không thể coi đây là động thái “một lần cho xong” nữa.
Dòng vốn ngoại và tỷ giá đồng Việt: Áp lực kép lên chứng khoán
Fed tăng lãi suất không chỉ là việc nước Mỹ tự siết hầu bao, mà là tín hiệu để dòng vốn ngoại toàn cầu quay đầu, ưu tiên nơi an toàn và lợi suất cao hơn. Khi mặt bằng lãi suất tại Mỹ và châu Âu duy trì ở mức cao, dòng vốn có xu hướng rút khỏi các thị trường đang phát triển – trong đó có thị trường chứng khoán Việt Nam – để quay về những nền kinh tế được xem là ít rủi ro hơn.
Sức mạnh của đồng USD sau đợt Fed tăng lãi suất cũng tạo áp lực lên tỷ giá đồng Việt. Nhiều tổ chức quốc tế dự báo USD/VND dao động quanh vùng cao hơn trước, trong khi tình trạng nhập siêu kéo dài càng khiến VND khó giữ giá. Với kinh tế có độ mở lớn, việc tỷ giá tăng vừa hỗ trợ xuất khẩu, vừa làm đội chi phí nhập khẩu nguyên vật liệu và xăng dầu, do đó là con dao hai lưỡi với doanh nghiệp niêm yết. Tác động trực tiếp lên chứng khoán không chỉ nằm ở biến động tỷ giá mà còn ở tâm lý né rủi ro, khiến dòng vốn ngoại có thể giảm tỷ trọng tại Việt Nam hoặc chọn lọc gắt gao hơn trong giải ngân mới.
Khi tiền quốc tế bớt hào phóng: Việt Nam buộc phải tìm vốn dài hạn trong nước
Giai đoạn tiền rẻ kéo dài khiến Việt Nam quen với dòng vốn ngoại hào phóng, từ đầu tư gián tiếp đến tín dụng quốc tế giá thấp. Khi Fed tăng lãi suất và nhiều ngân hàng trung ương lớn thắt chặt chính sách, nguồn vốn quốc tế giá rẻ không còn thuận lợi như trước, bất cứ sự phụ thuộc thái quá nào vào vốn ngoại đều trở thành rủi ro hệ thống.
Theo các chuyên gia, việc nền kinh tế dựa nhiều vào hệ thống ngân hàng thương mại để đáp ứng nhu cầu vốn trung và dài hạn là điểm yếu cần xử lý. Việt Nam phải mở rộng các kênh huy động vốn dài hạn: phát triển đồng bộ thị trường vốn gồm cổ phiếu, trái phiếu doanh nghiệp lẫn trái phiếu Chính phủ, cùng với các quỹ đầu tư và quỹ hưu trí tư nhân. Nếu người lao động và doanh nghiệp cùng đóng góp một tỷ lệ nhất định vào các quỹ hưu trí để đầu tư vào thị trường tài chính, chúng ta có thể tạo ra lớp “tiền nội địa dài hạn” ổn định, bù đắp phần dòng vốn ngoại suy giảm, đồng thời giảm áp lực phải vay vốn đắt đỏ trên thị trường quốc tế.
Nền kinh tế tăng trưởng cao nhưng đối mặt chi phí vốn đắt hơn
Điều nghịch lý là Fed tăng lãi suất diễn ra đúng lúc kinh tế Việt Nam đang ở trạng thái tăng trưởng nhanh. GDP quý II tăng 8,39% so với cùng kỳ, đưa tăng trưởng 6 tháng đầu năm lên 8,18%, mức cao nhất trong 15 năm, và Chính phủ vẫn đặt mục tiêu 10% cho cả năm. Nhưng để đạt con số đó, nửa cuối năm phải tăng trưởng bình quân khoảng 11,8%, trong bối cảnh chi phí vốn trong nước có xu hướng neo cao hơn do lãi suất huy động tăng và thanh khoản không còn dư dả như trước.
Các báo cáo phân tích cho thấy, tác động ngắn hạn của lần Fed tăng 25 điểm cơ bản lên tăng trưởng GDP Việt Nam được ước tính ở mức âm khoảng 0,1–0,2 điểm %, chủ yếu thông qua tâm lý thị trường, dòng vốn ngoại và tỷ giá. Trung hạn (6 tháng đến 2 năm), tác động có thể âm 0,2–0,4 điểm % vì chi phí vốn doanh nghiệp tăng, tín dụng chậm lại và dòng FDI thận trọng hơn. Ngân hàng chịu sức ép lợi suất, bất động sản và xây dựng đối mặt “chi phí vốn kép”, trong khi cổ phiếu ngành chứng khoán bị đánh giá chịu tác động tiêu cực có kiểm soát. Nói ngắn gọn: nền kinh tế vẫn có động lực, nhưng thị trường chứng khoán phải làm quen với tăng trưởng thấp hơn trong khi vốn lại đắt hơn.
Chiến lược cho nhà đầu tư cá nhân: 5 biến số phải theo sát
Trong giai đoạn Fed tăng lãi suất và tiền đắt trở lại, nhà đầu tư cá nhân không thể tiếp tục đầu tư theo phong cách “nhìn chỉ số, mua theo tin”. Chứng khoán Việt Nam đứng trước ít nhất 5 biến số lớn cần được theo dõi liên tục: tỷ giá đồng Việt, xu hướng dòng vốn ngoại, kết quả kinh doanh doanh nghiệp, chính sách tiền tệ trong nước và lợi suất trái phiếu trên thị trường.
Tỷ giá và lợi suất trái phiếu sẽ cho thấy chi phí vốn và khẩu vị rủi ro đang dịch chuyển thế nào; dòng vốn ngoại giúp đánh giá mức độ Việt Nam còn hấp dẫn trong rổ thị trường mới nổi; kết quả kinh doanh phản ánh doanh nghiệp ứng phó ra sao với chi phí vốn tăng và nhu cầu bên ngoài biến động; chính sách tiền tệ cho biết Ngân hàng Nhà nước chọn ưu tiên ổn định hay tăng trưởng. Trong kịch bản Fed còn tăng thêm và tỷ giá mất giá vài phần trăm nữa, các kịch bản tăng trưởng 8–9% sẽ khó đạt hơn, nghĩa là nhà đầu tư phải giảm kỳ vọng lãi ngắn hạn và ưu tiên doanh nghiệp có bảng cân đối tài chính lành mạnh, đòn bẩy thấp và dòng tiền ổn định thay vì chạy theo sóng ngắn đầy rủi ro.