
Dự báo dầu là thước đo rủi ro nguồn cung
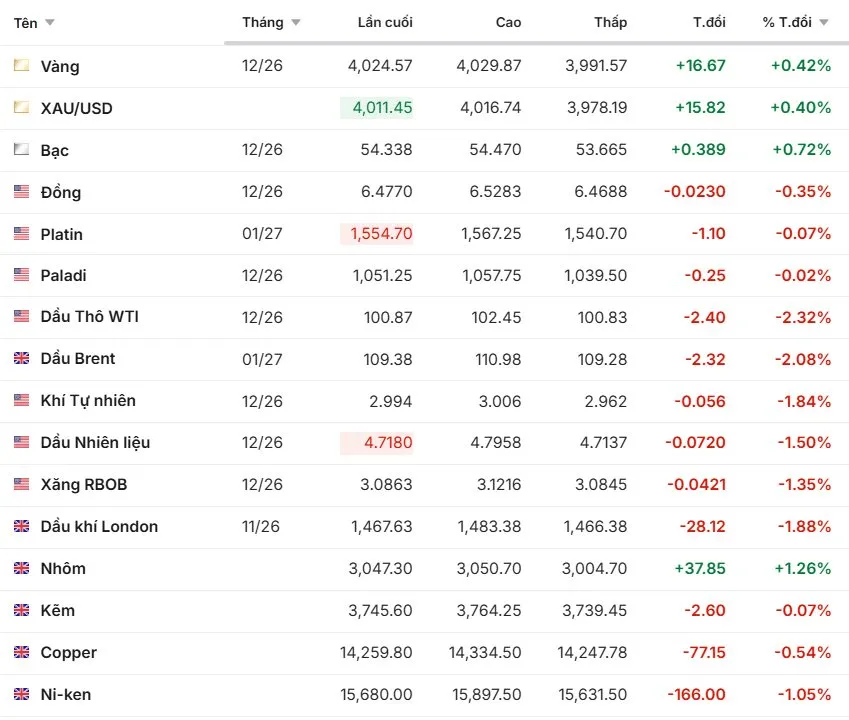
Dự báo giá dầu là ước tính về mặt bằng giá trong tương lai, dựa trên cân bằng cung cầu và những rủi ro có thể làm gián đoạn sản xuất, vận chuyển hoặc giao dịch dầu mỏ. Goldman Sachs ngày 1/11 nâng dự báo khi nguy cơ đứt gãy nguồn cung gia tăng. Động thái này đáng chú ý không chỉ vì các con số được điều chỉnh, mà còn vì thị trường đang định giá một khả năng chưa chắc xảy ra: xung đột kéo dài có thể làm dầu khó đến được nơi cần đến. Theo ngân hàng, lo ngại sản lượng tại Trung Đông suy giảm và hoài nghi về một thỏa thuận ngoại giao bền vững đã làm tăng phần bù rủi ro địa chính trị. Vì thế, giá dầu Brent có thể tăng ngay cả khi nguồn cung thực tế chưa sụt giảm tương ứng; tâm lý phòng ngừa thiếu hụt cũng đang trở thành động lực đáng kể.
Hai kịch bản của Goldman Sachs nói lên điều gì?
Các dự báo của Goldman Sachs không mâu thuẫn; chúng mô tả những mức độ rủi ro khác nhau. Trong kịch bản thông thường, ngân hàng nâng dự báo Brent tháng 12 lên 105 USD/thùng từ 90 USD, đồng thời đưa mức bình quân năm 2027 lên 88 USD/thùng, tăng từ 80 USD. Nhưng nếu sản lượng khai thác trung bình tại Vùng Vịnh thấp hơn mức năm 2025 tới 3,5 triệu thùng/ngày, Brent có thể đạt bình quân 130 USD và chạm đỉnh 140 USD/thùng trong năm 2027. Đây là kịch bản điều kiện, không phải lời khẳng định giá chắc chắn sẽ đạt mức đó. Goldman Sachs cũng đưa giả định nguồn cung dầu toàn cầu gián đoạn khoảng 1 triệu thùng/ngày vào kịch bản cơ sở năm 2027. Cách tiếp cận này cho thấy rủi ro nguồn cung đã được tính vào triển vọng, nhưng quy mô tổn thất thực tế vẫn là biến số quyết định.
WB nhấn mạnh cú sốc năng lượng rộng hơn
Dự báo của Ngân hàng Thế giới đưa ra góc nhìn rộng hơn, không chỉ tập trung vào dầu thô. WB cho rằng nhiều cú sốc nguồn cung đang đồng thời tác động đến hàng hóa toàn cầu; giá năng lượng được dự báo tăng 32% trong năm 2026. Ngân hàng cũng ước tính nguồn cung dầu thế giới có thể giảm 5,2% trong năm, mức giảm mạnh nhất trong bốn thập kỷ nếu không tính năm đại dịch 2020, còn Brent bình quân được dự báo ở mức 92 USD/thùng. Con số này thấp hơn dự báo bình quân năm 2027 của Goldman Sachs, nhưng hai mức không thể so sánh trực tiếp: một bên là dự báo cho năm 2026, bên kia là năm kế tiếp, với giả định và khung phân tích khác nhau. Điểm gặp nhau quan trọng hơn là cả hai đều coi gián đoạn nguồn cung do xung đột địa chính trị là rủi ro trung tâm.
Rủi ro thị trường có thể lan tới người tiêu dùng
Các dự báo cao không đảm bảo giá sẽ tăng theo một đường thẳng. Diễn biến đàm phán, mức độ thiệt hại đối với hạ tầng dầu khí và an toàn vận tải biển có thể nhanh chóng đổi hướng kỳ vọng; giá Brent đã giảm sau khi giới chức Iran và Qatar tiếp tục đàm phán. Tuy nhiên, sự bất định không xóa bỏ tác động tiềm tàng: nếu dầu quốc tế neo cao, chi phí đầu vào của chuỗi cung ứng năng lượng có thể chịu thêm sức ép. Với người tiêu dùng, điều đó có thể gây áp lực lên chi phí nhiên liệu và vận tải, nhưng mức độ ảnh hưởng đến giá xăng dầu trong nước còn tùy giá thành phẩm, tỷ giá, thuế, phí và cơ chế điều hành. Vì vậy, nên xem các dự báo như bản đồ rủi ro chứ không phải bảng giá chắc chắn. Kết luận đáng lưu ý là nguồn cung, hơn cả nhu cầu ngắn hạn, sẽ quyết định liệu phần bù địa chính trị có biến thành đợt tăng giá kéo dài hay không.