
Thuế nhập khẩu biến nhà máy tại chỗ thành lựa chọn chiến lược
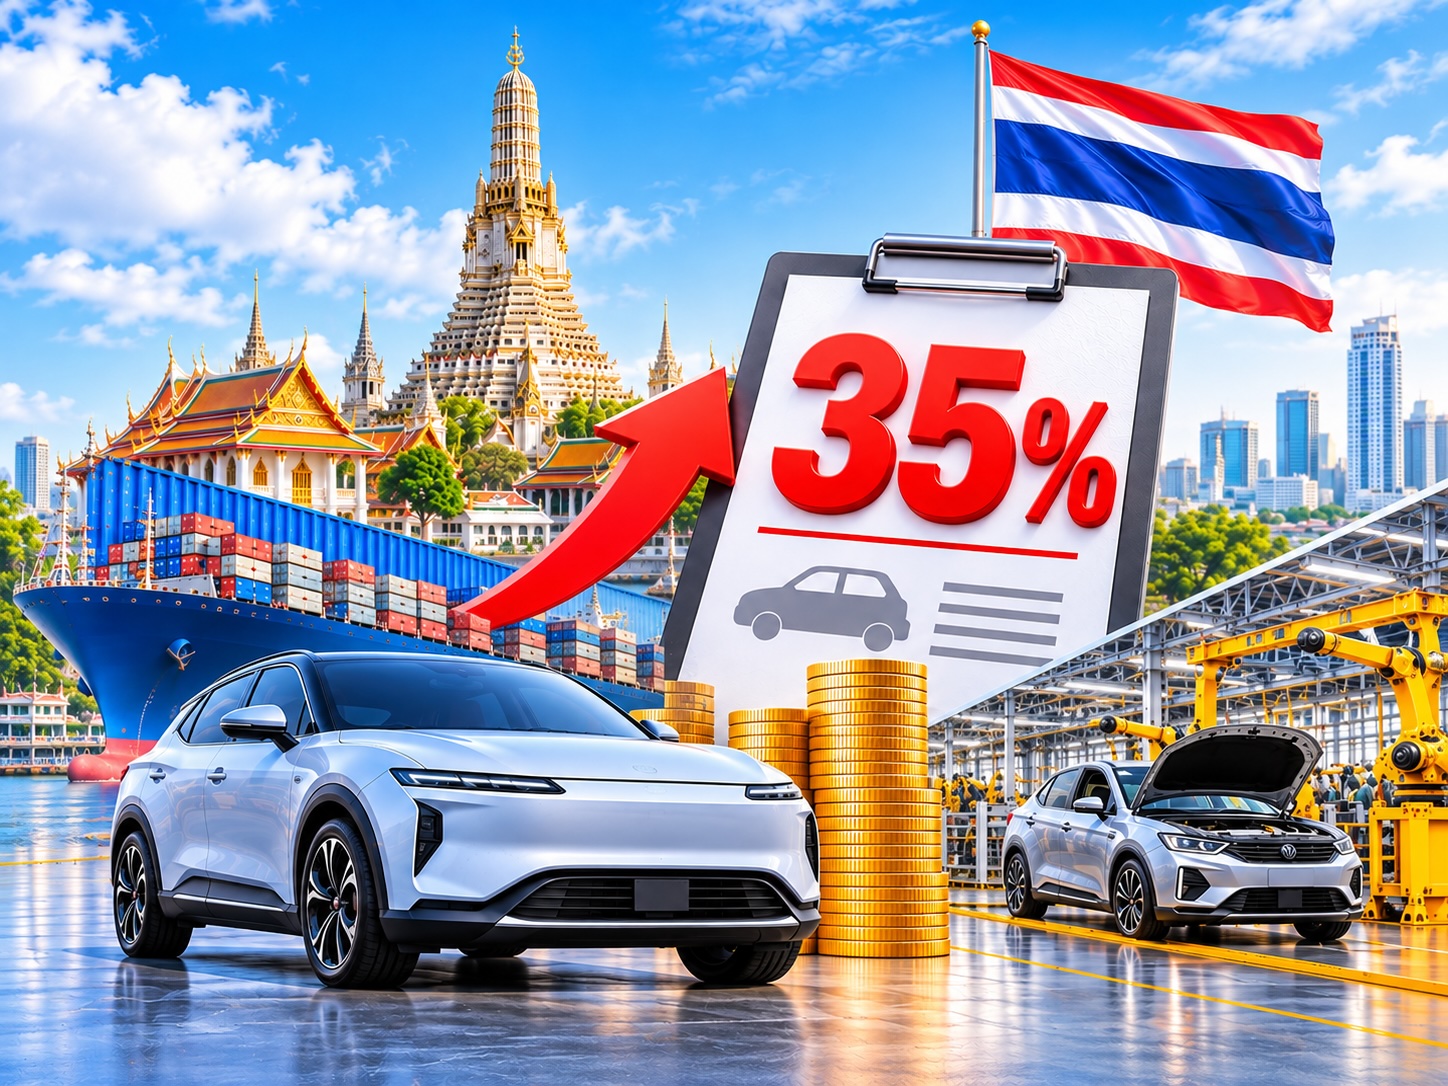
Thuế xe điện nhập khẩu là sắc thuế áp lên xe điện hoàn chỉnh đưa từ nước ngoài vào thị trường, và việc nâng thuế có thể làm thay đổi cả giá bán lẫn quyết định nơi sản xuất của hãng xe. Từ ngày 1.1.2027, Thái Lan dự kiến nâng thuế tiêu thụ đặc biệt với xe điện nhập khẩu nguyên chiếc lên 35%; xe BEV tăng từ 10%, còn xe REEV từ 15%. Đây không chỉ là cách làm xe nhập khẩu đắt hơn mà là tín hiệu rõ ràng: muốn giữ thị phần, hãng xe phải cân nhắc sản xuất trong nước.
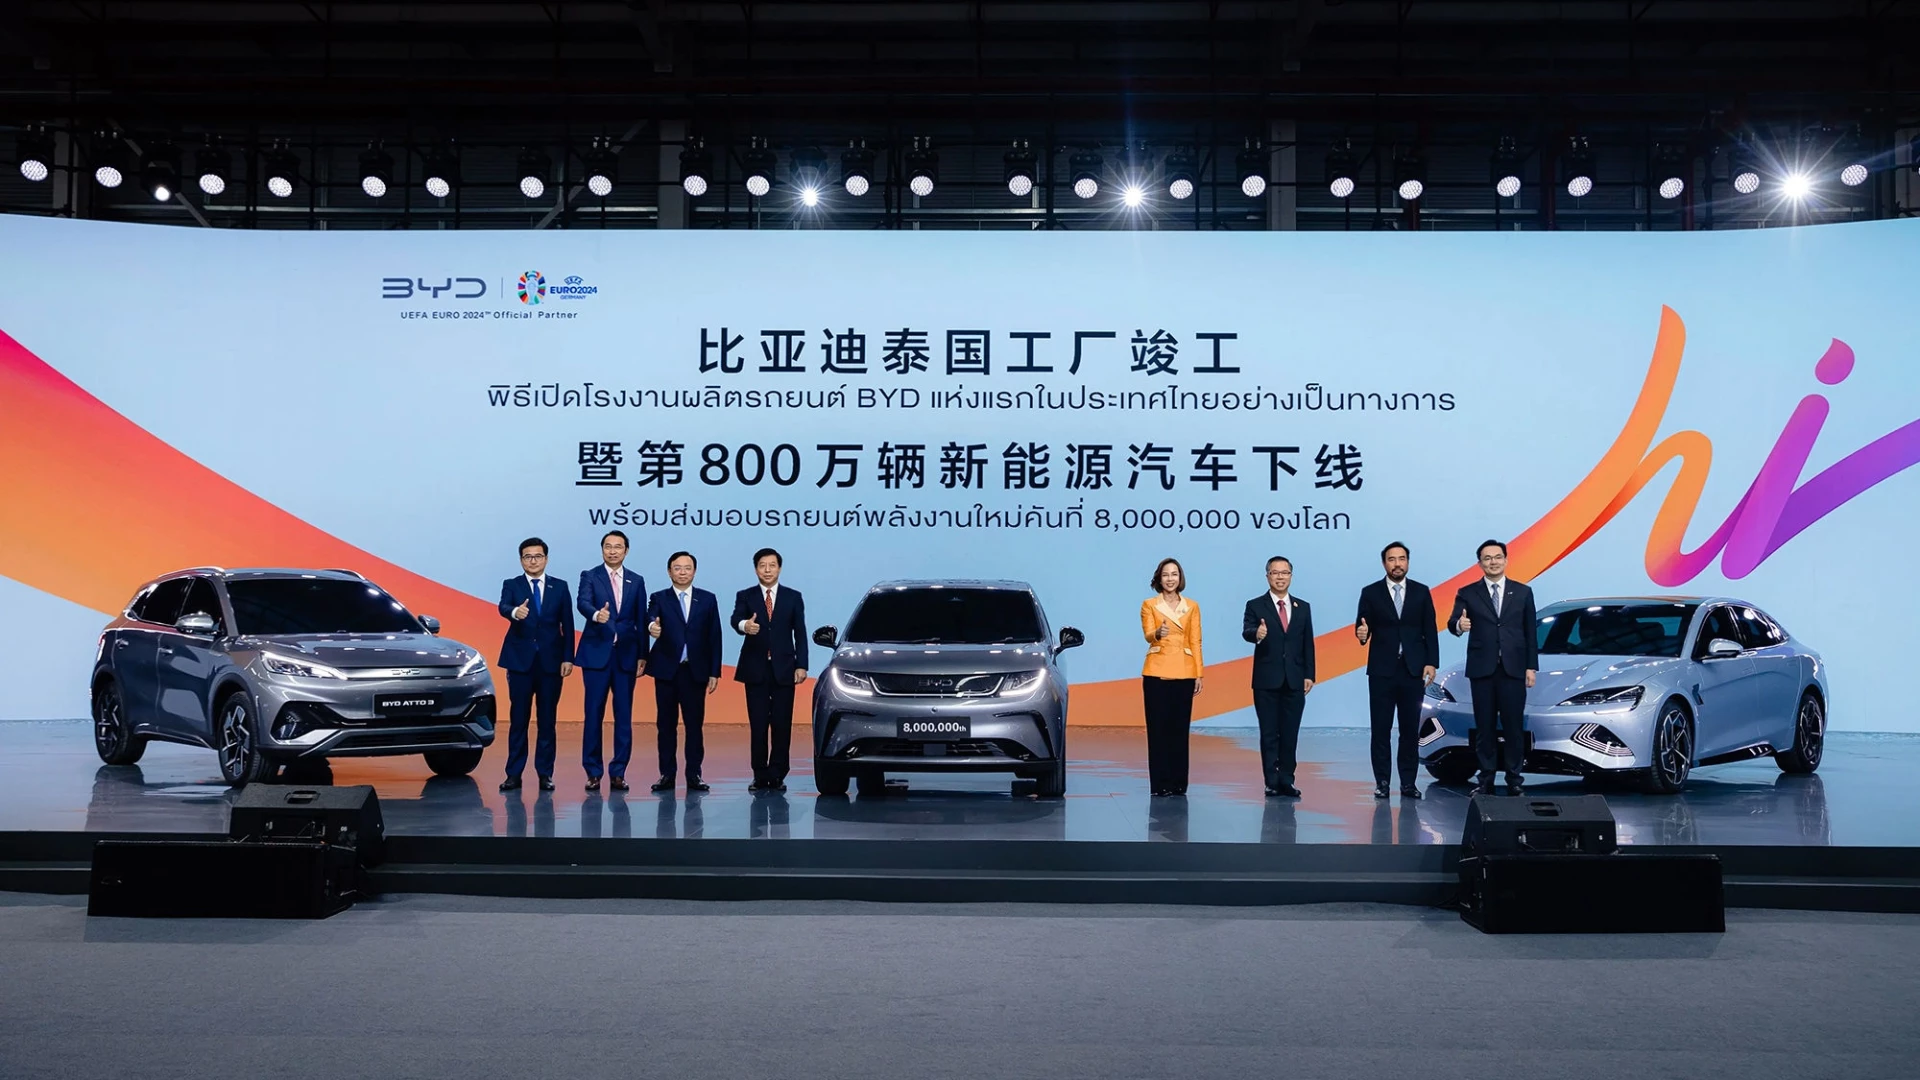
Áp lực xuất phát từ khoảng cách chi phí: sản xuất ô tô tại Thái Lan được cho là cao hơn 30–40% so với nhập xe từ Trung Quốc, khiến nhà sản xuất và nhà cung ứng địa phương khó cạnh tranh bằng giá. Sau khi thu hút khoảng tám nhà máy xe điện bằng các gói ưu đãi, Bangkok đang chuyển trọng tâm từ số lượng nhà máy sang chiều sâu của chuỗi cung ứng. Chính sách vì thế vừa bảo vệ ngành sản xuất, vừa buộc các hãng nhập khẩu phải chứng minh cam kết đầu tư thực chất.
Giá xe nhập khẩu chịu sức ép, người mua có thể đổi lựa chọn
Thuế cao hơn có thể truyền thẳng vào giá bán lẻ. Ước tính được nêu trong nguồn cho rằng giá xe điện nhập khẩu nguyên chiếc có thể tăng tối đa 10%. Với người mua phổ thông, điều đó có thể khiến một mẫu xe vốn cạnh tranh về giá mất lợi thế trước xe lắp ráp trong nước. Mức thuế ưu đãi 2% dành cho xe sản xuất, lắp ráp tại Thái Lan nếu đáp ứng điều kiện tạo ra khoảng cách lớn so với mức 35% của xe nguyên chiếc nhập khẩu.
Hệ quả không nhất thiết là mọi hãng đều tăng giá như nhau. Những doanh nghiệp có nhà máy và mạng lưới cung ứng tại chỗ sẽ có thêm dư địa giữ giá hoặc bảo vệ biên lợi nhuận; hãng chỉ dựa vào nhập khẩu phải cân nhắc giảm lợi nhuận, điều chỉnh danh mục xe hoặc đầu tư lắp ráp. Người tiêu dùng có thể được lợi nếu cạnh tranh giữa các mẫu xe sản xuất tại chỗ tăng lên, nhưng lựa chọn xe nhập nguyên chiếc có nguy cơ đắt hơn. Đây là cái giá Bangkok sẵn sàng chấp nhận để đổi lấy sản xuất và việc làm trong nước.
Nội địa hóa phải hiện diện trong linh kiện, không chỉ ở khâu lắp ráp
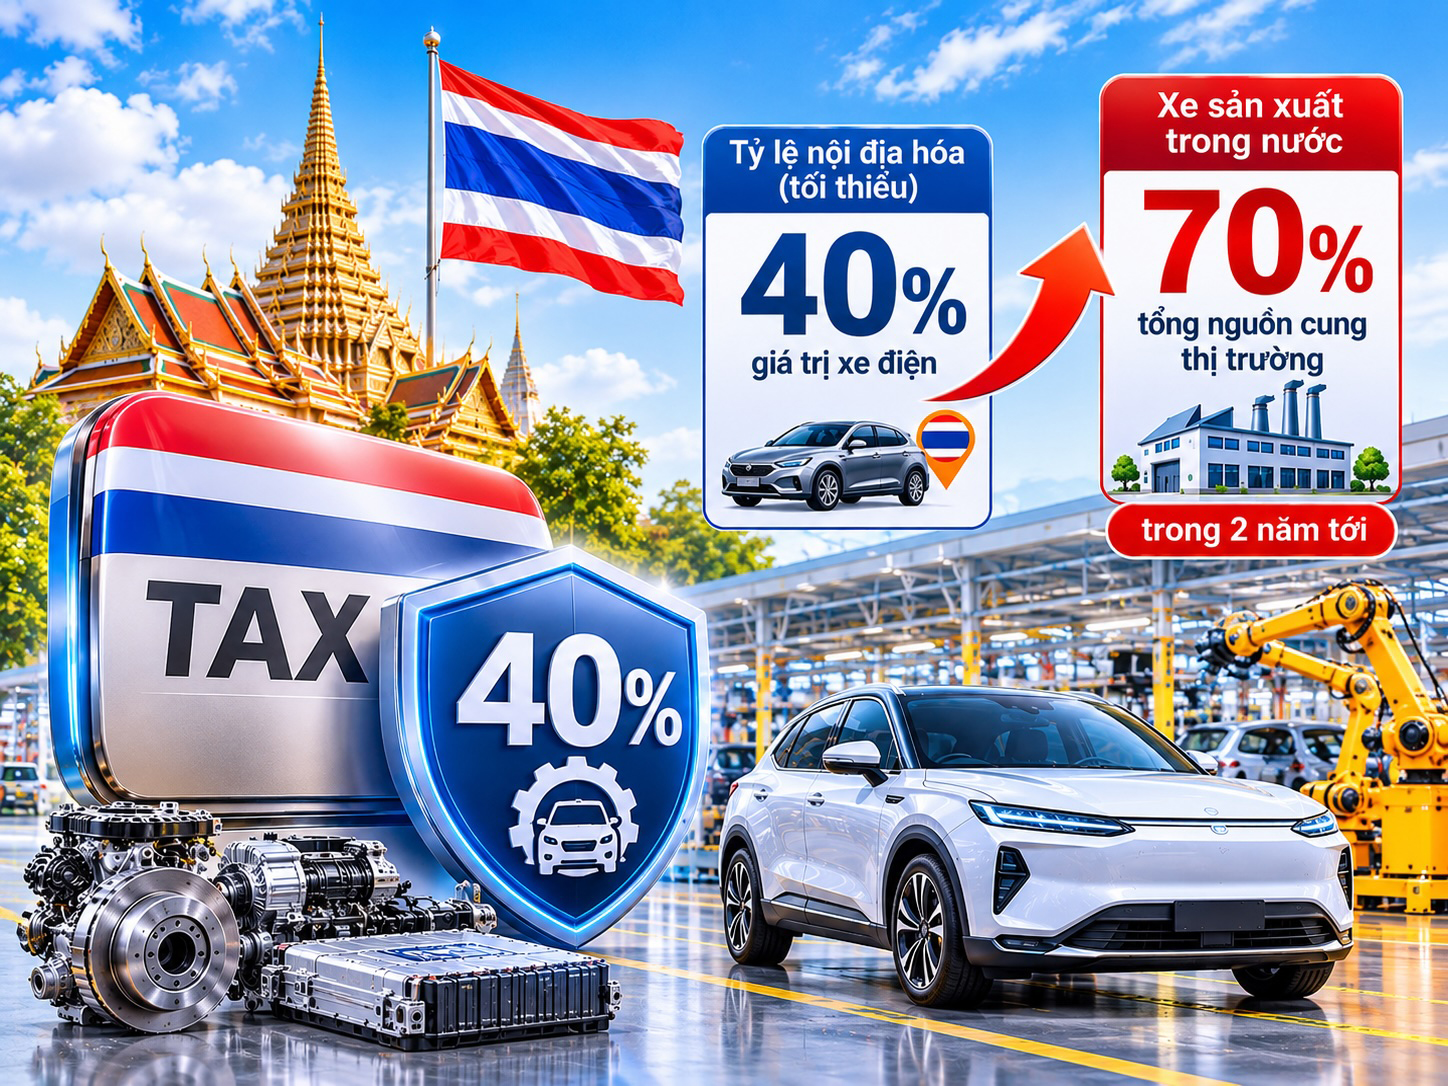
Thái Lan đang chuyển từ cách khuyến khích lắp ráp sang yêu cầu giá trị sản xuất thực sự trong nước. Theo định hướng chính sách được nêu, khoảng 40% giá trị xe bán ra cần đến từ bộ phận và linh kiện sản xuất tại Thái Lan. Danh mục nội địa hóa chạm đến ghế, dây điện, đèn, vành, hệ thống phanh và lái, nội thất, ngoại thất cùng kính gương. Điều này khiến nội địa hóa xe điện trở thành bài toán về năng lực nhà cung ứng, không phải chỉ là dựng dây chuyền cuối cùng.
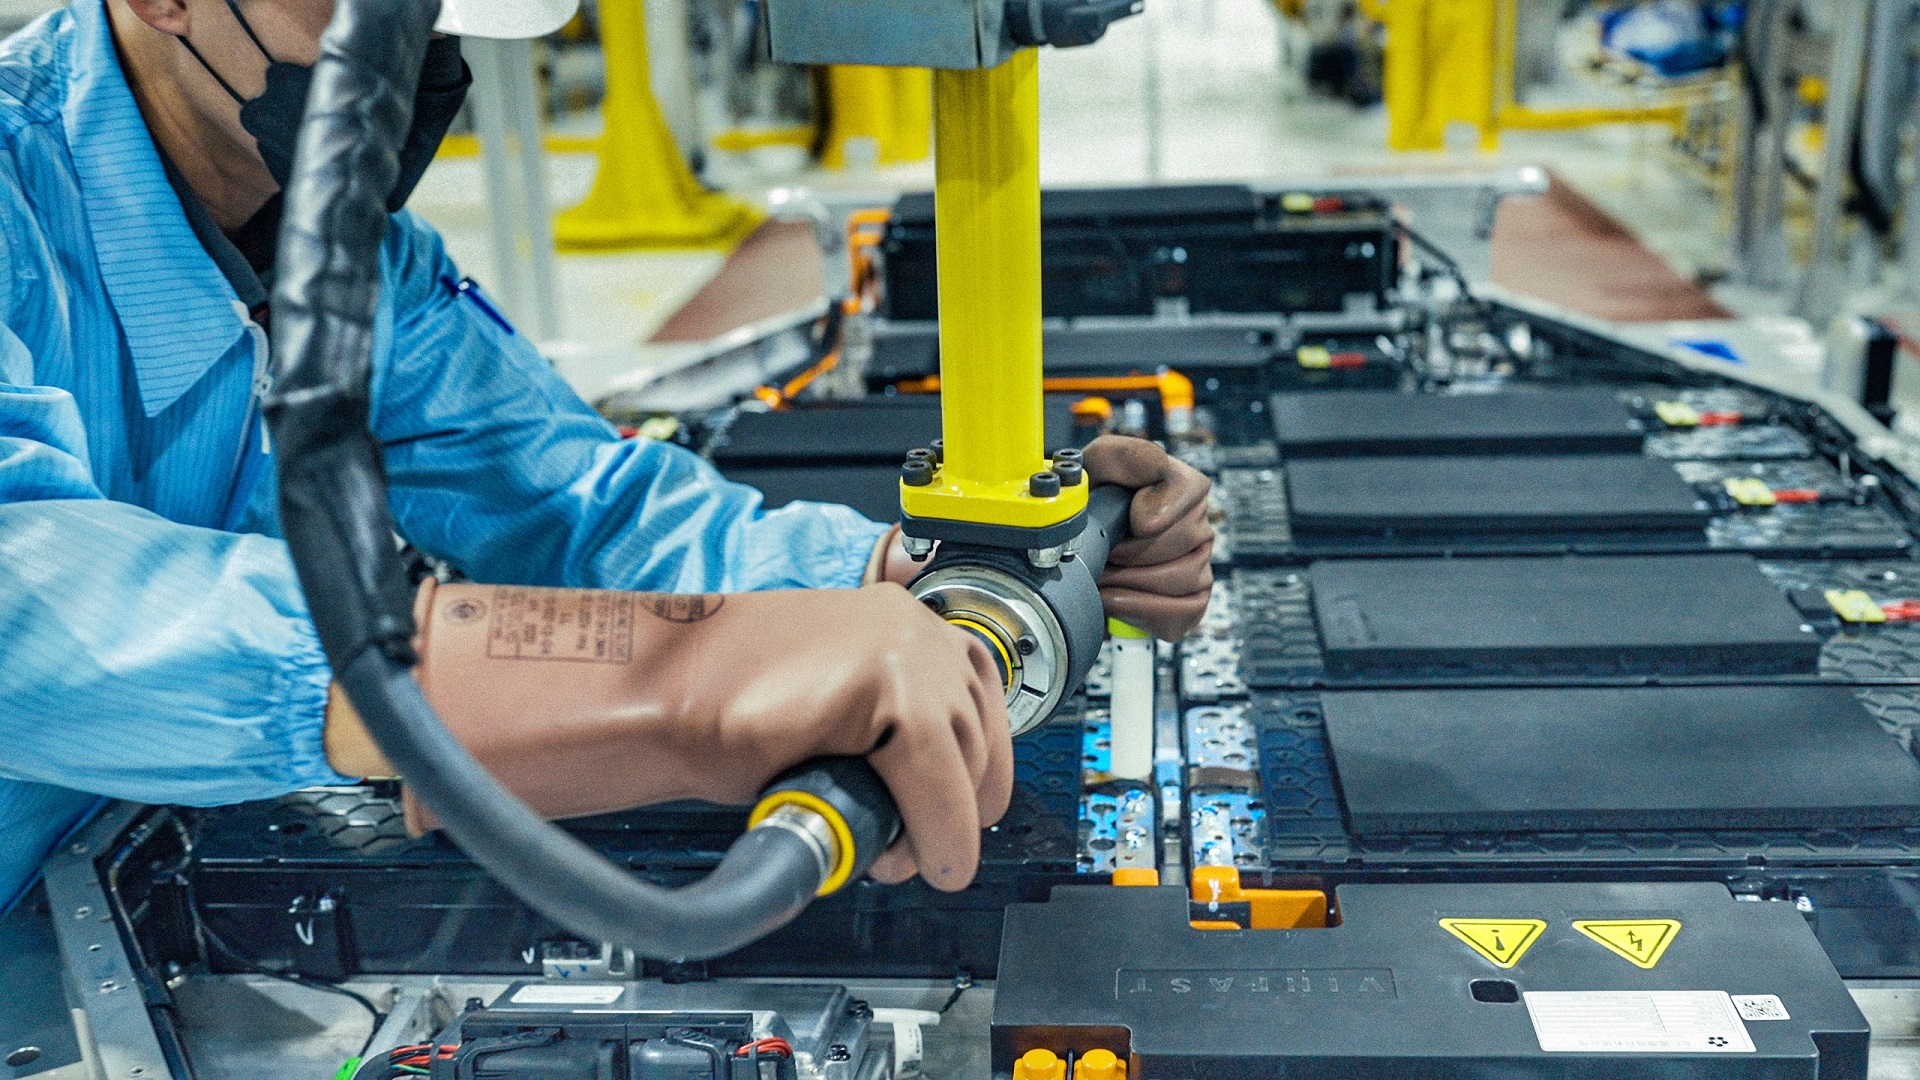
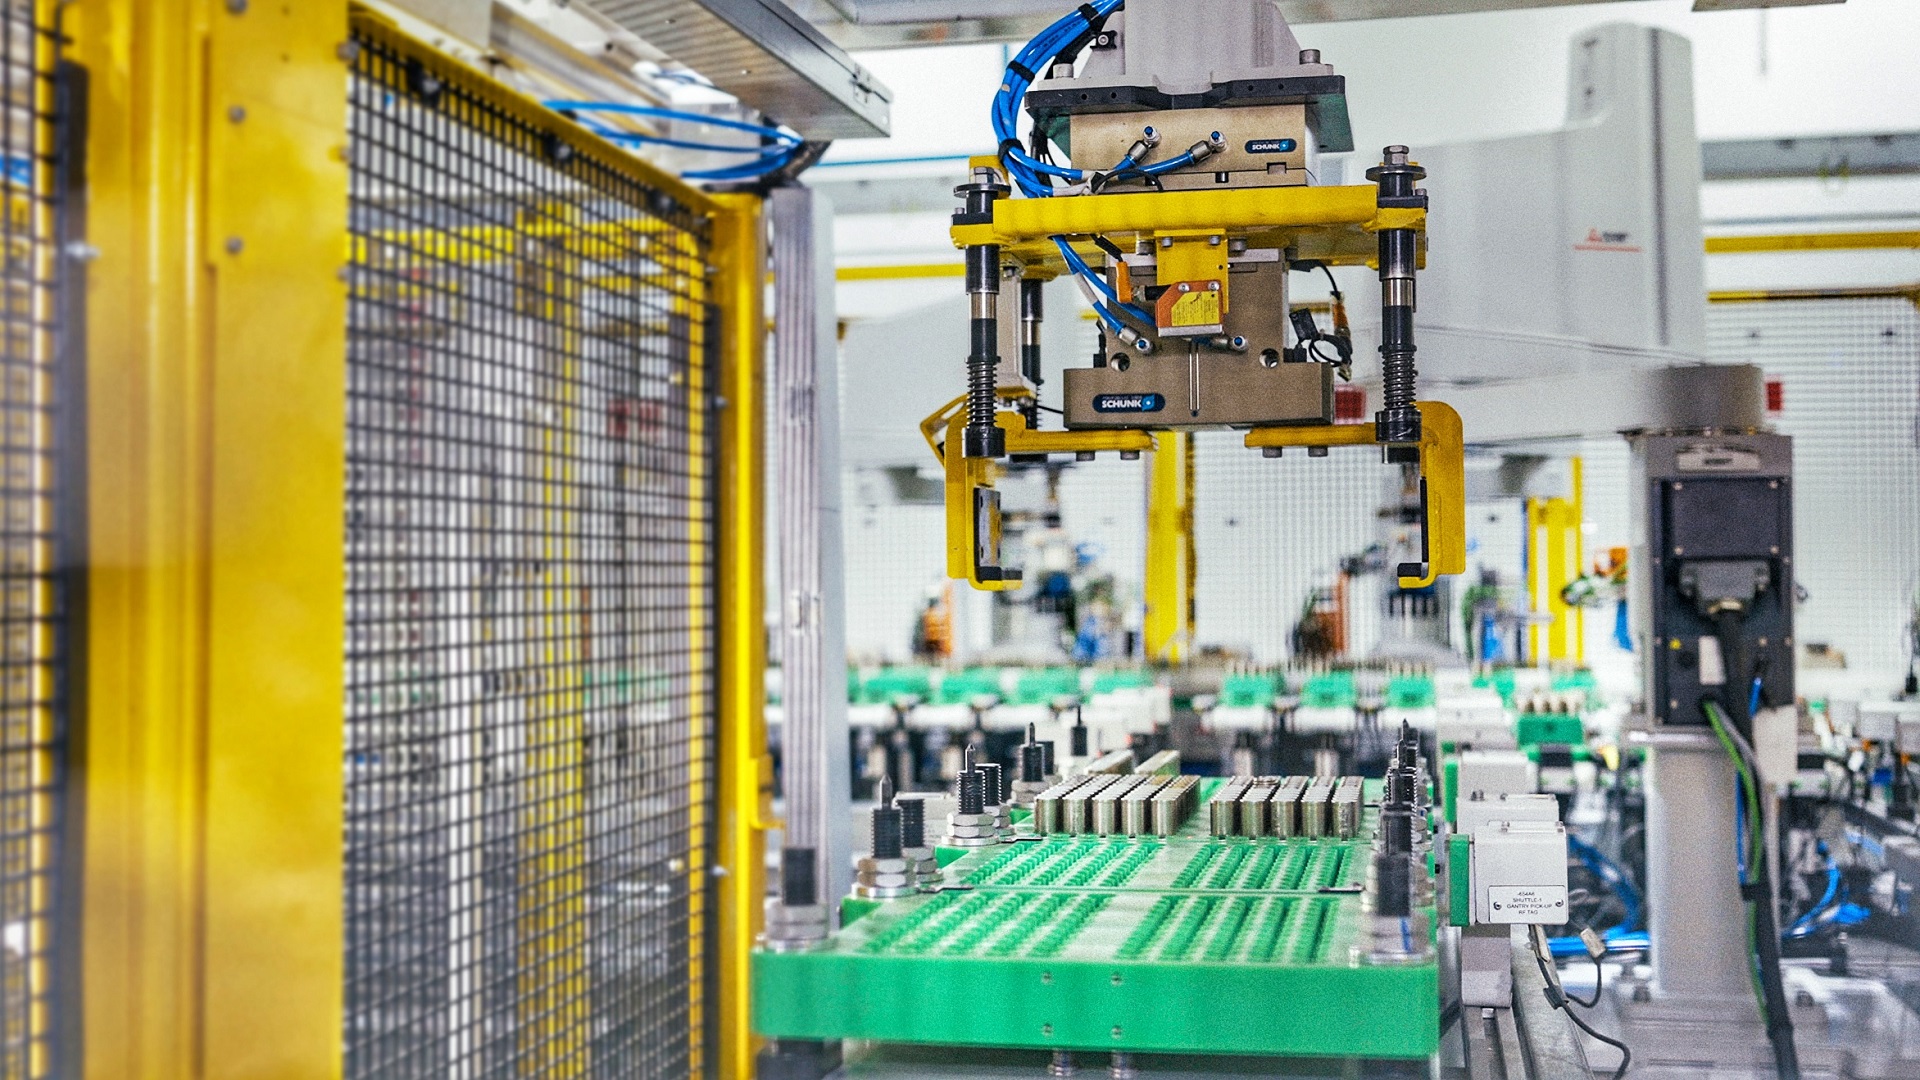
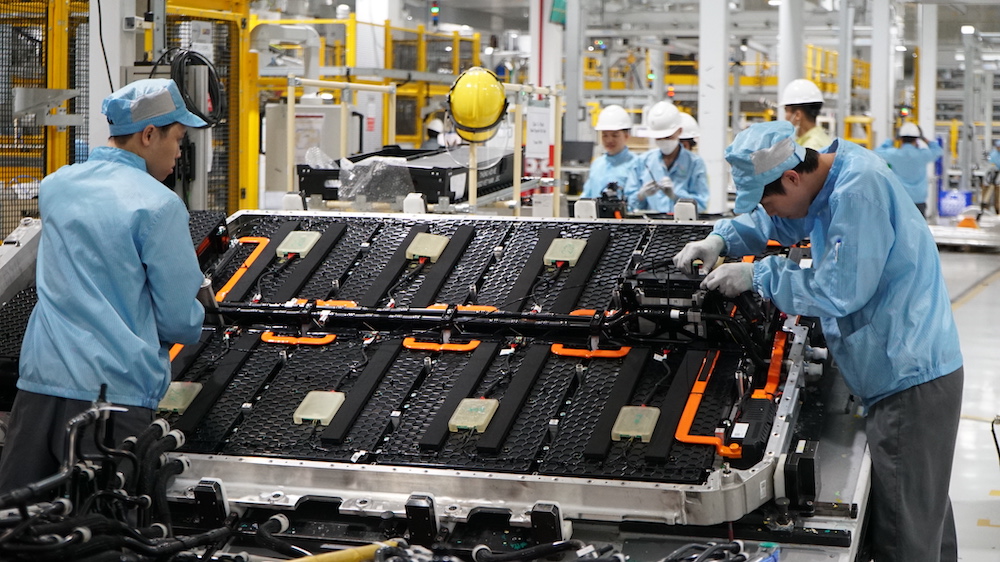
Pin là mắt xích quyết định nhưng khó thay thế nhanh: pin chiếm phần lớn giá trị xe, trong khi nhiều cơ sở tại Thái Lan vẫn tập trung lắp ráp bộ pin, còn cell pin và vật liệu điện cực là khoảng trống công nghệ, vốn và nguồn cung. Vì vậy, ưu đãi thuế gắn với linh kiện sản xuất thực tế sẽ thúc đẩy đầu tư từ cell và mô-tơ đến khung gầm, đồng thời làm tăng yêu cầu kiểm chứng nguồn gốc linh kiện. Hãng xe nào chỉ hoàn thiện khâu lắp ráp có thể không đủ lợi thế để hưởng mức thuế thuận lợi lâu dài.
Nhà cung ứng Việt Nam cần nâng năng lực và bám chuỗi khu vực
Thay đổi tại Thái Lan tạo sức ép cạnh tranh trực tiếp với doanh nghiệp pin và linh kiện Việt Nam. Xe đáp ứng quy tắc xuất xứ khu vực có thể được hưởng thuế nhập khẩu 0% khi giao thương trong ASEAN, khiến xe sản xuất tại Thái Lan có thêm lợi thế giá nếu đạt chuẩn hàm lượng khu vực. Trong khi đó, tỷ lệ nội địa hóa toàn ngành ô tô Việt Nam mới khoảng 20%; VinFast đạt khoảng 60% với xe điện sản xuất trong nước và đặt mục tiêu nâng lên 80–84% khi nhà máy pin hoàn thành. Khoảng cách này cho thấy năng lực nội địa không thể chỉ dựa vào một vài doanh nghiệp dẫn đầu.
Muốn tham gia chuỗi cung ứng tại Thái Lan, doanh nghiệp Việt có thể cần hiện diện sản xuất tại đó hoặc liên doanh với đối tác bản địa. Nhưng cơ hội không tự động chuyển thành đơn hàng: nhà cung cấp phải đáp ứng tiêu chuẩn chất lượng, quy mô, chi phí và truy xuất nguồn gốc mà hãng xe yêu cầu. Ưu tiên nên là những khâu có giá trị và năng lực tích lũy dài hạn như linh kiện pin, vật liệu và linh kiện cốt lõi, đồng thời mở rộng khả năng cung ứng xuyên biên giới. Nếu chậm nâng cấp, doanh nghiệp Việt có nguy cơ mất thị phần ngay trên sân nhà trước xe nhập khẩu có lợi thế chuỗi cung ứng khu vực.
Kết luận: lợi thế sẽ thuộc về hãng đầu tư sớm vào chuỗi cung ứng
Mốc thuế năm 2027 khiến mô hình chỉ nhập xe rồi bán ngày càng rủi ro, còn lộ trình thuế và tiêu chuẩn nội địa hóa tiếp tục siết trong những năm sau. Với hãng xe, lựa chọn không còn đơn giản là chấp nhận thuế hay tăng giá: họ phải cân đối sản lượng, đầu tư lắp ráp và mức độ sản xuất linh kiện tại chỗ. Với doanh nghiệp Việt, điều cần thiết là chuyển từ cung ứng từng bộ phận sang năng lực đáp ứng ổn định các tiêu chuẩn khu vực, đặc biệt ở pin và linh kiện có giá trị cao. Thuế có thể dựng hàng rào trước mắt, nhưng năng lực công nghiệp mới quyết định ai giữ được thị phần về lâu dài.