
Mức vay 8 triệu đồng/tháng là gì và vì sao quan trọng với sinh viên khó khăn?
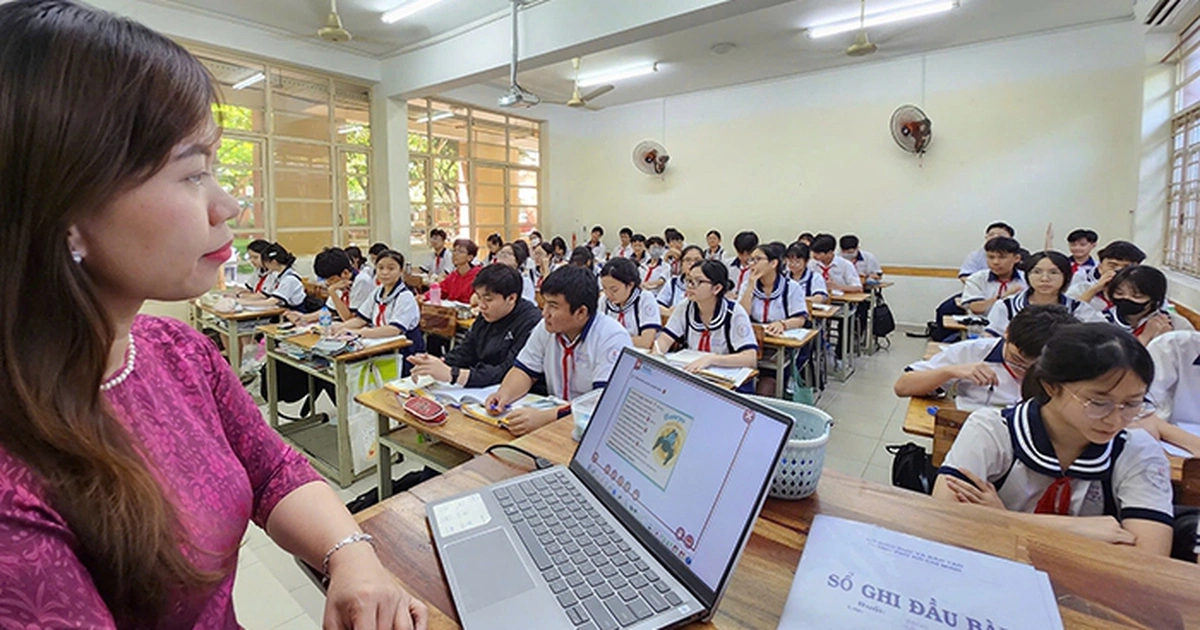
Mức vay học tập 8 triệu đồng/tháng là hạn mức cho vay dự kiến áp dụng trong chính sách tín dụng giáo dục, cho phép học sinh, sinh viên có hoàn cảnh khó khăn vay từ Ngân hàng Chính sách xã hội để chi trả chi phí học tập và sinh hoạt trong thời gian theo học các cơ sở giáo dục thuộc hệ thống giáo dục quốc dân. Việc Bộ Tài chính đề xuất nâng mức cho vay tối đa từ 4 triệu lên 8 triệu đồng mỗi tháng cho học sinh, sinh viên khó khăn thể hiện một quan điểm rõ ràng: nếu muốn người nghèo học được đại học, nhà nước phải chia sẻ rủi ro tài chính với họ chứ không thể để gia đình tự xoay xở. Đây không chỉ là con số gấp đôi trên giấy; đó là sự thừa nhận chi phí học tập và sinh hoạt hiện nay đã vượt xa mức hỗ trợ cũ, và nếu chính sách không theo kịp thực tế, cơ hội vào đại học của rất nhiều học sinh sẽ bị thu hẹp.
Chính sách tín dụng giáo dục mới: ai được vay, vay bằng cách nào?
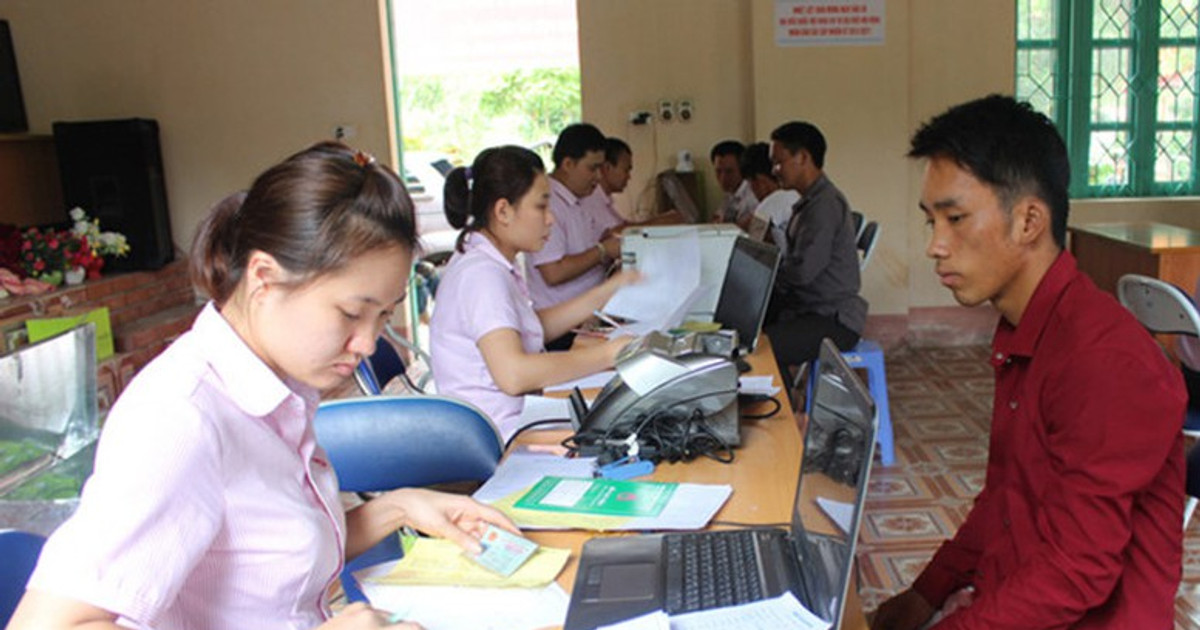
Theo dự thảo quyết định về chính sách tín dụng giáo dục, mức cho vay tối đa đề xuất là 8 triệu đồng/tháng cho mỗi học sinh, sinh viên, gấp đôi mức 4 triệu đồng/tháng hiện nay. Đối tượng áp dụng là người học tại các cơ sở giáo dục đại học hoặc tương đương, cao đẳng, trung cấp và giáo dục nghề nghiệp trong hệ thống giáo dục quốc dân. Tuy nhiên, đây không phải khoản vay đại trà cho tất cả; chỉ những trường hợp thực sự khó khăn mới được xem xét: không còn cha mẹ, cha mẹ mất khả năng lao động hoặc mất tích, thuộc hộ nghèo, cận nghèo, hộ có mức sống trung bình, hoặc gia đình gặp tai nạn, bệnh tật, thiên tai, hỏa hoạn, dịch bệnh trong thời gian theo học có xác nhận hằng năm của UBND cấp xã nơi cư trú."Mức lãi suất hiện hành là 6,24%/năm, bằng lãi suất cho vay đối với hộ nghèo trong từng thời kỳ". Khoản vay được Ngân hàng Chính sách xã hội thực hiện thông qua hộ gia đình; chỉ khi hộ gia đình không còn người đủ 18 tuổi, hoặc không có khả năng lao động, mất năng lực hành vi dân sự, người học mới được trực tiếp đứng tên vay. Đây là thiết kế bảo đảm tính an toàn tín dụng, nhưng cũng khiến sinh viên phải chủ động trao đổi sớm với gia đình, chính quyền địa phương để hoàn thiện hồ sơ.
Thời hạn trả nợ, lãi suất và rủi ro: không chỉ là "tiền miễn phí"
Điểm thường bị sinh viên bỏ qua khi nói về vay vốn học tập là nghĩa vụ trả nợ sau khi tốt nghiệp. Theo dự thảo, thời hạn cho vay được tính từ ngày nhận giải ngân đầu tiên đến ngày hoàn thành nghĩa vụ trả nợ gốc và lãi theo hợp đồng; sau 12 tháng kể từ khi kết thúc khóa học, căn cứ theo ngày ghi trên bằng tốt nghiệp, người vay phải bắt đầu trả nợ gốc và lãi. Người vay có quyền trả nợ trước hạn mà không bị phạt, nhưng nếu để nợ quá hạn, lãi suất bị đẩy lên 130% lãi suất cho vay. Nghĩa là, mức vay 8 triệu đồng/tháng tạo thêm biên độ tài chính trong những năm trên giảng đường, song đồng thời đặt ra trách nhiệm xây dựng kế hoạch trả nợ nghiêm túc: chọn ngành học có triển vọng việc làm, cân nhắc thêm các nguồn hỗ trợ khác như học bổng hoặc vay vốn học tập từ trường đại học để không vay quá nhu cầu thực tế. Đối với chương trình tín dụng cho người học ngành khoa học, công nghệ, kỹ thuật và toán theo Quyết định 29/2025, lãi suất thậm chí chỉ là 4,8%/năm, nhưng yêu cầu xét theo kết quả học tập, cho thấy nhà nước muốn ưu tiên người học có năng lực và cam kết với ngành.
Ngoài nguồn vay từ Nhà nước: sinh viên nên tận dụng gì ở các trường đại học?
Vay vốn học tập từ chính sách tín dụng giáo dục là trụ cột, nhưng với mức chi phí học tập ngày càng cao, chỉ dựa vào một nguồn là không đủ an toàn. Nhiều trường đại học đã chủ động mở các chương trình hỗ trợ sinh viên khó khăn thông qua quỹ phát triển, chương trình bảo lãnh vay, tín dụng học tập hoặc cho mượn tiền đóng học phí với lãi suất 0%. Các mô hình này có điểm chung: linh hoạt hơn, điều kiện vay gắn với kết quả học tập, rèn luyện, và thường không cần thế chấp; mức vay có thể lên tới toàn bộ học phí một học kỳ hoặc hàng chục triệu đồng mỗi năm."Bên cạnh các học bổng, một số trường ĐH triển khai các chính sách hỗ trợ sinh viên vay vốn học tập trang trải học phí và sinh hoạt phí". Điều này có nghĩa, nếu sinh viên chịu khó tìm hiểu kỹ website, phòng công tác sinh viên của trường, kết hợp vay học tập 8 triệu đồng/tháng từ Ngân hàng Chính sách xã hội với các gói tín dụng nội bộ của trường, thì gánh nặng chi trả học phí, tiền nhà, ăn ở sẽ được chia nhỏ và kiểm soát tốt hơn.
Chuẩn bị gì cho năm học mới để vay đúng, vay đủ và không mắc kẹt?
Trong bối cảnh mức vay 8 triệu đồng/tháng đang được đề xuất, học sinh lớp 12 và tân sinh viên có hoàn cảnh khó khăn không nên chờ đến lúc thiếu tiền mới hỏi về vay vốn học tập. Trước thềm năm học mới, mỗi gia đình cần ngồi lại tính toán: tổng học phí dự kiến sau khi trừ học bổng, chi phí sinh hoạt tối thiểu, khả năng hỗ trợ của người thân, rồi từ đó xác định mức vay hợp lý, tránh tâm lý "vay tối đa cho chắc" vì khoản nợ sau tốt nghiệp sẽ kéo dài nhiều năm. Việc chuẩn bị hồ sơ xác nhận hộ nghèo, cận nghèo, mức sống trung bình, hoặc hoàn cảnh khó khăn do tai nạn, bệnh tật, thiên tai… cũng phải bắt đầu từ cấp xã, phường nơi cư trú, thay vì sát ngày nhập học mới xin giấy tờ. Khi kết hợp hiểu rõ chính sách tín dụng giáo dục của Nhà nước, các chương trình hỗ trợ sinh viên khó khăn tại trường, và một kế hoạch nghề nghiệp sau tốt nghiệp, mức vay 8 triệu đồng/tháng trở thành bệ đỡ để bạn đi học, không phải chiếc neo trói chân trong tương lai.