
Thời tiết đang biến thặng dư thành nguy cơ thiếu hụt
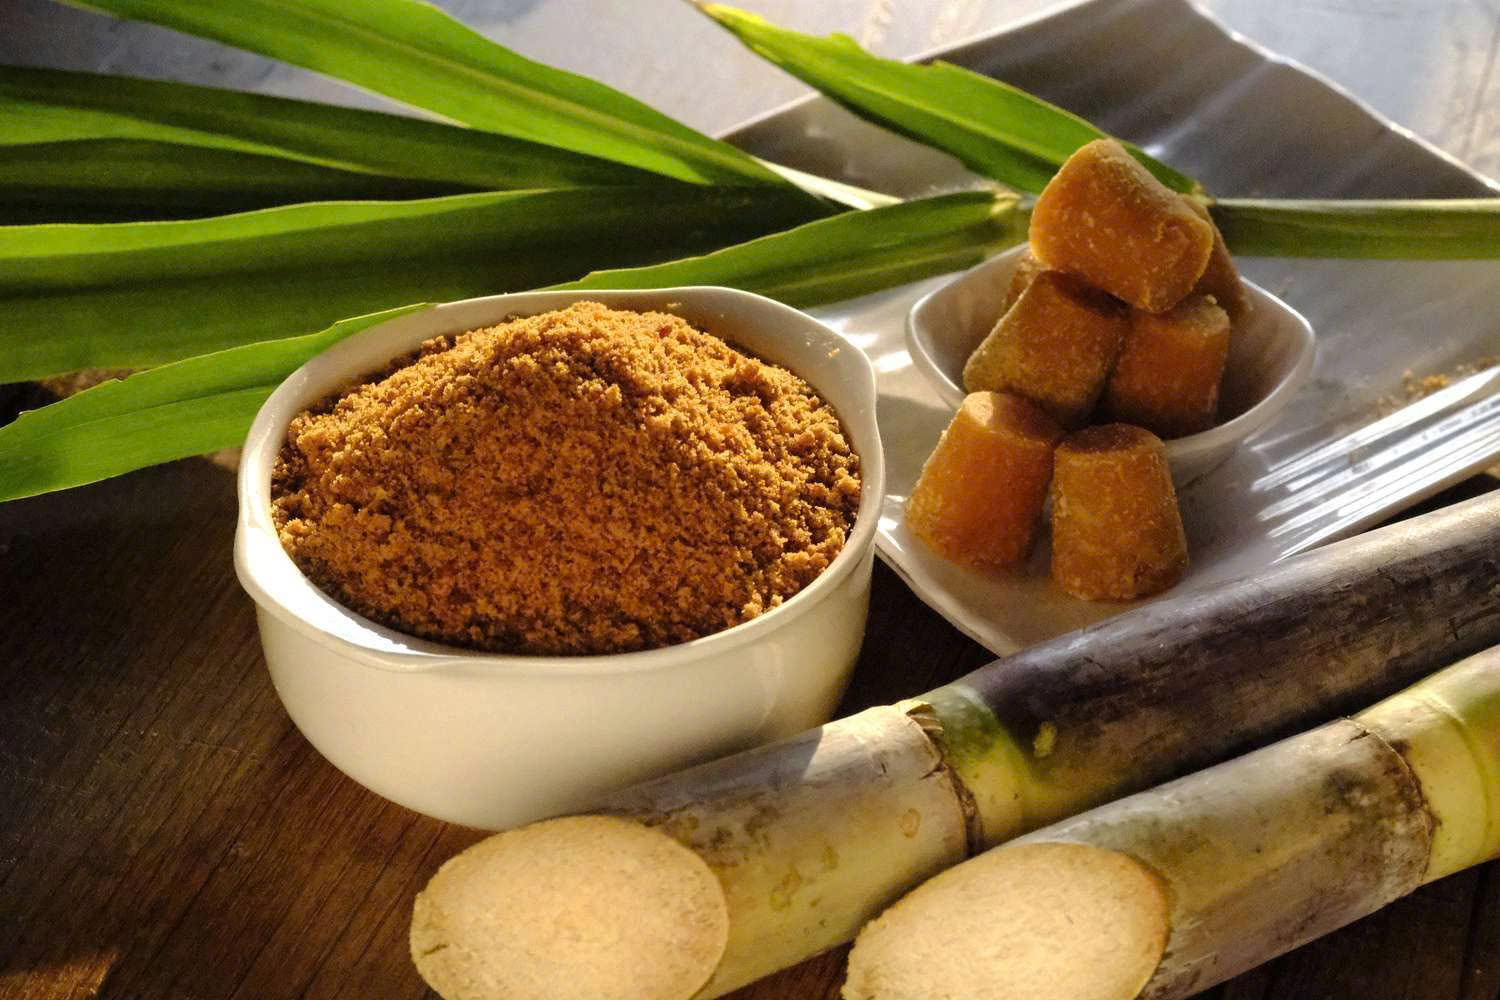
Thị trường đường toàn cầu là mạng lưới sản xuất, tiêu thụ và giao dịch đường chịu ảnh hưởng trực tiếp từ sản lượng mía, củ cải đường và điều kiện thời tiết tại các vùng canh tác lớn. Hiện El Niño đang đẩy cán cân này theo hướng bất lợi: các dự báo mới cho thấy thị trường có thể chuyển từ thặng dư sang thâm hụt, thay vì chỉ trải qua một đợt tăng giá nhất thời. Green Pool Commodities nâng ước tính thâm hụt toàn cầu lên 6,28 triệu tấn, thêm 3 triệu tấn so với dự báo trước đó; S&P Global Energy CERA cũng chuyển dự báo niên vụ 2025/26 từ thặng dư 1,36 triệu tấn sang thâm hụt 540.000 tấn. Các con số khác nhau do tổ chức và cách tính khác nhau, nhưng cùng chỉ về một hướng: dư địa nguồn cung đang mỏng đi.
El Niño không gây ra một cú sốc giống nhau ở mọi nơi, nhưng các tác động cộng dồn tại Brazil, Ấn Độ và Liên minh châu Âu (EU) khiến rủi ro lớn hơn. Mưa lớn làm gián đoạn thu hoạch ở Brazil, thiếu nước tưới gây sức ép lên mía tại Ấn Độ, còn nắng nóng và khô hạn làm giảm triển vọng củ cải đường ở EU. Vì vậy, giá đường thế giới tăng mạnh trong tháng 10/2026 phản ánh nỗi lo về lượng hàng có thể sản xuất và đưa ra thị trường, chứ không chỉ là phản ứng nhất thời của giới giao dịch.
Brazil và Ấn Độ là những mắt xích rủi ro nhất
Brazil là tâm điểm trước mắt vì mưa kéo dài tại vùng Trung-Nam làm chậm thu hoạch và ép mía, đồng thời khiến lượng đường sẵn sàng xuất khẩu trở thành dấu hỏi. Trong nửa đầu tháng 9, sản lượng đường khu vực này giảm 41,6% so với cùng kỳ; xuất khẩu đường của Brazil trong chín tháng giảm 11,8%. Khi tiến độ chế biến hụt nhịp, ngay cả tổng sản lượng cả vụ cũng chưa nói hết mức độ căng thẳng của nguồn cung giao ngay. Một phần mía còn được dùng để sản xuất ethanol, tạo thêm cạnh tranh nguyên liệu giữa nhiên liệu sinh học và đường.
Ở Ấn Độ, tồn kho chuyển tiếp dự kiến chỉ còn khoảng 3,5–3,6 triệu tấn, thấp nhất trong hơn một thập kỷ; Maharashtra đã hạ dự báo sản lượng từ 10,3 xuống 9 triệu tấn. Việc cho phép ép mía sớm có thể giúp bù nguồn cung nội địa, nhưng mía chưa đạt độ đường tối ưu và làm thất thoát sản lượng ước tính 300.000–400.000 tấn. EU cũng không đứng ngoài áp lực: Green Pool hạ dự báo sản lượng xuống 12,44 triệu tấn sau mùa hè nóng, khô. Khi ba vùng sản xuất lớn cùng suy yếu, rủi ro đối với sản lượng và xuất khẩu không còn là vấn đề riêng của một quốc gia.
Đà tăng giá phản ánh rủi ro, chưa xác nhận thiếu đường
Diễn biến giao dịch cho thấy thị trường đã định giá lại nguy cơ nguồn cung. Trong nửa đầu tháng 10, hợp đồng đường thô số 11 tại New York và đường trắng tại London có chuỗi tăng kéo dài 7–8 phiên; đến phiên 19/10, đường trắng tăng hơn 13% và đường thô tăng 37% so với đầu quý III. Đây là cú đảo chiều đáng chú ý sau giai đoạn giá chịu sức ép trong phần lớn quý III. Tuy nhiên, giá tăng chưa đồng nghĩa người mua vật chất đang thiếu hàng: lực mua hợp đồng tương lai của các quỹ góp phần thúc đẩy đà tăng, trong khi nhu cầu giao dịch thực tế vẫn được mô tả là trầm lắng.
Bởi vậy, nên nhìn đợt tăng như một tín hiệu cảnh báo, không phải bằng chứng cuối cùng rằng khủng hoảng nguồn cung đã xảy ra. Tổ chức Đường Quốc tế dự báo thị trường có thể chuyển từ thặng dư khoảng 1,1 triệu tấn trong niên vụ 2025–2026 sang thâm hụt khoảng 200.000 tấn trong niên vụ 2026–2027. Mức dự báo này nhỏ hơn nhiều so với các ước tính thâm hụt khác, cho thấy triển vọng còn phụ thuộc vào phương pháp và dữ liệu từng tổ chức. Dù vậy, việc các dự báo cùng nghiêng khỏi trạng thái dư cung đủ để khiến giá nhạy cảm hơn trước mọi tin xấu về mùa vụ.
Nguồn cung trong nước tạo vùng đệm, nhưng không miễn nhiễm
Việt Nam hiện khác với thị trường quốc tế ở điểm nguồn cung vẫn tương đối dồi dào và cơ bản đáp ứng nhu cầu. Vì thế, giá trong nước được dự báo tương đối ổn định, có thể phục hồi nhẹ nhưng khó tăng mạnh nếu sức mua không cải thiện đáng kể. Giá quốc tế cao hơn có thể nâng mặt bằng tham chiếu và hỗ trợ nhà máy đường, song đây không phải yếu tố duy nhất quyết định giao dịch trong nước. Đường nhập khẩu, các nguồn cung khác và siro ngô hàm lượng fructose cao vẫn tạo sức ép cạnh tranh. Nói cách khác, biến động toàn cầu chưa tự động chuyển thành thiếu hụt hoặc tăng giá tương ứng tại Việt Nam.
Điều cần theo dõi trong những tháng tới là tiến độ thu hoạch, ép mía và xuất khẩu của Brazil, sản lượng thực tế tại Ấn Độ, cùng diễn biến thời tiết ở các vùng trồng lớn. El Niño được dự báo có thể kéo dài đến quý I/2027, nên rủi ro chưa khép lại; nhưng phản ứng của giá cũng sẽ phụ thuộc vào việc hàng hóa có thực sự ra thị trường hay không. Kết luận đáng chú ý không phải là khẳng định đường chắc chắn sẽ thiếu, mà là cán cân cung cầu toàn cầu đã trở nên mong manh hơn. Thị trường Việt Nam có vùng đệm trước mắt, còn triển vọng thế giới phụ thuộc vào mùa vụ và dòng xuất khẩu.