
POS hợp pháp, giao dịch giả mới là vấn đề
Giao dịch khống POS là việc dùng máy thanh toán thẻ để ghi nhận một giao dịch mua bán không có hàng hóa hoặc dịch vụ thực tế, rồi chuyển lại tiền cho chủ thẻ sau khi trừ phí. Bản thân máy POS không bất hợp pháp: ngân hàng cấp thiết bị cho cửa hàng, doanh nghiệp để khách thanh toán khi mua hàng hóa, dịch vụ; ranh giới bị vượt qua khi không có giao dịch mua bán thật nhưng hệ thống vẫn ghi nhận như thanh toán hợp lệ.
Vụ việc ở Bắc Ninh cho thấy rủi ro không nằm ở chiếc máy, mà ở cách người ta dựng lên vỏ bọc thương mại để biến thanh toán thành đường vòng rút tiền. Nhu cầu tiền mặt nhanh, xoay vòng khoản nợ đến hạn và né thủ tục, hạn mức hoặc chi phí rút tiền theo quy định của ngân hàng khiến một bộ phận người dân tìm đến dịch vụ này. Nhu cầu ấy có thể giải thích sức hút, nhưng không biến giao dịch giả thành mua bán hợp pháp.
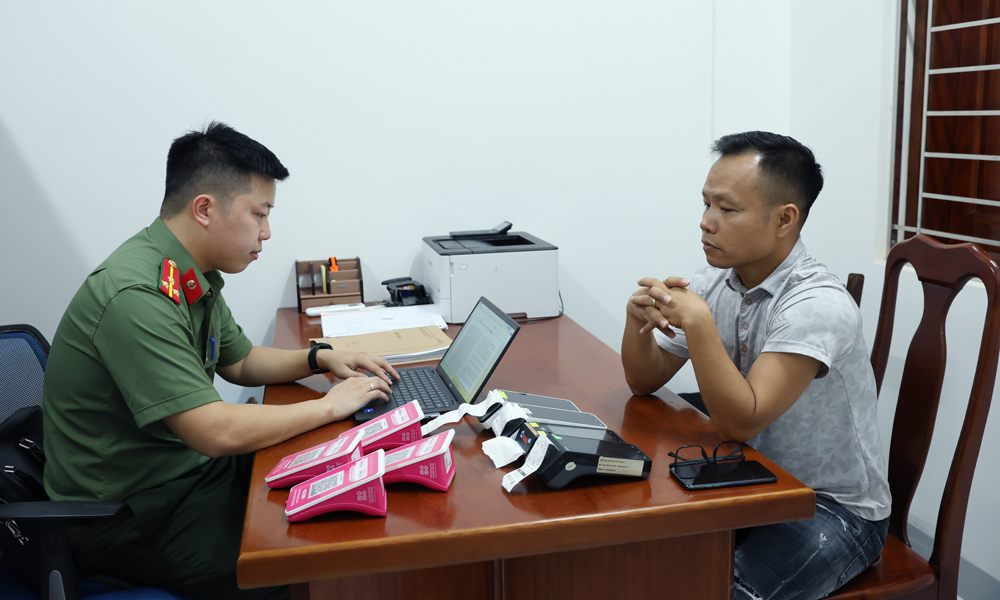
Thu gom máy, dựng cửa hàng ma, thu phí qua mỗi lần quẹt
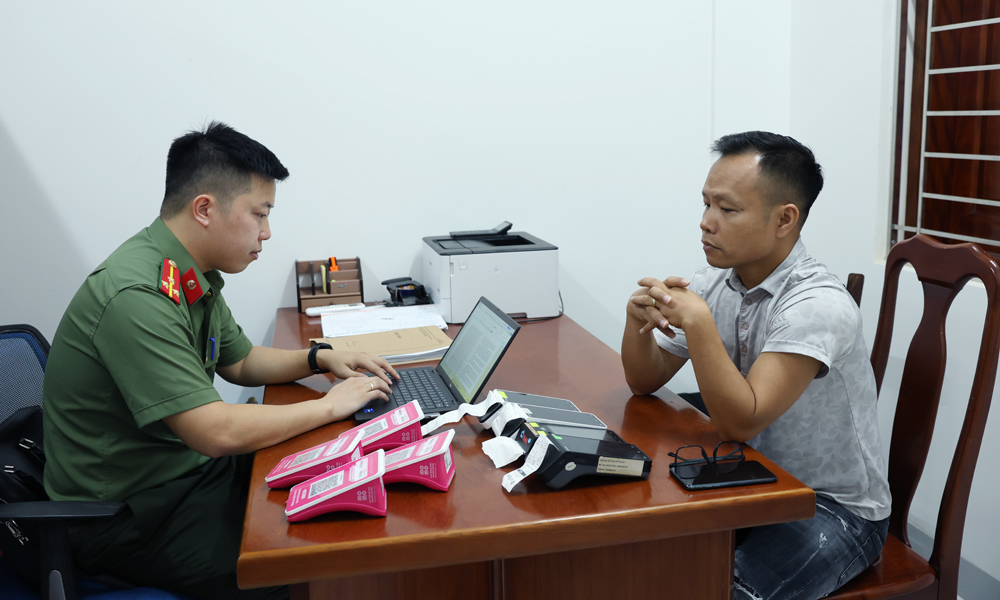
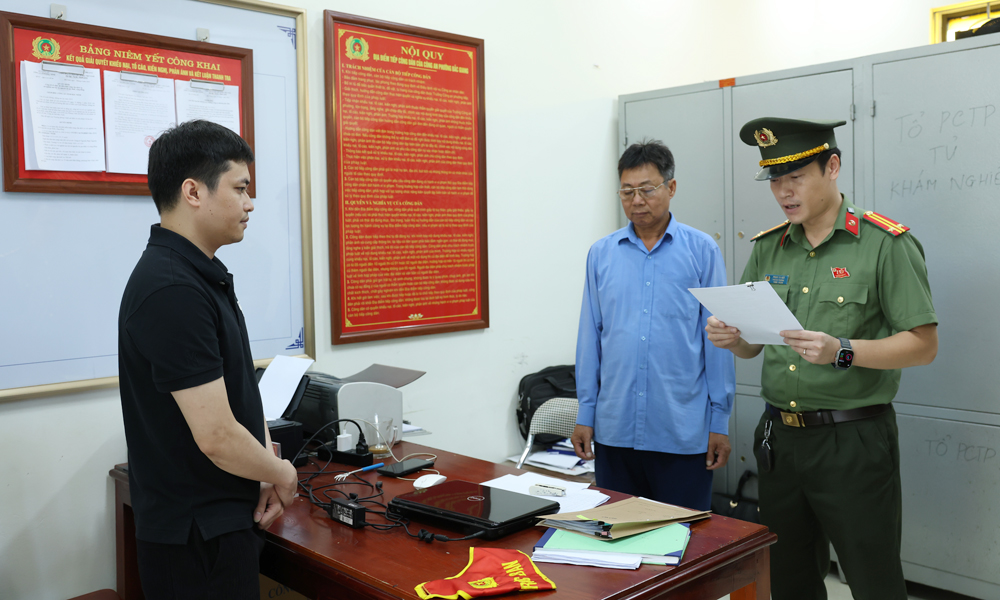
Ngày 20/10, Cơ quan An ninh điều tra Công an thành phố Bắc Ninh khởi tố bị can, bắt tạm giam Quản Đức Cường, sinh năm 1980, và Trần Văn Hiển, sinh năm 1993, để điều tra về hành vi sử dụng mạng máy tính, mạng viễn thông, phương tiện điện tử thực hiện hành vi chiếm đoạt tài sản. Cách vận hành được mô tả cho thấy quy mô không chỉ dừng ở một điểm quẹt thẻ: Cường thu gom máy đăng ký tại nhiều ngân hàng, tổ chức rút tiền và đáo hạn thẻ, đồng thời cho người khác thuê lại.
Theo tài liệu điều tra, từ năm 2022, Cường thuê nhà để tổ chức hoạt động; khách không mua hàng nhưng đưa thẻ quẹt POS, rồi nhận lại tiền mặt sau khi bị trừ phí 1,55–1,8% giá trị giao dịch. Hiển thuê tổng cộng 66 máy POS từ năm 2024, cho thuê lại 57 máy; mức phí thu của khách được nêu là 1,4–1,8%. Mô hình cửa hàng ma POS dựa vào hồ sơ và lượt quẹt trông giống thanh toán, trong khi hàng hóa không hề được mua bán.
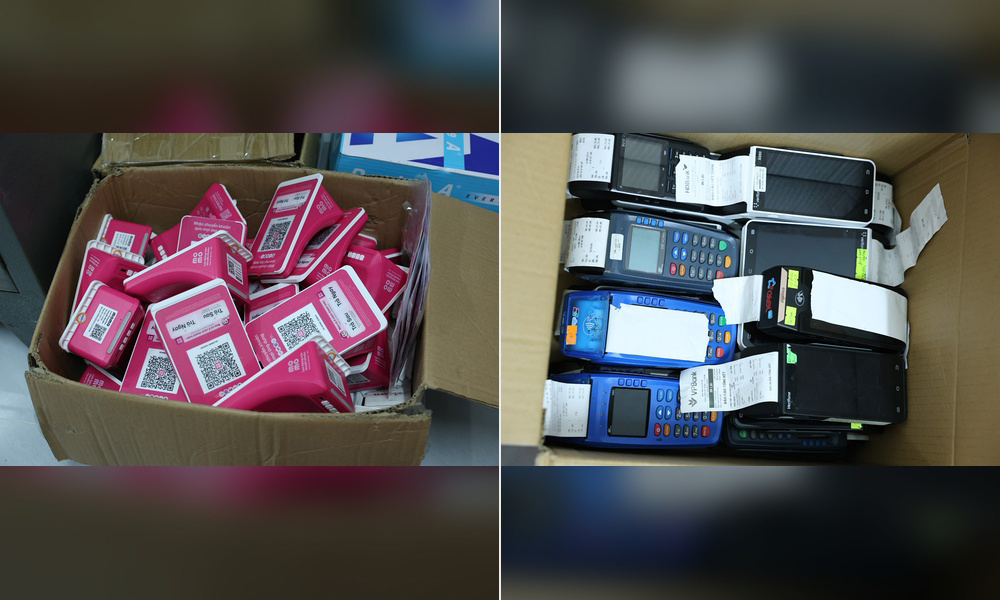
Đáo hạn thẻ bằng vòng tiền giả và cái giá người dùng có thể gánh
Với dịch vụ rút tiền, nhóm đối tượng tạo giao dịch mua hàng giả qua POS rồi chuyển tiền mặt cho khách, giữ lại phí. Với đáo hạn thẻ tín dụng, họ chuyển tiền để thanh toán dư nợ đến hạn; sau khi khoản nợ được tất toán, chủ thẻ lại quẹt thẻ qua POS cho một giao dịch không có thật để nhóm thu hồi số tiền đã ứng và lấy phí. Đây là một vòng quay dựa trên giao dịch giả, không phải cách thanh toán hàng hóa hợp pháp.
Cơ quan chức năng cho biết hoạt động này có thể khiến ngân hàng thiệt hại từ 1,2–2,6% giá trị số tiền rút do không thu được phí, lãi theo cơ chế rút tiền thông thường. Người dùng dịch vụ cũng có thể chịu chi phí cao, vướng tranh chấp giao dịch và đối mặt nguy cơ lộ thông tin thẻ. Đổi một khoản nợ đến hạn lấy giao dịch không minh bạch không xóa nghĩa vụ trả nợ; thay vào đó, nó mở thêm rủi ro về dữ liệu và trách nhiệm khi phát sinh sự cố.
Phân biệt mua hàng thật với máy POS trái phép
Một giao dịch POS đúng nghĩa gắn với việc khách thực sự mua hàng hóa hoặc dịch vụ từ đơn vị chấp nhận thẻ. Ngược lại, giao dịch khống POS xuất hiện khi không có món hàng hay dịch vụ nào nhưng thẻ vẫn bị quẹt để tạo chứng từ thanh toán, đổi lấy tiền mặt hoặc xoay vòng dư nợ. Thuê máy và lập cửa hàng ma là cách tạo vẻ ngoài của hoạt động kinh doanh; bản chất giao dịch vẫn không thay đổi.
Công an khuyến cáo người dân thận trọng với dịch vụ rút tiền, đáo hạn thẻ qua POS, không giao thẻ, cung cấp thông tin bảo mật hoặc tham gia tạo giao dịch mua bán khống. Cơ quan An ninh điều tra Công an thành phố Bắc Ninh đang củng cố chứng cứ, mở rộng điều tra, làm rõ vai trò của những người liên quan và các mắt xích cho thuê, sử dụng máy POS. Bài học rõ ràng: hãy dùng POS cho khoản thanh toán có hàng hóa hoặc dịch vụ thật, không dùng máy POS trái phép làm vỏ bọc cho tiền mặt.