
In 3D kim loại Trung Quốc: từ nhà máy Eplus3D đến cục diện mới của sản xuất cộng tính
In 3D kim loại Trung Quốc là sự phát triển đồng thời của các nhà máy quy mô lớn, các hệ thống máy in 3D kim loại năng suất cao và hệ sinh thái vật liệu, phần mềm, dịch vụ đi kèm, tạo nên một nền sản xuất cộng tính công nghiệp đủ sức cạnh tranh toàn cầu trong hàng không vũ trụ, quốc phòng và sản xuất chung. Sự kiện Eplus3D nhà máy Bắc Kinh đi vào hoạt động với công suất dự kiến hơn 300 máy in 3D kim loại lớn mỗi năm cho thấy Trung Quốc không còn chỉ là "công xưởng gia công", mà đang muốn trở thành nhà thiết kế và chủ động công nghệ ở tầng cao của sản xuất cộng tính. Và điều quan trọng là thị trường nội địa không hề hạ nhiệt: ngay giữa tháng 9, tốc độ giao dịch và mở rộng dự án vẫn tiếp tục tăng, trong khi nhiều khu vực khác mới bắt đầu phục hồi.
Nhà máy Eplus3D tại Bắc Kinh: tham vọng chuẩn hóa máy in 3D kim loại năng suất cao
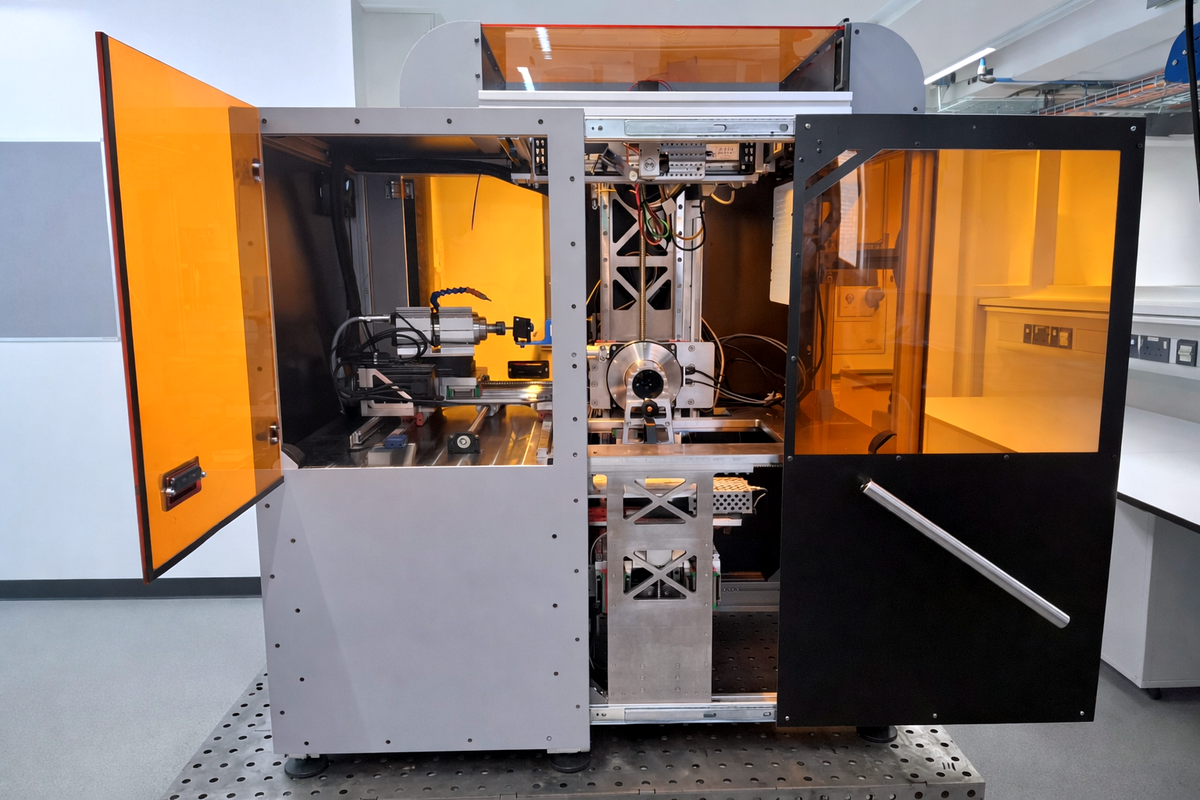
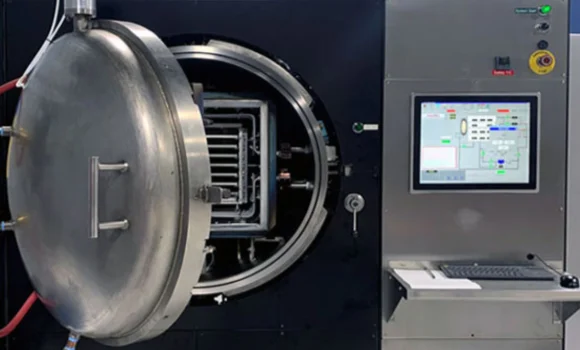
Việc Eplus3D vận hành nhà máy mới ở Bắc Kinh với khả năng sản xuất hơn 300 máy in 3D kim loại lớn mỗi năm không chỉ là một mốc công suất, mà là tuyên bố rõ ràng: Trung Quốc muốn thống trị phân khúc sản xuất cộng tính công nghiệp. Khi một nhà máy có thể lặp lại hàng trăm hệ thống kim loại cỡ lớn mỗi năm, chi phí đơn vị sẽ giảm, tiêu chuẩn thiết kế – vận hành sẽ được thống nhất, và tốc độ triển khai trong nhà máy hàng không vũ trụ hay doanh nghiệp quốc phòng sẽ tăng mạnh. Đáng chú ý hơn, xu hướng này không diễn ra đơn lẻ. Một công ty in 3D kim loại khác là GLB đang mở rộng cả mảng thiết bị lẫn dịch vụ, và dùng vốn mới để phát triển hệ thống SLM cùng phần mềm, đồng thời tăng năng lực sản xuất và mở kinh doanh ra ngoài Trung Quốc. Theo nguồn này, GLB còn có kế hoạch vừa mở rộng mảng sản xuất cộng tính kim loại công nghiệp, vừa phát triển các hệ thống nhỏ hơn và chi phí thấp hơn cho nhóm người dùng rộng hơn.
Từ công nghiệp đến người dùng phổ thông: thực tế tác động của làn sóng in 3D mới
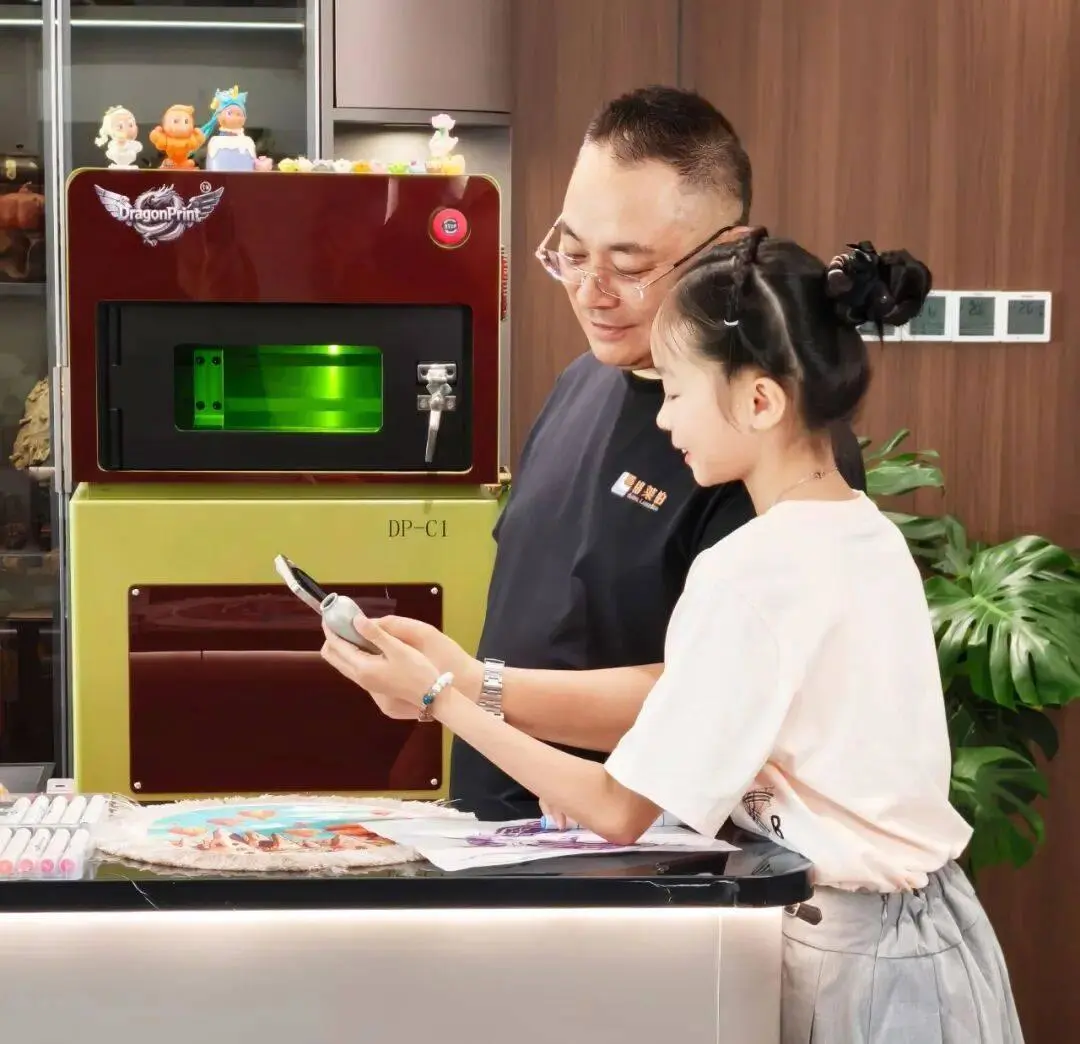
Một điểm nhiều người bỏ qua là làn sóng in 3D kim loại Trung Quốc không chỉ liên quan đến những nhà máy khổng lồ. GLB đã giới thiệu DP-C1, một máy in 3D kim loại để bàn hướng tới người dùng cá nhân, doanh nghiệp nhỏ và các "print farm" tập trung. Khi thiết bị kim loại thu nhỏ lại và rẻ hơn, khoảng cách giữa công nghệ quốc phòng – hàng không vũ trụ và xưởng chế tác nhỏ ở địa phương bị thu hẹp. Ở mảng vật liệu, các nhà sản xuất PLA cho in 3D đã nâng giá ít nhất hai lần trong năm, và một hãng như Hisun còn chuẩn bị một đợt tăng giá nữa, cao hơn mức đầu năm. Điều này có nghĩa: người dùng phổ thông hưởng lợi từ hệ sinh thái máy in phong phú hơn, nhưng đồng thời phải đối mặt với vật liệu đắt hơn. Ngược lại, những cuộc thi thiết kế hướng đến hỗ trợ người khuyết tật, với 24 đề bài xoay quanh nhu cầu hàng ngày từ nấu ăn đến thể thao, cho thấy cộng đồng in 3D Trung Quốc đang tìm cách giữ cho công nghệ vẫn gắn với đời sống thực, chứ không bị khóa trong các phòng lab quân sự.
Cạnh tranh in 3D toàn cầu: Trung Quốc, Mỹ và châu Âu đang đi theo những chiến lược khác nhau
Trong khi các nhà sản xuất nội địa Trung Quốc đẩy mạnh cả máy in 3D kim loại năng suất cao lẫn máy để bàn, các đối thủ phương Tây lại chọn những hướng khác. Một công ty tại Mỹ đang dùng công nghệ Wire Arc Additive Manufacturing (WAAM) để sản xuất cấu kiện kim loại cỡ lớn cho ngành hải quân, với mục tiêu rút ngắn thời gian chờ của các chi tiết tàu biển. Đây là cách tiếp cận tập trung vào ứng dụng siêu chuyên biệt thay vì mở rộng thị trường hàng loạt. Ở mức độ thị trường rộng hơn, cuộc tranh chấp bằng sáng chế giữa một hãng Trung Quốc và một nhà sản xuất phương Tây, với phán quyết bất lợi cho phía Trung Quốc nhưng không kèm lệnh cấm bán hàng, cho thấy sân chơi pháp lý sẽ trở thành vũ khí cạnh tranh quan trọng trong in 3D toàn cầu. Cùng lúc, một loạt công ty châu Âu và Mỹ tái cấu trúc, mua lại năng lực sản xuất cộng tính kim loại cho mảng thiết bị y tế. Tất cả gộp lại tạo nên bức tranh: Trung Quốc chọn chiến lược "khối lượng lớn + hệ sinh thái", còn phương Tây ưu tiên "ngách giá trị cao + bảo vệ sở hữu trí tuệ".
Tương lai sản xuất cộng tính công nghiệp: vì sao Trung Quốc đang chiếm ưu thế, và rủi ro nào đang hình thành?
Lý do Trung Quốc tăng tốc mạnh trong in 3D kim loại nằm ở sự kết hợp giữa công suất nhà máy, vốn đầu tư và chính sách hỗ trợ thị trường người dùng. Theo một nguồn phân tích, tăng trưởng của các nhà sản xuất vật liệu được thúc đẩy bởi chính sách hỗ trợ in 3D tiêu dùng và vai trò "đầu tàu" của một số hãng nội địa trong kéo nhu cầu sợi PLA. Khi thị trường đầu cuối luôn sôi động, việc đầu tư nhà máy như Eplus3D nhà máy Bắc Kinh trở nên ít rủi ro hơn. Ở phía doanh nghiệp, các thương vụ như việc một hãng thiết bị y tế mua lại năng lực in kim loại và ép phun từ một công ty tại Michigan cho thấy sản xuất cộng tính đang được tích hợp sâu vào chuỗi giá trị công nghiệp, không còn là mảng thử nghiệm bên lề. Tuy vậy, sự lệ thuộc vào vật liệu tăng giá và rào cản pháp lý quốc tế là những rủi ro rõ ràng. Nếu Trung Quốc muốn giữ lợi thế trong cạnh tranh in 3D toàn cầu, họ sẽ phải chứng minh rằng mô hình "tăng trưởng nhanh" có thể theo kịp chuẩn an toàn, bảo mật và chất lượng của các ngành hàng không vũ trụ, quốc phòng – nơi sai số nhỏ có thể trở thành thảm họa.