
Lãi suất vay ô tô 19,4%: bản chất vấn đề và cú sốc tài chính
Lãi suất vay ô tô là chi phí tài chính mà người mua phải trả cho ngân hàng hoặc tổ chức tín dụng khi sử dụng tiền vay để sở hữu chiếc xe, thường được tính theo tỷ lệ phần trăm trên dư nợ gốc mỗi năm và có thể cố định hoặc thả nổi, khiến tổng chi phí sở hữu xe thay đổi mạnh theo biến động lãi suất. Lãi suất vay ô tô thả nổi hiện đã vọt lên 17–18%/năm và tiệm cận 20%, tạo áp lực nặng lên người mua xe trả góp. Trường hợp chị Hà Liên là minh chứng điển hình: khoản vay 200 triệu đồng, kỳ hạn 48 tháng, sau kỳ điều chỉnh 1/10 đã tăng lên lãi suất 19,4%/năm, biên độ 6,6 điểm phần trăm mỗi năm, với dư nợ còn lại gần 100 triệu đồng và tiền lãi phải trả kỳ 15/10 gần 5,7 triệu đồng. Khi chi phí lãi suất phình to, nhiều người buộc phải nhìn lại toàn bộ chiến lược tài chính xoay quanh chiếc ô tô của mình.
Vì sao nhiều người vội tất toán khoản vay xe dù phải chịu phạt?
Khi lãi suất vay ô tô tăng lên 19,4%, phản ứng tự nhiên của người vay là tìm cách tất toán khoản vay xe để chặn đà chi phí tài chính leo thang. Chị Hà Liên chấp nhận chịu phạt 2% trên dư nợ còn lại để tất toán, vì lãi suất thả nổi quá cao và chị có sẵn tiền nhàn rỗi. Đây là quyết định mang tính phòng thủ: trả một khoản phạt nhỏ để tránh chuỗi lãi suất khủng kéo dài nhiều năm. Về mặt tài chính, việc gánh lãi gần 20% cho một tài sản khấu hao nhanh như ô tô là lựa chọn kém hiệu quả, đặc biệt với người dùng xe cá nhân không tạo ra dòng tiền ổn định. Áp lực càng lớn với tài xế dịch vụ, khi lãi vay tăng trực tiếp bào mòn lợi nhuận hàng tháng và đẩy họ vào trạng thái căng thẳng, dễ phải bán xe để tất toán khoản vay với khoản lỗ đáng kể.
Cung vượt cầu 300.000 xe: mặt trái lãi suất cao, mặt phải cơ hội mua rẻ
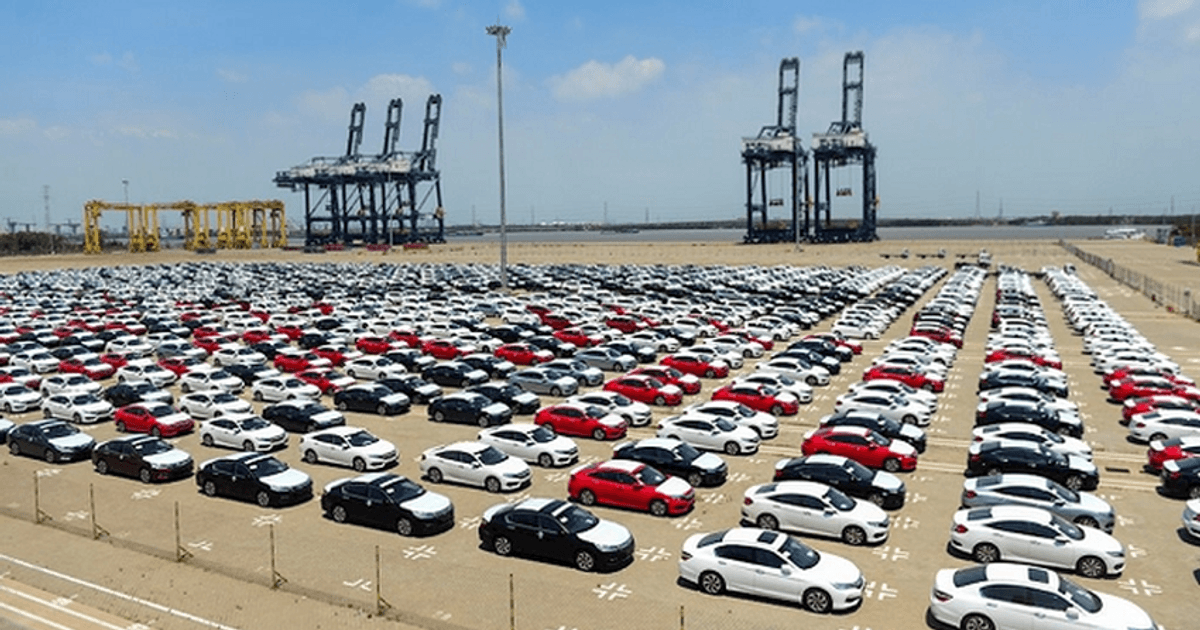
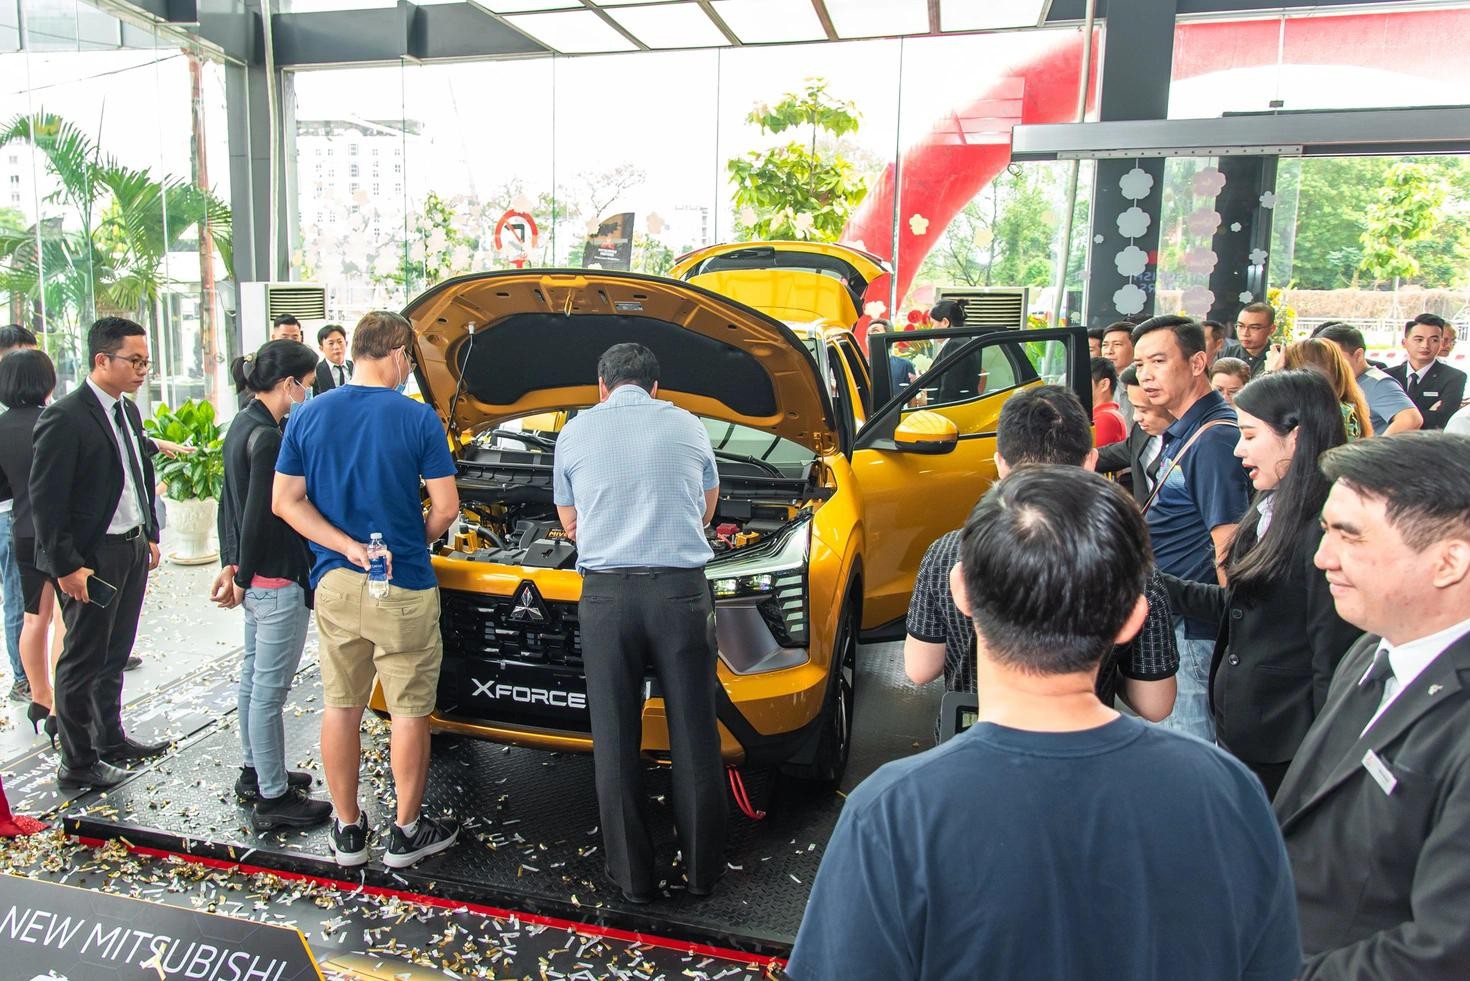
Trong khi lãi suất vay ô tô tăng mạnh, thị trường lại chứng kiến nguồn cung xe mới và tồn kho dồi dào. Tổng doanh số bán ô tô 9 tháng đầu năm đạt khoảng 520.000 xe, trong khi tổng nguồn cung ước khoảng 800.000 xe, tức cung đang vượt cầu gần 300.000 xe. Hệ quả là cuộc đua giảm giá và ưu đãi tài chính mua xe diễn ra trên diện rộng: từ hỗ trợ 100% lệ phí trước bạ, giảm tiền mặt đến quà tặng phụ kiện, phiếu xăng, sạc pin miễn phí. Nhiều mẫu xe hạng A, B, C giảm từ vài chục đến hàng trăm triệu đồng, như Kia Morning số sàn còn 279 triệu đồng, Mitsubishi Attrage số sàn 300 triệu đồng, Kia Soluto xuống 299–329 triệu đồng, cạnh tranh với các mẫu xe điện mini có giá từ 232 đến 329 triệu đồng. Nghịch lý xuất hiện: lãi suất 19,4% làm chi phí vay đắt đỏ, nhưng giá xe giảm sâu lại khiến thời điểm mua xe trở nên hấp dẫn hơn về mặt giá trị tài sản.
Người dùng cá nhân và tài xế dịch vụ: ai nên thận trọng, ai có thể mạo hiểm?
Lãi suất vay ô tô cao chạm ngưỡng 20% đang phân hóa rõ hai nhóm người mua. Với người dùng cá nhân, chiếc xe chủ yếu phục vụ nhu cầu di chuyển, không tạo dòng tiền đều đặn, nên việc gánh lãi suất 19,4% là gánh nặng khó biện minh về mặt tài chính. Trong bối cảnh này, lựa chọn đi taxi, xe công nghệ hoặc trì hoãn mua xe cho đến khi lãi suất hạ là phương án hợp lý hơn. Ngược lại, với tài xế dịch vụ, chiếc xe là công cụ kiếm tiền. Tuy nhiên, chính họ lại chịu rủi ro lớn nhất: lãi vay tăng cao, doanh thu biến động, vi phạm giao thông bị phạt nặng, trong khi cạnh tranh gay gắt khiến nhiều tài xế phải nhận cuốc giá rẻ, kéo mặt bằng giá cước xuống thấp. Theo kinh nghiệm của một tài xế, mức lãi quanh 12%/năm còn "dễ thở", nhưng tiệm cận 20% thì việc vay tiền mua xe để gia nhập nghề là nước đi cực kỳ mạo hiểm.
Kết luận: ưu tiên an toàn tài chính, không chạy theo khuyến mãi
Trong bối cảnh lãi suất vay ô tô thả nổi vọt lên 17–18% và tiệm cận 20%/năm, còn thị trường xe lại tràn ngập ưu đãi tài chính mua xe và giảm giá sâu, người mua rất dễ bị kéo vào hai cực cảm xúc: hoảng sợ vì lãi suất, hoặc hưng phấn vì khuyến mãi. Cả hai đều nguy hiểm nếu bỏ qua bài toán dòng tiền. Quyết định tất toán khoản vay xe hay tiếp tục trả góp phải dựa trên khả năng trả nợ trong kịch bản xấu: doanh thu giảm, xe hư hỏng, sức khỏe không đảm bảo, lãi suất neo cao lâu hơn dự đoán. Nếu phương án sở hữu xe chỉ "đẹp" khi mọi thứ diễn ra hoàn hảo, đó là phương án chứa nhiều rủi ro. Trong giai đoạn lãi suất 19,4%, chiến lược khôn ngoan không phải là săn khuyến mãi bằng mọi giá, mà là bảo vệ sự an toàn tài chính của gia đình và công việc trước.