
Lựa chọn số 1: Chỉ vay mua xe trả góp nếu vẫn chịu được lãi suất 20%/năm
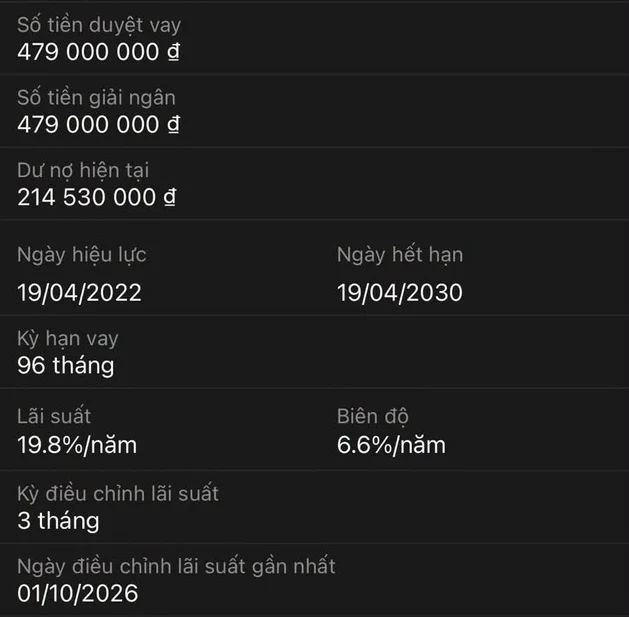
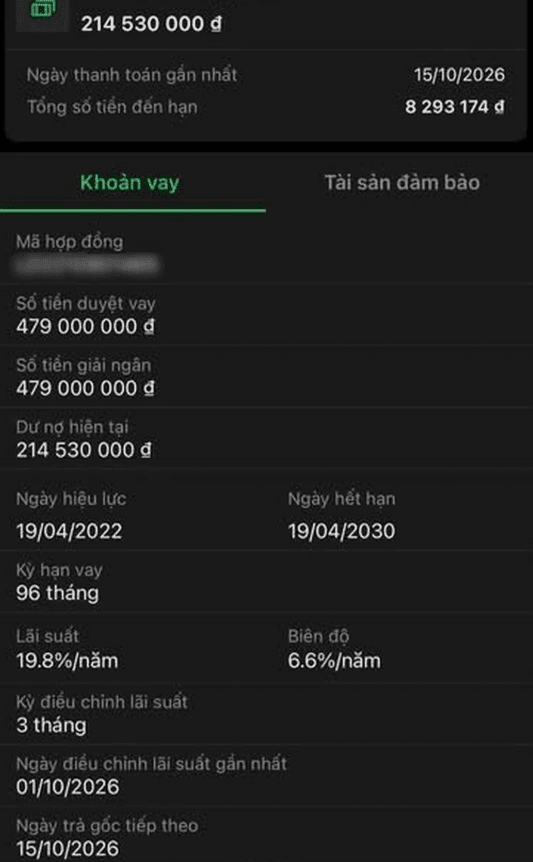
Lãi suất vay ô tô gần 20%/năm là mức lãi suất thả nổi sau ưu đãi, có thể khiến số tiền trả góp hàng tháng tăng mạnh và biến chiếc xe từ tài sản phục vụ nhu cầu đi lại thành gánh nặng tài chính dài hạn nếu người vay không tính trước nhiều kịch bản lãi suất khác nhau. Khuyến nghị quan trọng nhất cho đa số người mua hiện nay là: chỉ quyết định vay mua xe trả góp nếu bài toán tài chính của bạn vẫn an toàn trong trường hợp lãi suất thả nổi lên tới 18–20%/năm. Theo khảo sát, lãi vay ô tô thả nổi trên thị trường đã lên tới 19,5%/năm và có trường hợp lãi suất vay mua ô tô nhảy vọt lên 19,8%/năm sau giai đoạn ưu đãi. Điều này cho thấy rủi ro tăng lãi suất là có thật, không phải tình huống “xấu nhất khó xảy ra”.
Cú sốc lãi suất thả nổi: Vì sao tiền trả góp đột ngột tăng gấp rưỡi?
Lãi suất thả nổi là mức lãi suất được điều chỉnh định kỳ dựa trên lãi suất cơ sở cộng biên độ, khiến chi phí mua xe khó đoán nếu người vay chỉ nhìn vào mức ưu đãi ban đầu. Sau khi hết “năm trăng mật”, nhiều hợp đồng vay chuyển từ 7–8% cố định lên 17–19%/năm, làm tiền trả góp mỗi tháng tăng rõ rệt. Không ít chủ xe chia sẻ cảm giác “sốc” khi gánh nặng trả góp hàng tháng đội lên chóng mặt sau thời gian ưu đãi kết thúc. Có trường hợp khoản vay mua ô tô được điều chỉnh lãi suất lên 18%/năm, cao hơn gấp đôi mức ưu đãi 8,2%/năm trước đó. Một số khách hàng khác đang chịu lãi suất thả nổi lên tới 19,5%/năm. Với những hợp đồng có biên độ cao, lãi suất thậm chí có thể bị đẩy lên hơn 20% nếu lãi suất cơ sở tiếp tục tăng.
Tính chi phí thực tế: 4 bước trước khi ký hợp đồng vay mua ô tô
Để không rơi vào tình cảnh “oằn mình” trả nợ khi lãi suất thả nổi tăng, người mua xe cần tự tính chi phí mua xe trước khi ký. Kinh nghiệm rút ra từ các trường hợp lãi suất tăng sốc là phải mô phỏng nhiều kịch bản, thay vì chỉ dựa vào năm ưu đãi. Bước 1: Xác định rõ lãi suất ưu đãi, thời gian ưu đãi và công thức lãi suất thả nổi (lãi suất cơ sở + biên độ). Nếu biên độ trên 6%/năm, rủi ro tăng chi phí là rất lớn. Bước 2: Tính khoản trả góp tháng trong giai đoạn ưu đãi, rồi tính lại với các kịch bản lãi suất 15%, 18% và 20%/năm. Bước 3: So sánh tổng gốc và lãi phải trả mỗi tháng với thu nhập ổn định, đảm bảo dù lãi suất tăng thì khoản trả góp không vượt ngưỡng an toàn. Bước 4: Đọc kỹ điều khoản liên quan đến bảo hiểm, phí và điều kiện có thể làm biên độ lãi suất tăng thêm.
Áp lực từ phía doanh nghiệp ô tô: Vì sao giá xe khó giảm sâu?
Nhiều người kỳ vọng doanh số tăng thì giá xe sẽ giảm, nhưng thực tế chi phí lãi vay của doanh nghiệp ô tô đang tăng mạnh. Do lãi suất tăng và dư nợ phình ra, nửa đầu năm, chi phí lãi vay đã trả của các doanh nghiệp ô tô niêm yết tăng tới 47% so với cùng kỳ. Trong khi đó, cạnh tranh về giá từ xe điện và xe nhập khẩu khiến biên lợi nhuận bị bào mòn, khả năng giảm giá sâu cho người mua bị hạn chế. Nhận định cho thấy lãi suất có thể duy trì ở mức cao trong 12–18 tháng tới, gây áp lực lên nhu cầu mua xe và chi phí tài trợ vốn lưu động của doanh nghiệp. Nói cách khác, người mua khó trông chờ vào việc “chờ thêm vài tháng cho giá xe rẻ đi” để bù lại lãi suất cao. Quyết định chính vẫn là cấu trúc khoản vay: số tiền vay, thời hạn, lãi suất thả nổi và biên độ.
Chiến lược vay mua xe an toàn trong thời kỳ lãi suất cao
Biến động lãi suất tác động trực tiếp đến quyết định mua xe và chi phí sử dụng dài hạn, nên cách tiếp cận tốt nhất là coi khoản vay như một cam kết dài hạn, không phải “giải pháp tạm thời rồi tính sau”. Khả năng trả nợ phải được tính toán với nhiều kịch bản lãi suất khác nhau để hạn chế nguy cơ bị động nếu chi phí vay tăng mạnh sau ưu đãi. Ba nguyên tắc an toàn: (1) Vay ít hơn, tăng tiền trả trước để giảm dư nợ và tác động của lãi suất thả nổi. (2) Chọn thời hạn vay hợp lý: quá dài khiến tổng lãi phải trả tăng mạnh nếu lãi suất neo cao. (3) Ưu tiên ngân hàng có biên độ lãi suất thấp, điều khoản minh bạch về cách điều chỉnh lãi suất. Với người mua xe để chạy dịch vụ, cần tính kỹ dòng tiền thực tế, vì một số khoản vay đang khiến tổng gốc và lãi mỗi tháng lên tới khoảng 9–10 triệu đồng, phần lớn thu nhập phải dùng để trả ngân hàng.
Buy if / Skip if
- Buy the khoản vay mua ô tô nếu bạn đã tính toán kỹ và vẫn chịu được số tiền trả góp trong kịch bản lãi suất tăng lên 18–20%/năm.
- Skip the khoản vay mua ô tô nếu thu nhập của bạn biến động mạnh, khó đảm bảo dòng tiền ổn định để trả góp khi lãi suất thả nổi vọt lên gần 20%/năm.
- Buy the khoản vay mua ô tô nếu bạn có thể trả trước tỷ lệ cao, giảm dư nợ và chấp nhận tổng chi phí lãi tăng do lãi suất vay ô tô hiện đang neo ở mức cao.
- Skip the khoản vay mua ô tô nếu bạn chỉ dựa vào mức lãi suất ưu đãi trong năm đầu, chưa hiểu rõ công thức lãi suất thả nổi và biên độ đi kèm trong hợp đồng.
- Buy the khoản vay mua ô tô nếu bạn đã so sánh nhiều ngân hàng, chọn được đơn vị có biên độ lãi suất thấp, điều khoản minh bạch và phù hợp với kế hoạch sử dụng xe dài hạn.
- Skip the khoản vay mua ô tô nếu khoản xe bạn dự định mua chỉ phục vụ nhu cầu không quá cấp thiết, có thể trì hoãn thêm vài năm để tích lũy và giảm phụ thuộc vào vay trả góp.