
Cơn sốt AI đẩy doanh thu lên đỉnh mới
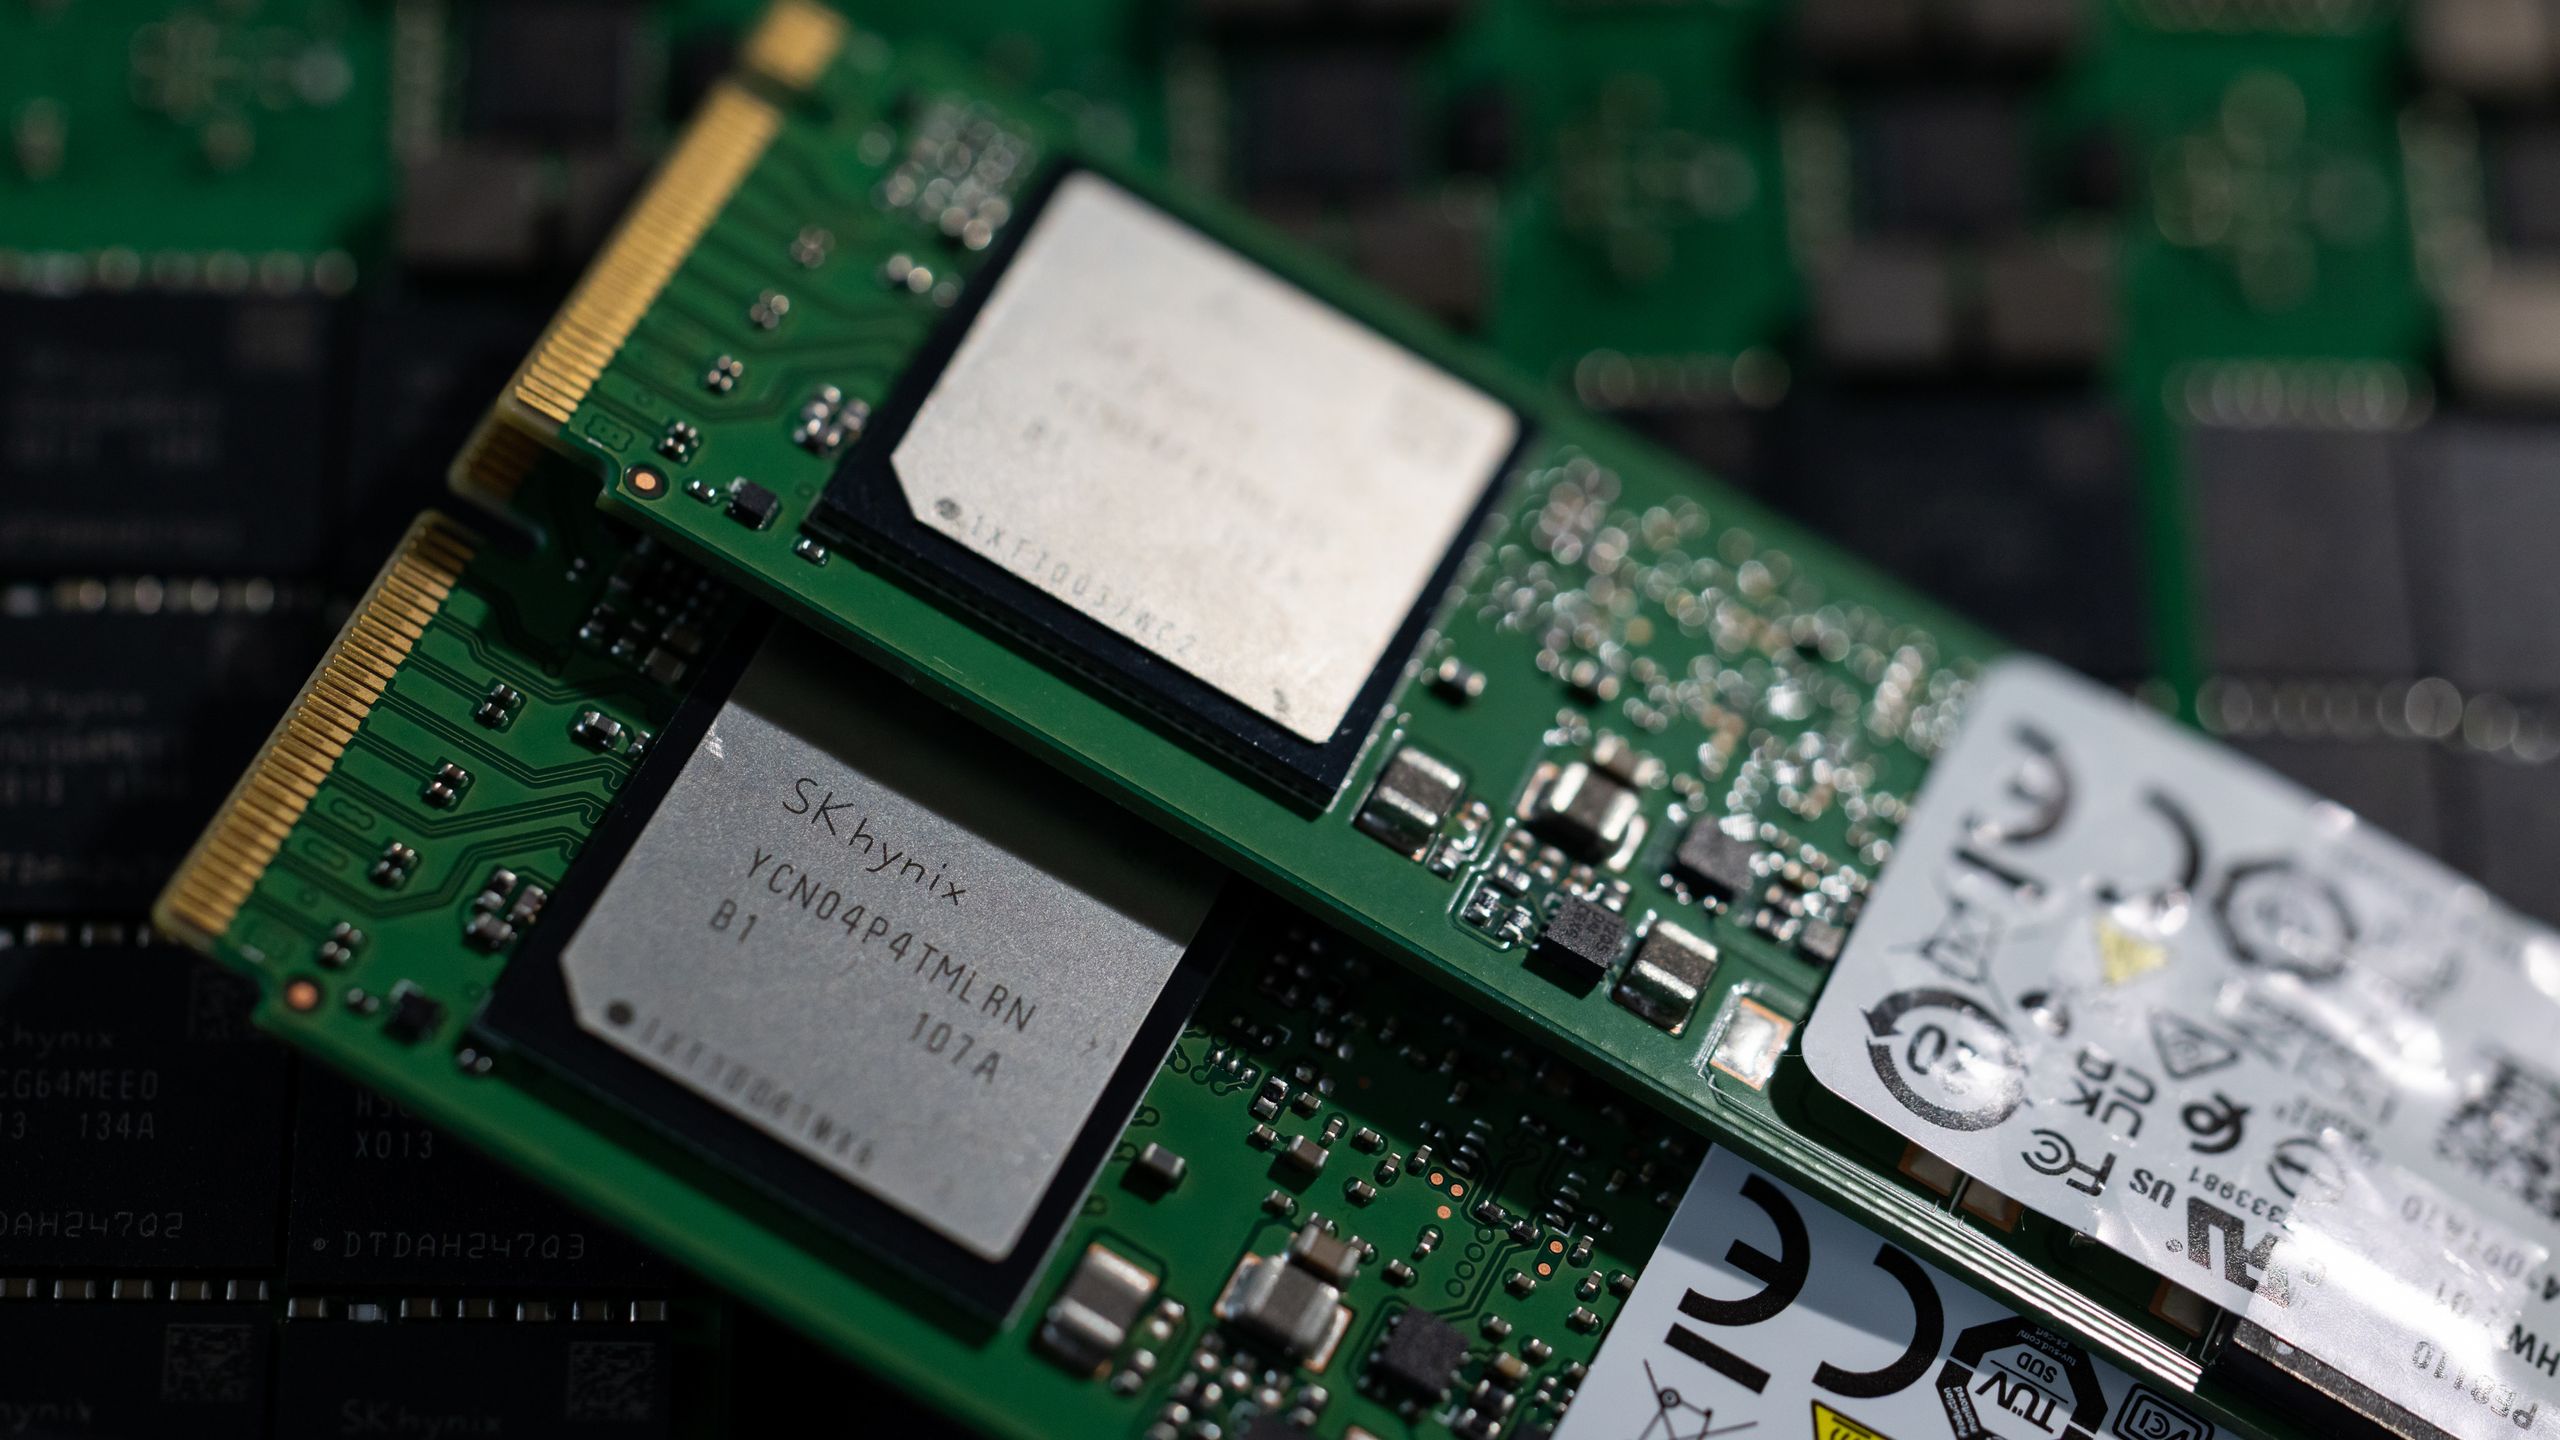
Bộ nhớ băng thông cao HBM là loại bộ nhớ chuyên dụng truyền dữ liệu nhanh giữa bộ nhớ và bộ tăng tốc AI, trở thành linh kiện then chốt khi các hệ thống trí tuệ nhân tạo mở rộng quy mô. Trong quý III năm 2026, SK hynix lần đầu tiên ghi nhận doanh thu quý vượt 100 nghìn tỷ won, đạt 104,62 nghìn tỷ won và tăng 32% so với quý trước. Đây không phải cú bật chỉ nhờ một sản phẩm: nhu cầu bộ nhớ AI kéo theo sức mua HBM, trong khi giá bán DRAM và NAND cùng tăng, giúp nâng doanh thu trên nhiều mảng. Lợi nhuận hoạt động đạt 83,33 nghìn tỷ won, tăng 38% so với quý liền trước; biên lợi nhuận hoạt động chạm mức kỷ lục 80%, so với 47% cùng kỳ năm trước. Con số này cho thấy SK hynix đang hưởng lợi không chỉ từ bán được nhiều bộ nhớ, mà còn từ cơ cấu sản phẩm có biên lợi nhuận cao.
Đà tăng giá là một phần quan trọng của câu chuyện. Giá bán DRAM tăng ở mức cao của khoảng 20%, còn NAND tăng ở mức giữa khoảng 20%. Vì vậy, doanh thu SK hynix phản ánh đồng thời nhu cầu mạnh và quyền định giá đang được cải thiện trong lúc nguồn cung khó theo kịp.
Đơn hàng kéo dài, công suất gần kín đến năm 2029
Điều đáng chú ý hơn kỷ lục quý là tầm nhìn đơn hàng. SK hynix cho biết công suất DRAM và HBM khả dụng đến hết năm 2029 đã gần như được bao phủ bởi các thỏa thuận giao hàng hiện có và những cuộc đàm phán cụ thể với khách hàng. Công ty đã ký hợp đồng cung ứng dài hạn với 14 khách hàng lớn, trong đó có các nhà cung cấp dịch vụ đám mây; những hợp đồng này bảo đảm hơn một nửa công suất sản xuất năm 2027 và 2028. Riêng với HBM, nhu cầu hiện tại của khách hàng cao hơn hơn hai lần lượng hàng SK hynix có thể cung cấp. Đây là nền tảng rất vững cho tăng trưởng, nhưng cũng đặt ra phép thử: hãng phải mở rộng sản xuất mà không để tốc độ đầu tư và chuyển đổi công nghệ làm suy giảm hiệu quả.
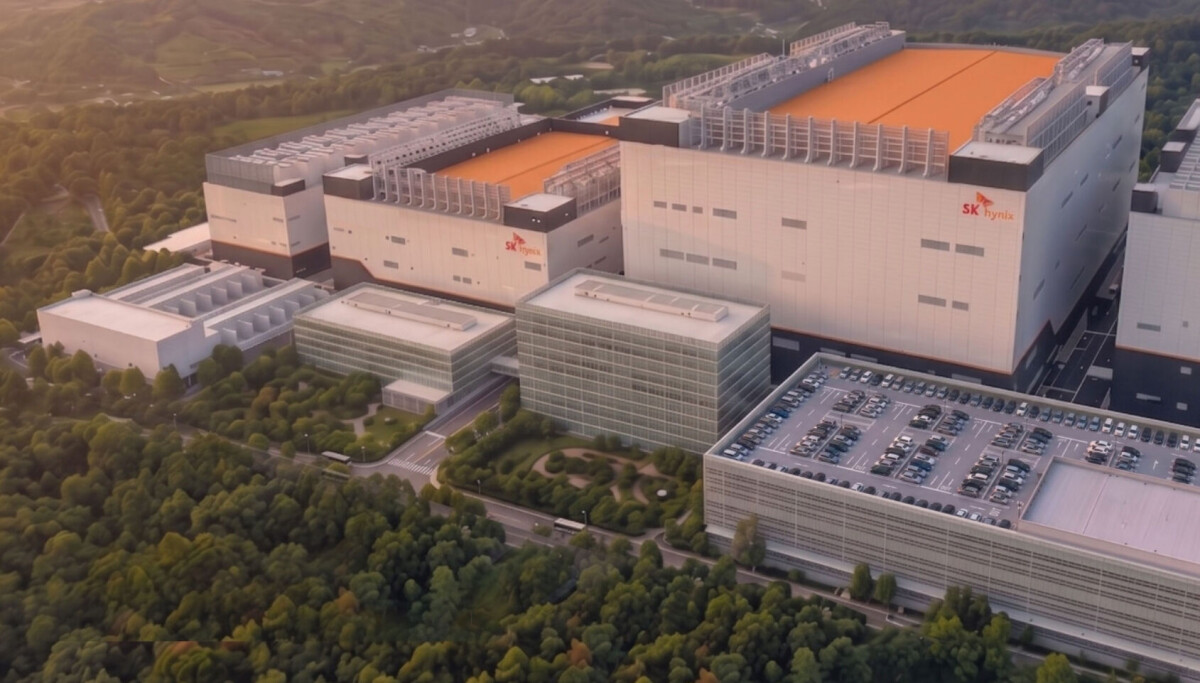
Công ty dự kiến đẩy nhanh tăng công suất nhà máy M15X, hướng tới vận hành đầy đủ vào cuối năm 2026. Tuy nhiên, xây thêm năng lực sản xuất không thể lập tức giải tỏa thiếu hụt; SK hynix dự báo tình trạng khan hiếm bộ nhớ có thể kéo dài đến năm 2030. Vì thế, các hợp đồng hiện tại vừa là tấm đệm doanh thu, vừa là cam kết buộc hãng giao hàng đúng tiến độ.
HBM4 mở màn thế hệ mới, cuộc đua doanh thu vẫn căng
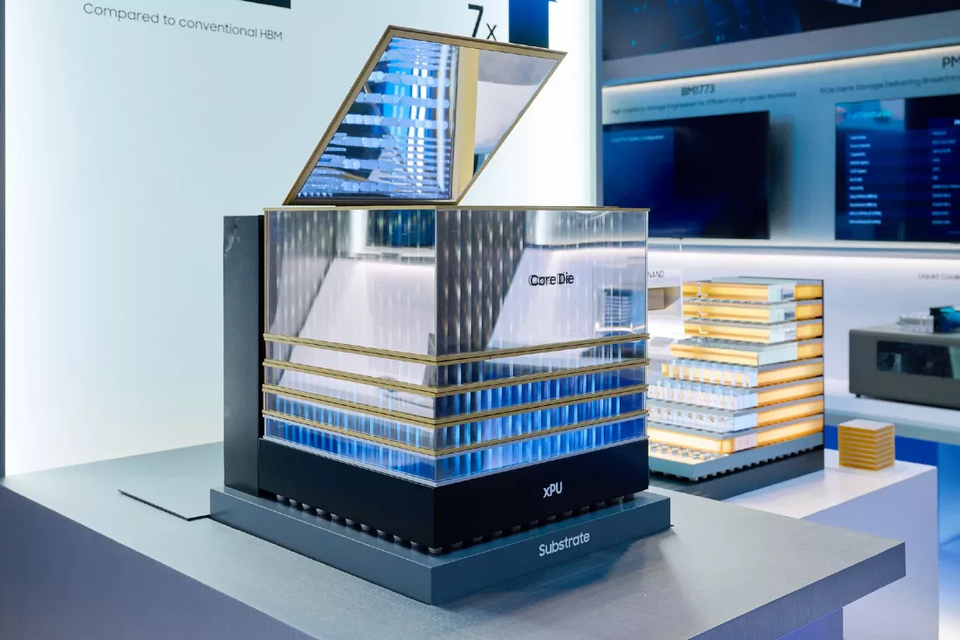
Bước chuyển sản phẩm tiếp theo có thể đến nhanh hơn dự kiến. SK hynix dự báo trong quý IV năm 2026, HBM4 sẽ vượt HBM3E cả về lượng giao hàng lẫn tỷ trọng doanh thu HBM. Nếu đạt mục tiêu, thế hệ mới sẽ sớm trở thành trụ cột kinh doanh, nhưng vị trí dẫn đầu không còn là điều có thể mặc nhiên xem là chắc chắn.
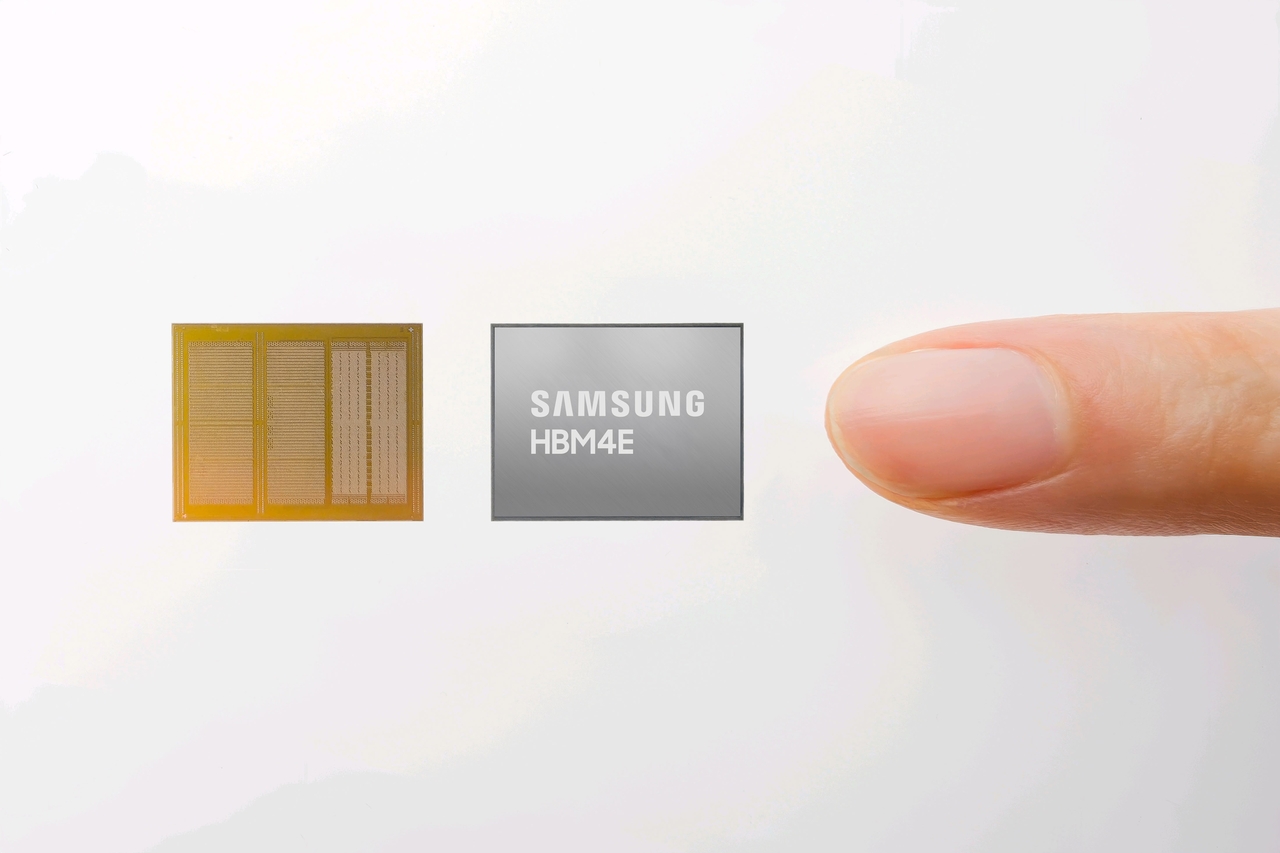
Một ước tính của Bernstein cho rằng doanh thu HBM quý III của Samsung đạt 8,7 tỷ USD, cao hơn mức 7,6 tỷ USD của SK hynix; mức này được tính từ phân tích dữ liệu xuất khẩu, không phải số liệu doanh thu HBM chính thức do hai hãng công bố. Dữ liệu của Counterpoint Research cũng cho thấy tỷ trọng doanh thu HBM của SK hynix giảm từ 64% trong quý II năm 2025 xuống 50% một năm sau, trong khi Samsung tăng từ 15% lên 33%. Những ước tính ấy chưa xóa lợi thế đơn hàng và công suất đã đặt trước của SK hynix, nhưng báo hiệu cuộc đua đang đổi chiều. Kết luận hợp lý là cơn sốt AI đã đưa SK hynix lên đỉnh doanh thu, còn khả năng giữ ngôi đầu sẽ phụ thuộc vào việc biến cam kết giao hàng và HBM4 thành doanh số thực.