
Bán tải truyền thống là gì và vì sao “lãnh địa” đang lung lay?
Bán tải truyền thống là các mẫu xe bán tải sử dụng động cơ đốt trong, khung gầm rời, hướng tới khả năng chở hàng và vận hành địa hình, từng được xem như lựa chọn mặc định cho người dùng cần sự đa dụng giữa công việc và gia đình, nhưng nay đang chịu sức ép ngày càng lớn từ xe điện hóa vì chi phí vận hành, chính sách thuế và kỳ vọng tiện nghi của khách hàng đều thay đổi theo hướng bất lợi cho công nghệ cũ. Trên thị trường bán tải Việt Nam, nửa đầu năm 2026 là thời điểm “điểm uốn”: chính sách thuế tiêu thụ đặc biệt mới, biến động giá dầu diesel và làn sóng bán tải điện hóa buộc cả người mua lẫn nhà sản xuất phải nhìn lại, rằng thời kỳ độc tôn của máy dầu không còn nữa.
Theo Nghị định 360/2025/NĐ-CP, kể từ ngày 1/1/2026, các loại xe bán tải chịu cách tính thuế tiêu thụ đặc biệt mới, khiến giá xe có nguy cơ tăng và tạo thêm áp lực lên giá lăn bánh thực tế. Cùng lúc, Nghị định 241/2026 khẳng định bán tải cabin kép dưới 3,5 tấn vẫn được lưu thông như ô tô con, tức rào cản pháp lý đã giảm bớt. Tuy nhiên, chuỗi CKD truyền thống dựa trên động cơ đốt trong lại đứng trước bài toán sống còn khi phải chuẩn bị cho mốc thay đổi ưu đãi thuế xe điện vào tháng 2/2027, thời điểm thuế TTĐB cho xe điện thuần dưới 9 chỗ tăng từ 3% lên 11%. Cú siết về thuế với xe xăng vẫn duy trì ở mức cao càng khiến tương lai của “vương triều” bán tải máy dầu trở nên mờ mịt.
Số liệu biết nói: cầu chưa sụp, nhưng thói quen mua sắm đã đổi
Điều trớ trêu là ngay khi giới chuyên môn lo ngại bán tải truyền thống suy yếu, nhu cầu tổng thể lại vẫn tăng. Dữ liệu của Hiệp hội các nhà sản xuất ô tô Việt Nam cho thấy trong 7 tháng đầu 2026, thị trường bán tải Việt Nam tiêu thụ 14.764 xe, tăng 1.133 xe, tương đương gần 7,7% so với cùng kỳ năm trước. Câu chuyện vì thế không phải là “sụp đổ”, mà là tái phân chia quyền lực. Lượng cầu vẫn đó, nhưng khách hàng đang bỏ phiếu bằng ví tiền cho những sản phẩm nhiều tiện nghi và công nghệ hơn, chứ không chấp nhận những mẫu xe thô ráp như trước.
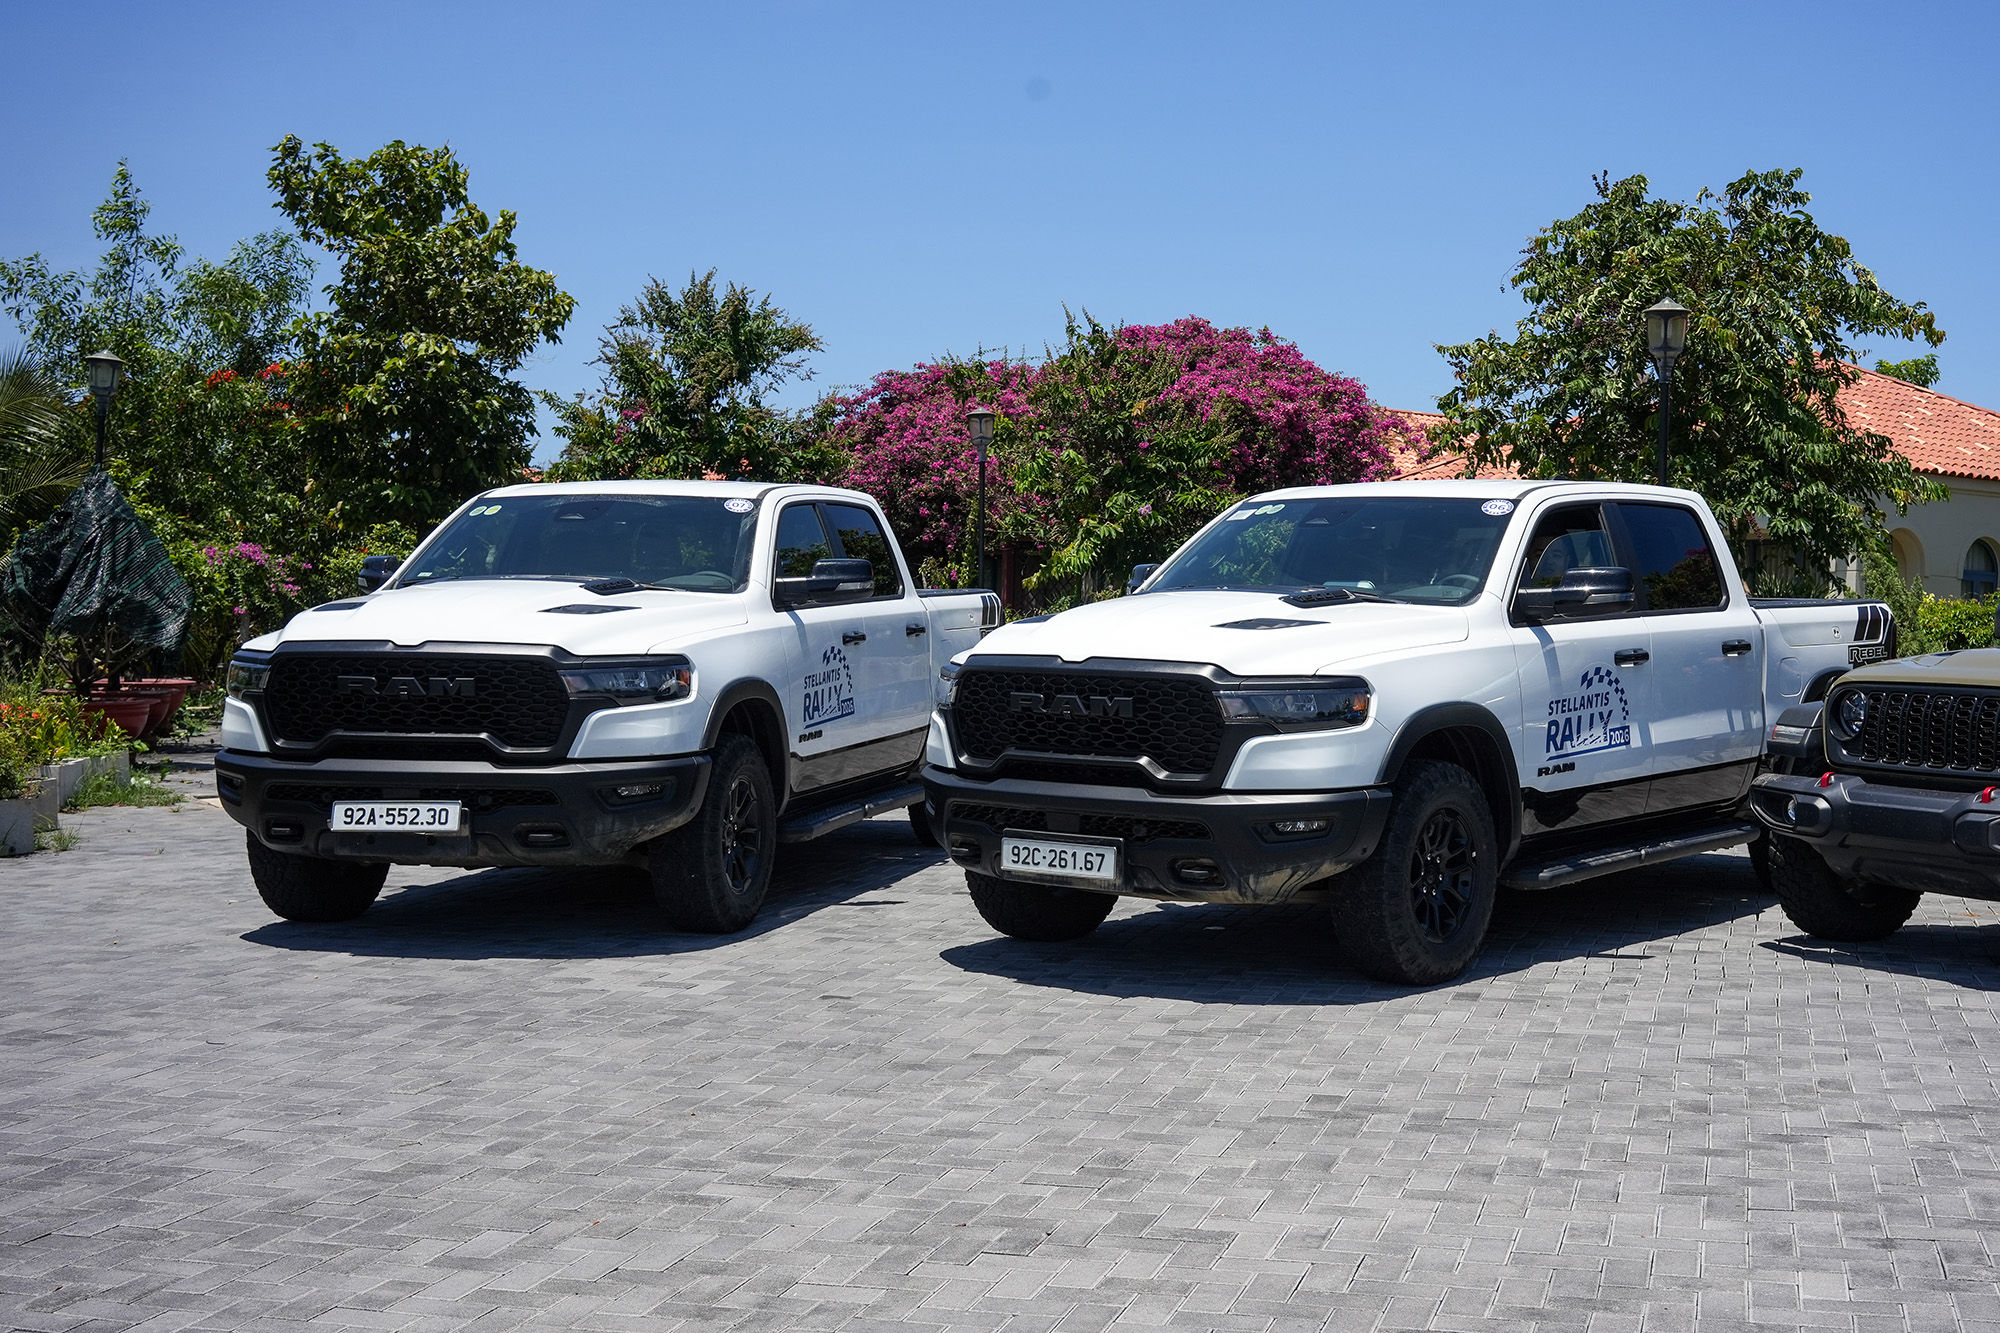
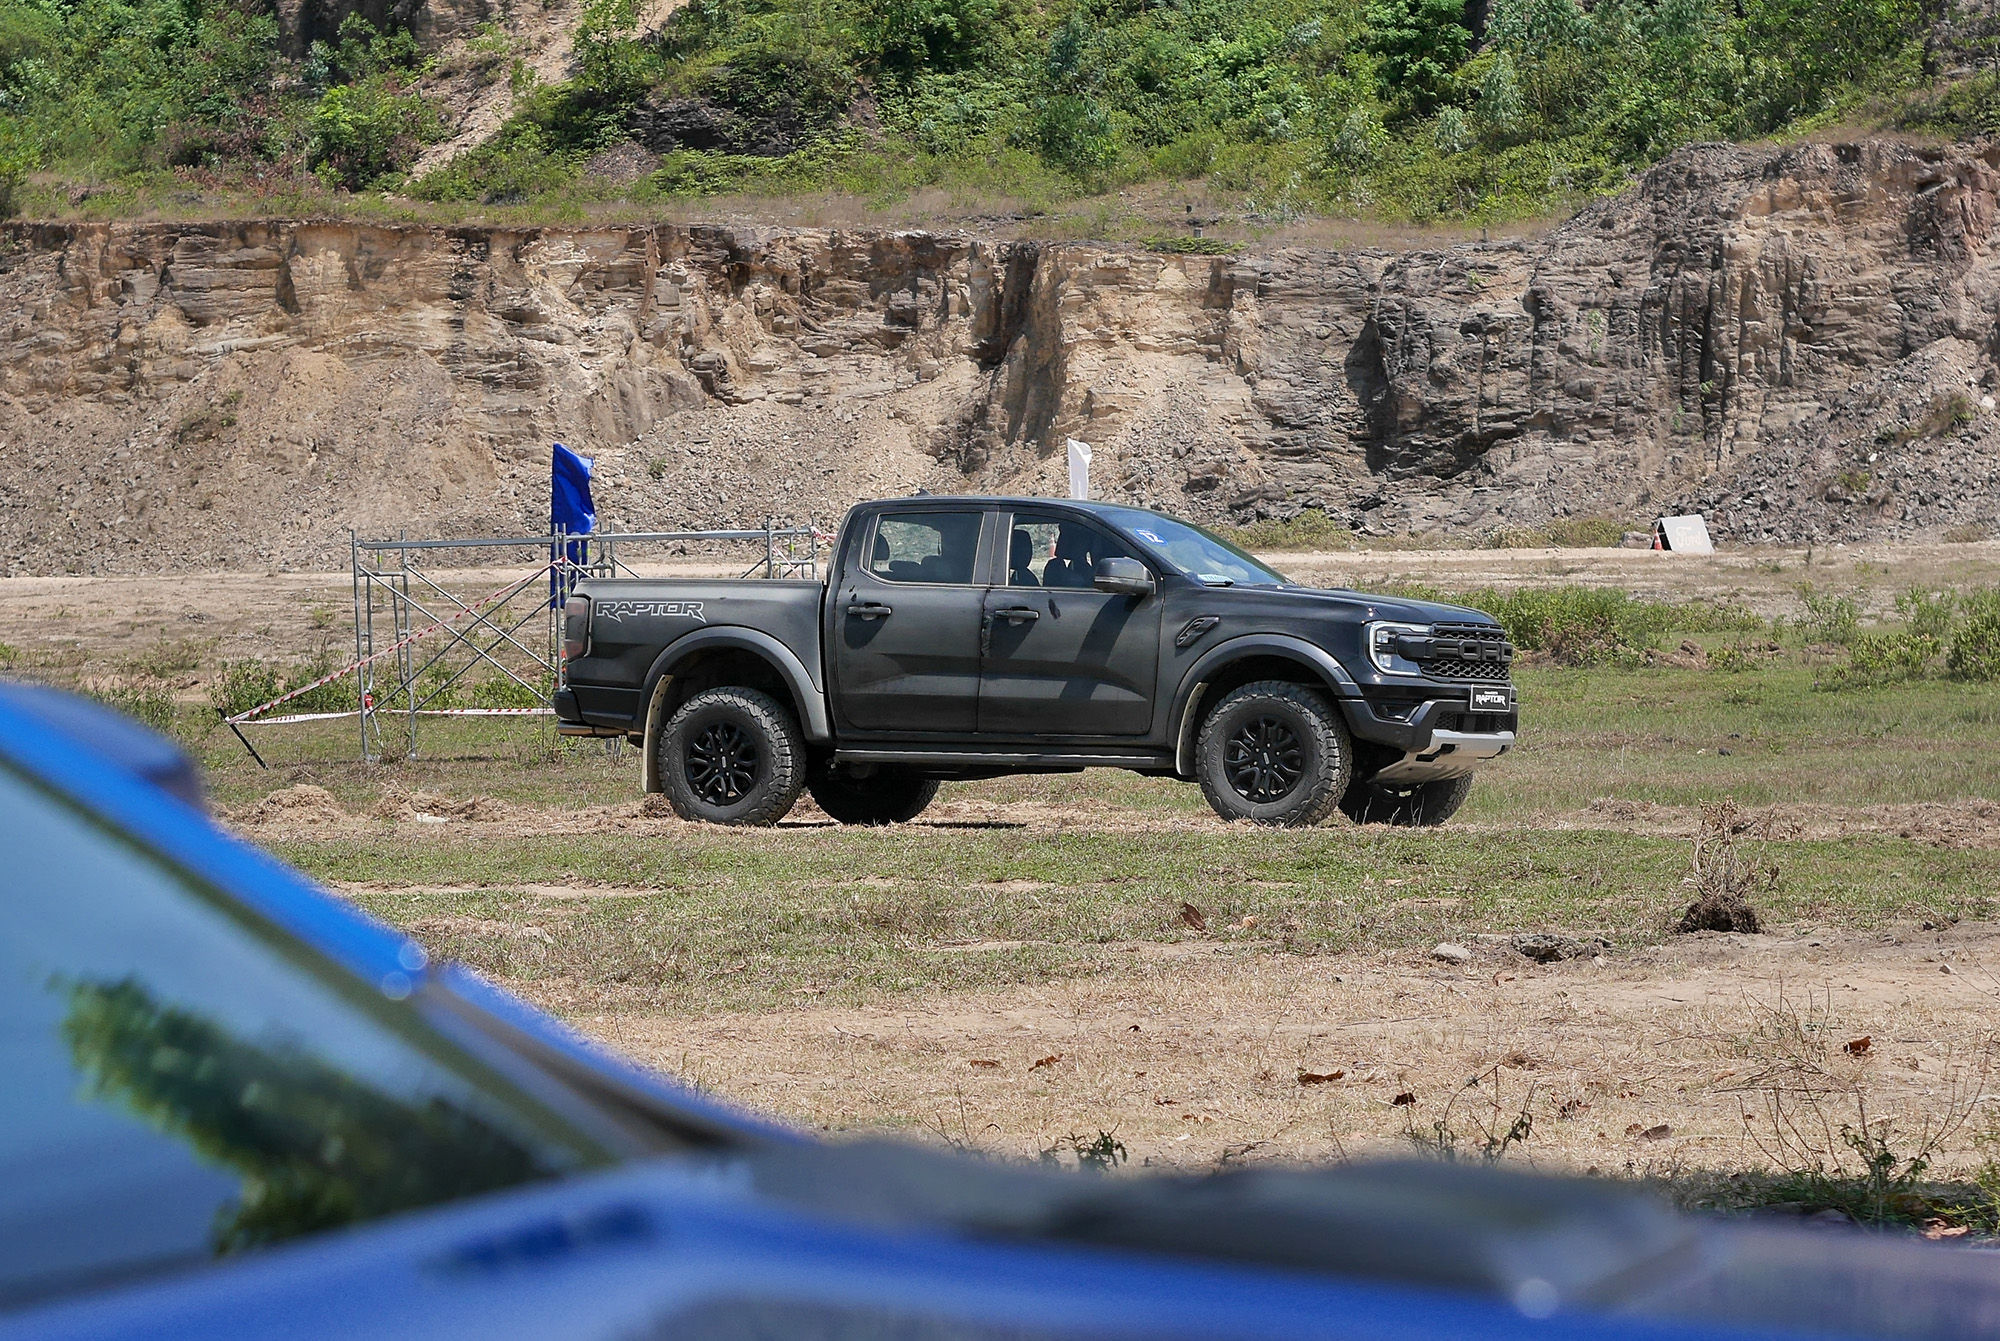
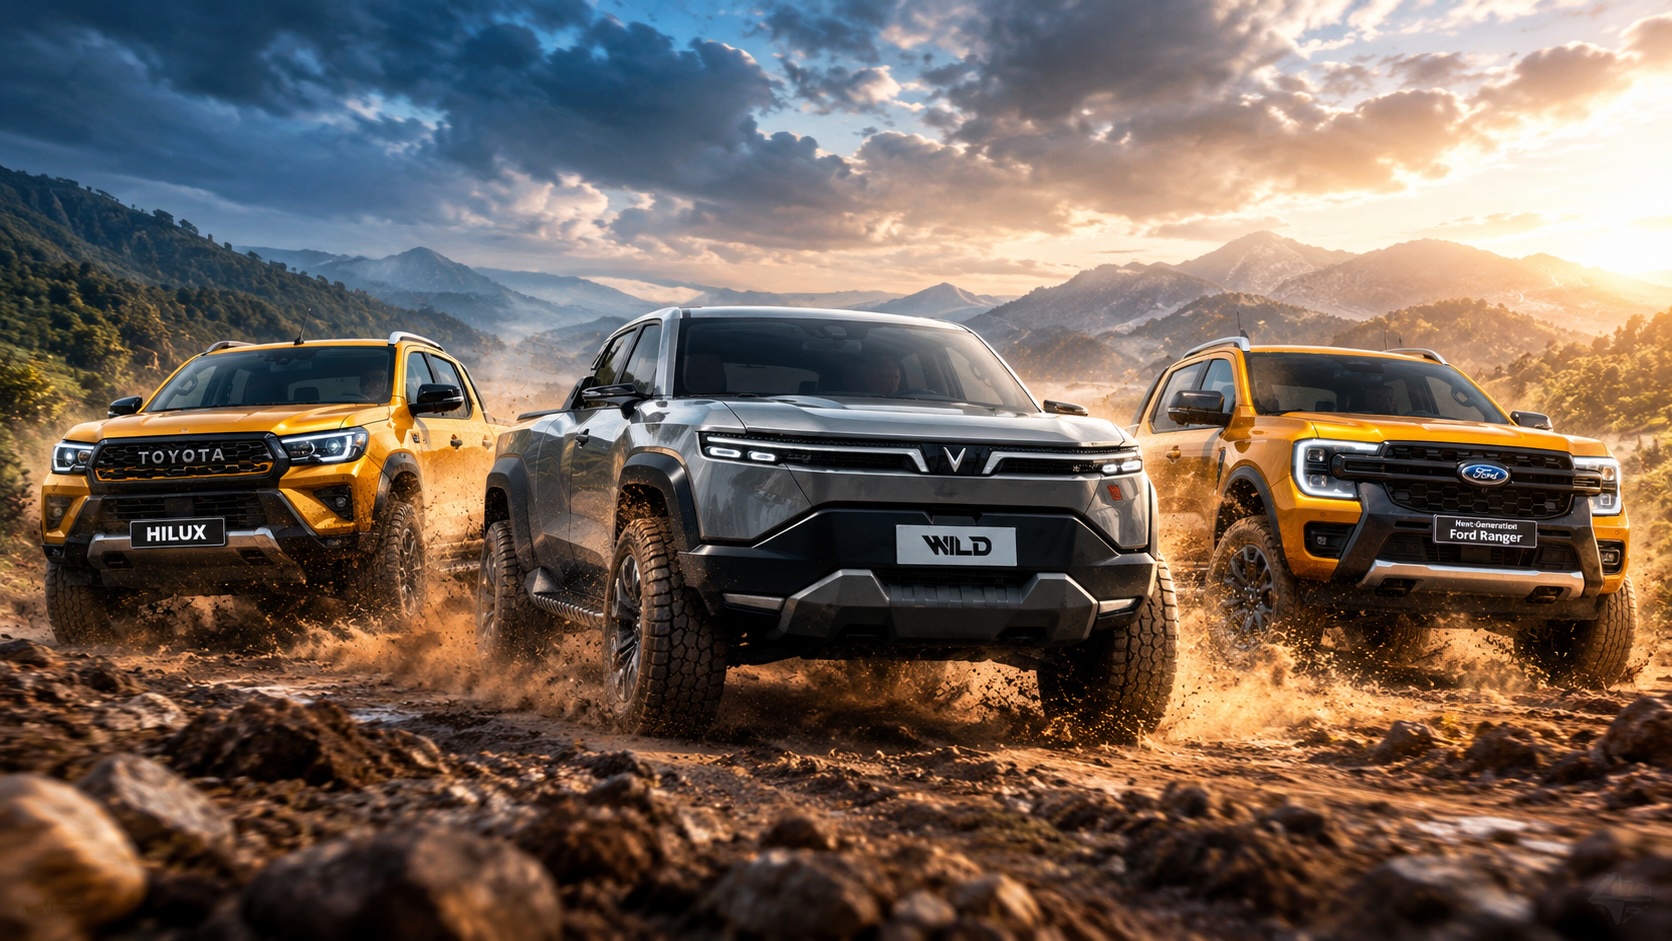
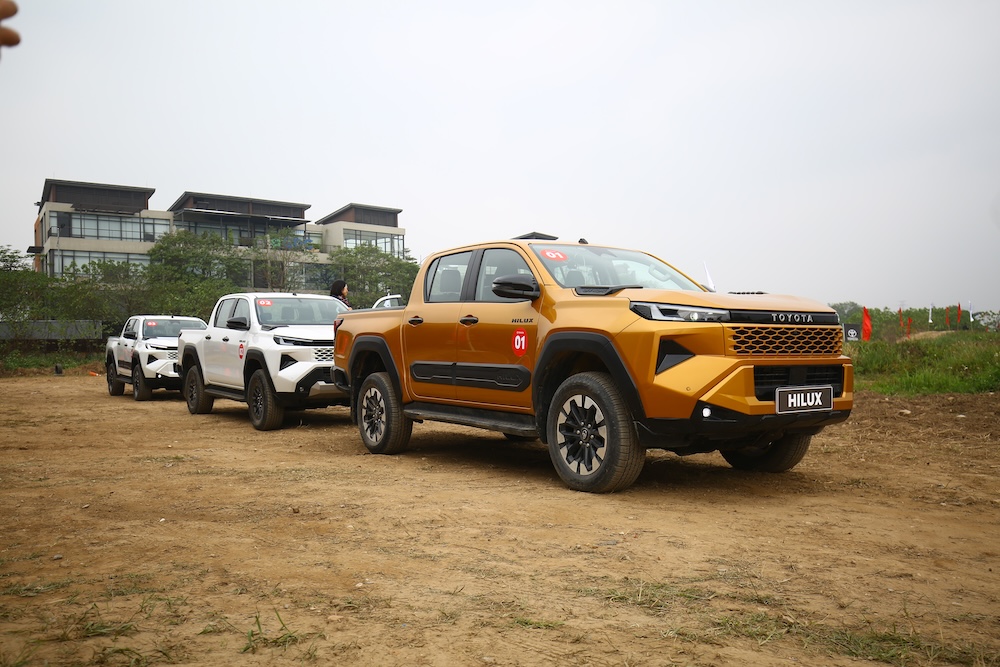
Ford Ranger vẫn dẫn đầu với 7.959 xe giao đến tay khách hàng trong 7 tháng, nhưng ghi nhận mức giảm khoảng 10% so với cùng kỳ 2025. Trong khi đó, Toyota Hilux lại bật dậy mạnh mẽ với 4.699 xe, tăng đến 152%. Một câu trích dẫn đáng nhớ là: “Tổng lượng xe bán tải tiêu thụ trong 7 tháng đầu năm 2026 vẫn đạt 14.764 chiếc, tăng gần 7,7% so với cùng kỳ”. Con số này phơi bày sự thật: khách hàng không quay lưng với bán tải, họ chỉ đang yêu cầu nhiều hơn – từ tiện nghi, an toàn đến công nghệ hỗ trợ lái – và sẵn sàng thưởng cho hãng nào chịu thay đổi.
Làn sóng bán tải điện hóa: từ BYD Shark 6 đến VinFast VF Wild
Nếu trước đây bán tải gắn liền với tiếng máy dầu ầm ầm, thì giờ đây khái niệm bán tải điện hóa đang phá vỡ hình ảnh đó. Các mẫu xe bán tải hybrid, đặc biệt là các biến thể PHEV và EREV, mang đến cách kết hợp quen thuộc giữa khung gầm bán tải và hệ truyền động điện. BYD Shark 6 – một mẫu PHEV nhập khẩu – sở hữu tổng công suất xấp xỉ 430 mã lực và mô-men xoắn 650 Nm, cho thấy công nghệ lai không hề “thiếu lực” so với diesel truyền thống. Lợi thế của những mẫu xe này là tiết kiệm nhiên liệu, giảm phát thải, nhưng vẫn giữ được khả năng kéo tải và off-road – những điểm mà người dùng bán tải xem là tối quan trọng.
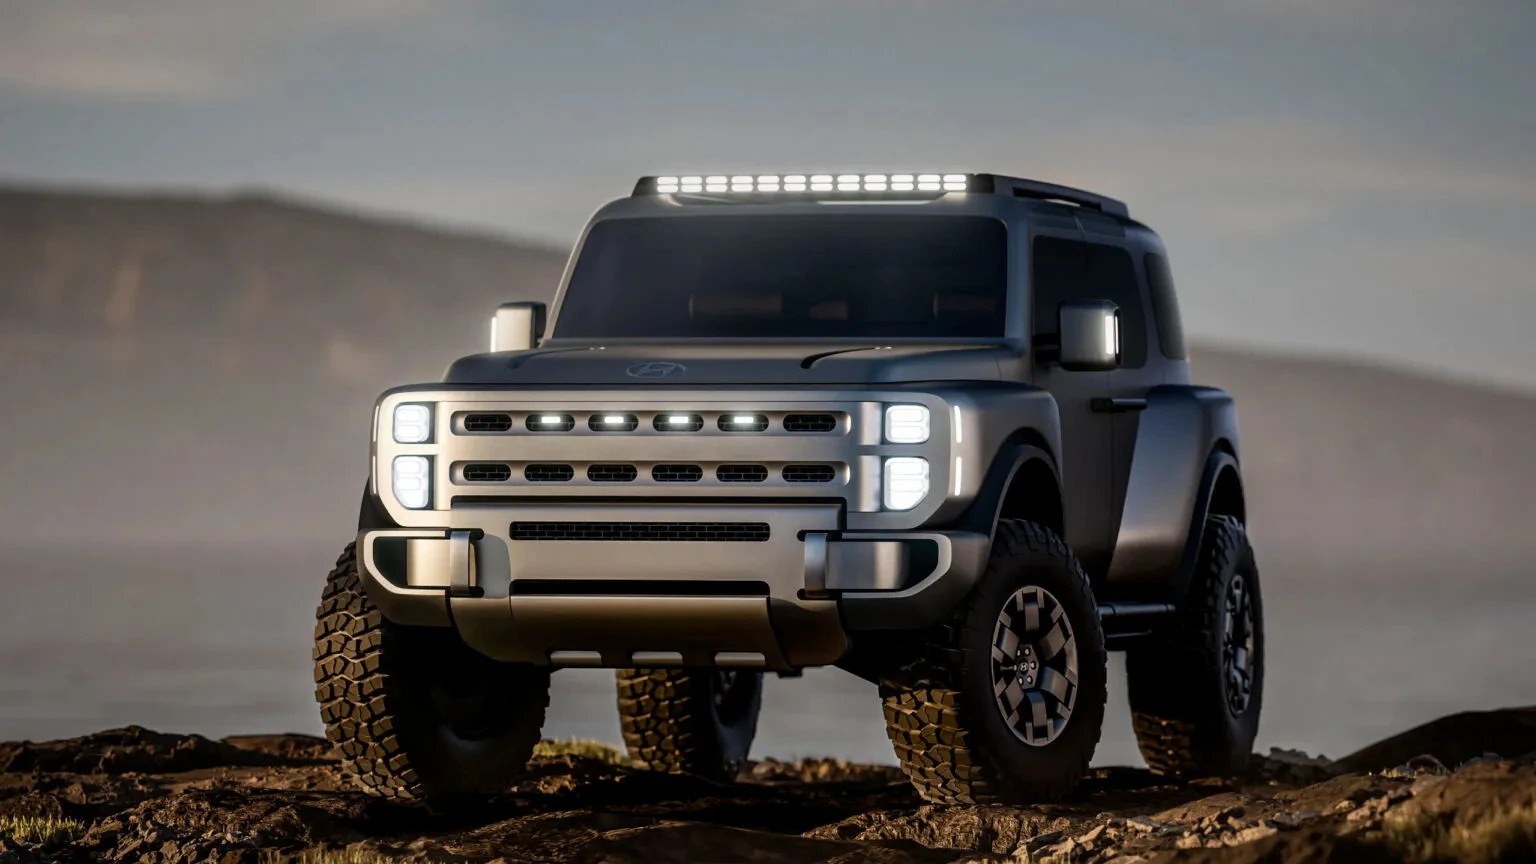
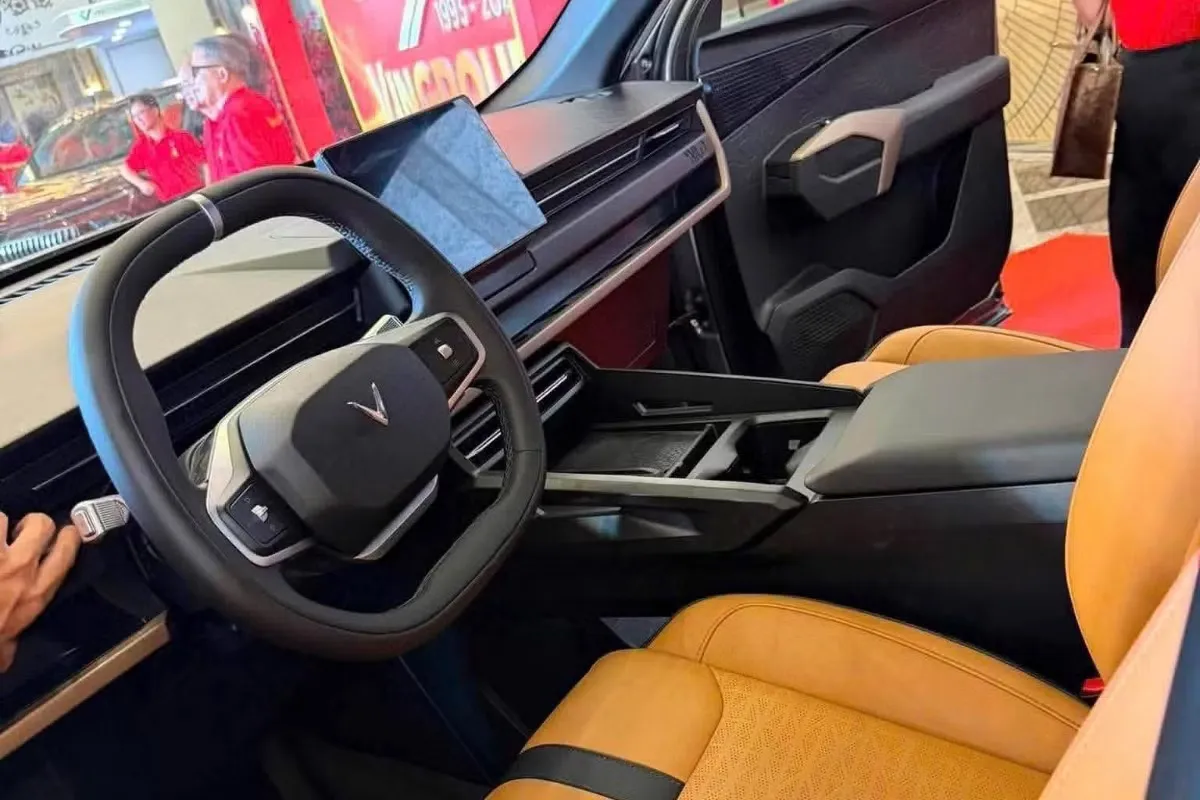
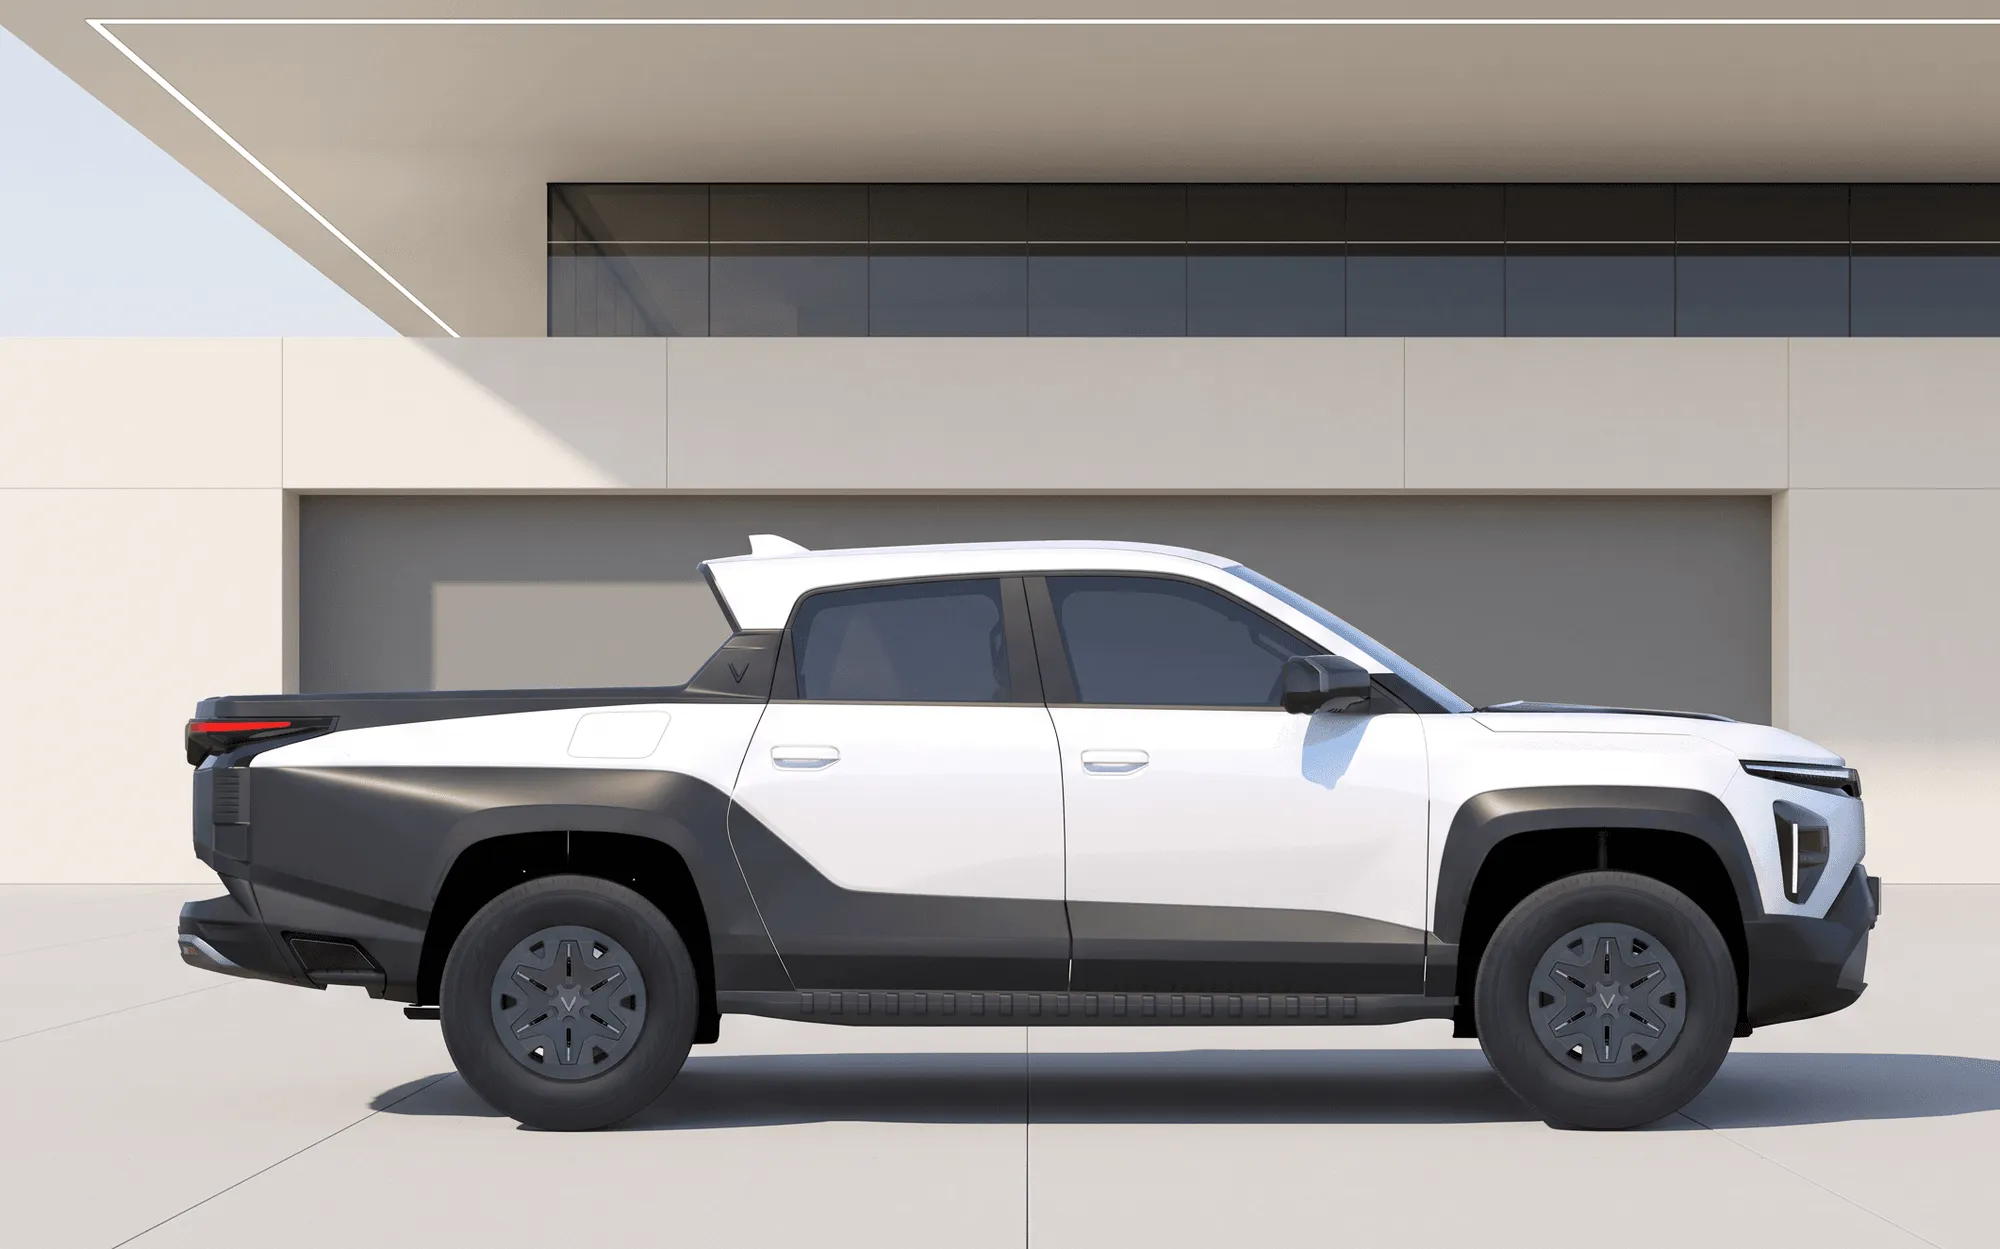
Bước ngoặt lớn hơn nằm ở VinFast VF Wild, mẫu bán tải thuộc loại xe điện mở rộng phạm vi (EREV). Xe vẫn dùng mô-tơ điện và bộ pin dung lượng cao có thể sạc từ nguồn điện ngoài như xe điện thuần, nhưng được bổ sung một động cơ đốt trong nhỏ đóng vai trò máy phát điện, không kết nối trực tiếp với hệ truyền lực. Nhờ cơ chế tự phát điện này, người dùng không còn phụ thuộc hoàn toàn vào trạm sạc công cộng, giảm nỗi lo hết pin giữa hành trình. Nguồn tin đại lý cho biết VF Wild dự kiến mở đặt cọc trong tháng 9, dù hãng chưa công bố chi tiết giá và phiên bản. Sự xuất hiện của VF Wild không chỉ tạo một bước ngoặt mới cho thị trường xe bán tải Việt, mà còn gửi thông điệp rõ ràng: ranh giới độc tôn của bán tải truyền thống đã vĩnh viễn bị xóa bỏ.
Chuỗi CKD truyền thống bị ép chuyển mình trước mốc thuế 2027
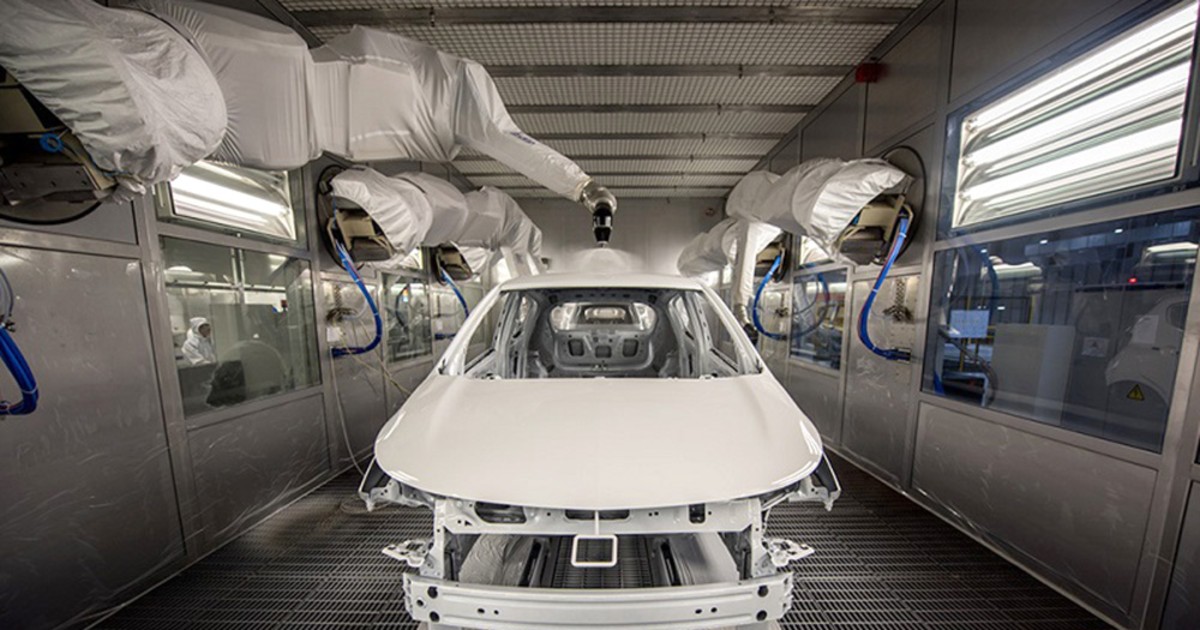
Đằng sau cuộc cạnh tranh giữa bán tải điện hóa và bán tải diesel là áp lực khổng lồ lên chuỗi CKD truyền thống. Trong nhiều thập kỷ, các nhà máy lắp ráp CKD dựa vào việc nhập bộ linh kiện xe động cơ đốt trong về hàn, sơn, lắp ráp, kiểm định để tạo ra lợi nhuận ổn định. Nhưng khi xe xăng giảm sản lượng do sự trỗi dậy của xe điện và xe hybrid nhập khẩu CBU, các nhà máy này đứng trước nguy cơ công suất bị bỏ trống. Vận hành dây chuyền công nghiệp lớn dưới công suất tối ưu khiến chi phí khấu hao trên mỗi xe tăng vọt, bào mòn biên lợi nhuận vốn đã mỏng sau cuộc chiến giảm giá xe kéo dài. Đây không còn là vấn đề quản trị chi phí, mà là bài toán sống còn.
Sự thay đổi trong chính sách thuế càng siết chặt vòng vây. Ưu đãi thuế TTĐB 3% cho xe điện thuần dưới 9 chỗ sẽ kết thúc vào tháng 2/2027, sau đó tăng lên 11%. Cùng lúc, xe động cơ đốt trong vẫn chịu thuế cao 35–150% tùy dung tích xi-lanh. Khi hạ tầng trạm sạc được chuẩn hóa với quy chuẩn kỹ thuật quốc gia, rào cản chuyển từ xe xăng sang xe điện tiếp tục bị thu hẹp, buộc các hãng phải đưa xe điện hóa vào dây chuyền nội địa. Mốc 2027 vì thế trở thành “đường ranh giới sinh tử” cho năng lực cạnh tranh: nếu chậm chuyển đổi, chuỗi CKD truyền thống sẽ bị kẹp giữa xe xăng kém cạnh tranh vì thuế cao và xe xanh nhập khẩu chịu thuế nhập khẩu cùng chi phí logistics nặng nề.
Chiến lược hai chân: vừa giữ máy dầu, vừa đặt cược vào hybrid và EREV
Trong bối cảnh này, các hãng không còn lựa chọn sang – họ buộc phải đi trên hai chân. Một mặt, bán tải máy dầu vẫn chiếm tỷ trọng lớn và mang lại dòng tiền hiện tại, nên việc dừng CKD ngay lập tức là bất khả thi. Mặt khác, việc chuyển đổi dây chuyền CKD sang lắp xe điện hoặc xe bán tải hybrid không chỉ là thay động cơ, mà kéo theo yêu cầu mới về an toàn cháy nổ, thiết bị thử điện áp cao, quản lý nhiệt và hệ thống tự động hóa hoàn toàn khác. Nếu đầu tư nửa vời, nhà máy dễ rơi vào trạng thái “không xăng cũng chẳng điện”: sản lượng thấp, chi phí cao, mất khả năng cạnh tranh cả trong nước lẫn khi xuất khẩu.
Vì vậy, nhiều tập đoàn chọn chiến lược hai giai đoạn. Trước 2027, họ đẩy mạnh phân phối các mẫu HEV, PHEV và EREV nhập khẩu CBU làm bước đệm, giúp khách hàng làm quen với xe lai, giảm áp lực tức thời lên hạ tầng sạc. Khi nhu cầu đủ lớn và hành lang pháp lý rõ, các hãng sẽ đưa xe xanh vào lắp ráp nội địa để tận dụng ưu đãi đầu tư, duy trì việc làm và bảo vệ thị phần trước các thương hiệu mới tấn công. Bản chất, cuộc chơi không còn là chọn giữa xăng hay điện, mà là cân bằng linh hoạt: duy trì sản xuất xăng để nuôi hiện tại, đồng thời dồn vốn cho bán tải điện hóa để không bị bật khỏi thị trường trong chu kỳ thuế tiếp theo.