
Cơ hội nâng hạng cần được biến thành năng lực thị trường
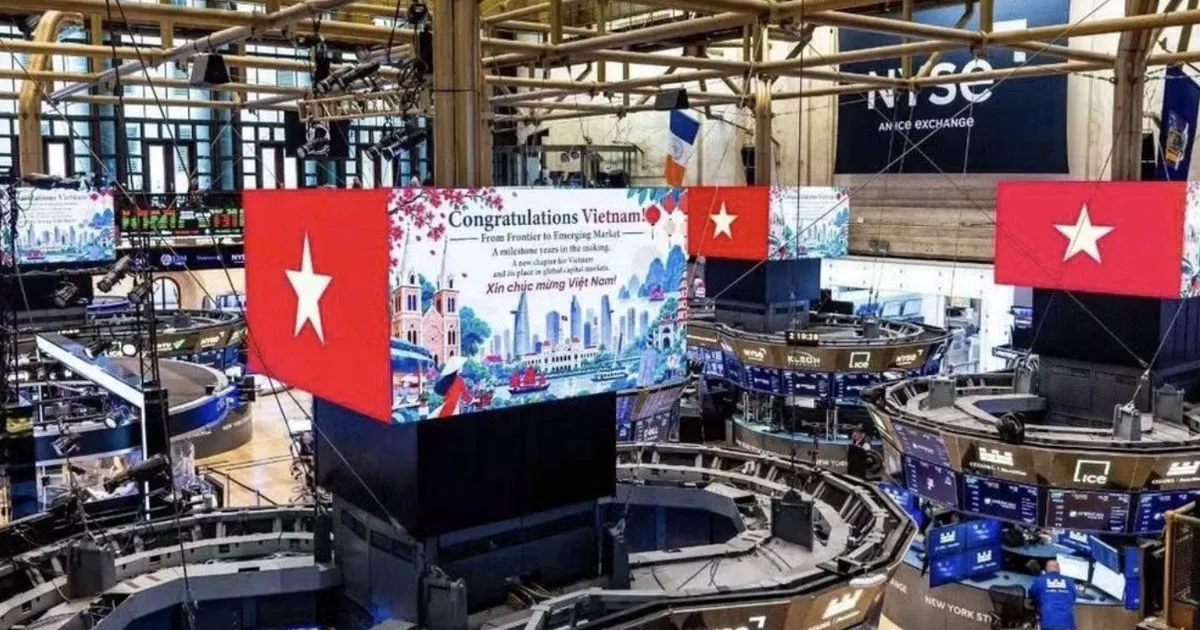
Nâng hạng MSCI là quá trình đưa một thị trường chứng khoán lên nhóm phân loại cao hơn trong hệ thống chỉ số của MSCI, qua đó mở rộng khả năng tiếp cận của nhà đầu tư quốc tế và đặt ra chuẩn cao hơn về khả năng giao dịch, minh bạch và vận hành thị trường. Đây là cơ hội đáng kể cho chứng khoán Việt Nam, nhưng không nên xem mốc nâng hạng như chiếc vé tự động mang vốn ngoại vào thị trường.
Tại chương trình “Café Chứng”, ông Phạm Lưu Hưng, Giám đốc Phân tích SSI Research, cho biết Việt Nam đang tháo gỡ các điểm nghẽn để đáp ứng tiêu chí nâng hạng của MSCI. Theo kịch bản cơ sở ông đưa ra, Việt Nam có thể vào diện xem xét nâng hạng năm 2028 và chính thức được nâng hạng năm 2029. Lộ trình này phụ thuộc vào cải cách có đi đúng tiến độ hay không; vì thế, điều đáng theo dõi không chỉ là thời điểm MSCI ra quyết định mà còn là chất lượng những thay đổi trước đó.
Hạ tầng giao dịch và khả năng tiếp cận vốn là phép thử trước mắt
Một số nút thắt về tỷ lệ cổ phiếu tự do chuyển nhượng và sở hữu nước ngoài đang được xử lý. Các doanh nghiệp như Petrolimex, BSR và một số đơn vị thuộc PVN có chuyển biến hoặc kế hoạch liên quan đến free-float; tỷ lệ sở hữu nước ngoài hiệu dụng cũng được cải thiện qua việc rà soát ngành nghề và giới hạn sở hữu. Tuy vậy, tiến độ của cơ chế đối tác bù trừ trung tâm (CCP) vẫn là điểm then chốt: MSCI cần một cơ chế được triển khai rõ ràng để đánh giá khả năng vận hành của thị trường.
Theo các mốc được cơ quan quản lý đề cập, CCP có thể được triển khai trong quý I/2027 hoặc chậm nhất là quý II/2027. Nếu triển khai sớm và đủ thời gian để MSCI đánh giá, lộ trình có thể nhanh hơn một năm, với khả năng nâng hạng vào năm 2028; còn kịch bản cơ sở vẫn là nâng hạng năm 2029. Đây là khác biệt đáng kể, nhưng thị trường không nên đánh đổi sự chuẩn bị chắc chắn lấy kỳ vọng rút ngắn lịch trình.
Dòng vốn ngoại tiềm năng được ước tính khoảng 10 tỷ USD theo giả định Việt Nam chiếm tỷ trọng 0,5% trong tổng tài sản của các quỹ theo dõi chỉ số MSCI, vốn có thể vượt 2.000 tỷ USD vào thời điểm nâng hạng. Đây là ước tính, không phải cam kết giải ngân. Trong kịch bản cơ sở, quá trình phân bổ vốn có thể kéo dài thêm 6–12 tháng sau khi nâng hạng, đến khoảng năm 2030.
Thành viên độc lập phải có tiếng nói, không chỉ đủ số lượng
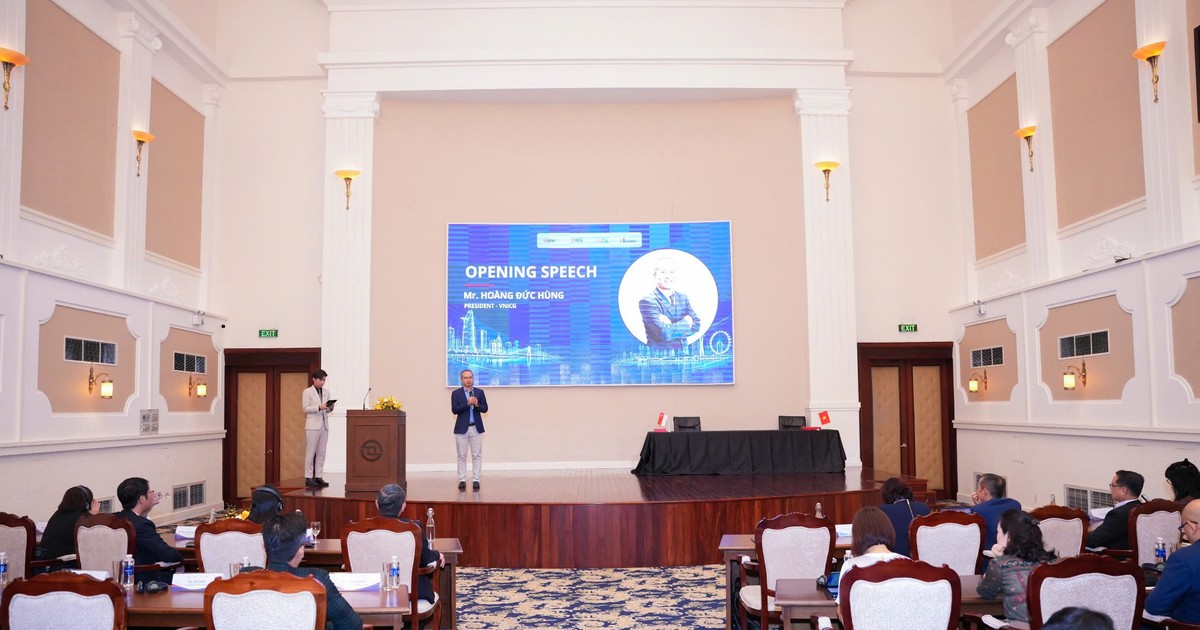
Ngày 27/10/2026, tại HOSE, Viện Nghiên cứu Quản trị Công ty Việt Nam và Viện Kế toán Công chứng Singapore tổ chức hội thảo về nâng cao năng lực thành viên độc lập hội đồng quản trị. Thông điệp đáng chú ý là nâng hạng thị trường kéo theo yêu cầu cao hơn về minh bạch và quản trị doanh nghiệp. Việc thị trường đã được FTSE Russell nâng hạng từ tháng 9/2026 nhưng dòng vốn ngoại vẫn bán ròng trong gần 10 tháng đầu năm là lời nhắc rằng danh xưng mới không tự tạo dựng niềm tin.
Kinh nghiệm Singapore gợi ý một hướng cải thiện cụ thể: thành viên độc lập cần đủ năng lực và quyền lên tiếng để giám sát, chất vấn và bảo vệ lợi ích chung, thay vì chỉ xuất hiện trên danh sách HĐQT. Tại Singapore, quy định niêm yết yêu cầu ít nhất hai thành viên độc lập, chiếm tối thiểu một phần ba HĐQT; nếu chủ tịch không độc lập, thành viên độc lập phải chiếm đa số. Trong khi đó, khảo sát năm 2023 cho thấy chỉ khoảng 68,4% doanh nghiệp niêm yết Việt Nam đáp ứng yêu cầu về thành viên độc lập. Khoảng cách này cho thấy cải cách cần đi xa hơn việc tuân thủ hình thức.
Với nhà đầu tư, quản trị tốt không phải chi tiết phụ phía sau câu chuyện chỉ số: đó là cơ sở để đánh giá chất lượng thông tin, trách nhiệm của HĐQT và rủi ro khi góp vốn. Nếu Việt Nam muốn dòng vốn dài hạn ở lại, doanh nghiệp cần chuẩn hóa công bố thông tin, nâng năng lực HĐQT và trao vai trò thực chất cho thành viên độc lập. Nâng hạng MSCI có thể tạo lực đẩy, nhưng niềm tin bền vững phải được xây bằng quản trị tốt.