
AI phát hiện gian lận: lớp bảo vệ mới cho thanh toán di động
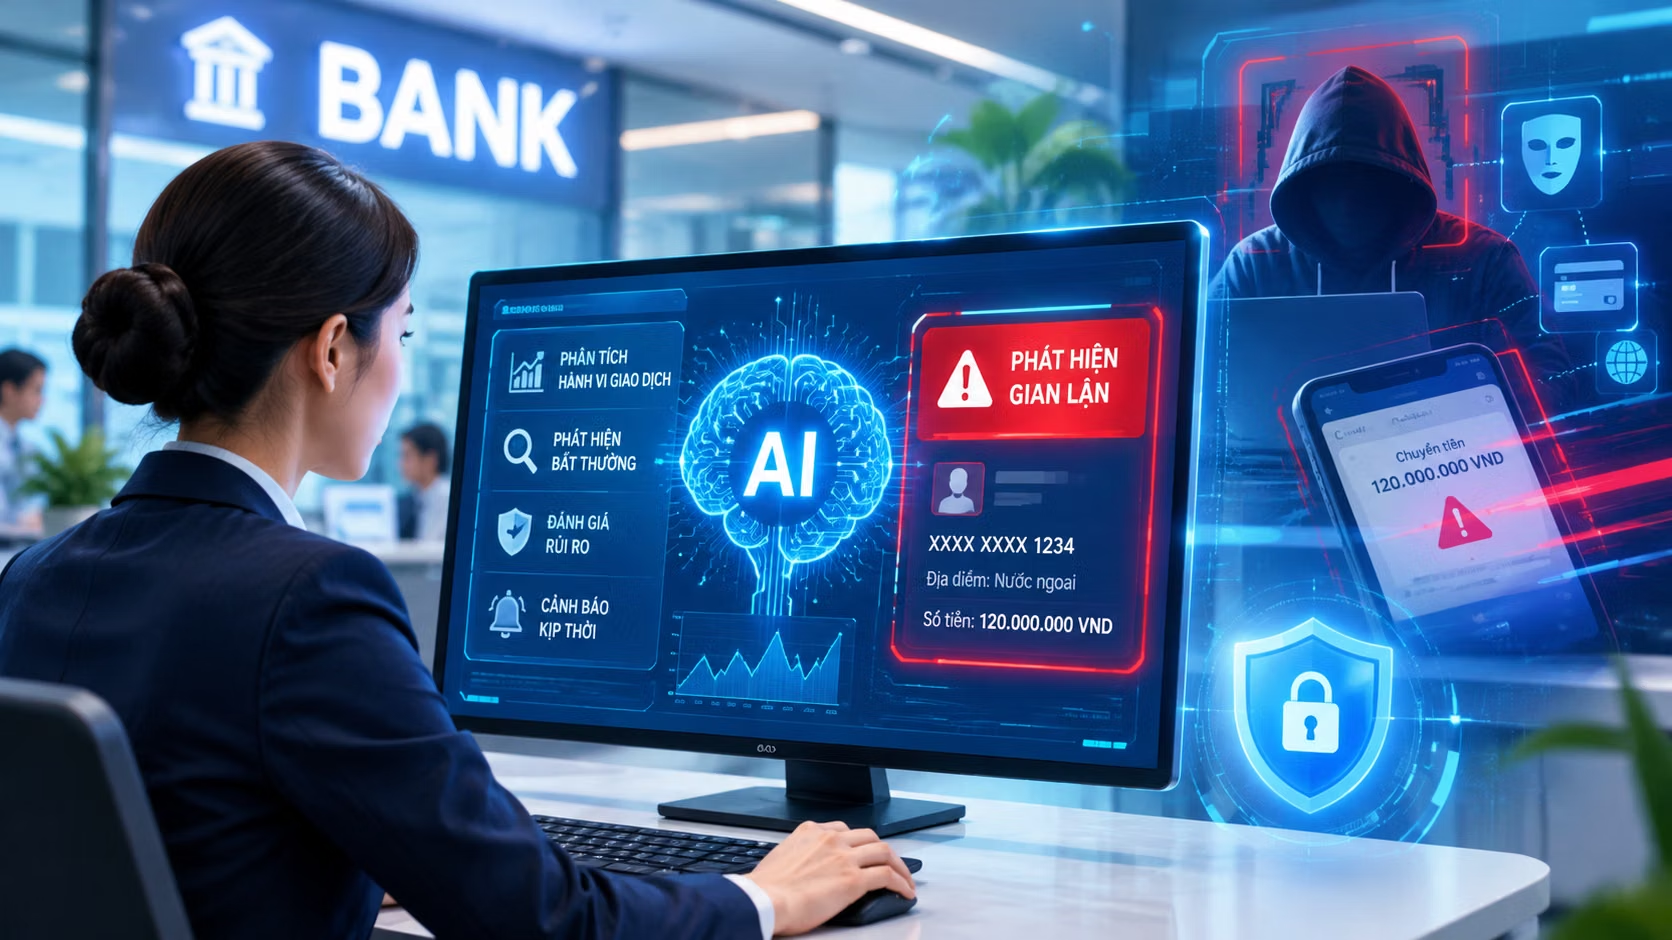
AI phát hiện gian lận trong thanh toán di động là công nghệ phân tích hành vi giao dịch theo thời gian thực, đối chiếu với mô hình rủi ro và thói quen sử dụng của người dùng, nhằm nhận diện bất thường, tự động điều chỉnh mức xác minh giao dịch thực tế và bảo vệ tài khoản ngân hàng mà không làm gián đoạn trải nghiệm thanh toán hợp pháp. Đây là bước tiến rõ rệt so với các hệ thống bảo mật dựa trên quy tắc cố định, vốn dễ bị tụt lại trước những chiêu thức lừa đảo thay đổi liên tục. Quan điểm đáng nói là: AI không chỉ làm thanh toán di động an toàn hơn, mà còn định nghĩa lại kỳ vọng của người dùng về sự tiện lợi. Khi giao dịch hoàn tất trong vài giây, chúng ta mặc nhiên đòi hỏi hệ thống vừa nhanh vừa chính xác, vừa bảo vệ dữ liệu vừa không “làm phiền” bằng quá nhiều bước xác minh. Câu hỏi không còn là có dùng AI hay không, mà là chấp nhận đánh đổi mức nào giữa tốc độ và an ninh.
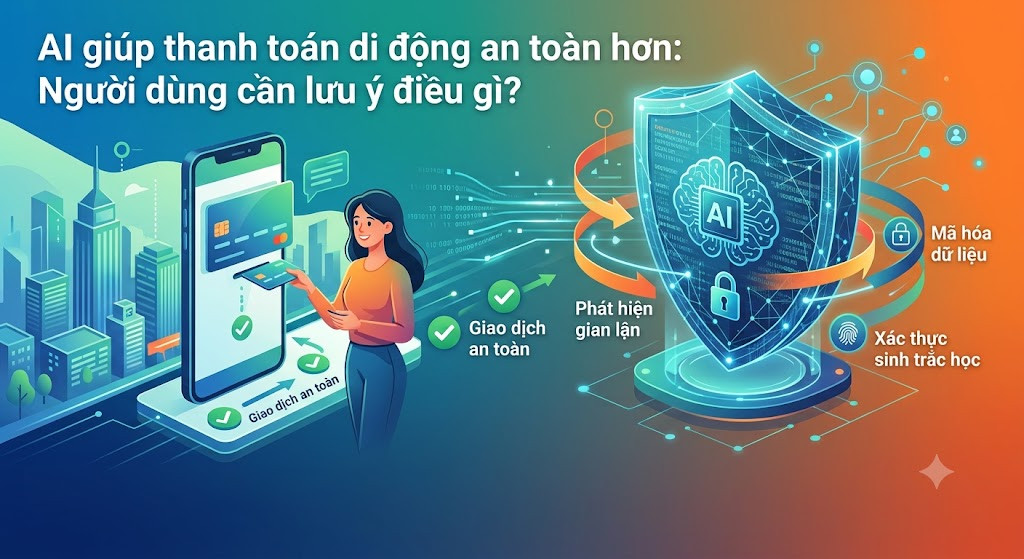
Thanh toán di động an toàn: AI giảm bước xác minh nhưng không thay thế trách nhiệm người dùng
Điểm hấp dẫn của phát hiện gian lận AI là khả năng xử lý dữ liệu khổng lồ theo thời gian thực: giá trị thanh toán, thiết bị, vị trí địa lý, tần suất giao dịch… để tự động phân loại rủi ro. Một khoản nhỏ từ thiết bị quen thuộc có thể được duyệt ngay, trong khi chuỗi giao dịch lớn từ địa điểm lạ sẽ bị yêu cầu xác minh bổ sung. Nhờ đó, nhiều bước xác minh không cần thiết được loại bỏ, trải nghiệm thanh toán di động an toàn mà vẫn mượt. Ở tầng kỹ thuật, mã hóa token, xác thực thiết bị, sinh trắc học và mã OTP kết hợp với AI tạo thành nhiều lớp bảo vệ cho thanh toán không tiếp xúc. Nhưng chính nguồn dữ liệu phong phú này lại khiến trách nhiệm của người dùng trở nên rõ ràng hơn: nếu bạn dùng mật khẩu yếu, chia sẻ mã OTP, hoặc bỏ qua cảnh báo của ngân hàng, thì mọi thuật toán thông minh đều trở nên vô nghĩa. AI là lá chắn, không phải “bùa hộ mệnh”.
Khi kẻ lừa đảo không biên giới: vì sao hệ sinh thái chống gian lận phải liên thông
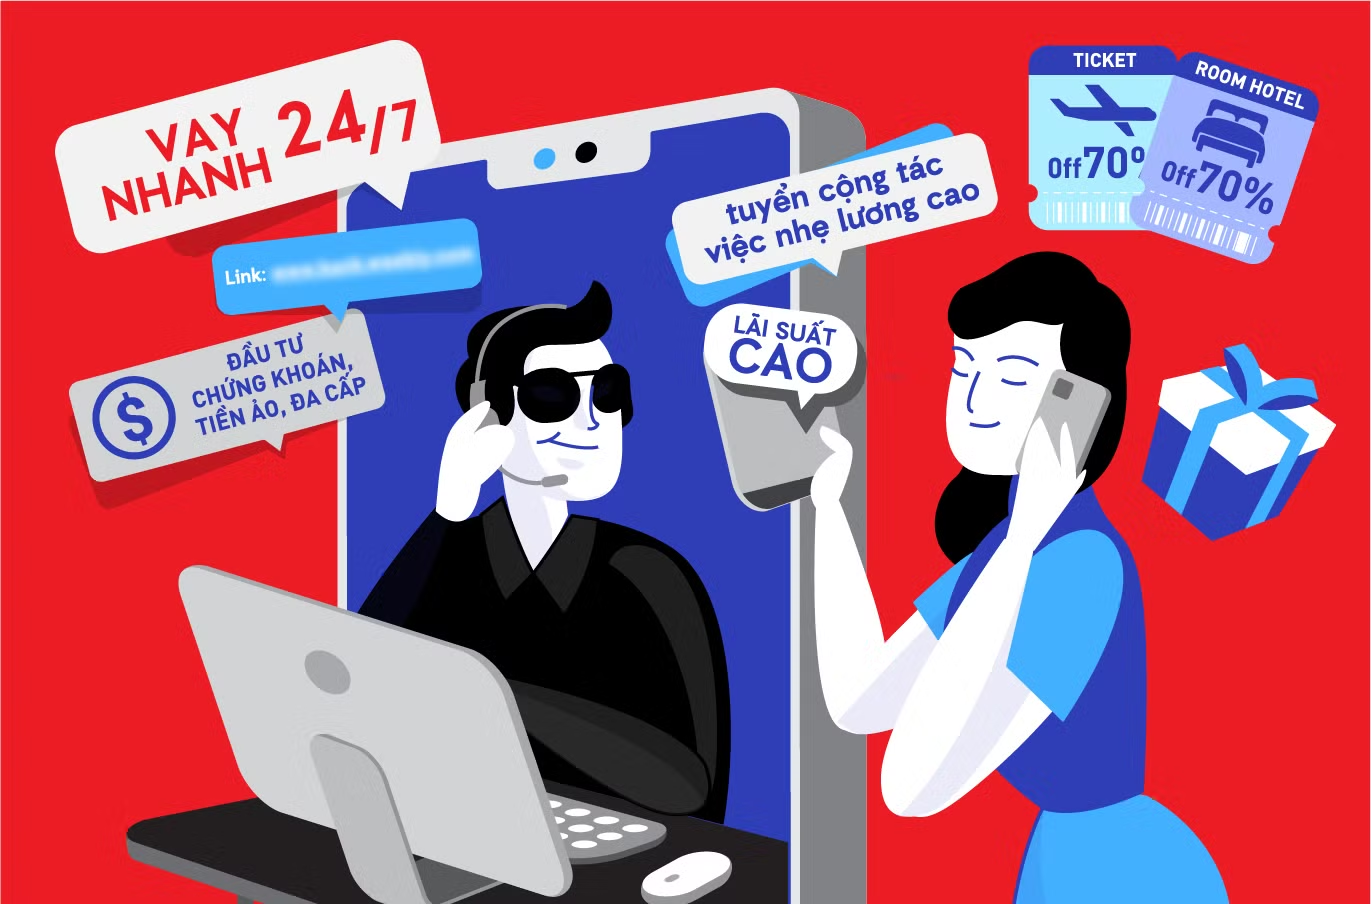
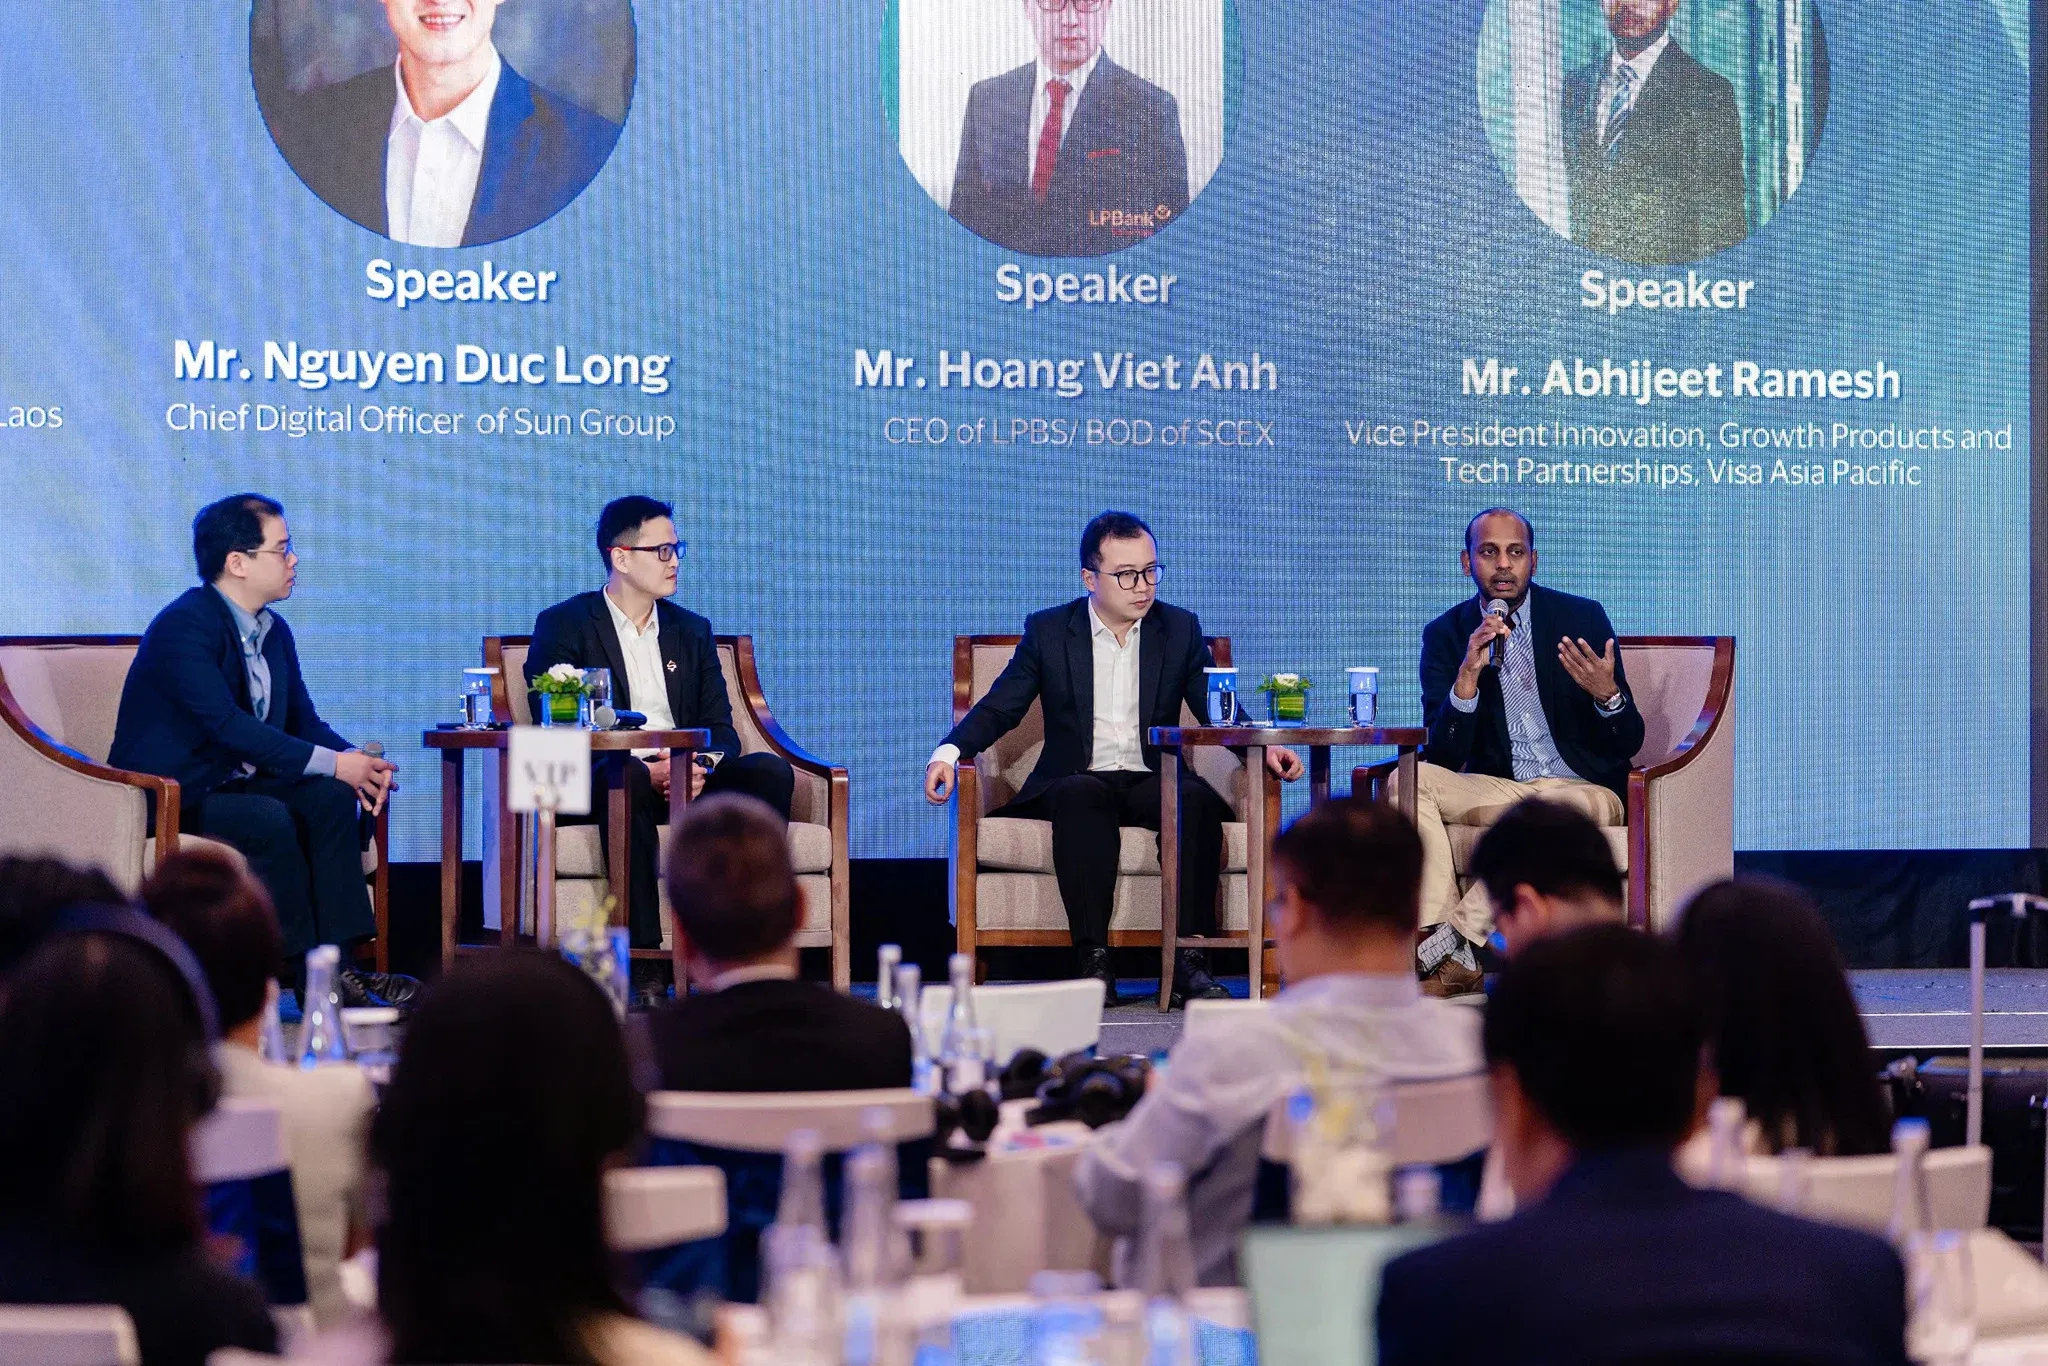
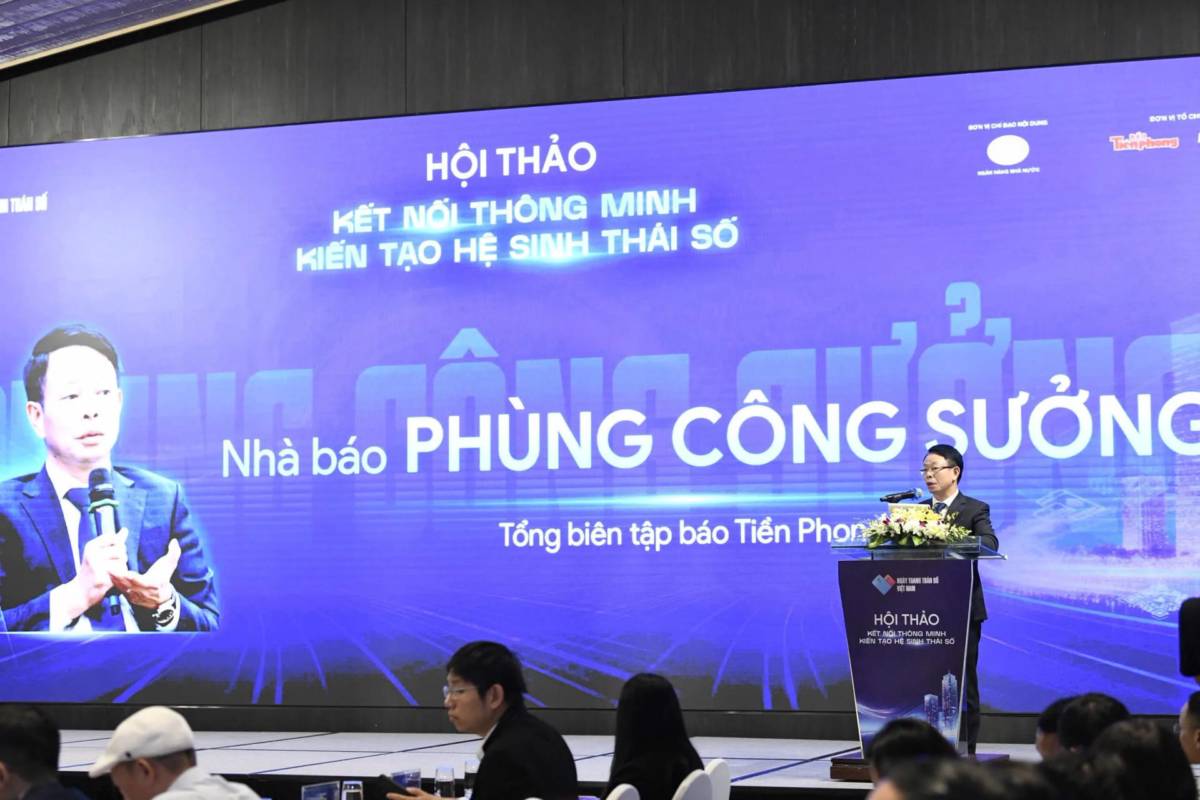
Thanh toán số đang bùng nổ cả về quy mô lẫn độ phức tạp. Trong 8 tháng đầu năm, hệ thống ghi nhận hơn 21 tỷ giao dịch không dùng tiền mặt với tổng giá trị hơn 260,6 triệu tỷ đồng, tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ năm trước. Riêng thanh toán qua mã QR đạt 311 triệu giao dịch, tăng 25,85% về giá trị. Những con số này cho thấy sân chơi đã đủ lớn để kẻ gian đầu tư nghiêm túc. Tại một hội thảo về kết nối thanh toán số diễn ra ngày 14/10 ở Hà Nội, chuyên gia công nghệ từ một tập đoàn công nghệ lớn cảnh báo: AI xóa rào cản ngôn ngữ, giúp kẻ gian ở bất kỳ đâu lừa người Việt bằng tiếng Việt hoàn hảo, dò ra mắt xích xác thực yếu nhất và rút cửa sổ thu hồi từ giờ xuống phút. Khi kẻ lừa đảo hoạt động không biên giới, mà dữ liệu phòng chống gian lận vẫn bị chia cắt theo lãnh thổ, chúng ta đang chiến đấu với tay bị trói. Giải pháp được đề xuất là xây dựng hạ tầng cảnh báo dùng chung, liên thông giữa các tổ chức trong và ngoài nước, chỉ chia sẻ mã băm tài khoản và cờ rủi ro thay vì dữ liệu cá nhân. Đây là cách cân bằng giữa quyền riêng tư và nhu cầu phòng vệ tập thể.
Cân bằng trải nghiệm mượt mà và an ninh: bài toán không thể giao hết cho máy
Người dùng thường chỉ thấy hai mặt của thanh toán di động: nhanh hoặc phiền. Nếu hệ thống yêu cầu xác minh quá nhiều lần, họ dễ bực bội hoặc bỏ giao dịch; nếu quy trình quá đơn giản, nguy cơ gian lận tăng vọt. Cân bằng hai yếu tố này là thách thức cốt lõi của mọi nền tảng thanh toán. Cách tiếp cận hợp lý là xác thực dựa trên rủi ro: giao dịch ít rủi ro đi qua nhẹ nhàng, giao dịch bất thường phải qua thêm lớp kiểm tra. Nhưng để mô hình này hoạt động đúng, doanh nghiệp phải chấp nhận đầu tư vào phát hiện gian lận AI, giám sát mạng, kiểm soát truy cập dữ liệu và đánh giá thường xuyên tỷ lệ cảnh báo sai. Đồng thời, họ phải tôn trọng người dùng bằng cách giải thích rõ lý do yêu cầu xác minh, thay vì biến bảo mật thành “hộp đen” khó hiểu. Ở cấp hệ sinh thái, mục tiêu được cơ quan quản lý đặt ra là xây dựng trải nghiệm thanh toán xuyên suốt, định danh thuận tiện, thanh toán liền mạch, thông tin minh bạch và đối soát dễ dàng. Nói cách khác, an ninh không được phép là cái cớ để làm xấu trải nghiệm.
Kết luận: AI là lá chắn, người dùng là cửa khóa cuối cùng
AI đang giúp hệ thống thanh toán di động phát hiện gian lận nhanh hơn, bảo vệ dữ liệu tốt hơn và giảm những bước xác minh không cần thiết. Nhưng công nghệ này không loại bỏ hoàn toàn nguy cơ mất tiền; nó chỉ thu hẹp khoảng trống cho sai lầm kỹ thuật, còn khoảng trống cho sai lầm con người vẫn rất rộng. Ở phía người dùng, nguyên tắc “3 Không” là tối thiểu: không cài ứng dụng ngoài kho chính thức, không chuyển tiền khi bị thúc giục hoặc gây áp lực tâm lý, không bỏ qua cảnh báo của ngân hàng về tài khoản nghi ngờ gian lận. Thêm vào đó, hãy kiểm tra kỹ tên người nhận, số tiền, nội dung giao dịch trước khi bấm xác nhận, và liên hệ ngay với ngân hàng nếu thấy yêu cầu xác minh bất thường hoặc giao dịch không do mình thực hiện. Ở phía doanh nghiệp và tổ chức tài chính, nhiệm vụ là xây dựng nhiều lớp bảo vệ, liên thông dữ liệu phòng chống gian lận và minh bạch hóa quy trình bảo mật. Thanh toán di động an toàn không phải là trạng thái “đã xong”, mà là cuộc chạy đua liên tục giữa AI phòng thủ và AI tấn công. Trong cuộc đua đó, người dùng không thể đứng ngoài.