
AI trở thành lớp phòng vệ mới của ngân hàng số Việt Nam
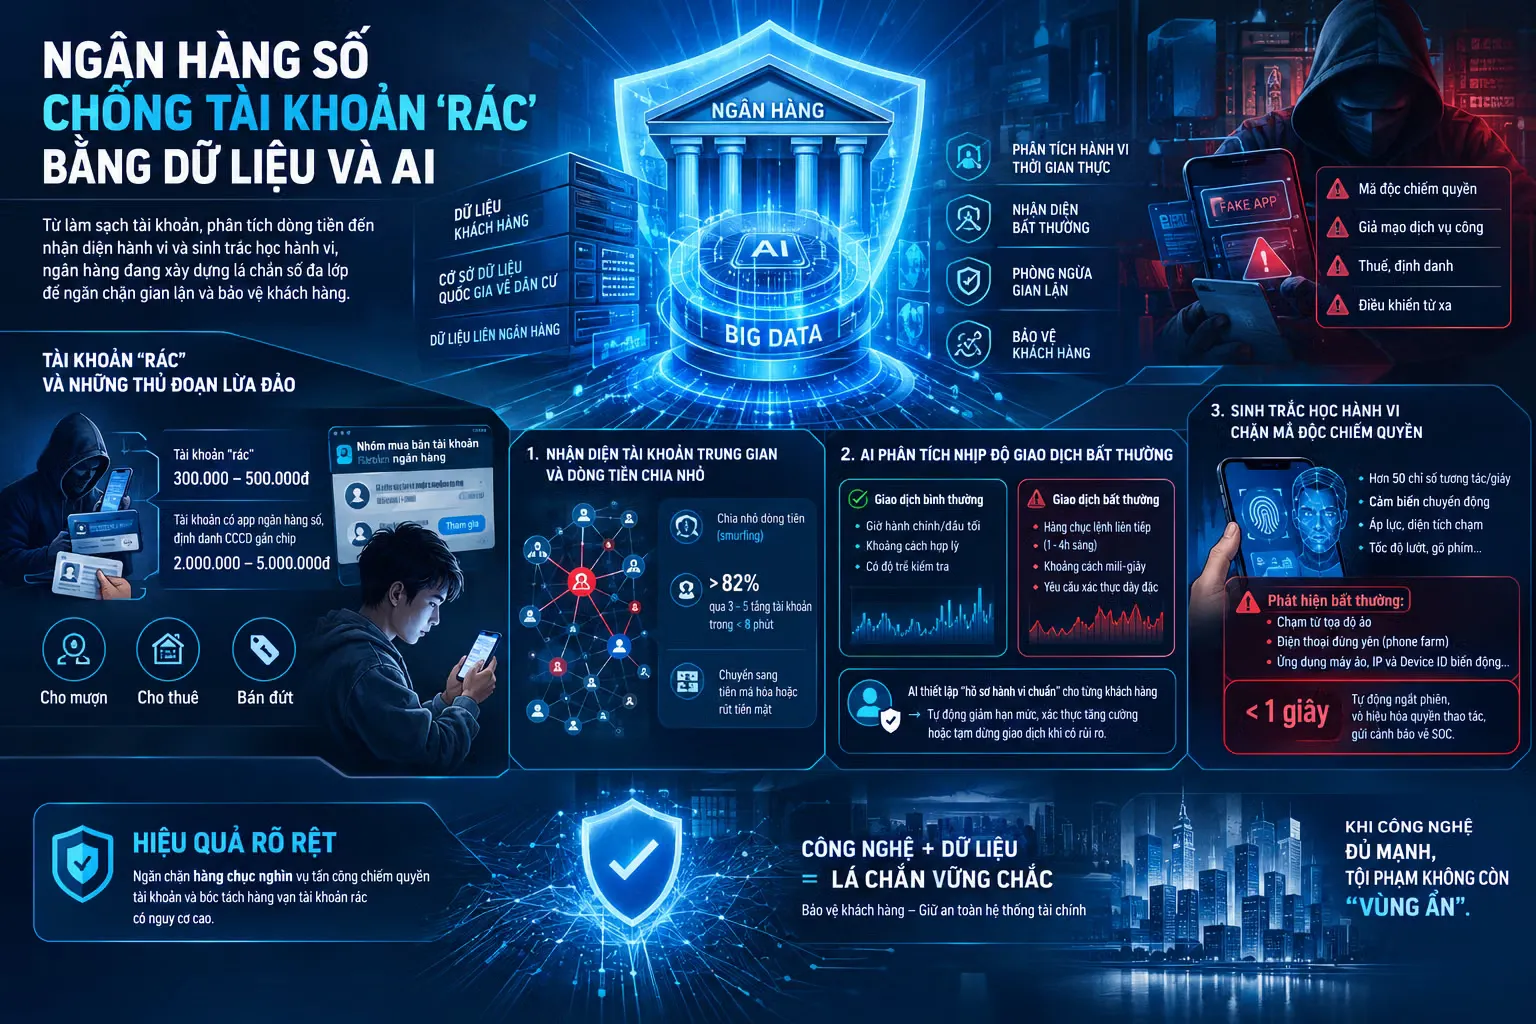
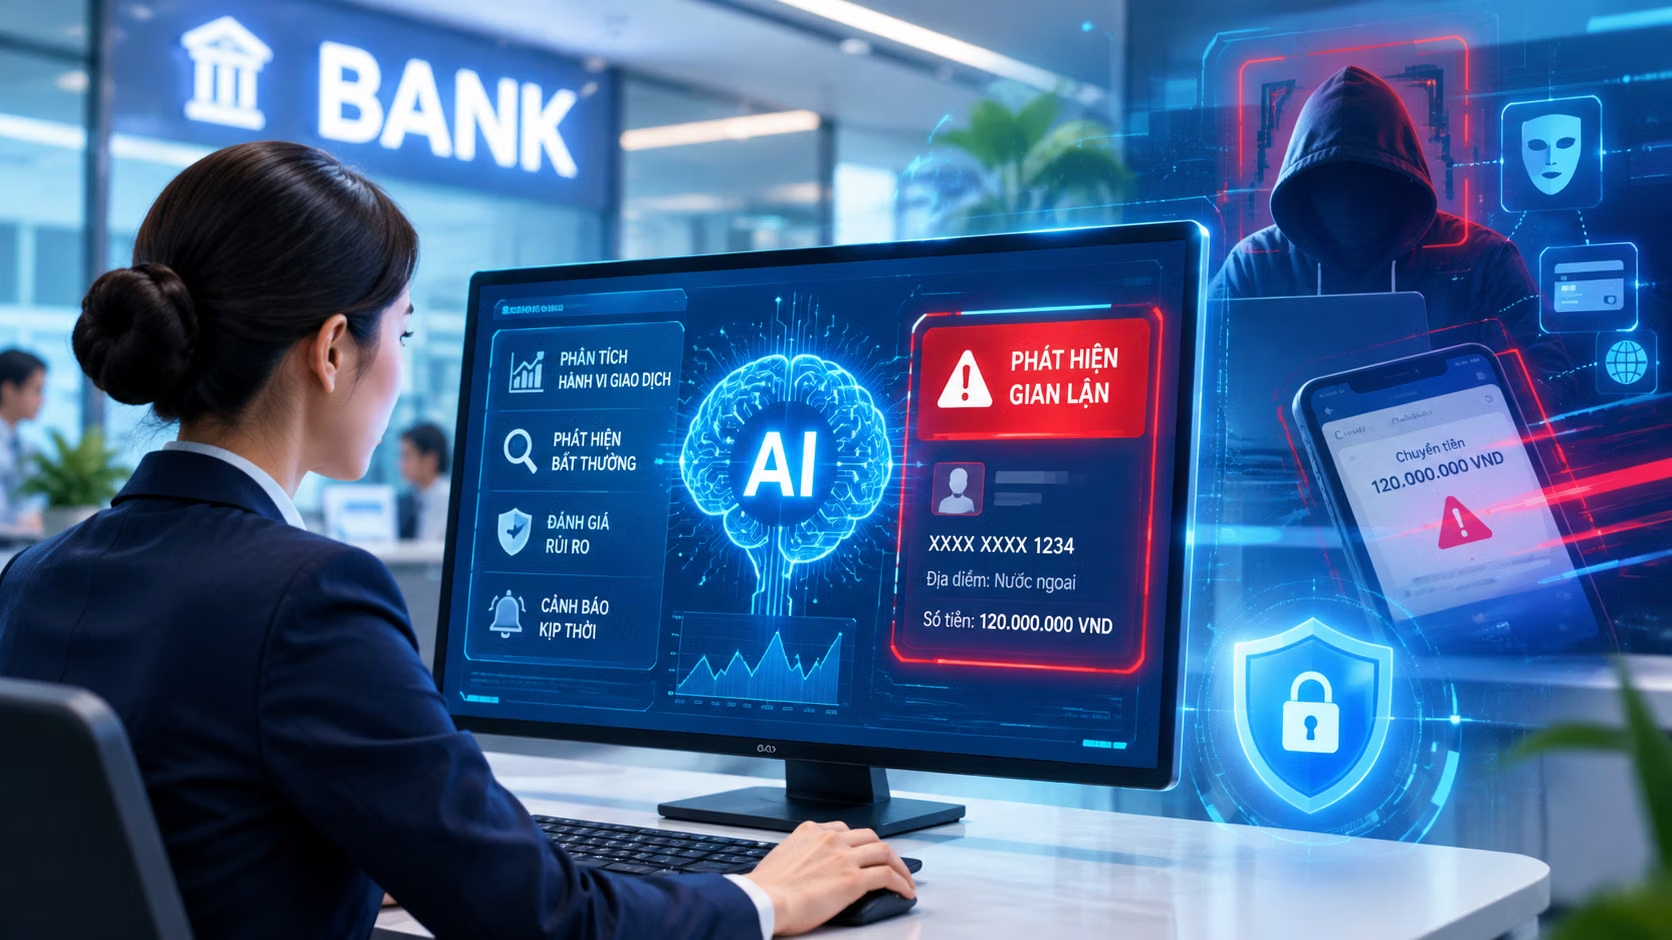
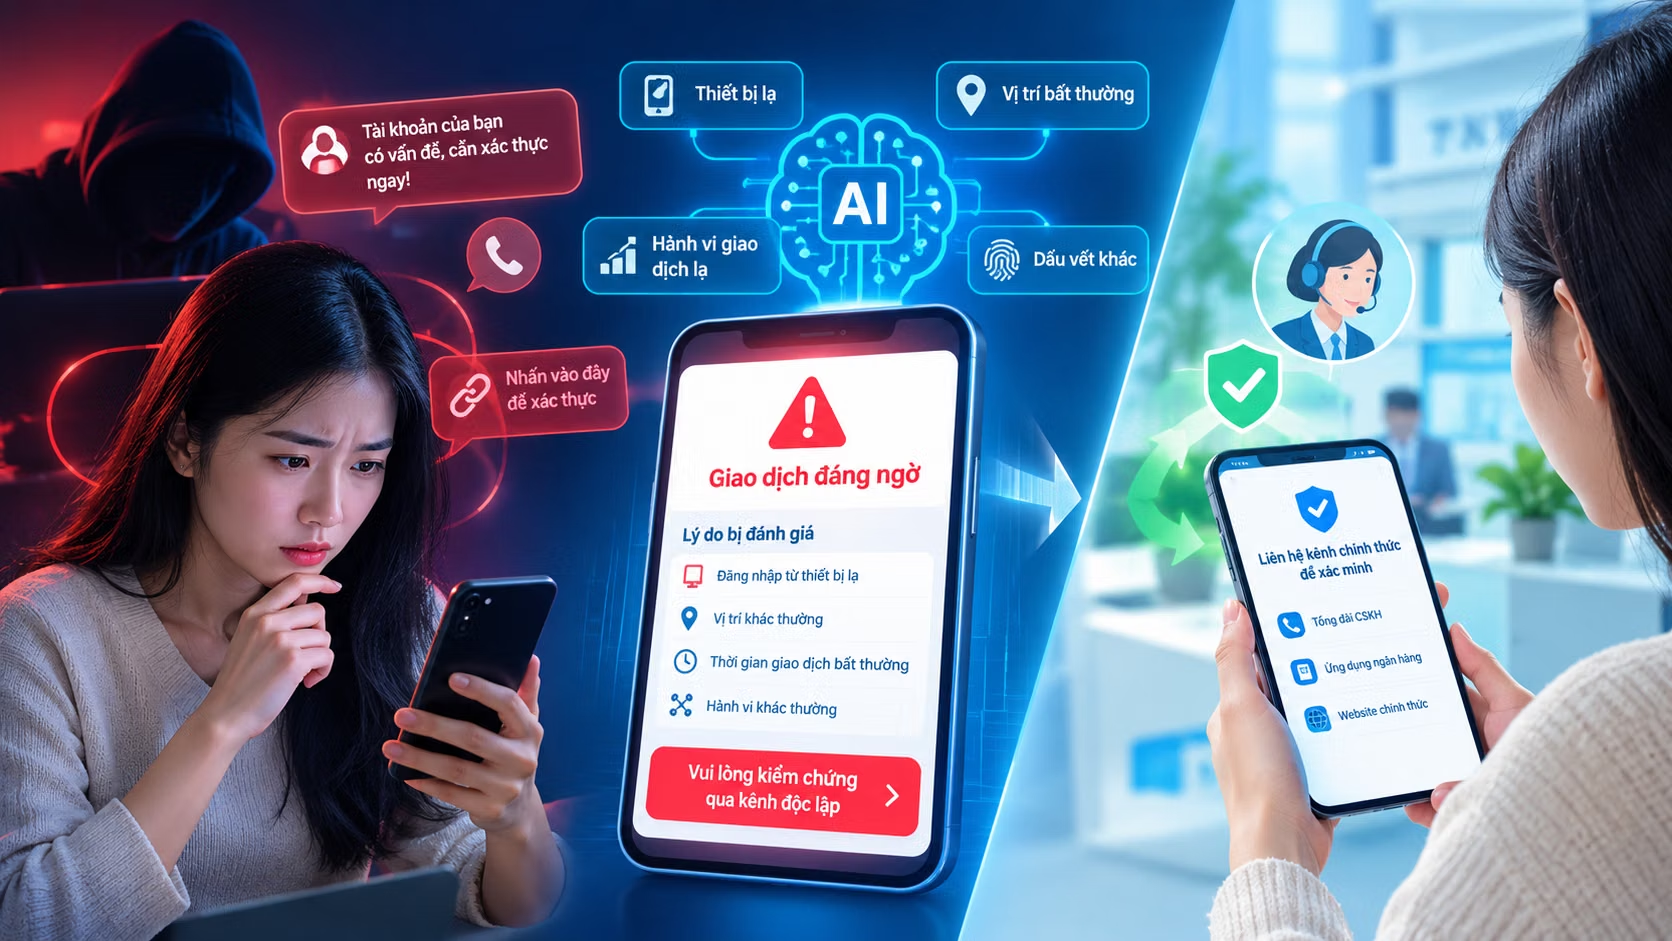
Phát hiện gian lận ngân hàng bằng AI là việc các tổ chức tài chính sử dụng nền tảng dữ liệu lớn và mô hình học máy để phân tích giao dịch theo thời gian thực, nhận diện hành vi bất thường, điều chỉnh mức độ xác minh theo rủi ro và đưa ra cảnh báo sớm nhằm bảo vệ thanh toán di động, tài khoản và dữ liệu khách hàng trong môi trường ngân hàng số đang tăng trưởng nhanh. Điều đáng nói là cuộc đua AI thanh toán di động ở Việt Nam không còn là câu chuyện thử nghiệm công nghệ, mà là phản ứng bắt buộc trước làn sóng lừa đảo thao túng tâm lý người dùng và tốc độ chuyển tiền chỉ vài giây. Ngân hàng nào không đầu tư nghiêm túc vào phân tích giao dịch thời gian thực sẽ bị bỏ lại phía sau cả về an toàn lẫn niềm tin khách hàng. Việc đưa AI vào tuyến đầu an toàn ngân hàng AI vì thế là lựa chọn mang tính chiến lược, chứ không phải “trang sức” công nghệ.
Từ AgriNotify đến ODP: dữ liệu là “nhiên liệu” cho AI chống gian lận
Thay vì trông chờ vào các quy tắc cố định, nhiều ngân hàng đã chuyển sang mô hình dựa trên dữ liệu và AI để phát hiện gian lận sớm. Agribank triển khai AgriNotify để cảnh báo tài khoản có dấu hiệu rủi ro ngay trong quá trình khách hàng thực hiện chuyển tiền, đối chiếu thông tin người nhận với dữ liệu cảnh báo của cơ quan chức năng và dữ liệu nội bộ. Theo chính ngân hàng này, hệ thống đã ghi nhận hơn 247.000 lượt cảnh báo và tạm dừng hoặc hủy hơn 140.000 giao dịch với tổng giá trị hơn 491 tỷ đồng. TPBank chọn hướng phân tích giao dịch thời gian thực, dùng AI và dữ liệu lớn để nhận diện chuỗi hành vi bất thường, tạo thêm điểm kiểm soát trước giao dịch nguy cơ cao; giải pháp liên thông dữ liệu cảnh báo đã phát cảnh báo với gần 52.000 giao dịch đáng ngờ và hỗ trợ ngăn chặn nguy cơ chiếm đoạt gần 300 tỷ đồng. Vietcombank lại đi từ gốc dữ liệu, khởi động dự án One Data Platform cùng các đối tác công nghệ lớn để chuẩn hóa quản trị dữ liệu, làm nền cho phân tích nâng cao, AI và học máy. Điểm chung: không có dữ liệu sạch, cập nhật và được kết nối, mọi tham vọng quản lý rủi ro AI đều chỉ là lý thuyết.
AI thanh toán di động: bảo vệ nhiều lớp nhưng không được làm phiền khách
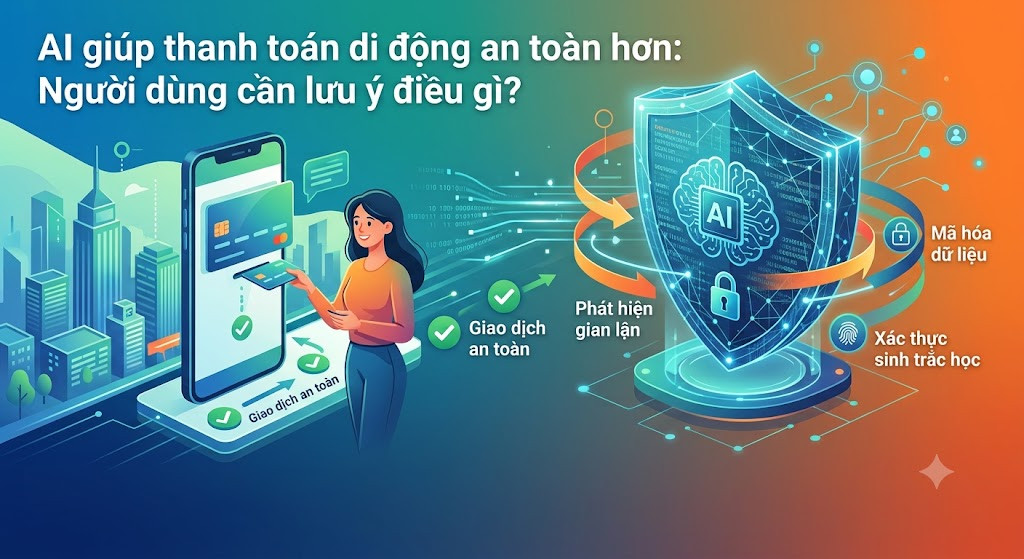
Trong thanh toán di động, bài toán khó nhất là phát hiện hoạt động đáng ngờ mà không băm nát trải nghiệm người dùng. Giao dịch hoàn tất trong vài giây buộc hệ thống phải phân tích hành vi theo thời gian thực, từ giá trị thanh toán, thiết bị, vị trí địa lý đến tần suất giao dịch để xác định mức độ rủi ro. Các khoản nhỏ từ thiết bị quen thuộc có thể được chấp thuận ngay, trong khi chuỗi giao dịch giá trị lớn từ địa điểm lạ sẽ bị yêu cầu xác minh bổ sung – đó chính là xác thực dựa trên rủi ro. AI không đứng một mình; nó bổ sung cho mã hóa, token hóa và xác thực thiết bị trong thanh toán không tiếp xúc bằng điện thoại, đồng thời giám sát hoạt động mạng để phát hiện kết nối lạ, đăng nhập thất bại liên tiếp hoặc lượng dữ liệu truyền đi bất thường. Tóm lại, AI đang giúp các hệ thống thanh toán di động phát hiện gian lận nhanh hơn, bảo vệ dữ liệu tốt hơn và giảm những bước xác minh không cần thiết. Nhưng nếu lạm dụng kiểm tra, khách hàng sẽ khó chịu và bỏ giao dịch; nếu nới lỏng quá mức, rủi ro gian lận lại tăng. Cân bằng hai cực này là thước đo trưởng thành của an toàn ngân hàng AI.
Cảnh báo sớm hữu ích, nhưng không thể thay thế ý thức người dùng
Các con số cảnh báo cho thấy AI đã tạo khác biệt rõ rệt ở tuyến đầu. Hệ thống SIMO đã cảnh báo khoảng 4,9 triệu lượt khách hàng; khoảng 1,6 triệu lượt đã chủ động dừng giao dịch nghi ngờ lừa đảo, góp phần bảo vệ khoảng 5.500 tỷ đồng tài sản. Đây là minh chứng rằng cảnh báo sớm có thể cắt đứt nhiều cú lừa trước khi tiền rời khỏi tài khoản. Nhưng khoảng cách giữa phát hiện giao dịch bất thường và ngăn chặn dòng tiền lừa đảo vẫn không nhỏ, nhất là khi tội phạm chuyển từ tấn công kỹ thuật sang thao túng tâm lý, khiến nạn nhân tự xác nhận chuyển tiền. Trong những trường hợp này, giao dịch được chính chủ tài khoản xác nhận, khiến các biện pháp xác thực thông thường khó phát huy hiệu quả. Bên cạnh hành vi người dùng, chất lượng dữ liệu và độ chính xác mô hình cũng quyết định hiệu quả cảnh báo; dữ liệu thiếu, chậm cập nhật hoặc cảnh báo sai liên tục sẽ làm giảm niềm tin, khiến khách hàng xem nhẹ thông báo từ ngân hàng. Doanh nghiệp vì thế phải thường xuyên đánh giá tỷ lệ cảnh báo sai, cập nhật mô hình và kết hợp kiểm tra tự động với giám sát của con người.
Khung pháp lý mới và hướng đi tiếp theo cho an toàn ngân hàng AI
Khi AI len sâu vào hoạt động ngân hàng, câu chuyện không chỉ là công nghệ mà còn là trách nhiệm pháp lý. Ngân hàng cần tuân thủ các quy định mới về an ninh mạng, bảo vệ dữ liệu cá nhân và an toàn ngân hàng số. Các yêu cầu này được thể hiện trong Luật An ninh mạng, Luật Bảo vệ dữ liệu cá nhân năm 2025 và các tiêu chuẩn an toàn, bảo mật ngân hàng số của Ngân hàng Nhà nước tại Thông tư 50/2024/TT-NHNN và Thông tư 77/2025/TT-NHNN. Ở phía vận hành, doanh nghiệp phải theo dõi tỷ lệ giao dịch được chấp thuận, thời gian xác minh và số trường hợp từ chối nhầm để điều chỉnh mô hình. Với giao dịch rủi ro cao, ngân hàng nên tăng cường kiểm tra hoặc tạm thời dừng giao dịch trong thời gian phù hợp để xác minh, bảo vệ tài sản khách hàng. Về dài hạn, kết nối dữ liệu cảnh báo, chia sẻ thông tin kịp thời và phối hợp giữa ngân hàng, cơ quan quản lý, công an cùng các tổ chức trung gian thanh toán sẽ là mắt xích quan trọng để nâng cao khả năng ngăn chặn. Kết hợp AI với mã hóa, xác thực nhiều lớp, giám sát giao dịch và thói quen sử dụng an toàn sẽ giúp giảm rủi ro, đồng thời duy trì trải nghiệm thanh toán nhanh chóng, thuận tiện trong môi trường số.