
Thị trường xe điện bùng nổ, bảo hiểm vẫn chậm chân
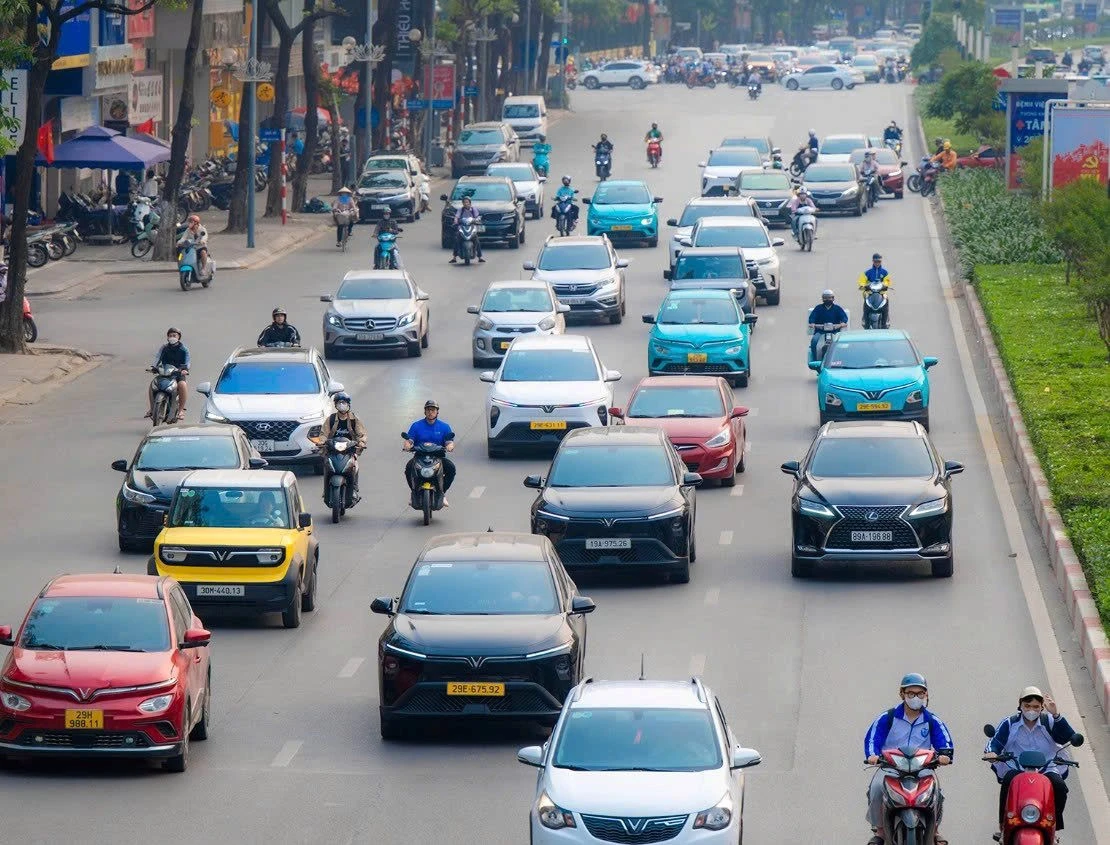
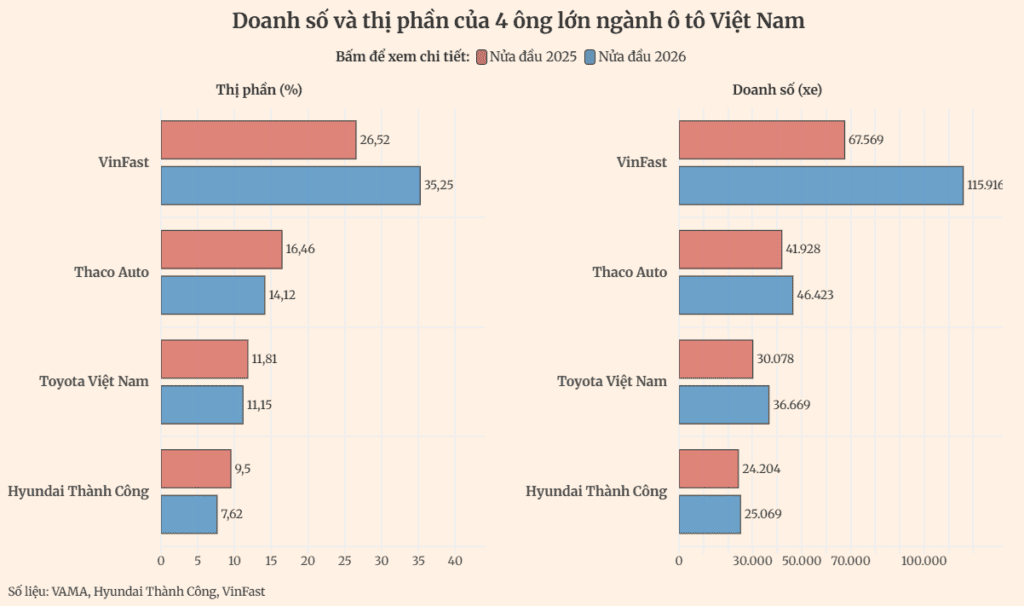
Bảo hiểm xe điện là các sản phẩm bảo hiểm được thiết kế riêng cho ô tô dùng động cơ điện, tập trung vào bảo hiểm pin, hệ thống điện, rủi ro khi sạc và những tổn thất đặc thù mà bảo hiểm xe xăng truyền thống không đánh giá đúng mức, nhằm bảo vệ tài chính cho chủ xe trong bối cảnh xe điện ngày càng phổ biến. Xe điện Việt Nam đang bước vào giai đoạn tăng trưởng chưa từng có, nhưng bảo hiểm vẫn chủ yếu “đo ni đóng giày” theo tư duy xe xăng. VinFast dự kiến giao hơn 175.000 ô tô điện vào năm 2025, riêng 6 tháng đầu 2026 đã đạt 115.916 xe, tăng 72% so với cùng kỳ. Trên bình diện toàn cầu, doanh số xe điện được dự báo vượt 20 triệu chiếc vào năm 2025, chiếm khoảng 25% xe mới bán ra. Nếu xe điện đã trở thành dòng xe chủ lực, thì bảo hiểm xe điện đi sau là dấu hiệu cho thấy ngành bảo hiểm đang để lỡ một làn sóng thị trường mới.
Nguyên nhân sâu xa không chỉ là sự thận trọng của doanh nghiệp bảo hiểm, mà là tư duy định phí và quản trị rủi ro vẫn bám vào mô hình động cơ đốt trong. Với xe điện, cùng một tai nạn, chi phí sửa chữa có thể khác biệt hoàn toàn vì pin cao áp, hệ thống điện và phần mềm đều là thành phần giá trị cao và phức tạp. Khi thị trường xe điện Việt Nam đã trở thành lớn nhất Đông Nam Á với gần 40% doanh số xe mới là xe điện, việc thiếu sản phẩm bảo hiểm xe điện chuyên biệt không còn là vấn đề kỹ thuật, mà là một điểm nghẽn chiến lược.
| Chỉ tiêu | Việt Nam | Toàn cầu |
|---|---|---|
| Tăng trưởng xe điện | Doanh số tăng hơn 2 lần trong năm 2025 | Xe điện dự kiến vượt 20 triệu chiếc năm 2025 |
| Tỷ trọng xe điện trong xe mới | Gần 40% doanh số xe mới | Khoảng 25% xe mới bán ra |
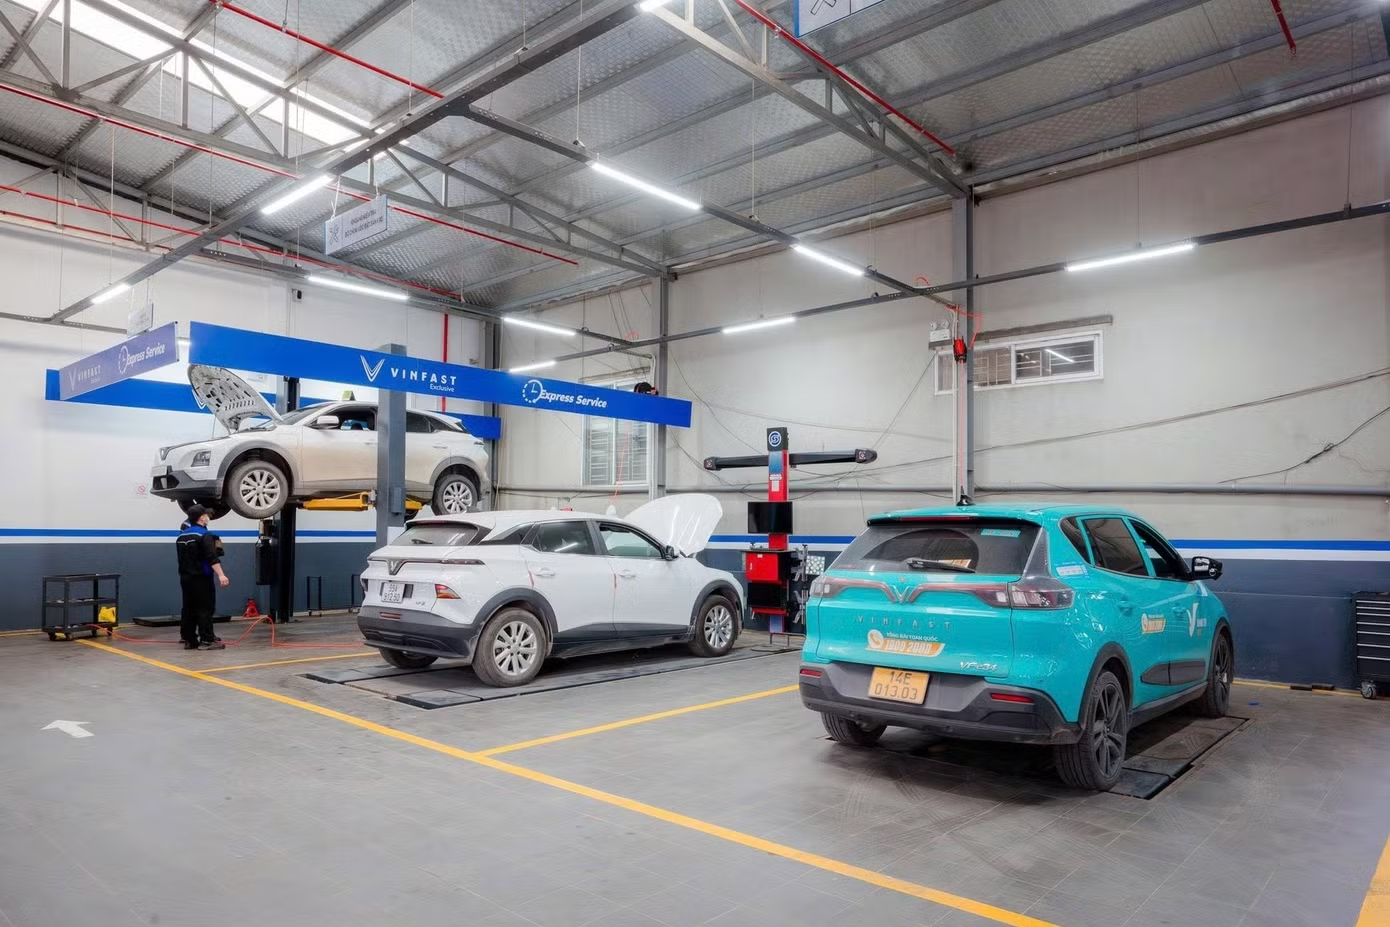
Pin xe điện: tài sản lõi nhưng bảo hiểm vẫn dè dặt
Nếu với xe xăng, động cơ và thân vỏ là tâm điểm rủi ro, thì với xe điện, pin mới là “trái tim tài chính”. Theo các chuyên gia kỹ thuật, bộ pin cao áp có thể chiếm 30-50% giá trị xe. Điều này khiến mỗi cú va chạm gầm, ngập nước hay sự cố nhiệt trở thành rủi ro tổn thất lớn, đôi khi là toàn bộ xe. Không có bảo hiểm pin xe điện phù hợp, chủ xe đang chơi một canh bạc đắt giá mỗi khi sử dụng và sạc xe. Trong khi đó, các doanh nghiệp bảo hiểm lại bị kẹt giữa rủi ro cao và thiếu dữ liệu: chi phí thay pin lớn, cháy pin thường là tổn thất toàn bộ, người dùng khó tự đánh giá tình trạng pin theo thời gian, nhà sản xuất chỉ bảo hành lỗi kỹ thuật.
Hệ quả là quy tắc bảo hiểm pin xe điện hiện khá ngặt nghèo: không bảo hiểm pin không chính hãng, không bảo hiểm tổn thất pin nếu không đi kèm tổn thất xe, loại trừ trường hợp cháy do quá tải, đoản mạch, tự đốt nóng và áp dụng khấu hao theo thời gian sử dụng. Những điều khoản này phản ánh đúng bản chất rủi ro, nhưng đồng thời làm lộ ra khoảng trống giữa nhu cầu bảo hiểm pin xe điện toàn diện và khả năng chấp nhận rủi ro của nhà bảo hiểm. Khi tỷ lệ bồi thường của xe điện tại Việt Nam đã tiệm cận 70%, cao hơn hẳn xe xăng, việc tiếp tục “siết” điều khoản thay vì phát triển sản phẩm bảo hiểm chuyên biệt dựa trên dữ liệu là một lựa chọn mang tính phòng thủ, không phải tấn công thị trường.
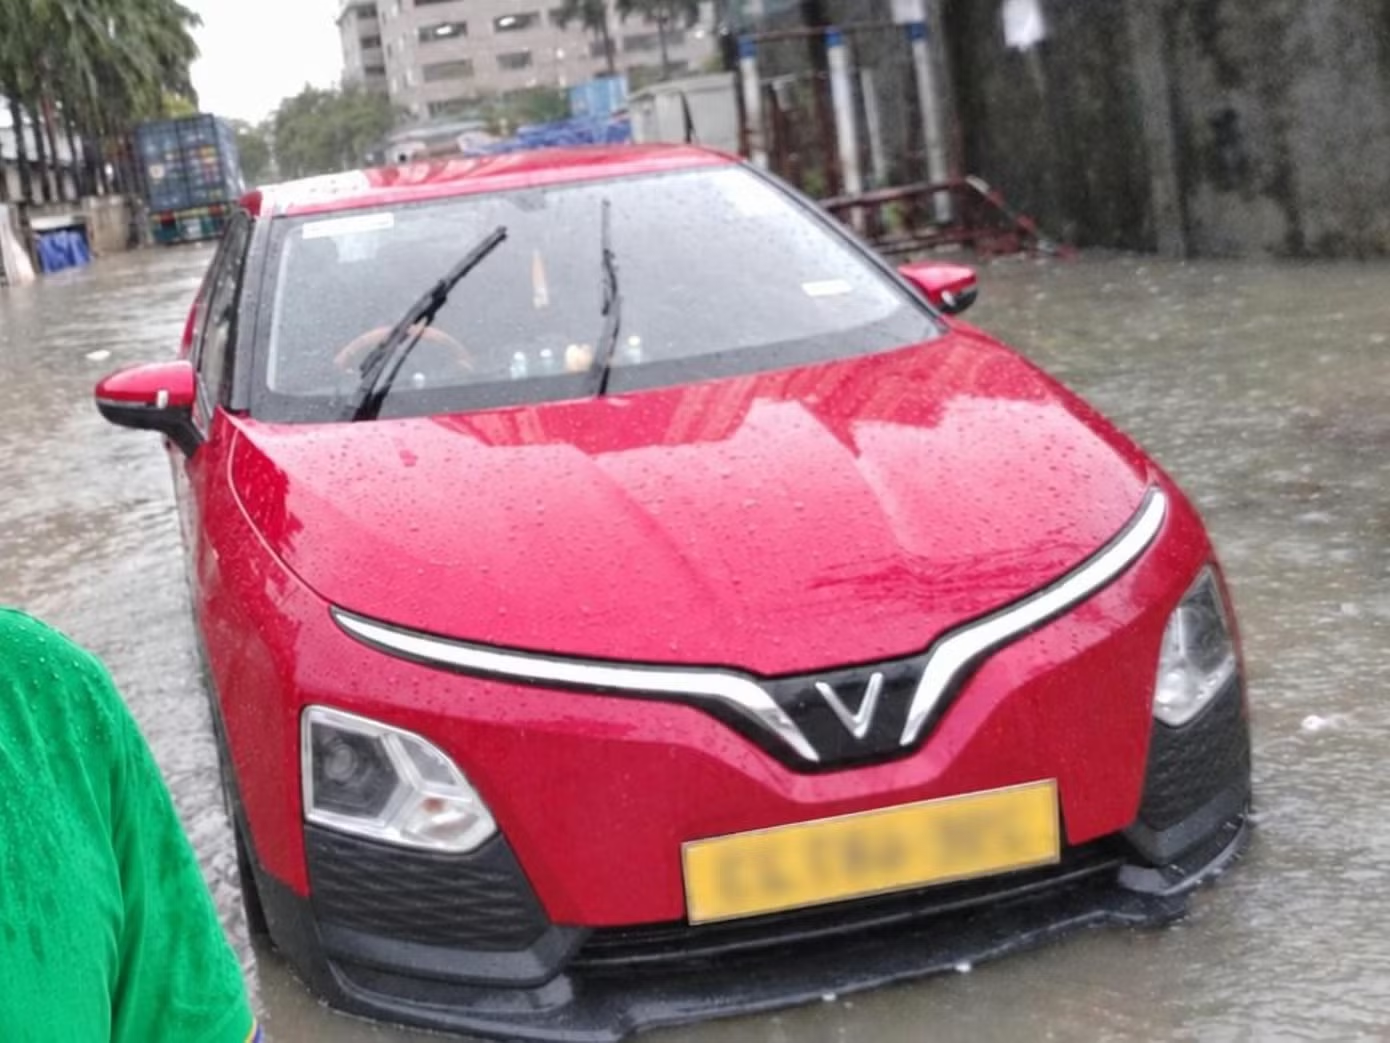
DBV và phát súng mở thị trường bảo hiểm xe điện chuyên biệt
Trên nền thị trường bảo hiểm xe điện còn khan hiếm sản phẩm chuyên biệt, việc Tập đoàn bảo hiểm DBV tung ra bảo hiểm ô tô điện được xem là phát súng tiên phong đáng chú ý. Theo nghiên cứu, DBV hiện là đơn vị đi đầu triển khai sản phẩm thiết kế riêng cho xe điện, thay vì chỉ vá víu từ bộ sản phẩm xe xăng truyền thống. Sản phẩm này tập trung vào quyền lợi đặc trưng của xe điện: bảo hiểm cho bộ pin và những tổn thất về người cùng thiết bị phát sinh trong quá trình sạc. Đây là một bước dịch chuyển quan trọng, cho thấy bảo hiểm bắt đầu nhìn xe điện như một hệ thống công nghệ mới với cấu trúc rủi ro khác biệt, chứ không chỉ là “một chiếc ô tô khác”.
Điểm đáng chú ý là DBV không dừng lại ở bảo vệ tài sản, mà còn hỗ trợ tài chính cho khách hàng kinh doanh vận tải – nhóm sử dụng xe ô tô điện để chạy dịch vụ chiếm tỷ trọng lớn. Doanh nghiệp này cam kết hỗ trợ lên đến 15 triệu đồng khi xe bị tổn thất hoặc mất cắp toàn bộ, cùng chi phí thuê xe tối đa 3 triệu đồng mỗi vụ và dịch vụ cứu hộ trong phạm vi 100 km. Cách tiếp cận này dịch chuyển bảo hiểm từ chỗ “đền bù sau tai nạn” sang “giảm thiểu gián đoạn khai thác phương tiện”, giúp người dùng kiểm soát tốt hơn cú sốc thu nhập khi xe phải nằm gara. Tuy nhiên, một sản phẩm tiên phong dù có ý nghĩa thị trường lớn cũng không đủ lấp đầy khoảng trống, khi phần lớn công ty bảo hiểm vẫn đứng ngoài cuộc chơi xe điện.
Nút thắt dữ liệu: tại sao bảo hiểm xe điện vẫn chưa bùng nổ?
Bài toán bảo hiểm xe điện không chỉ nằm ở kỹ thuật sửa chữa, mà nằm ở dữ liệu. Thị trường xe điện Việt Nam tăng nhanh, nhưng dữ liệu về tần suất tổn thất, chi phí sửa chữa, tuổi thọ pin, điều kiện vận hành và lịch sử sử dụng vẫn còn mỏng. Trong bối cảnh đó, doanh nghiệp bảo hiểm buộc phải định phí dựa trên giả định nhiều hơn là dữ liệu thực tế. Trên thế giới, kinh nghiệm cho thấy đây là một bài toán khó: tại Trung Quốc, 143 mẫu xe năng lượng mới được Swiss Re ghi nhận có tỷ lệ tổn thất vượt 100% trong nhóm dữ liệu nghiên cứu, trong khi tỷ lệ kết hợp của phân khúc này dù đã giảm từ 109% xuống 105,7% vẫn chưa thực sự cho thấy biên lợi nhuận rõ ràng.
Điểm chung của các thị trường đang tiến gần đến lợi nhuận là khả năng tiếp cận dữ liệu vận hành pin từ nhà sản xuất (OEM). Các chỉ số như độ hao mòn (SOH), vòng sạc-xả, nhiệt độ vận hành và lịch sử sử dụng trở thành đầu vào quan trọng cho định phí và quản trị bồi thường. Tuy nhiên, không phải tất cả xe điện đều có telematics mở hay dữ liệu pin sẵn sàng cho bên thứ ba. Do đó, việc ứng dụng dữ liệu vào bảo hiểm xe điện cần đi theo lộ trình: phân đoạn theo khả năng dữ liệu, thử nghiệm với các mẫu xe/nhà sản xuất sẵn sàng chia sẻ, sau đó mở rộng khi tiêu chuẩn và cơ chế chia sẻ được chuẩn hóa. Khi dữ liệu được “mở khóa”, bảo hiểm mới có thể chuyển từ mô hình truyền thống sang mô hình “dữ liệu dẫn dắt” phù hợp với hệ sinh thái xe điện Việt Nam.
Cơ hội thị trường: ai dám đi nhanh sẽ giành lợi thế dài hạn
Từ góc độ thị trường, xe điện Việt Nam là “mảnh đất màu mỡ” hiếm có cho bảo hiểm: doanh số tăng hơn gấp đôi chỉ trong một năm, tỷ trọng xe điện trong lượng xe mới đã áp sát 40% và đà tăng trưởng toàn cầu còn dài. Nhu cầu bảo hiểm xe điện, đặc biệt là bảo hiểm pin xe điện và các rủi ro khi sạc, đang hiện hữu rõ ràng, nhưng nguồn cung sản phẩm bảo hiểm chuyên biệt vẫn rất hạn chế. Giá trị pin chiếm khoảng 30-50% giá trị xe, chi phí sửa chữa xe điện tại nhiều thị trường cao hơn xe xăng hơn 20% và thời gian sửa chữa cũng kéo dài. Nếu ngành bảo hiểm tiếp tục chậm phát triển sản phẩm phù hợp, người chịu thiệt sẽ là chủ xe – những người phải tự gánh rủi ro lớn nhất trong hệ sinh thái xe điện.
Ngược lại, công ty bảo hiểm nào dám đầu tư nghiêm túc vào dữ liệu, hợp tác với nhà sản xuất để thiết kế xe và pin “dễ bảo hiểm” (design for insurability) và triển khai sớm các sản phẩm bảo hiểm xe điện chuyên biệt sẽ có cơ hội chiếm thị phần dài hạn trước khi thị trường bão hòa. Việc DBV tiên phong ra mắt bảo hiểm xe điện riêng, chuyển trọng tâm từ tài sản sang bảo vệ dòng tiền của khách hàng, là tín hiệu cho thấy một lớp tư duy mới đang hình thành. Nhưng nếu chỉ có vài “ốc đảo” sản phẩm trong biển nhu cầu, khoảng cách giữa tốc độ tăng trưởng xe điện và tốc độ đổi mới bảo hiểm sẽ tiếp tục giãn rộng. Kết luận rõ ràng là: xe điện đã bùng nổ, bảo hiểm xe điện không thể mãi đứng ngoài – ai đi chậm hôm nay sẽ phải trả giá bằng thị phần và dữ liệu ngày mai.