
Ngân hàng số bước vào giai đoạn vận hành thông minh
AI ngân hàng số là việc ứng dụng trí tuệ nhân tạo cùng dữ liệu và các nền tảng số để tự động hóa nghiệp vụ, nhận diện rủi ro và điều chỉnh dịch vụ theo nhu cầu khách hàng. Đây không còn là thử nghiệm bên lề: công nghệ đang định hình cách ngân hàng xử lý giao dịch và bảo vệ người dùng.
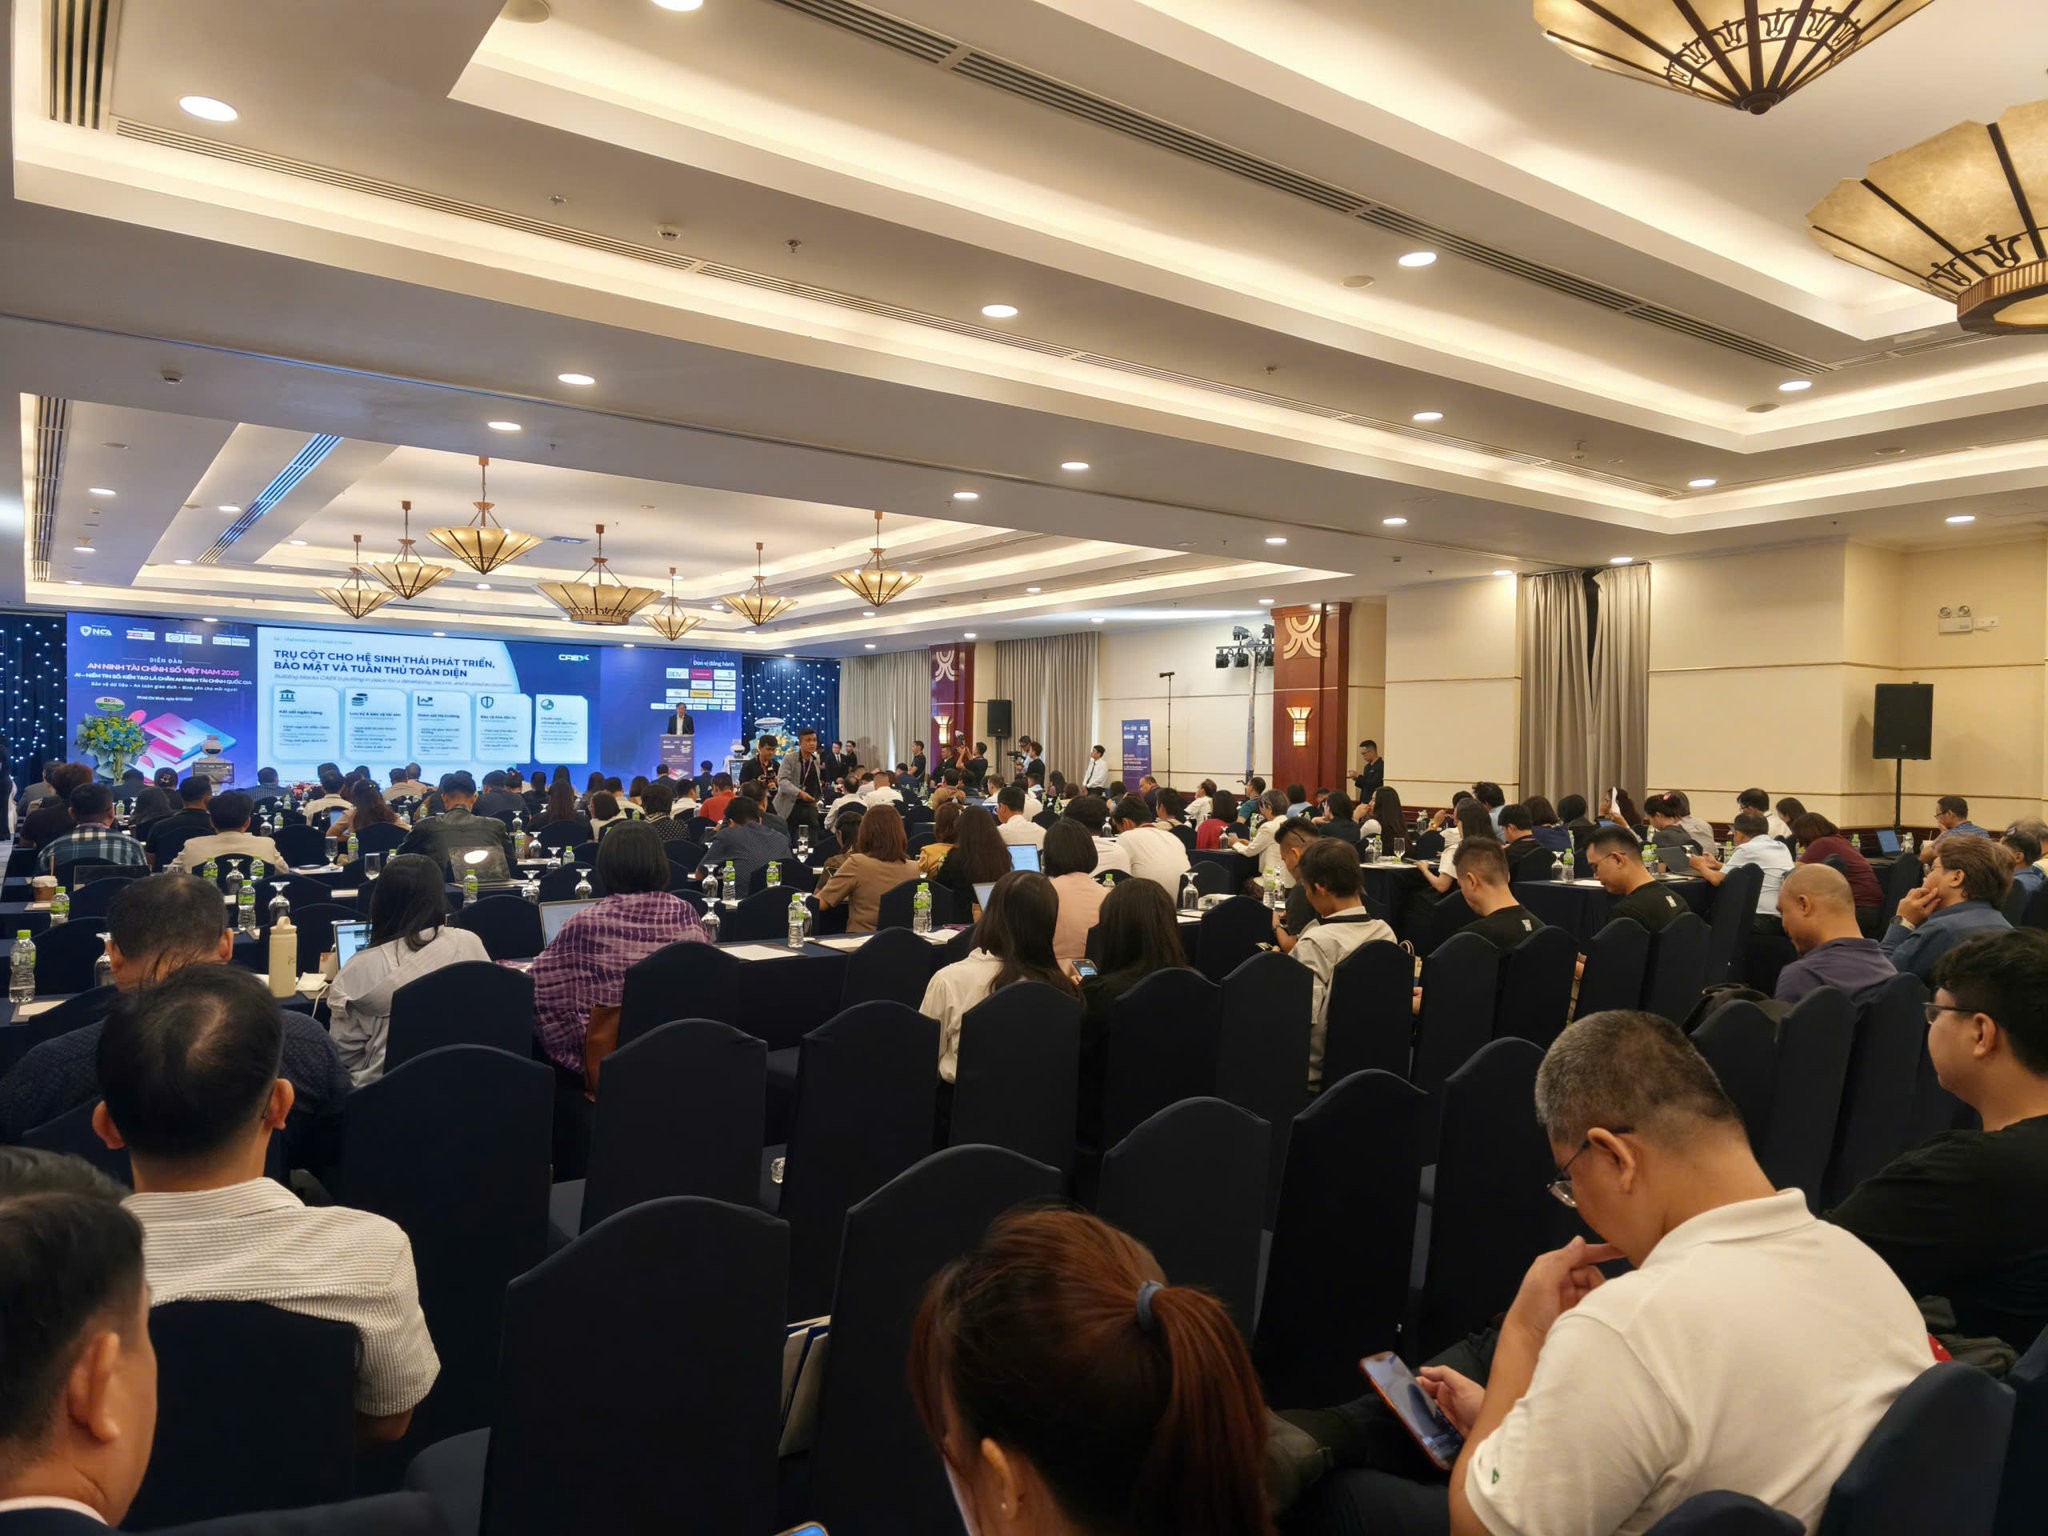
Tại Diễn đàn An ninh Tài chính số Việt Nam 2026 ở Thành phố Hồ Chí Minh ngày 6/11, Tiến sĩ Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, nhận định chuyển đổi số đã đưa ngành sang giai đoạn phát triển chiều sâu. Dữ liệu lớn giúp ngân hàng phân tích hoạt động theo thời gian thực, phát hiện giao dịch bất thường và cá nhân hóa dịch vụ; điện toán đám mây hỗ trợ mở rộng hạ tầng, còn chuỗi khối tạo thêm cách lưu trữ và xác thực thông tin.
Quy mô áp dụng cho thấy đây là thay đổi trong vận hành, không chỉ là cuộc đua công nghệ. Hơn 70% tổ chức tín dụng sử dụng AI cho chấm điểm tín dụng, định danh điện tử, phát hiện gian lận và phòng chống rửa tiền. Lợi ích về tốc độ và khả năng tiếp cận là rõ ràng; nhưng càng nhiều quyết định được tự động hóa, càng cần kiểm tra dữ liệu và cách hệ thống đưa ra kết quả.
Nền tảng mở rộng, bề mặt tấn công cũng lớn hơn
Thanh toán, chuyển tiền và quản lý tài sản ngày càng dựa vào nền tảng số. Điều đó giúp ngân hàng phục vụ khách hàng rộng hơn và xử lý nghiệp vụ nhanh hơn, nhưng cũng khiến một lỗ hổng công nghệ có thể ảnh hưởng vượt khỏi một ứng dụng hay một tổ chức. Khi hệ thống liên kết nhiều dịch vụ và dữ liệu, bảo vệ từng điểm riêng lẻ là chưa đủ.
Mức độ rủi ro đã hiện rõ: Việt Nam ghi nhận khoảng 552.000 cuộc tấn công mạng trong năm 2025; 52,3% cơ quan, doanh nghiệp chịu thiệt hại và khoảng 41% số cuộc tấn công nhắm vào tài chính – ngân hàng. AI có thể giúp kẻ gian rà tìm lỗ hổng, tạo giọng nói hoặc hình ảnh giả mạo, rồi dựng kịch bản khiến người dùng tự chuyển tiền. Với khách hàng, một cuộc gọi nghe đúng giọng người thân hay nhân viên ngân hàng có thể biến thao túng tâm lý thành giao dịch thật.
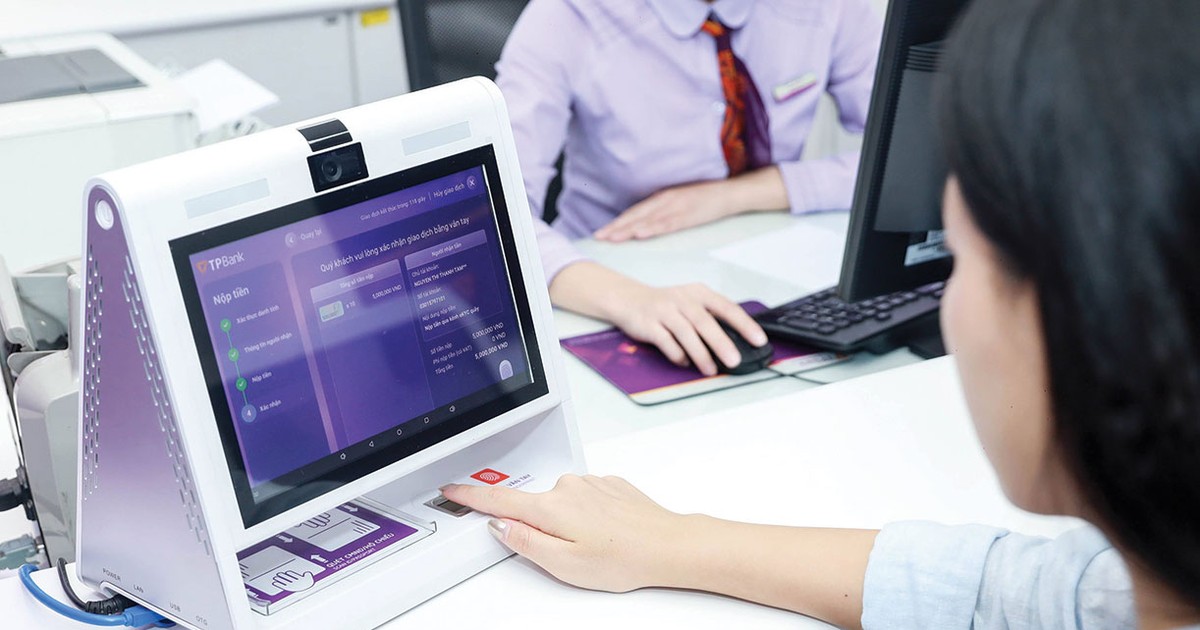
Vì vậy, an ninh tài chính không thể chỉ được đo bằng khả năng vận hành liên tục. Người dùng cần biết cách nhận diện giả mạo, giữ kín thông tin cá nhân và xác minh yêu cầu giao dịch qua kênh tin cậy. Ngân hàng cũng phải thiết kế quy trình xác thực đủ chặt để một sai sót của con người không lập tức trở thành cửa ngõ cho kẻ tấn công.
Công nghệ lượng tử buộc ngành ngân hàng chuẩn bị sớm
Một thách thức khác nằm ở các chuẩn mã hóa đang bảo vệ thanh toán, chữ ký số và dữ liệu ngân hàng. Công nghệ lượng tử có thể xử lý một số bài toán mà máy tính truyền thống khó giải trong thời gian hợp lý, qua đó đặt ra nguy cơ với những cơ chế mã hóa hiện nay. Đây không phải lý do để gieo hoảng sợ, nhưng là lời cảnh báo rằng dữ liệu cần được bảo vệ trước cả khi năng lực tấn công mới trở nên phổ biến.
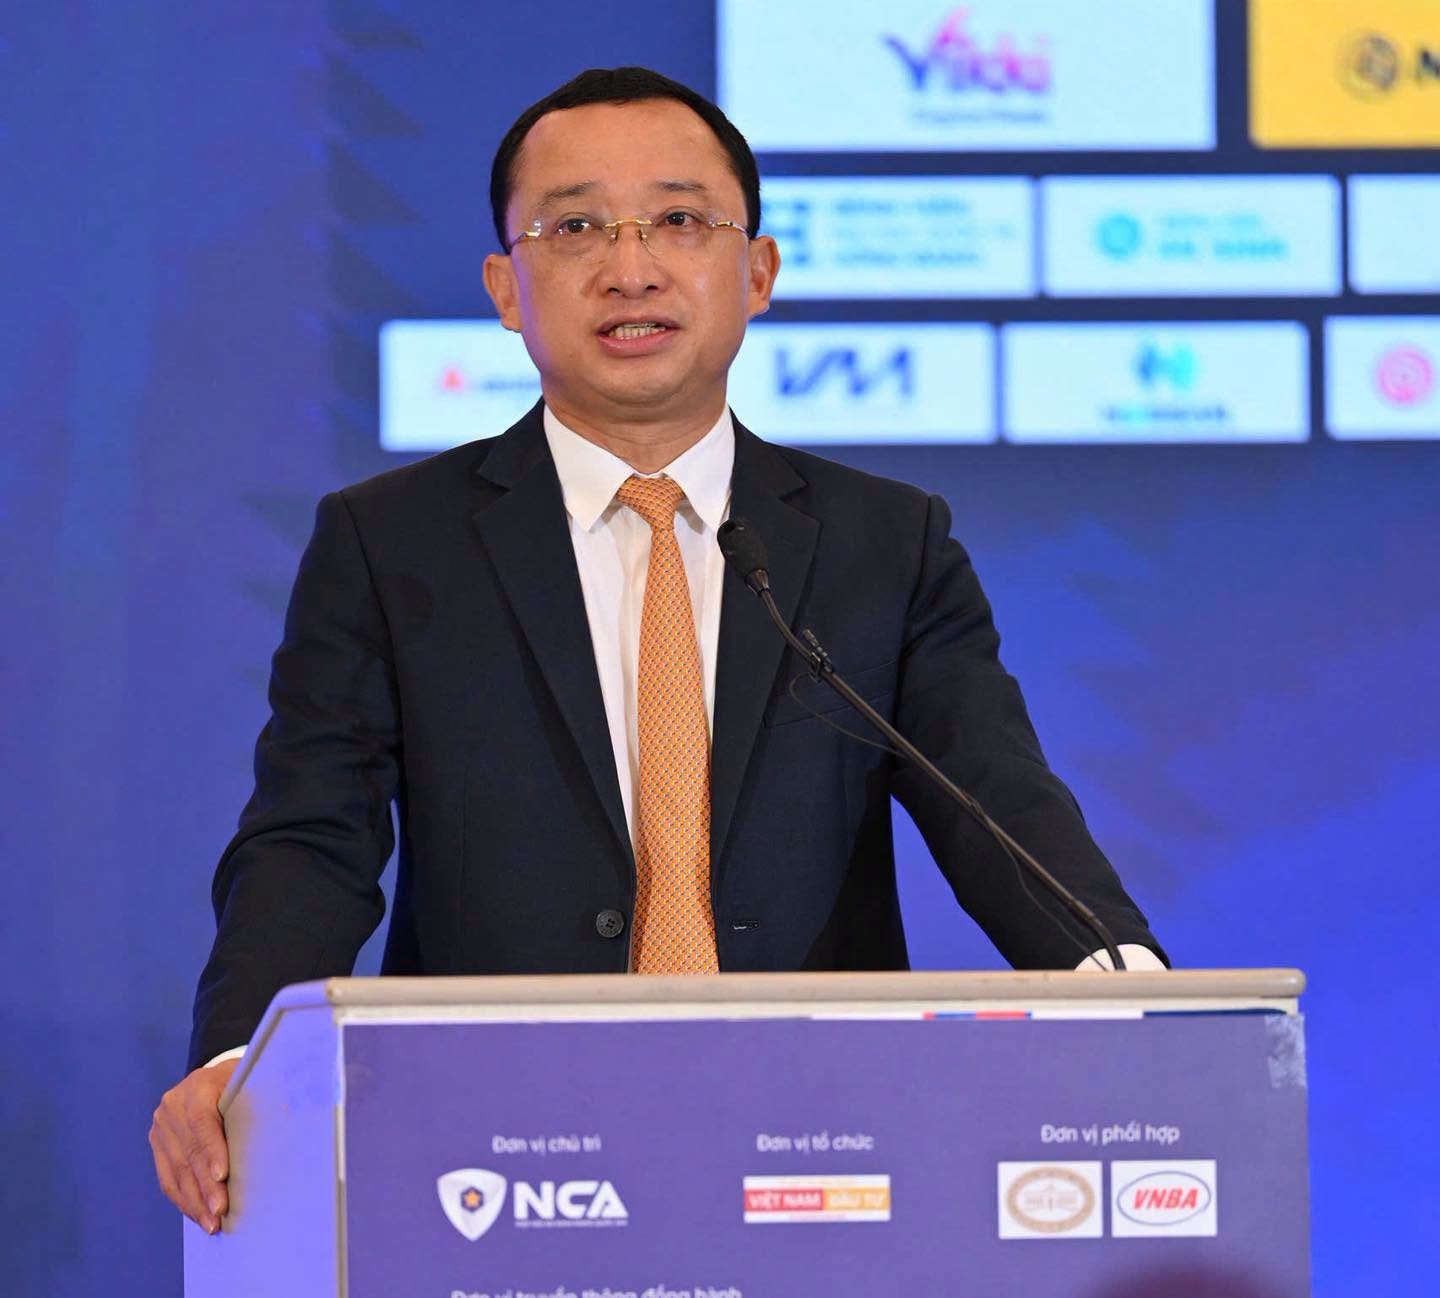
Theo số liệu được Đào Minh Tú dẫn tại diễn đàn, ước tính số Qubit cần để phá khóa giảm từ khoảng 20 triệu vào năm 2019 xuống dưới 1 triệu vào năm 2025. Các chuyên gia an ninh mạng G7 và Liên minh châu Âu đặt mốc 2030–2032 để chuyển các hệ thống tài chính trọng yếu sang mật mã kháng lượng tử. Mốc này cho thấy việc chuẩn bị phải bắt đầu từ kiểm kê hệ thống, dữ liệu và phụ thuộc mã hóa, thay vì đợi đến lúc có công cụ đủ sức phá khóa.
Bảo mật ngân hàng vì thế phải đi cùng mọi kế hoạch ứng dụng AI: chuẩn hóa dữ liệu và quy tắc nghiệp vụ trước khi đưa vào xử lý, kiểm soát chất lượng quyết định tự động, đồng thời trang bị lớp bảo vệ cho trợ lý AI. Nâng cấp mật mã hậu lượng tử cũng cần được xem là một phần của lộ trình an toàn dài hạn, không phải hạng mục có thể để lại vô thời hạn.
Đổi mới chỉ có giá trị khi niềm tin được bảo vệ
Các ngân hàng không nên chọn giữa tốc độ triển khai AI và an toàn hệ thống. Một mô hình đưa ra quyết định nhanh nhưng dựa trên dữ liệu sai có thể nhân rộng sai sót; một dịch vụ tiện lợi nhưng xác thực yếu lại trao lợi thế cho tội phạm. Cách tiếp cận đúng là xây dựng kiểm soát ngay trong quy trình: quản trị dữ liệu, giám sát kết quả AI, phân quyền truy cập, xác thực giao dịch và chuẩn bị phương án khôi phục.
Trách nhiệm này không chỉ thuộc về ngân hàng. Cơ quan quản lý, nhà cung cấp công nghệ và người sử dụng đều góp phần tạo nên một hệ sinh thái đáng tin cậy. Việc hướng dẫn khách hàng kiểm tra danh tính người yêu cầu chuyển tiền, bảo vệ thông tin cá nhân và báo cáo dấu hiệu bất thường cần được xem là một lớp phòng thủ thiết yếu, song hành với đầu tư kỹ thuật.
AI và công nghệ lượng tử vừa mở rộng năng lực của ngân hàng số, vừa làm thay đổi mức độ và hình thức rủi ro. Ngành ngân hàng chỉ có thể hưởng lợi bền vững khi bảo mật được thiết kế cùng công nghệ, từ dữ liệu đầu vào đến mã hóa và trải nghiệm người dùng. Niềm tin số không phải kết quả tự động của chuyển đổi số; đó là điều phải được bảo vệ trong từng giao dịch.