
Liên thông dữ liệu là hướng phòng vệ cần thiết
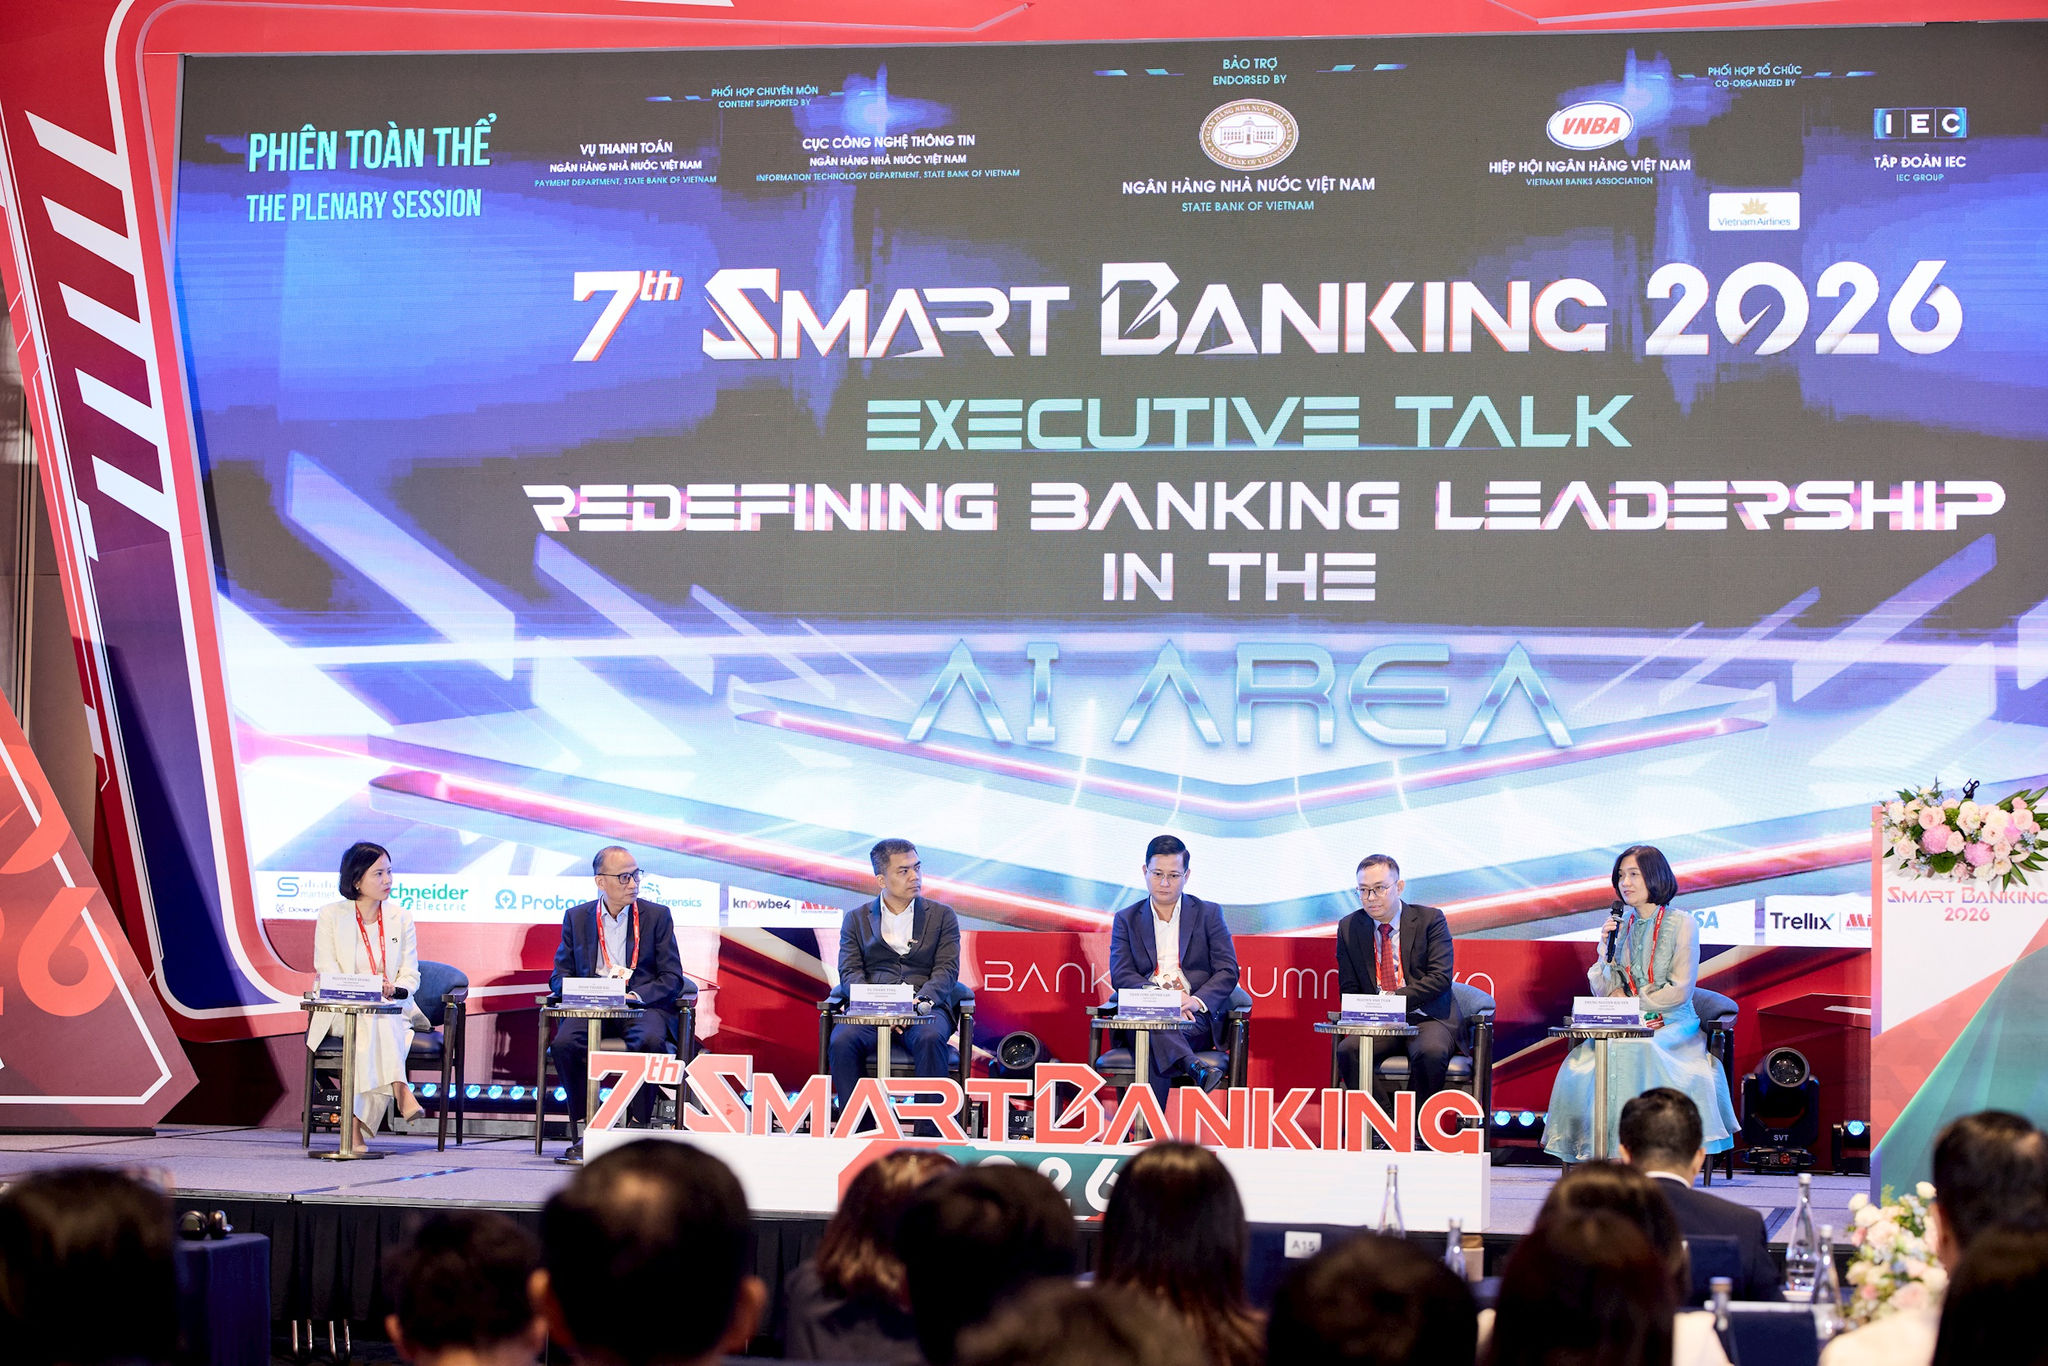
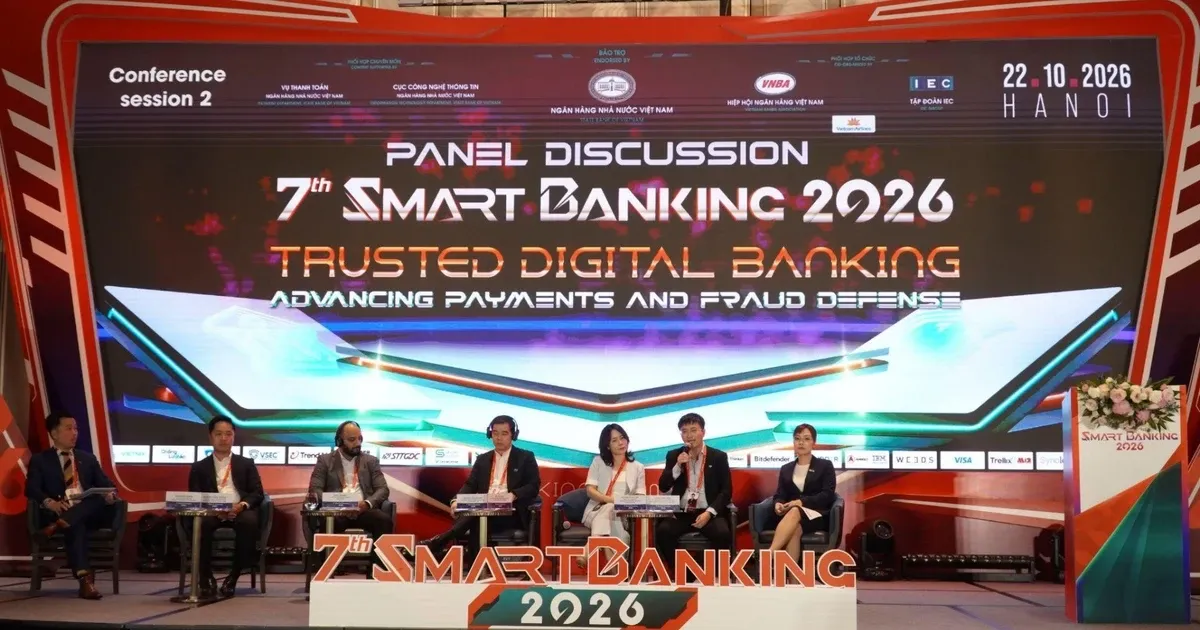
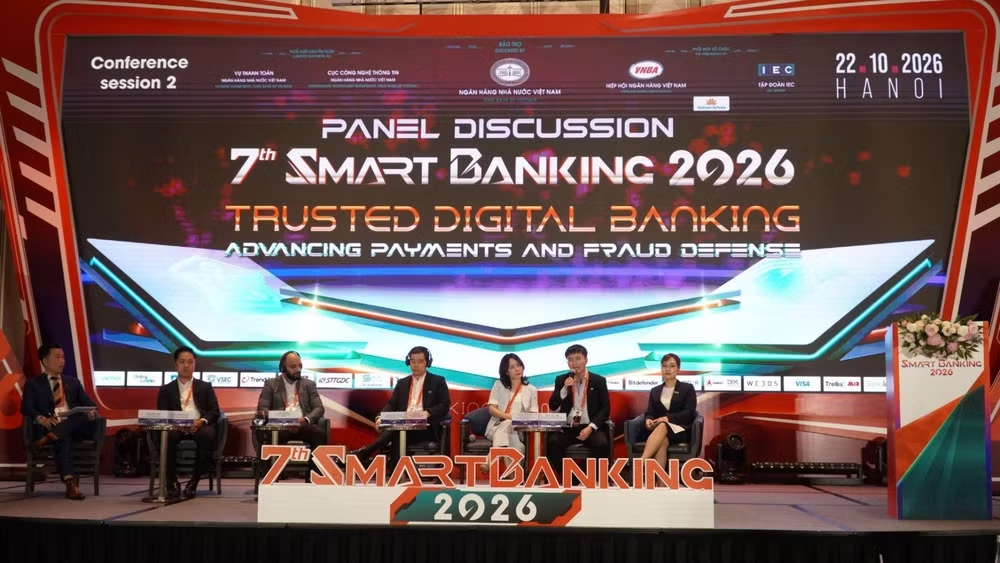
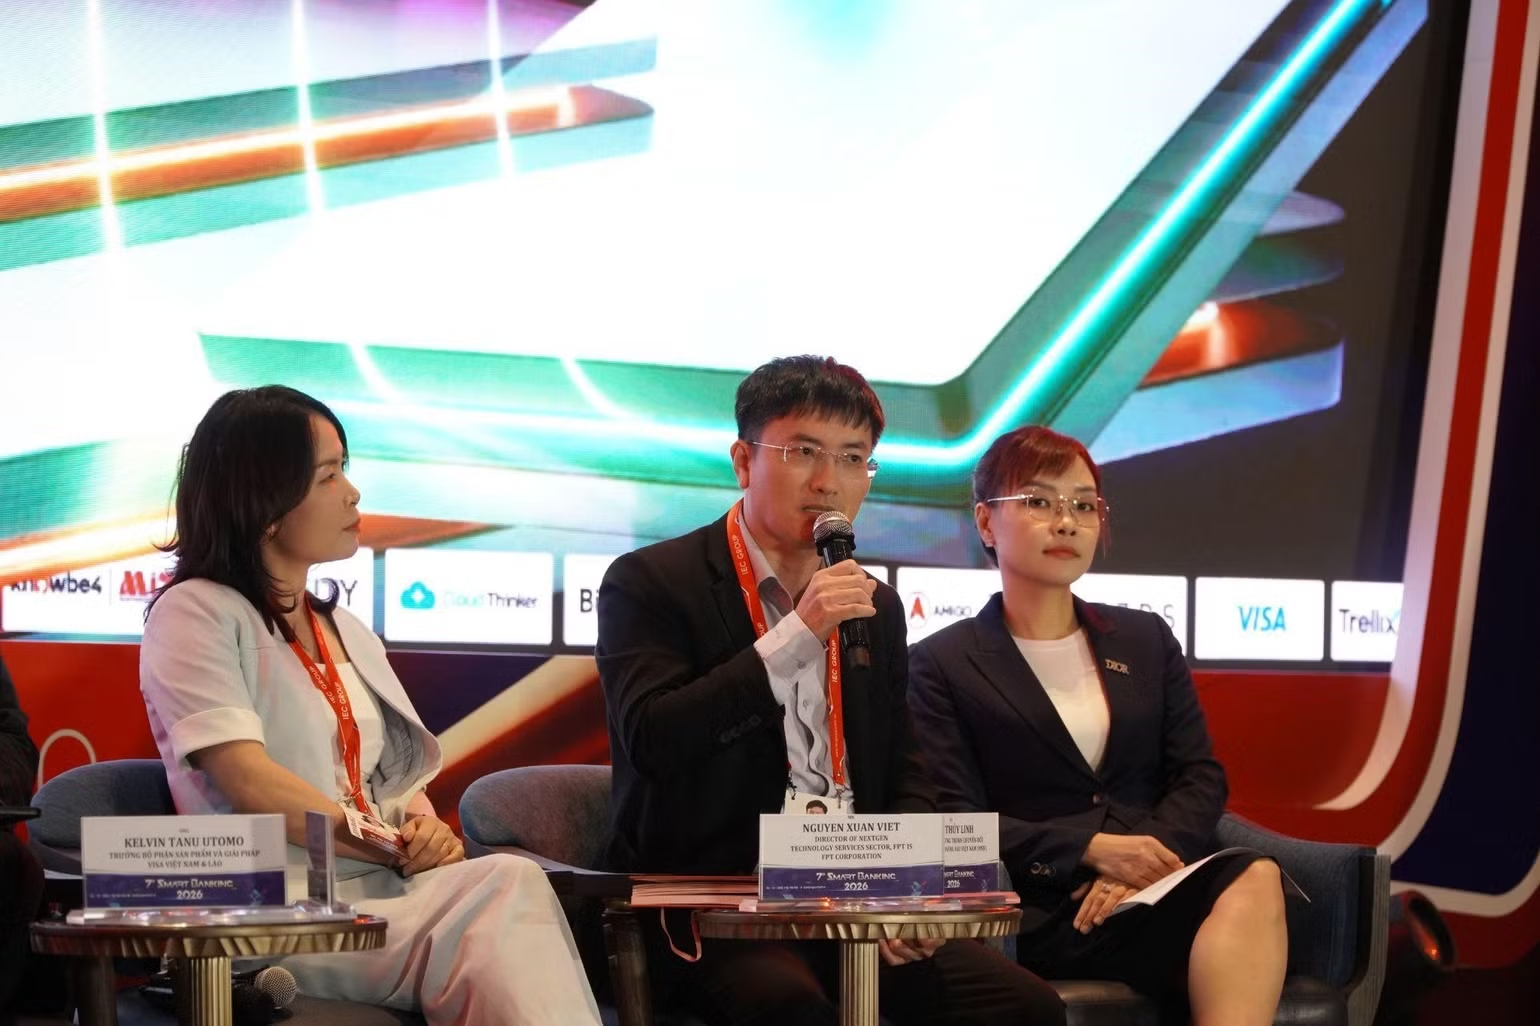
Liên thông dữ liệu an ninh ngân hàng số là cách kết hợp tín hiệu từ hệ thống giám sát an ninh mạng, phát hiện gian lận và chống rửa tiền để nhận diện rủi ro giao dịch trong bối cảnh đầy đủ hơn. Tại hội thảo Smart Banking lần thứ 7 ở Hà Nội ngày 22/10, ông Nguyễn Xuân Việt, lãnh đạo công nghệ của FPT IS, đề xuất ngân hàng kết nối các hệ thống an ninh thay vì xử lý từng dấu hiệu bất thường riêng lẻ. Đây là lựa chọn đúng hướng: một giao dịch đáng ngờ thường không biểu hiện qua một tín hiệu đơn độc. Dữ liệu đăng nhập, thiết bị, hành vi chuyển tiền và cảnh báo an ninh có thể bổ sung cho nhau, giúp ngân hàng nhận ra mối liên hệ mà các bộ phận vận hành rời rạc dễ bỏ sót. Liên thông vì thế không chỉ là bài toán công nghệ, mà là điều kiện để phòng chống gian lận kịp thời mà vẫn duy trì trải nghiệm thanh toán thuận tiện.
Nhu cầu ấy tăng lên cùng quy mô giao dịch số. Trong 8 tháng năm 2026, thanh toán qua Internet đạt hơn 4,4 tỷ lượt; giao dịch qua điện thoại di động đạt 14 tỷ lượt. Những con số này cho thấy ngân hàng cần mở rộng giám sát giao dịch theo thời gian thực, thay vì chỉ kiểm tra sau khi tiền đã rời tài khoản. Tại hội thảo, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng nhấn mạnh AI phải tạo hiệu quả thực chất, đi cùng quản trị rủi ro và bảo đảm an toàn.
Tấn công mạng và lừa đảo đang nhập làm một
Ngân hàng không còn có thể tách bạch hoàn toàn sự cố công nghệ với hành vi lừa khách hàng. Kẻ gian có thể dụ người dùng tiết lộ thông tin đăng nhập hợp lệ, rồi dùng chúng để xâm nhập hệ thống hoặc thực hiện giao dịch trái phép. Cùng lúc, AI giúp đối tượng tự động dò tìm lỗ hổng, tăng tốc xâm nhập và mở rộng quy mô tấn công. Ở chiều ngược lại, hình ảnh, video hoặc giọng nói giả mạo có thể khiến khách hàng hay nhân viên tin rằng họ đang làm theo yêu cầu của người quen hoặc cấp trên, rồi chủ động chuyển tiền. Vì giao dịch có thể vượt qua các bước xác thực thông thường, chỉ dựa vào mật khẩu hoặc một dấu hiệu đơn lẻ là không đủ. Cách phòng vệ phù hợp phải đặt con người, thiết bị, ứng dụng và tác nhân AI trong cùng một bức tranh rủi ro.
Đề xuất của FPT là kết nối hệ thống giám sát an ninh mạng với công cụ phát hiện gian lận và chống rửa tiền, để đối chiếu cảnh báo và ưu tiên tình huống rủi ro cao. Khi một lần đăng nhập bất thường đi cùng thay đổi thiết bị và hành vi chuyển tiền khác lệ thường, sự kết hợp tín hiệu có thể giúp ngân hàng hành động sớm hơn. Nhưng dữ liệu liên thông chỉ hữu ích nếu được phân loại, kiểm soát quyền truy cập và xử lý đúng mục đích. Ngân hàng cần cảnh báo đủ nhanh để ngăn tổn thất, đồng thời tránh khóa nhầm tài khoản hoặc gây trở ngại không cần thiết cho khách hàng.
AI hỗ trợ phát hiện, con người vẫn phải chịu trách nhiệm
AI trong ngân hàng có thể hỗ trợ phân tích cảnh báo, nhận diện hành vi giao dịch bất thường và điều tra sự cố. FPT cho biết đang phát triển trung tâm điều hành an ninh mạng ứng dụng AI để hỗ trợ phân tích cảnh báo, điều tra và xử lý sự cố. Tuy nhiên, tự động hóa không nên đồng nghĩa với trao quyền quyết định không giới hạn cho máy. Những hành động có ảnh hưởng lớn đến tài khoản hoặc quyền lợi khách hàng cần được chuyên gia giám sát và phê duyệt khi cần thiết. Đây là ranh giới quan trọng giữa dùng AI để tăng tốc phòng vệ và để hệ thống tự đưa ra quyết định thiếu khả năng giải thích. Ngân hàng cũng cần nghiên cứu phát hiện các hình thức tấn công vào dữ liệu sinh trắc học, bên cạnh việc nhận diện giả mạo trực tiếp trước thiết bị xác thực.
Hiệu quả phòng chống gian lận còn phụ thuộc vào thiết kế xác thực và bảo vệ dữ liệu. Liên kết tài khoản với thiết bị đã đăng ký, kết hợp nhiều yếu tố xác thực và phân tích hành vi giao dịch có thể làm giảm nguy cơ chiếm đoạt thông tin đăng nhập. Nhưng ngân hàng phải giải thích rõ dữ liệu nào được dùng, ai được truy cập và cách xử lý khi hệ thống phát cảnh báo sai. Nếu không, công cụ bảo vệ có thể làm suy giảm niềm tin mà nó được tạo ra để củng cố. Quan điểm của lãnh đạo Ngân hàng Nhà nước rằng ứng dụng AI phải gắn với niềm tin khách hàng và khả năng chống chịu trước rủi ro an ninh mạng nên được xem như yêu cầu vận hành, không chỉ là khẩu hiệu.
Kết nối chỉ có giá trị khi bảo vệ được khách hàng
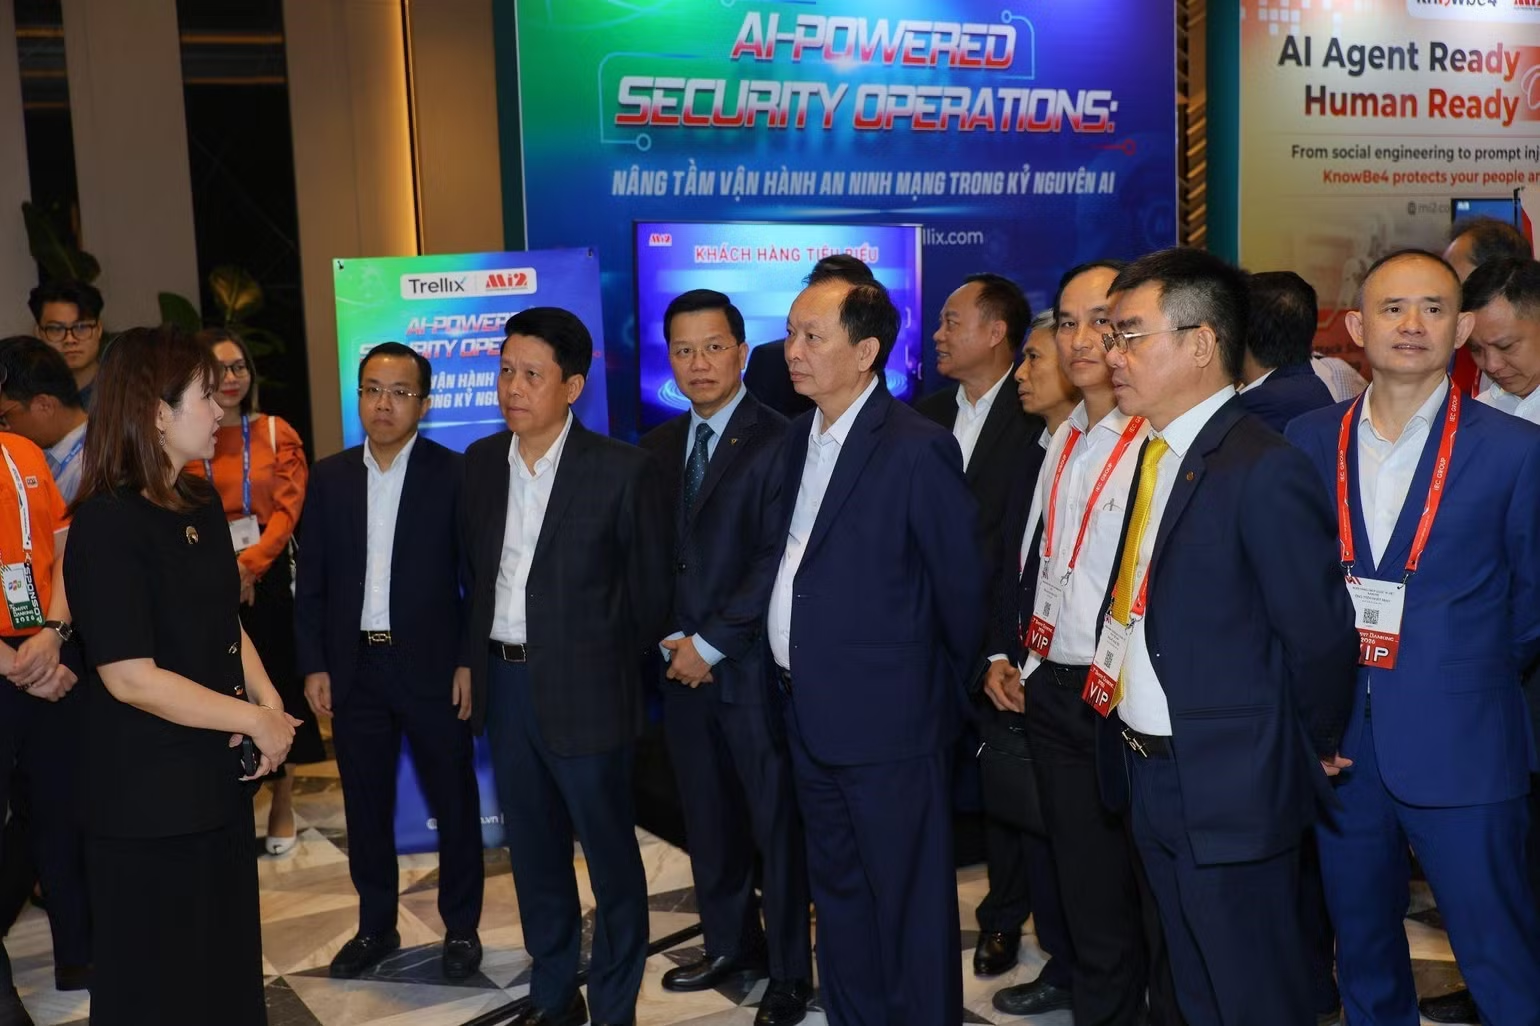
Liên thông dữ liệu có thể giúp ngân hàng nhìn thấy mối liên hệ giữa dấu hiệu xâm nhập, hành vi giao dịch và nguy cơ rửa tiền; nhưng nó không tự động bảo đảm an toàn. Giá trị thực tế phụ thuộc vào chất lượng dữ liệu, quy trình phối hợp giữa các bộ phận, khả năng xử lý cảnh báo và cơ chế kiểm soát quyết định AI. Cần đo lường thành công không chỉ bằng số cảnh báo được tạo ra, mà bằng việc phát hiện sớm tổn thất, hạn chế báo động sai và bảo vệ trải nghiệm giao dịch hợp pháp. Ngân hàng Nhà nước cho biết sẽ tiếp tục hoàn thiện khuôn khổ pháp lý, thúc đẩy đổi mới thanh toán số và nâng cao an toàn toàn hệ thống. Kết luận, kết nối các hệ thống là bước đi cần thiết cho an ninh ngân hàng số, nhưng niềm tin chỉ được giữ vững khi công nghệ đi cùng quản trị dữ liệu có trách nhiệm, kiểm soát rủi ro và sự bảo vệ cụ thể dành cho khách hàng.