
Giá trị của AI phải đo bằng kết quả
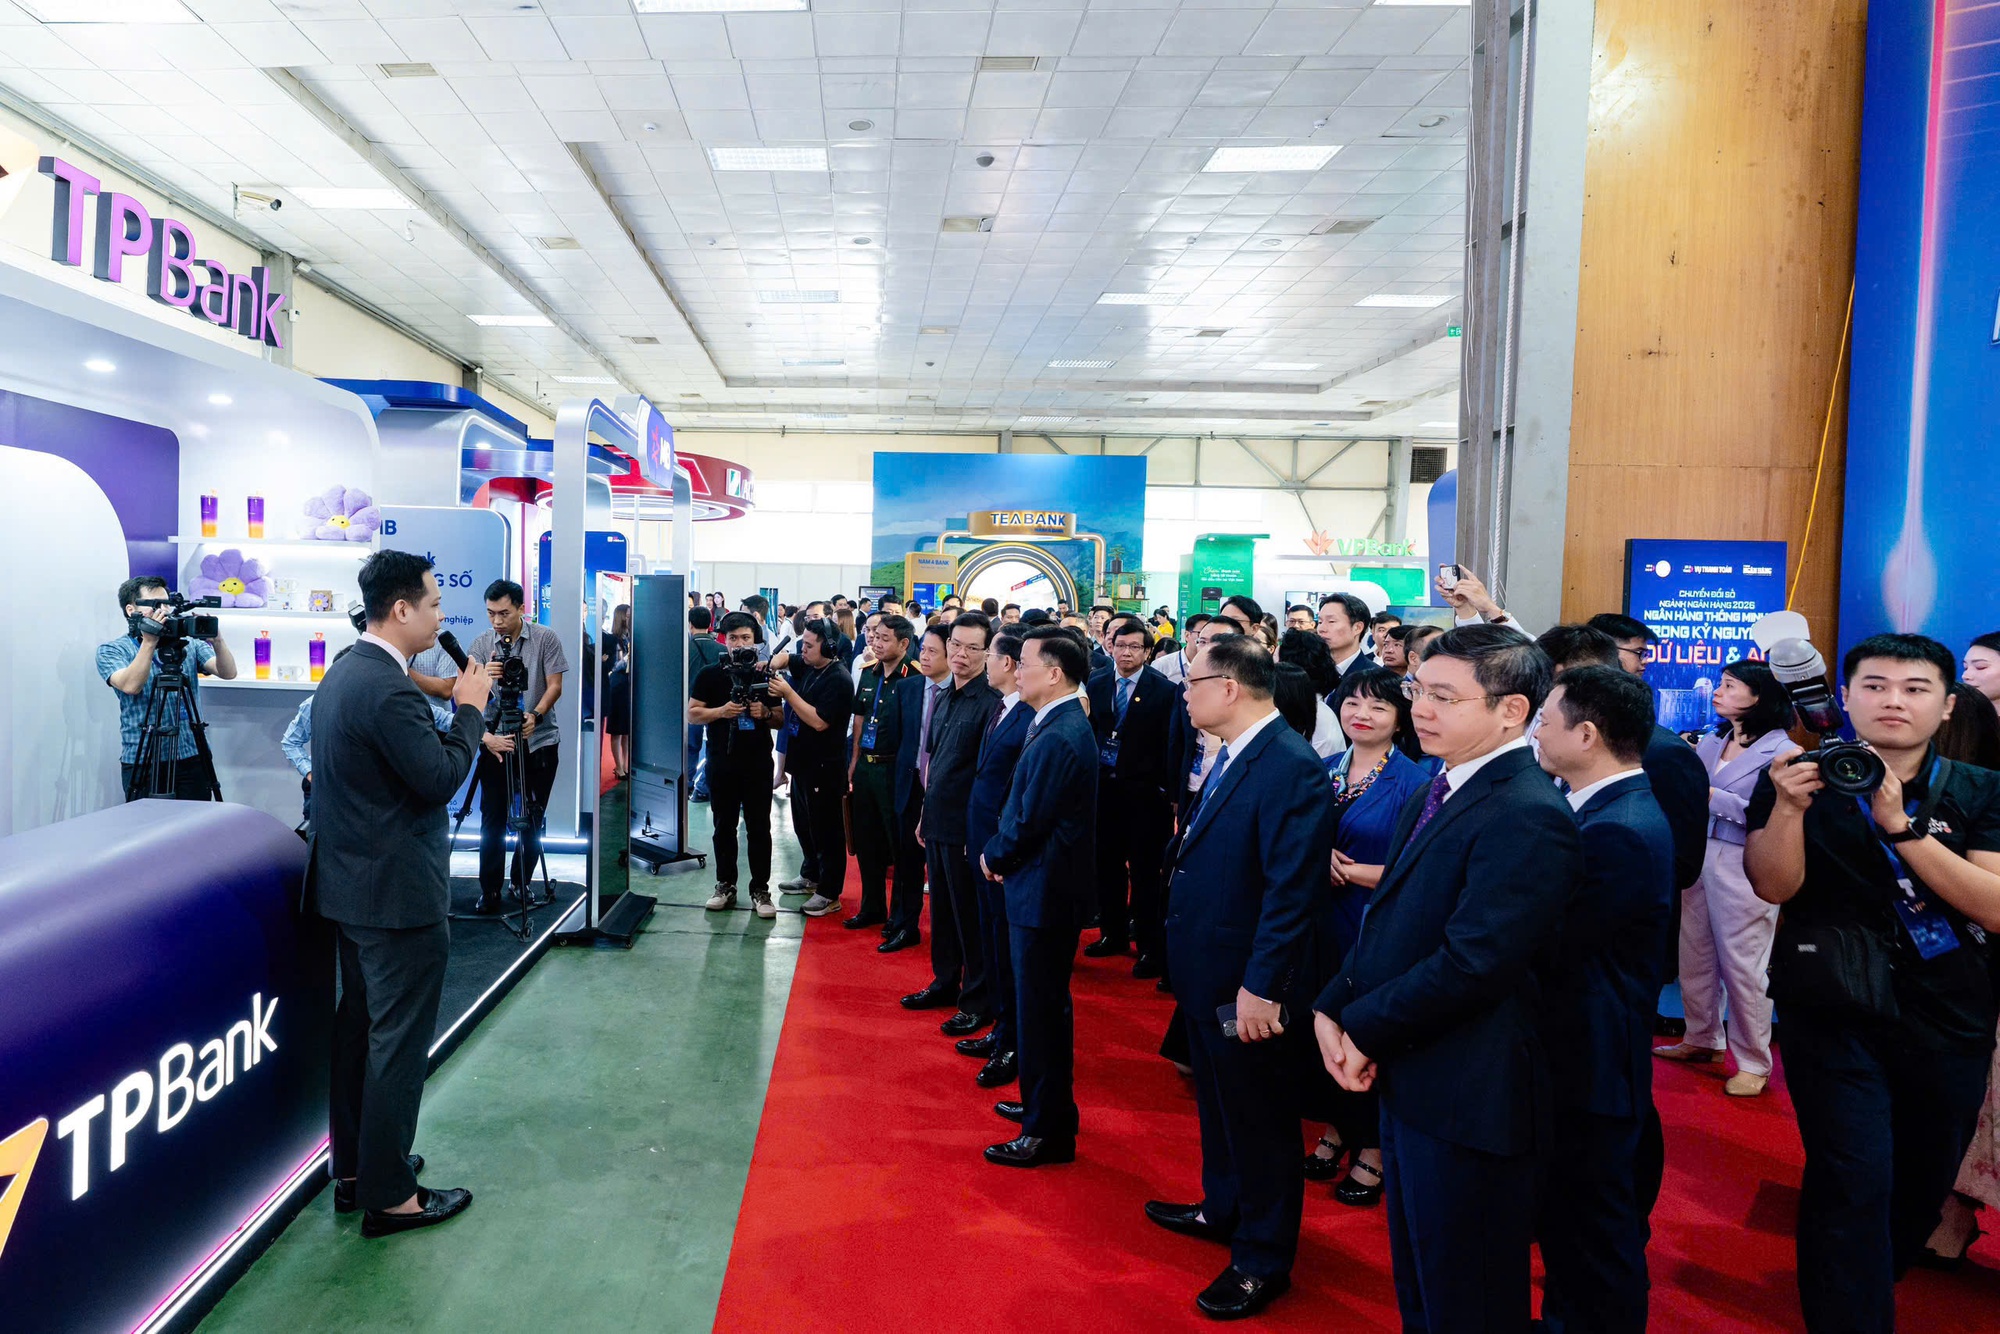
AI ngân hàng là việc ứng dụng trí tuệ nhân tạo vào các hoạt động như phục vụ khách hàng, thẩm định tín dụng, tự động hóa nghiệp vụ và nhận diện rủi ro, với mục tiêu cải thiện dịch vụ mà vẫn bảo vệ tiền và dữ liệu. Tại Hội thảo và Triển lãm Smart Banking 2026 ngày 22/10, chuyên gia và lãnh đạo ngành ngân hàng thảo luận về cách AI có thể tối ưu chi phí, nâng chất lượng dịch vụ và hỗ trợ phòng chống tội phạm công nghệ cao. Một phiên thảo luận về ngân hàng số đáng tin cậy cũng tập trung vào đổi mới thanh toán, ứng dụng AI và an toàn hệ thống.
Câu hỏi quan trọng không phải ngân hàng triển khai bao nhiêu công cụ AI, mà là công cụ đó giải quyết được vấn đề nào. Một trợ lý ảo không thể hiện giá trị nếu khách hàng đã đăng nhập vẫn phải gọi tổng đài để hỏi quyền lợi. AI chỉ đáng đầu tư khi giúp rút ngắn quy trình, cảnh báo sớm rủi ro hoặc cải thiện rõ rệt trải nghiệm. Theo Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng, hệ thống ngân hàng xử lý khoảng 100 triệu giao dịch mỗi ngày, tổng giá trị xấp xỉ 1,2 triệu tỷ đồng. Với quy mô ấy, hiệu quả không thể chỉ được tính bằng tốc độ xử lý: năng lực bảo vệ dòng tiền phải là thước đo ngang hàng.
AI đã được dùng trong thẩm định tín dụng, cá nhân hóa dịch vụ và tự động hóa, giúp nhiều ngân hàng tiết kiệm 20–40% chi phí vận hành. Đây là lợi ích đáng kể, nhưng tiết kiệm chi phí không thể là lý do để nới lỏng kiểm soát. Ngân hàng cần đánh giá đồng thời năng suất, chất lượng phục vụ và khả năng phát hiện gian lận; nếu một hệ thống nhanh hơn nhưng khiến khách hàng khó nhận ra giao dịch bất thường, đó không phải tiến bộ.
Tốc độ thanh toán phải đi cùng phòng thủ
Thanh toán số giúp khách hàng chuyển tiền và tiếp cận dịch vụ thuận tiện hơn, nhưng cũng mở rộng bề mặt tấn công cho tội phạm mạng. AI có thể được dùng để tạo nội dung giả mạo, còn deepfake đặt ra thách thức mới cho xác thực danh tính. Không phải mọi vụ lừa đảo đều bắt đầu bằng việc chiếm quyền truy cập: kẻ gian còn thao túng tâm lý để nạn nhân tự xác nhận và chuyển tiền, khiến phát hiện giao dịch bất thường trở nên khó hơn. Vì vậy, an toàn giao dịch không thể chỉ dựa vào một lớp xác thực hay một thuật toán.
Các chuyên gia kêu gọi bảo đảm an toàn ngay từ khâu thiết kế, tăng cường xác minh danh tính và phối hợp chia sẻ thông tin giữa các bên. Mô hình Zero Trust, trong đó mọi yêu cầu truy cập đều phải được kiểm tra, có thể giúp củng cố phòng thủ; hệ thống SIMO của Ngân hàng Nhà nước hỗ trợ nhận diện tài khoản có dấu hiệu rủi ro. Chống gian lận cũng cần kết nối dữ liệu theo thời gian thực giữa ngân hàng, doanh nghiệp viễn thông, đơn vị công nghệ và cơ quan công an, thay vì chỉ rà soát từng giao dịch riêng lẻ.
Hiệu quả bảo vệ đã có chỉ dấu cụ thể: SIMO kết hợp AI hỗ trợ khoảng 2 triệu lượt khách hàng tạm dừng hoặc hủy giao dịch đáng ngờ, góp phần bảo vệ số tiền lên tới 76.000 tỷ đồng. Con số này cho thấy cảnh báo đúng lúc có thể giúp người dùng tránh mất tiền, nhưng cũng không nên biến cảnh báo thành rào cản tràn lan. Hệ thống cần phân biệt rủi ro có căn cứ với giao dịch hợp pháp để bảo vệ khách hàng mà không làm mất niềm tin.
Đổi mới có kiểm soát mới tạo niềm tin
AI có thể giúp cá nhân hóa dịch vụ và nối liền trải nghiệm giữa ứng dụng, quầy giao dịch cùng các kênh hỗ trợ khác. Nhưng khi tác nhân AI được trao quyền đề xuất hoặc thực hiện thanh toán, khách hàng phải giữ quyền quyết định về hạn mức chi tiêu và phê duyệt giao dịch. Đây là ranh giới thiết yếu: tiện lợi không đồng nghĩa với giao quyền kiểm soát tiền cho hệ thống mà người dùng không thể giám sát.
Công nghệ cũng không miễn nhiễm sai sót. AI có thể đưa ra thông tin sai nhưng nghe có vẻ thuyết phục, nên cần được thẩm định chuyên môn và giám sát bởi con người. Hạ tầng phải chịu được lưu lượng tăng đột biến, bảo vệ dữ liệu và duy trì hoạt động liên tục. Nâng cấp từng bước, tách dịch vụ mới khỏi hệ thống lõi và duy trì phương án dự phòng sẽ hạn chế nguy cơ gián đoạn giao dịch. Tốc độ triển khai chỉ có ích khi không làm suy giảm độ ổn định.
Ngân hàng Nhà nước cho biết sẽ tiếp tục hoàn thiện hành lang pháp lý và nâng cấp hạ tầng, lấy chất lượng phục vụ cùng khả năng chống chịu trước rủi ro công nghệ làm thước đo chuyển đổi số. Đó là hướng đi đúng: không chạy đua đưa AI vào mọi khâu, mà ưu tiên nơi công nghệ giải quyết nhu cầu cụ thể, phát hiện gian lận và bảo vệ dòng tiền. Ngân hàng số chỉ bền vững khi khách hàng vừa được phục vụ nhanh hơn, vừa có thể tin rằng giao dịch và tài sản của mình được bảo vệ.