
Ngân hàng thông minh: từ số hóa giao dịch đến khai thác dữ liệu và AI
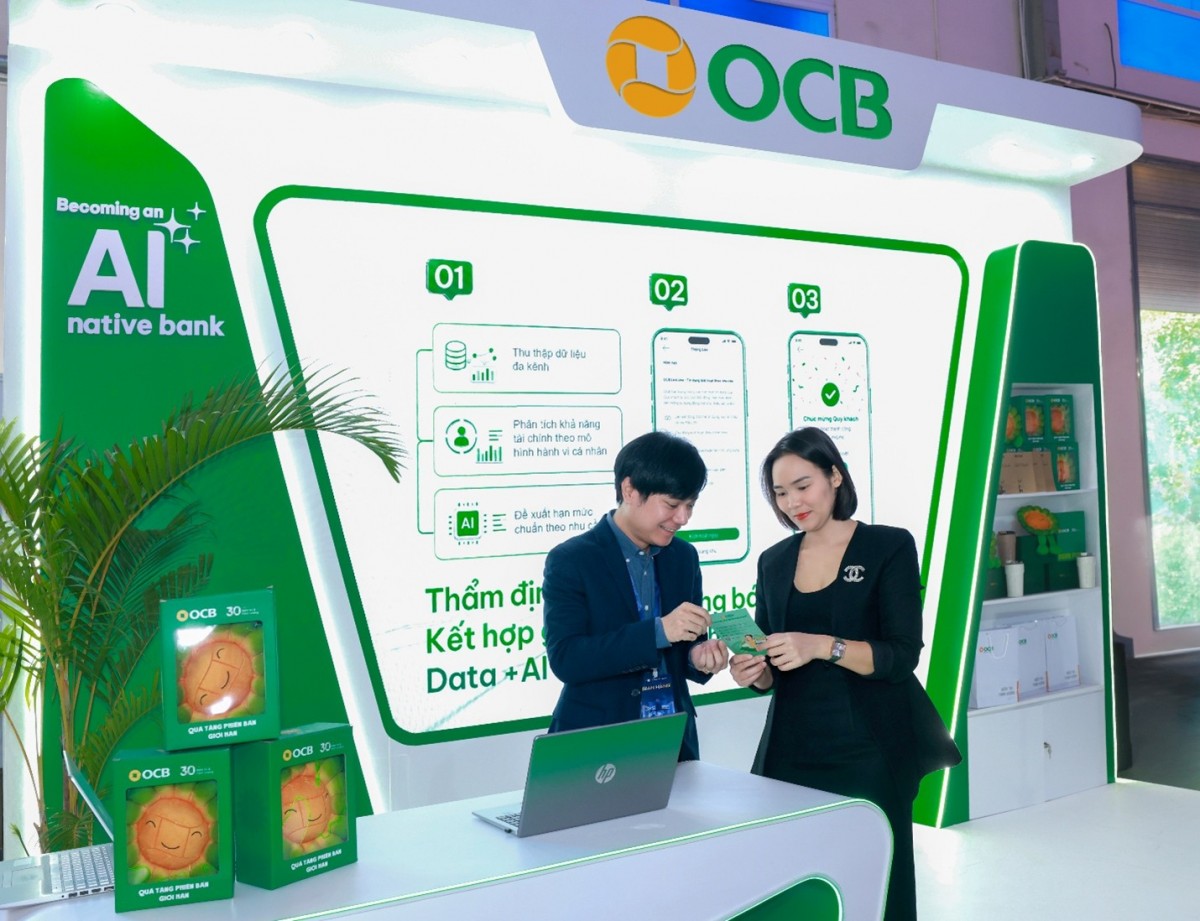
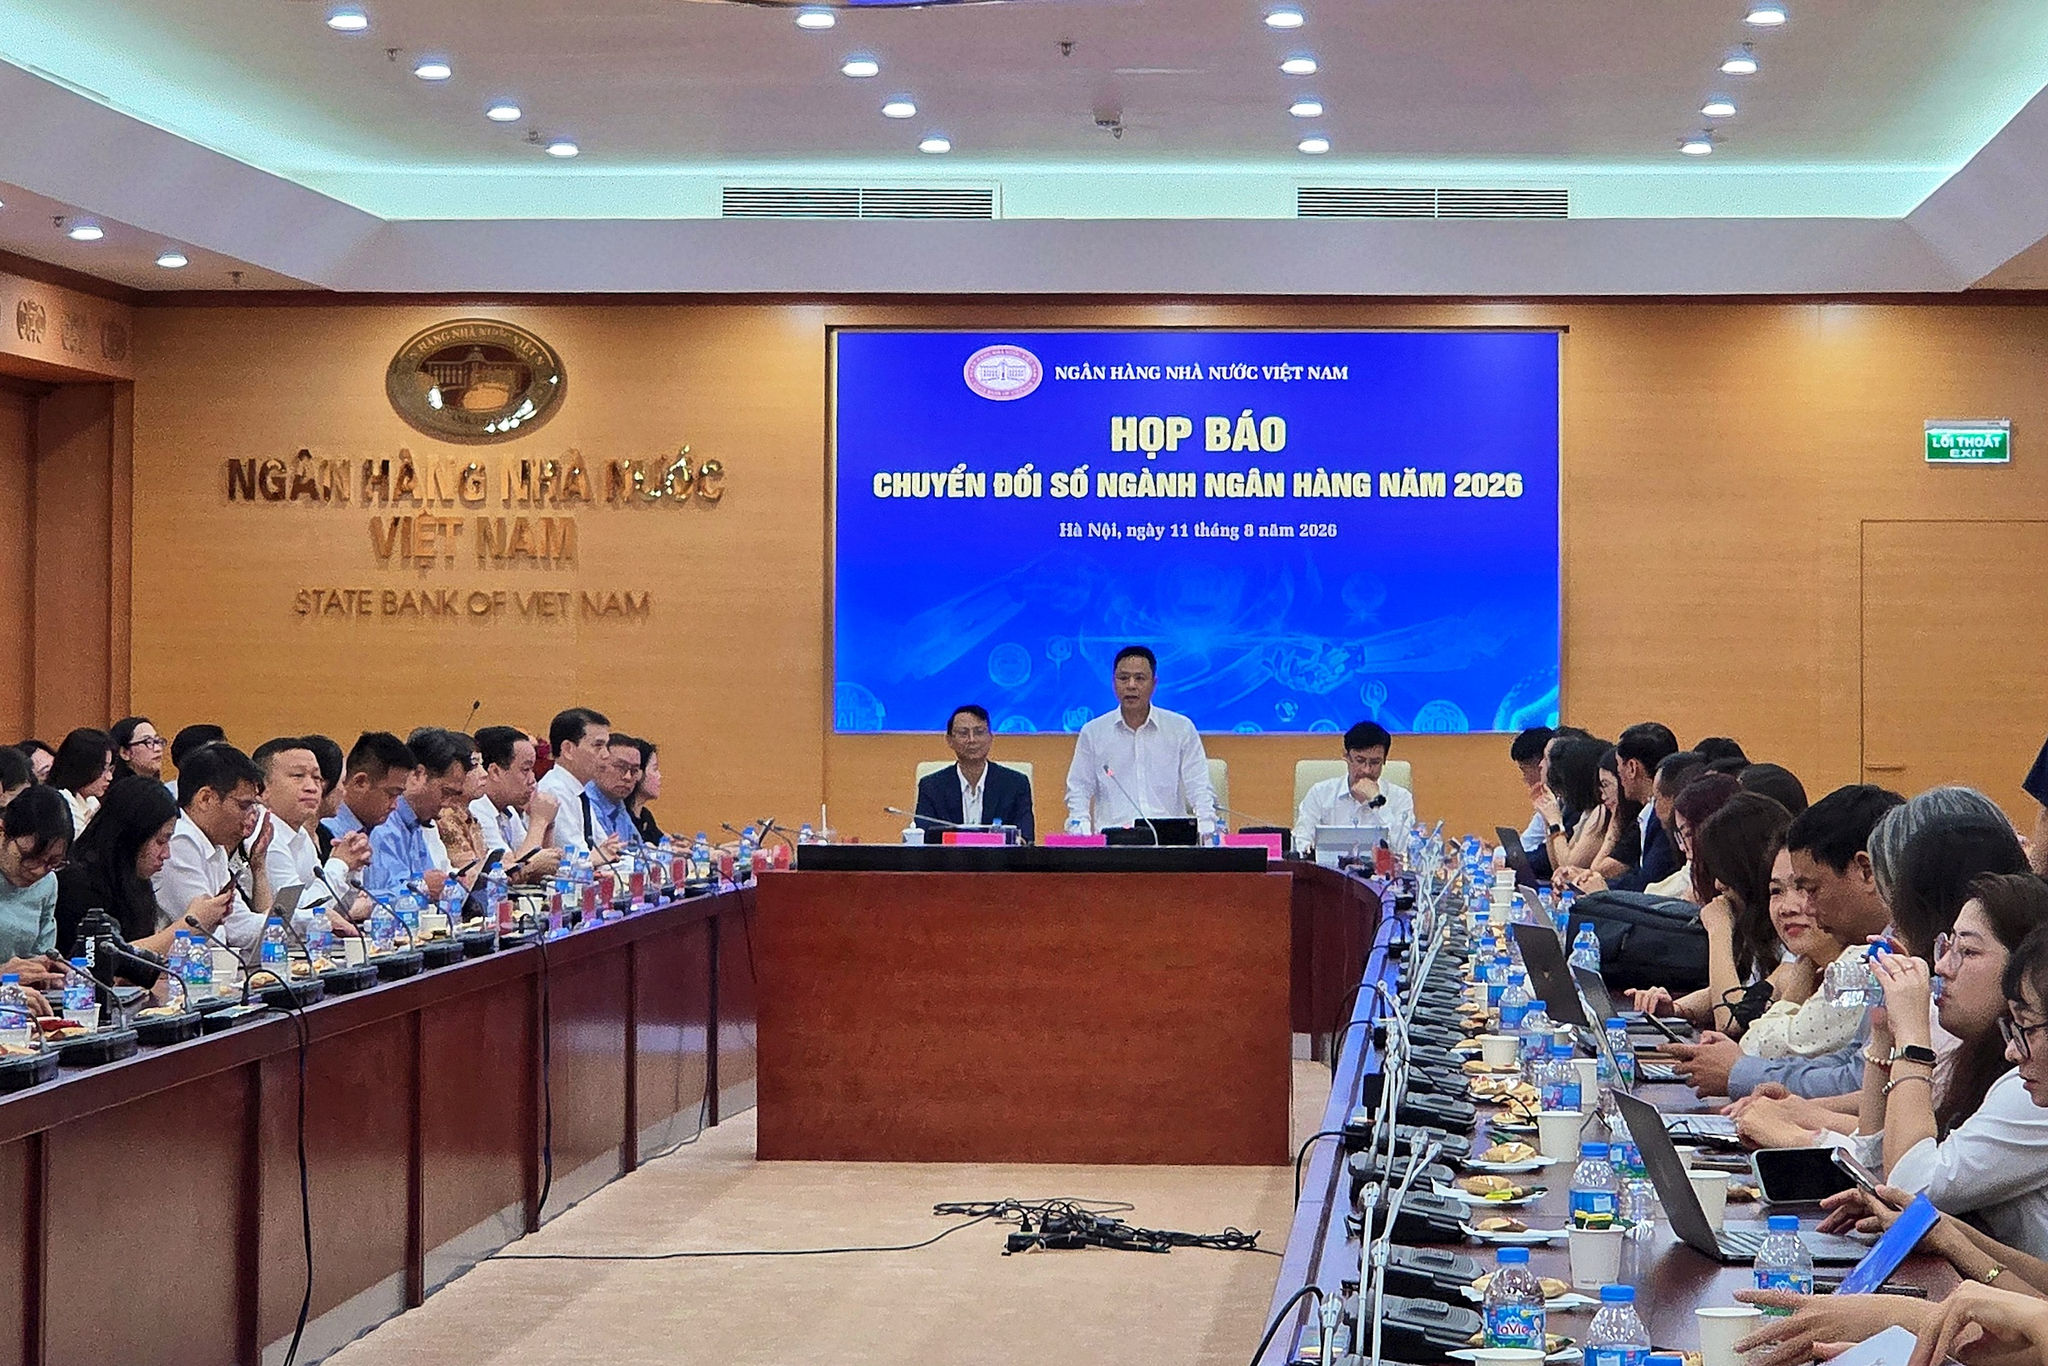
Ngân hàng thông minh là giai đoạn chuyển đổi số ngân hàng thông minh nơi dữ liệu và trí tuệ nhân tạo được dùng để thiết kế sản phẩm, quản trị rủi ro và bảo vệ quyền lợi người tiêu dùng, thay vì chỉ số hóa giao dịch và đưa dịch vụ lên môi trường số. Chúng ta đã bước qua thời kỳ chỉ đưa giao dịch lên ứng dụng di động; trọng tâm mới là AI và dữ liệu trong ngân hàng phải tạo ra năng lực cạnh tranh và giá trị kinh tế cụ thể. Chuyển đổi số ngành Ngân hàng đang bước sang một nấc thang mới: không còn dừng ở việc đưa dịch vụ lên môi trường số, mà hướng tới khai thác dữ liệu và trí tuệ nhân tạo (AI). Điều này đặt ra áp lực: nếu hành lang pháp lý ngân hàng không theo kịp, đổi mới có thể biến thành rủi ro hệ thống, còn nếu quá dè dặt thì ngân hàng sẽ tụt lại trong cuộc chơi dữ liệu.
Dữ liệu và AI: lợi thế cạnh tranh chỉ bền vững khi có luật bảo vệ
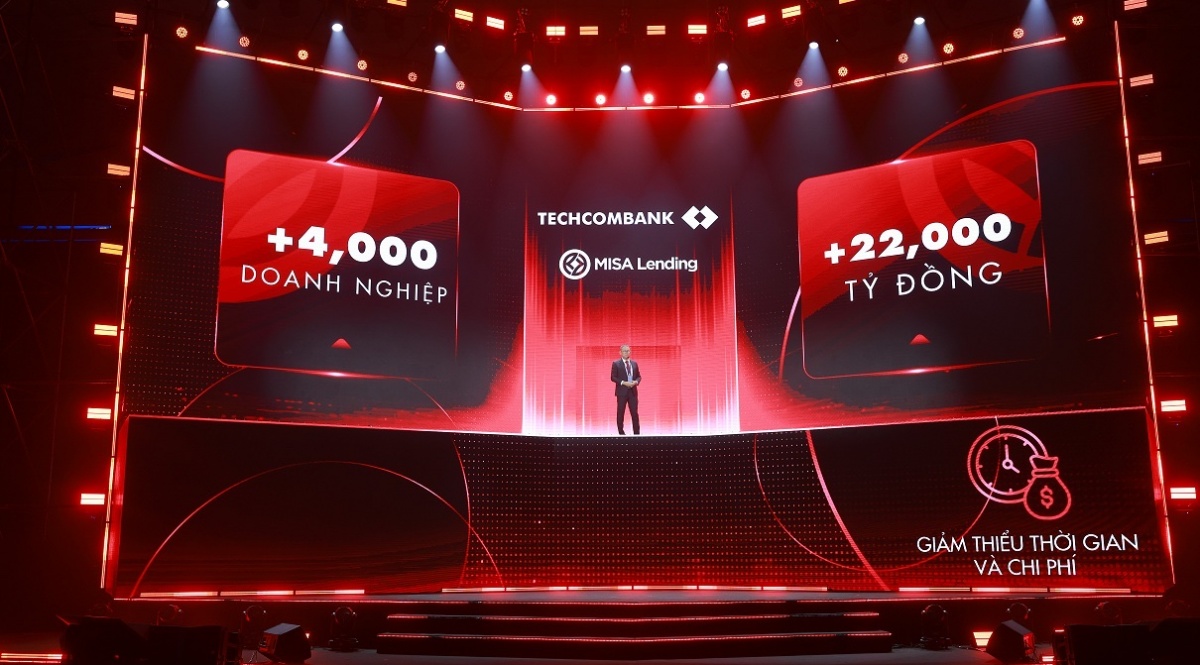
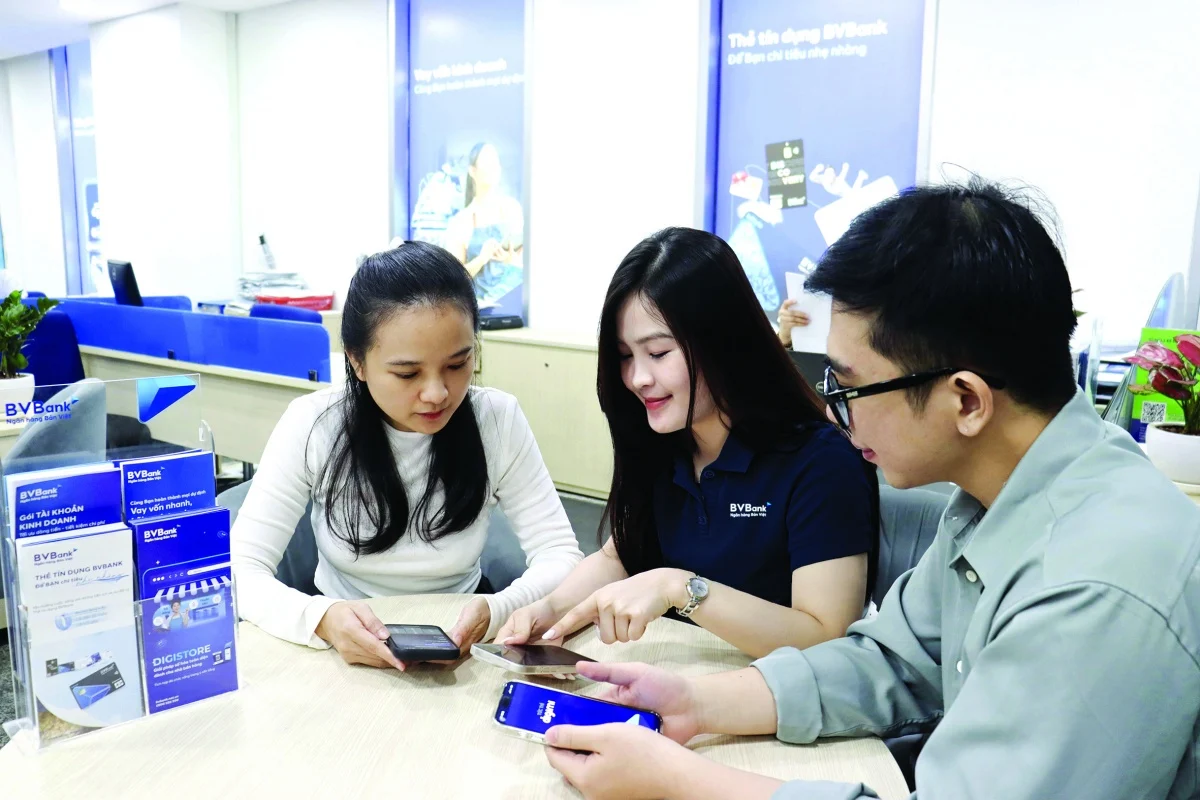
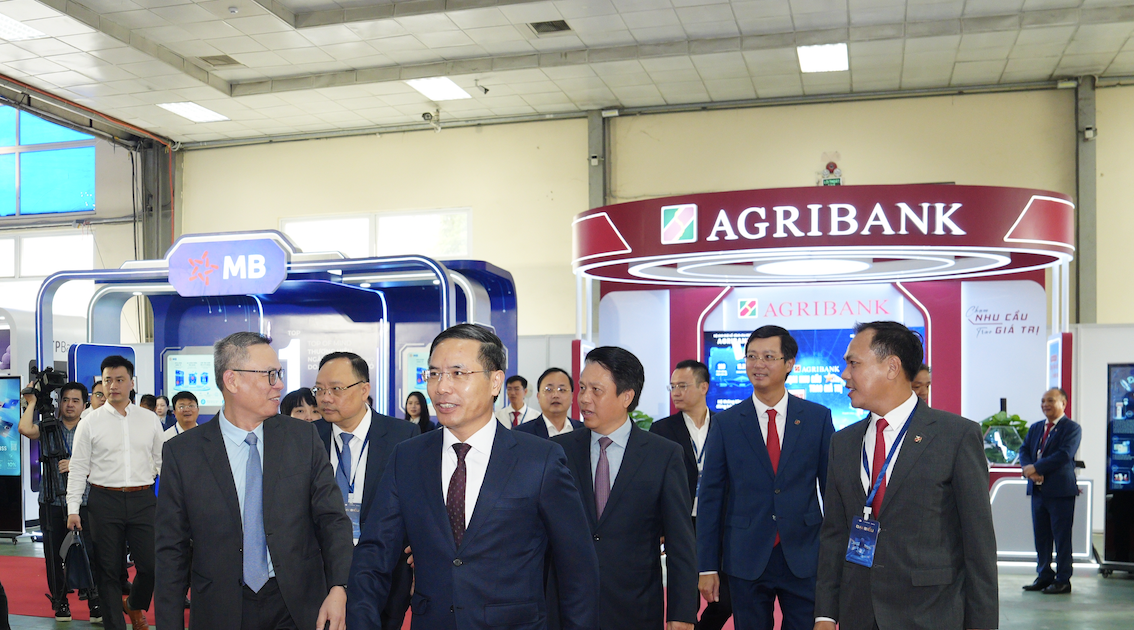
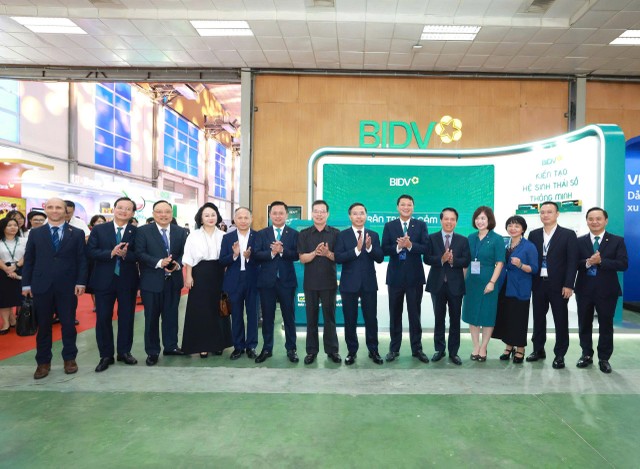
Những con số hiện tại cho thấy chuyển đổi số đã chạm vào đời sống kinh tế: gần 89% người từ 15 tuổi trở lên có tài khoản thanh toán và giá trị thanh toán không dùng tiền mặt năm 2025 vượt 28 lần GDP. Đây là nền đất màu mỡ cho AI, nhưng cũng là mảnh đất đầy rủi ro nếu thiếu khuôn khổ pháp lý. Dữ liệu giờ không còn là “nguyên liệu thô” ở hậu trường hệ thống công nghệ, mà trở thành hạ tầng vận hành ngân hàng; AI là công cụ biến nguồn dữ liệu đó thành quyết định nhanh và chính xác hơn. Với các nền tảng như BIDV Home cho toàn bộ hành trình vay mua nhà, mua xe, và MyShop Pro hỗ trợ tiểu thương quản lý bán hàng, thanh toán, tài chính, kê khai thuế, khách hàng hưởng lợi từ sự tiện lợi và cá nhân hóa. Nhưng càng hiểu khách hàng sâu, ngân hàng càng phải chịu trách nhiệm lớn hơn về bảo mật, minh bạch và bảo vệ người tiêu dùng.
Hành lang pháp lý ngân hàng: bệ phóng cho đổi mới, không phải sợi dây trói
Trong bối cảnh phát triển mô hình ngân hàng thông minh, một hành lang pháp lý đồng bộ, vững chắc chính là bệ phóng quyết định, giúp khơi thông mọi nguồn lực công nghệ và dữ liệu. Luật Các TCTD mới, cùng Luật Phòng, chống rửa tiền, đã dọn đường cho giao dịch điện tử, cho vay qua phương tiện điện tử, và cơ chế thử nghiệm có kiểm soát. Nghị định 94/2025 về sandbox đánh dấu lần đầu Việt Nam thiết lập khung pháp lý cho thử nghiệm sản phẩm, dịch vụ, mô hình tài chính mới ứng dụng công nghệ trước khi áp dụng toàn hệ thống. Thông điệp ở đây khá rõ: pháp luật không đứng ngoài chuyển đổi số, mà chủ động đi trước. Hệ thống các thông tư về thanh toán không dùng tiền mặt, bảo lãnh ngân hàng, giao diện lập trình ứng dụng mở (open API) cho thấy Nhà nước chấp nhận cho ngân hàng thử nghiệm mô hình mới, nhưng trong một “khu vườn có hàng rào” – nơi rủi ro được nhận diện, giám sát và giới hạn.
Cân bằng giữa đổi mới và bảo vệ quyền lợi người tiêu dùng
Ngành ngân hàng đã tiên phong ứng dụng khoa học công nghệ, từ AI nhận diện gian lận đến phân tích dữ liệu lớn, nhưng tiên phong không có nghĩa muốn làm gì cũng được. Luật Các TCTD được thiết kế để vừa tăng cường an toàn hệ thống, nâng cao quản trị rủi ro, vừa tạo cơ sở pháp lý đẩy mạnh ứng dụng công nghệ và đơn giản hóa thủ tục cho người dân và doanh nghiệp. Đây là bước đi đúng: đổi mới phải đi cùng tuân thủ. Trong bối cảnh tội phạm công nghệ cao ngày càng tinh vi, Ngân hàng Nhà nước xác định phòng, chống gian lận, bảo vệ người tiêu dùng và bảo đảm an ninh, an toàn giao dịch điện tử là yếu tố sống còn của chuyển đổi số. Không phải ngẫu nhiên các giải pháp AI cảnh báo đã giúp phát hiện kịp thời gần 52.000 giao dịch đáng ngờ, ngăn nguy cơ chiếm đoạt gần 300 tỷ đồng. Niềm tin số được xây dựng không chỉ bằng giao diện đẹp, mà bằng cảm giác an toàn mỗi khi khách hàng nhấn nút “thanh toán”.
Từ quản lý tiến độ sang quản trị kết quả: con đường phía trước
Theo định hướng của Ngân hàng Nhà nước, giai đoạn mới đòi hỏi ngành chuyển từ quản lý tiến độ sang quản trị kết quả; mỗi nhiệm vụ chuyển đổi số phải hướng tới sản phẩm cụ thể và giá trị thực chất cho người dân, doanh nghiệp và nền kinh tế. Điều này chỉ khả thi nếu khung pháp lý tiếp tục được cập nhật theo tinh thần: vừa tạo điều kiện cho đổi mới sáng tạo, phát triển hạ tầng công nghệ, thanh toán số, dữ liệu lớn, AI, vừa đảm bảo an ninh, an toàn hệ thống. Thời gian tới, nhà quản lý dự kiến rà soát cơ chế sandbox, hoàn thiện các quy định về an toàn, quản lý rủi ro trong ứng dụng AI để bảo vệ quyền và lợi ích hợp pháp của tổ chức, cá nhân liên quan. Nếu làm tốt, hành lang pháp lý sẽ là tấm khiên bảo vệ khách hàng yếu thế, người nhận trợ cấp an sinh, đồng thời là bàn đạp cho những mô hình ngân hàng thông minh mới tiếp tục thử nghiệm trên thị trường, mà không biến khách hàng thành vật thí nghiệm.