
Tăng nhanh trong lúc rủi ro toàn ngành nhích lên
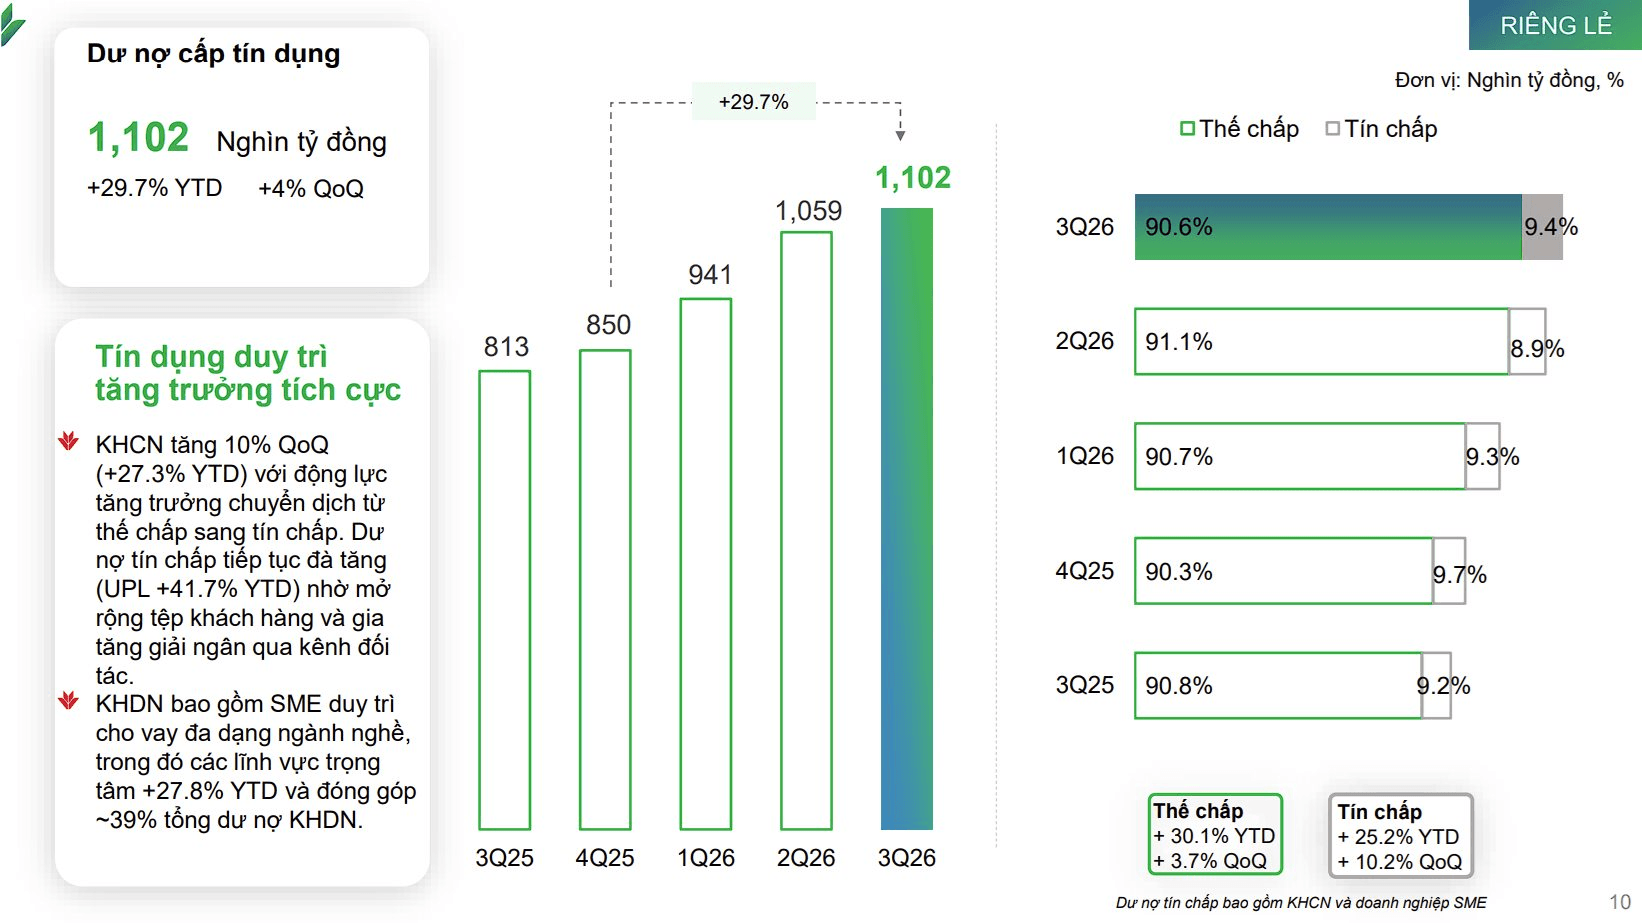
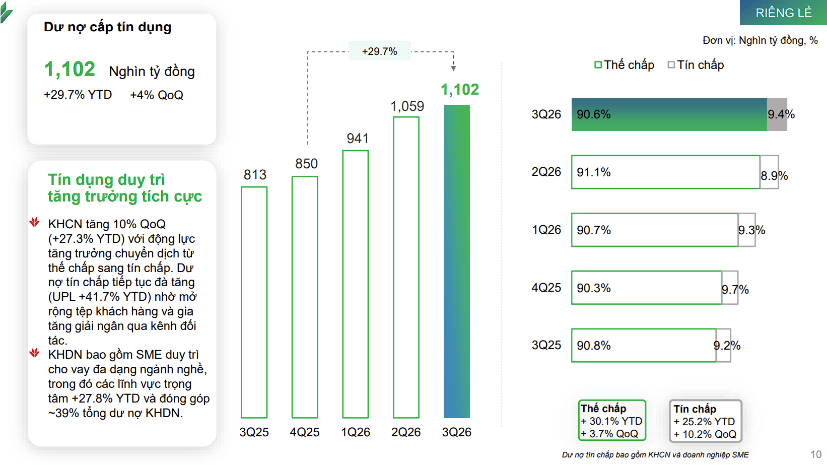
Tăng trưởng tín dụng VPBank là quá trình mở rộng cho vay dựa trên lựa chọn phân khúc, kỷ luật thẩm định và nguồn vốn đủ sức đáp ứng nhu cầu, thay vì chạy theo quy mô bằng mọi giá. Trong chín tháng đầu năm 2026, dư nợ cấp tín dụng riêng lẻ đạt 1,1 triệu tỷ đồng, tăng gần 30% so với cuối năm 2025 và 4% so với quý trước; tăng trưởng ghi nhận ở tất cả phân khúc.
Kết quả này đáng chú ý vì diễn ra khi điều kiện kinh tế còn nhiều thách thức, lãi suất có xu hướng tăng và chất lượng tài sản toàn ngành chịu sức ép. Ước tính của SSI Research cho thấy tỷ lệ nợ xấu trong nhóm ngân hàng được theo dõi tăng 12 điểm cơ bản trong quý III so với quý trước; mức tăng ở nhóm ngân hàng thương mại cổ phần là 19 điểm cơ bản. Vì vậy, tốc độ cho vay chỉ là một nửa câu chuyện: việc VPBank giữ tỷ lệ nợ xấu riêng lẻ quanh 2%, thấp hơn mục tiêu 2,5%, mới là thước đo quan trọng hơn về chất lượng tăng trưởng.
Chọn khách hàng và phân khúc thay vì nới chuẩn
VPBank xác định khách hàng cá nhân và doanh nghiệp vừa và nhỏ (SME) là hai động lực chính, đồng thời duy trì kỷ luật thẩm định xuyên suốt quá trình cấp tín dụng. Cách tiếp cận này có ý nghĩa trong bối cảnh ngân hàng mở rộng trên nhiều phân khúc: tăng trưởng không đồng nghĩa với hạ chuẩn để giải ngân nhanh hơn.
Ở nhóm hộ kinh doanh, ngân hàng khai thác tệp khoảng 1,2 triệu khách hàng hiện hữu. Thông tin kê khai doanh thu, dữ liệu thuế và dữ liệu từ đối tác fintech được dùng để bổ sung cơ sở đánh giá hồ sơ. VPBank cũng tập trung cho vay sản xuất, kinh doanh phục vụ hộ kinh doanh và tiếp tục phát huy mảng cho vay ô tô, nơi ngân hàng nắm 55–60% thị phần.
Quản trị rủi ro tín dụng còn dựa vào việc củng cố năng lực thẩm định, kiểm soát gian lận bằng AI và số hóa, cùng năng lực thu hồi nợ. Đây không phải bảo đảm rằng nợ xấu sẽ không tăng, nhưng là những lớp kiểm soát cần thiết để tốc độ mở rộng không vượt quá khả năng nhận diện và xử lý rủi ro.
Huy động vốn tạo bệ đỡ cho dư nợ
Tăng trưởng tín dụng nhanh chỉ bền vững khi ngân hàng có nguồn vốn tương ứng. Trong chín tháng, huy động của VPBank tăng nhanh hơn tín dụng, vượt mức bình quân toàn ngành và hỗ trợ nguồn vốn cho hoạt động kinh doanh. Đây là điểm cân bằng quan trọng: ngân hàng không chỉ mở rộng tài sản cho vay mà còn phải chủ động củng cố nguồn vốn để tài trợ cho đà tăng đó.
Huy động vốn ngân hàng của VPBank tăng 36% so với đầu năm ở phân khúc khách hàng cá nhân, và tăng khoảng 10% so với quý liền trước. Ngân hàng cũng đa dạng hóa nguồn vốn quốc tế; tuy nhiên, đánh giá mức độ cân bằng cần nhìn đồng thời vào quy mô huy động, tốc độ cho vay và chất lượng tài sản, chứ không nên xem một chỉ số riêng lẻ là đủ.
Đối chiếu hai diễn biến cho thấy VPBank mở rộng đáng kể trong khi NPL riêng lẻ vẫn quanh 2% và NPL hợp nhất dưới 3%. Kết quả này tích cực so với áp lực nợ xấu của ngành, nhưng vẫn cần được theo dõi liên tục: chất lượng khoản vay thường chỉ bộc lộ đầy đủ theo thời gian, sau khi danh mục đã tăng quy mô.
Bài kiểm tra tiếp theo là duy trì cân bằng
Bước sang quý IV, VPBank kỳ vọng mặt bằng lãi suất huy động ở các kỳ hạn được điều chỉnh hợp lý hơn trong bối cảnh các ngân hàng hưởng ứng định hướng giảm lãi suất của Chính phủ và Ngân hàng Nhà nước; ngân hàng đồng thời đặt mục tiêu duy trì động lực huy động để hoàn thành kế hoạch. Đây là mục tiêu, không phải kết quả đã được bảo đảm.
Thách thức của VPBank vì thế không chỉ là giữ nhịp tăng trưởng tín dụng, mà còn là bảo toàn chất lượng thẩm định khi danh mục tiếp tục mở rộng và điều kiện thị trường biến động. Nếu huy động vẫn theo kịp cho vay, các phân khúc ưu tiên được kiểm soát chặt và năng lực thu hồi nợ tiếp tục hỗ trợ xử lý khoản vay có vấn đề, ngân hàng có cơ sở duy trì thế cân bằng hiện tại.
Điểm đáng ghi nhận không đơn thuần là mức tăng gần 30%, mà là khoảng cách giữa tốc độ mở rộng và diễn biến nợ xấu chưa cho thấy sự đánh đổi rõ rệt trong chín tháng đầu năm. Dẫu vậy, tỷ lệ quanh 2% là kết quả cần được kiểm chứng qua các quý tiếp theo. Kỷ luật cấp tín dụng và nguồn vốn vững mới quyết định tăng trưởng này có thể duy trì an toàn hay không.