
Bức tranh mới về dữ liệu việc làm Mỹ: cú sốc đến từ thị trường lao động
Dữ liệu việc làm Mỹ là tập hợp các chỉ số như số việc làm phi nông nghiệp, tỷ lệ thất nghiệp và tăng trưởng tiền lương, được Cục Thống kê Lao động Hoa Kỳ công bố định kỳ, đóng vai trò kim chỉ nam cho quyết định lãi suất của Fed, xu hướng đồng USD và kỳ vọng của nhà đầu tư trên thị trường tài chính toàn cầu. Báo cáo mới nhất tạo nên bước ngoặt: số việc làm phi nông nghiệp tháng 9 chỉ tăng 29.000, thấp hơn rõ rệt mức dự báo 84.000. Trong khi giới phân tích từng kỳ vọng NFP quanh 90.000 sau mức tăng 162.000 của tháng 8, thực tế cho thấy thị trường lao động đang mất nhiệt nhanh hơn tưởng tượng. Quan trọng hơn, tỷ lệ thất nghiệp tăng lên 4,2%, cao hơn mức dự kiến 4,1%, củng cố cảm giác rằng giai đoạn "quá nóng" của lao động Mỹ đang đi qua. Đây không còn là một sai số thống kê đơn lẻ mà là tín hiệu cấu trúc buộc Fed phải cân nhắc lại quỹ đạo thắt chặt.
Fed và lãi suất: từ giọng điệu diều hâu sang thế phòng thủ
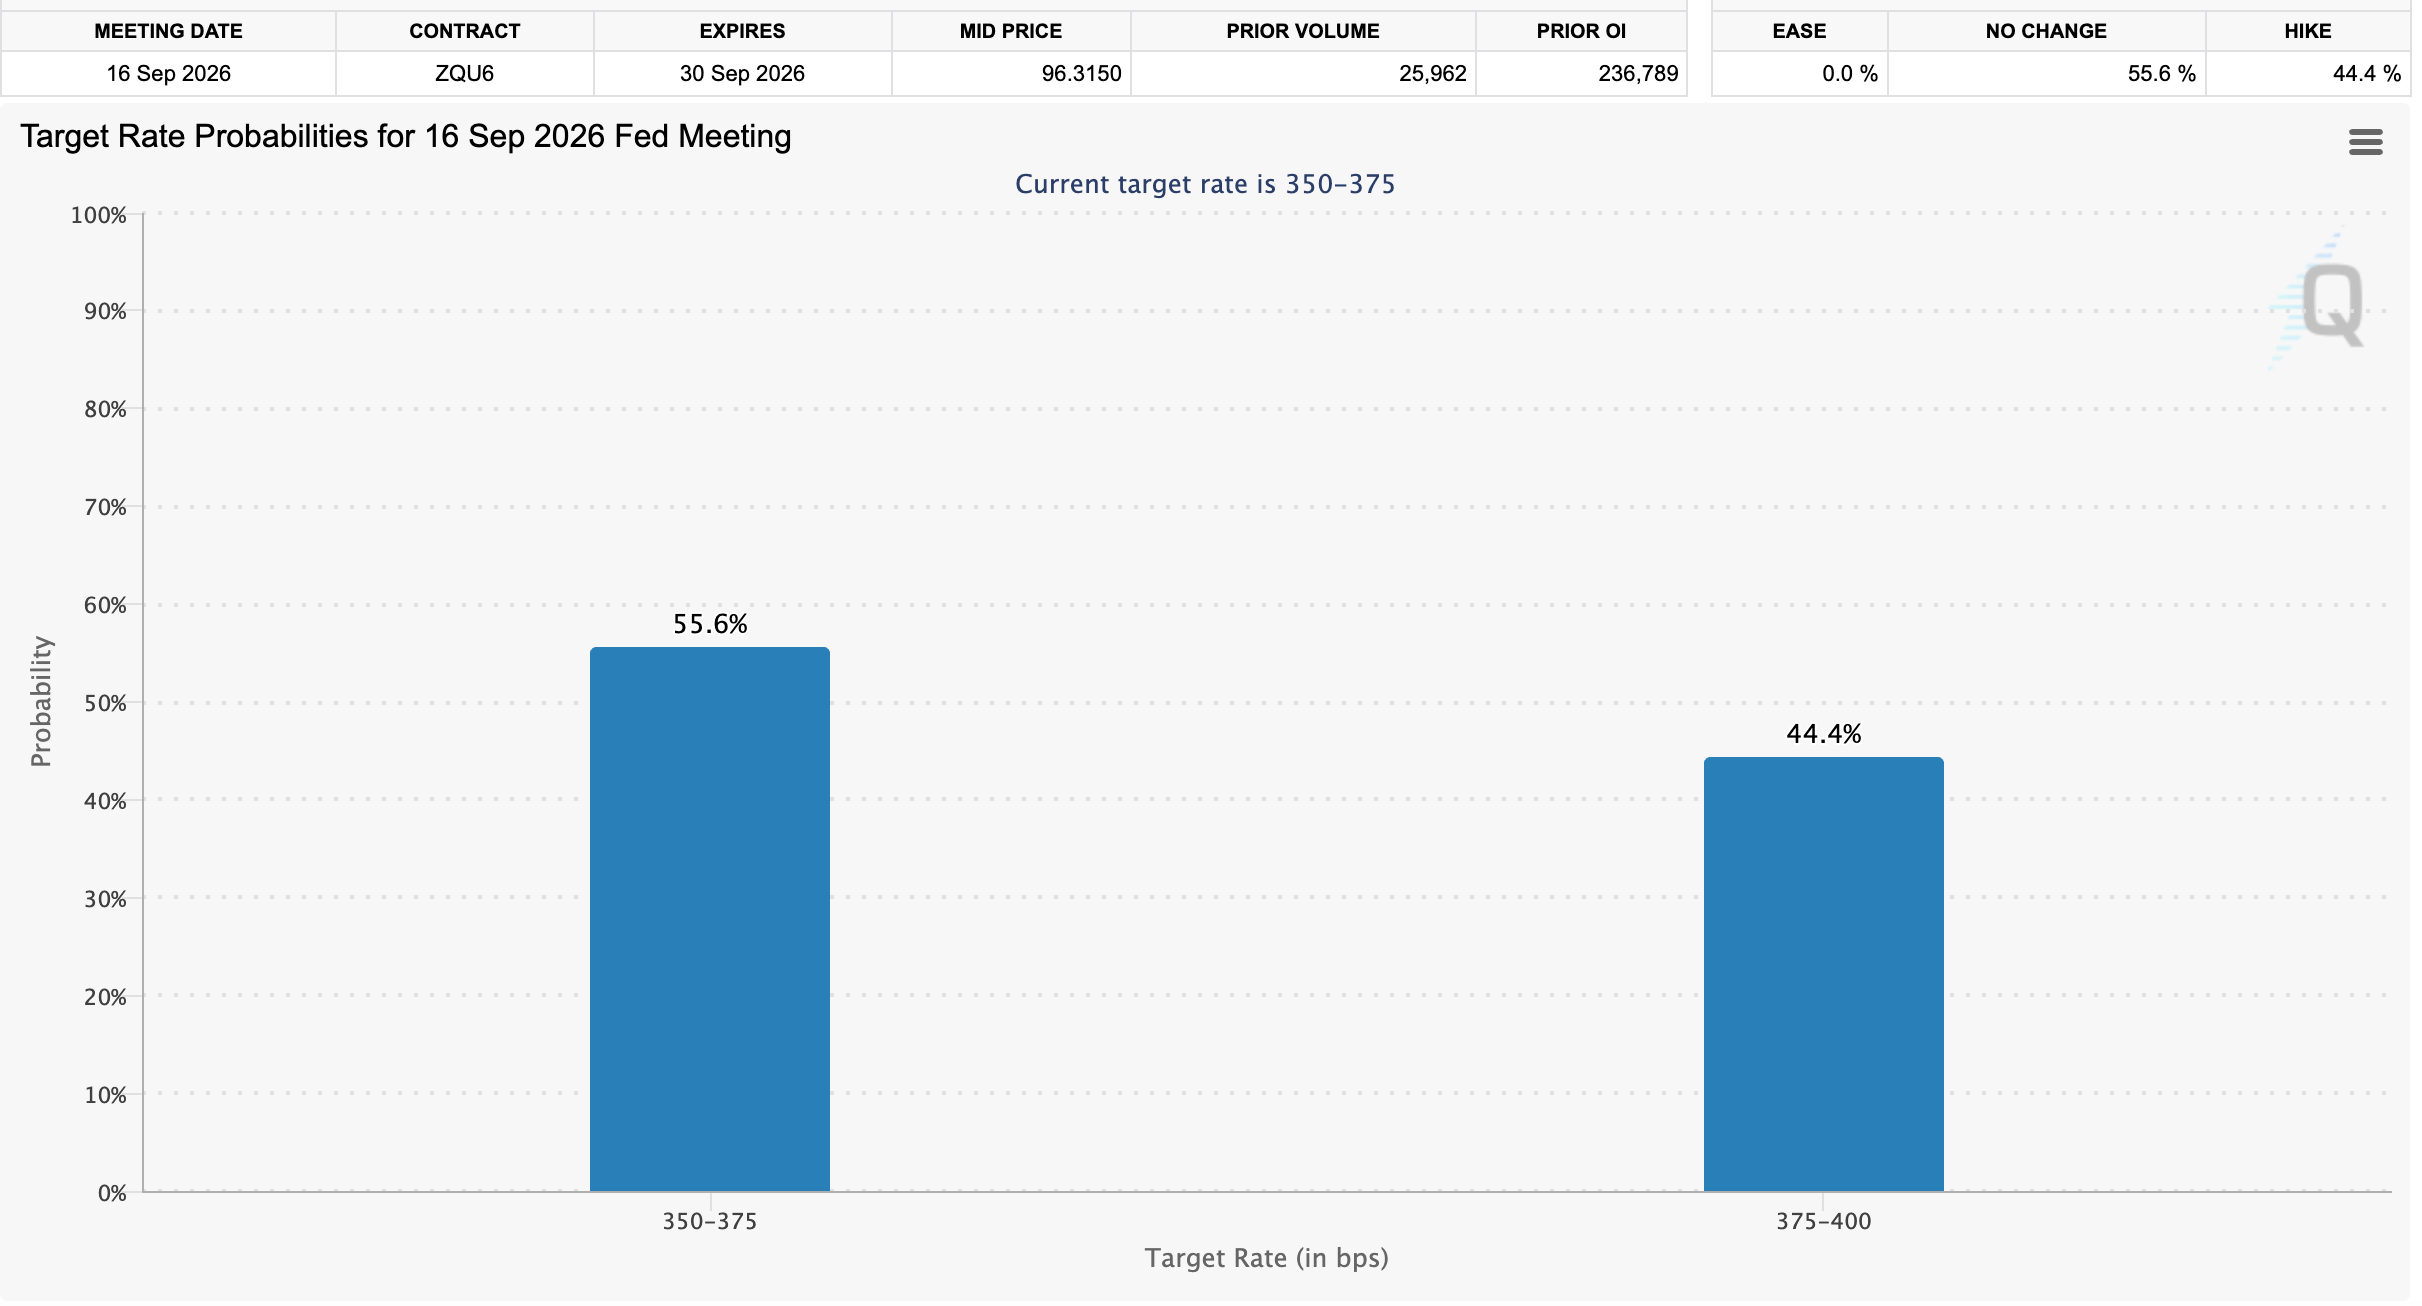
Trước khi báo cáo mới được công bố, kịch bản cơ bản của thị trường là Fed tiếp tục giữ giọng điệu diều hâu, thậm chí không loại trừ một đợt tăng lãi suất nữa, khi dữ liệu tháng 8 vẫn cho thấy thị trường lao động lành mạnh và tăng trưởng việc làm theo kịp lực lượng lao động. Chính điều này từng hỗ trợ câu chuyện lãi suất Fed cao lâu hơn và giữ đồng USD ở thế mạnh. Tuy nhiên, con số 29.000 việc làm mới cùng tỷ lệ thất nghiệp 4,2% đã khiến xác suất Fed giữ nguyên lãi suất trong tháng 10 được định giá tới khoảng 85% trên thị trường phái sinh. Đây là sự đảo chiều nhanh chóng của kỳ vọng: từ câu hỏi "Fed sẽ tăng thêm bao nhiêu" sang "Fed có cần tiếp tục tăng không". Tăng trưởng tiền lương hạ nhiệt, chỉ còn 0,13% so với tháng trước và 3,02% so với cùng kỳ năm trước, càng làm giảm áp lực lạm phát từ phía cầu. Khi trụ cột lao động yếu đi, Fed có lý do chính đáng để tránh siết thêm, và đó là điểm thị trường đang bắt đầu phản ánh vào định giá.
Đồng USD suy yếu: phản ứng tức thì và thông điệp dài hạn
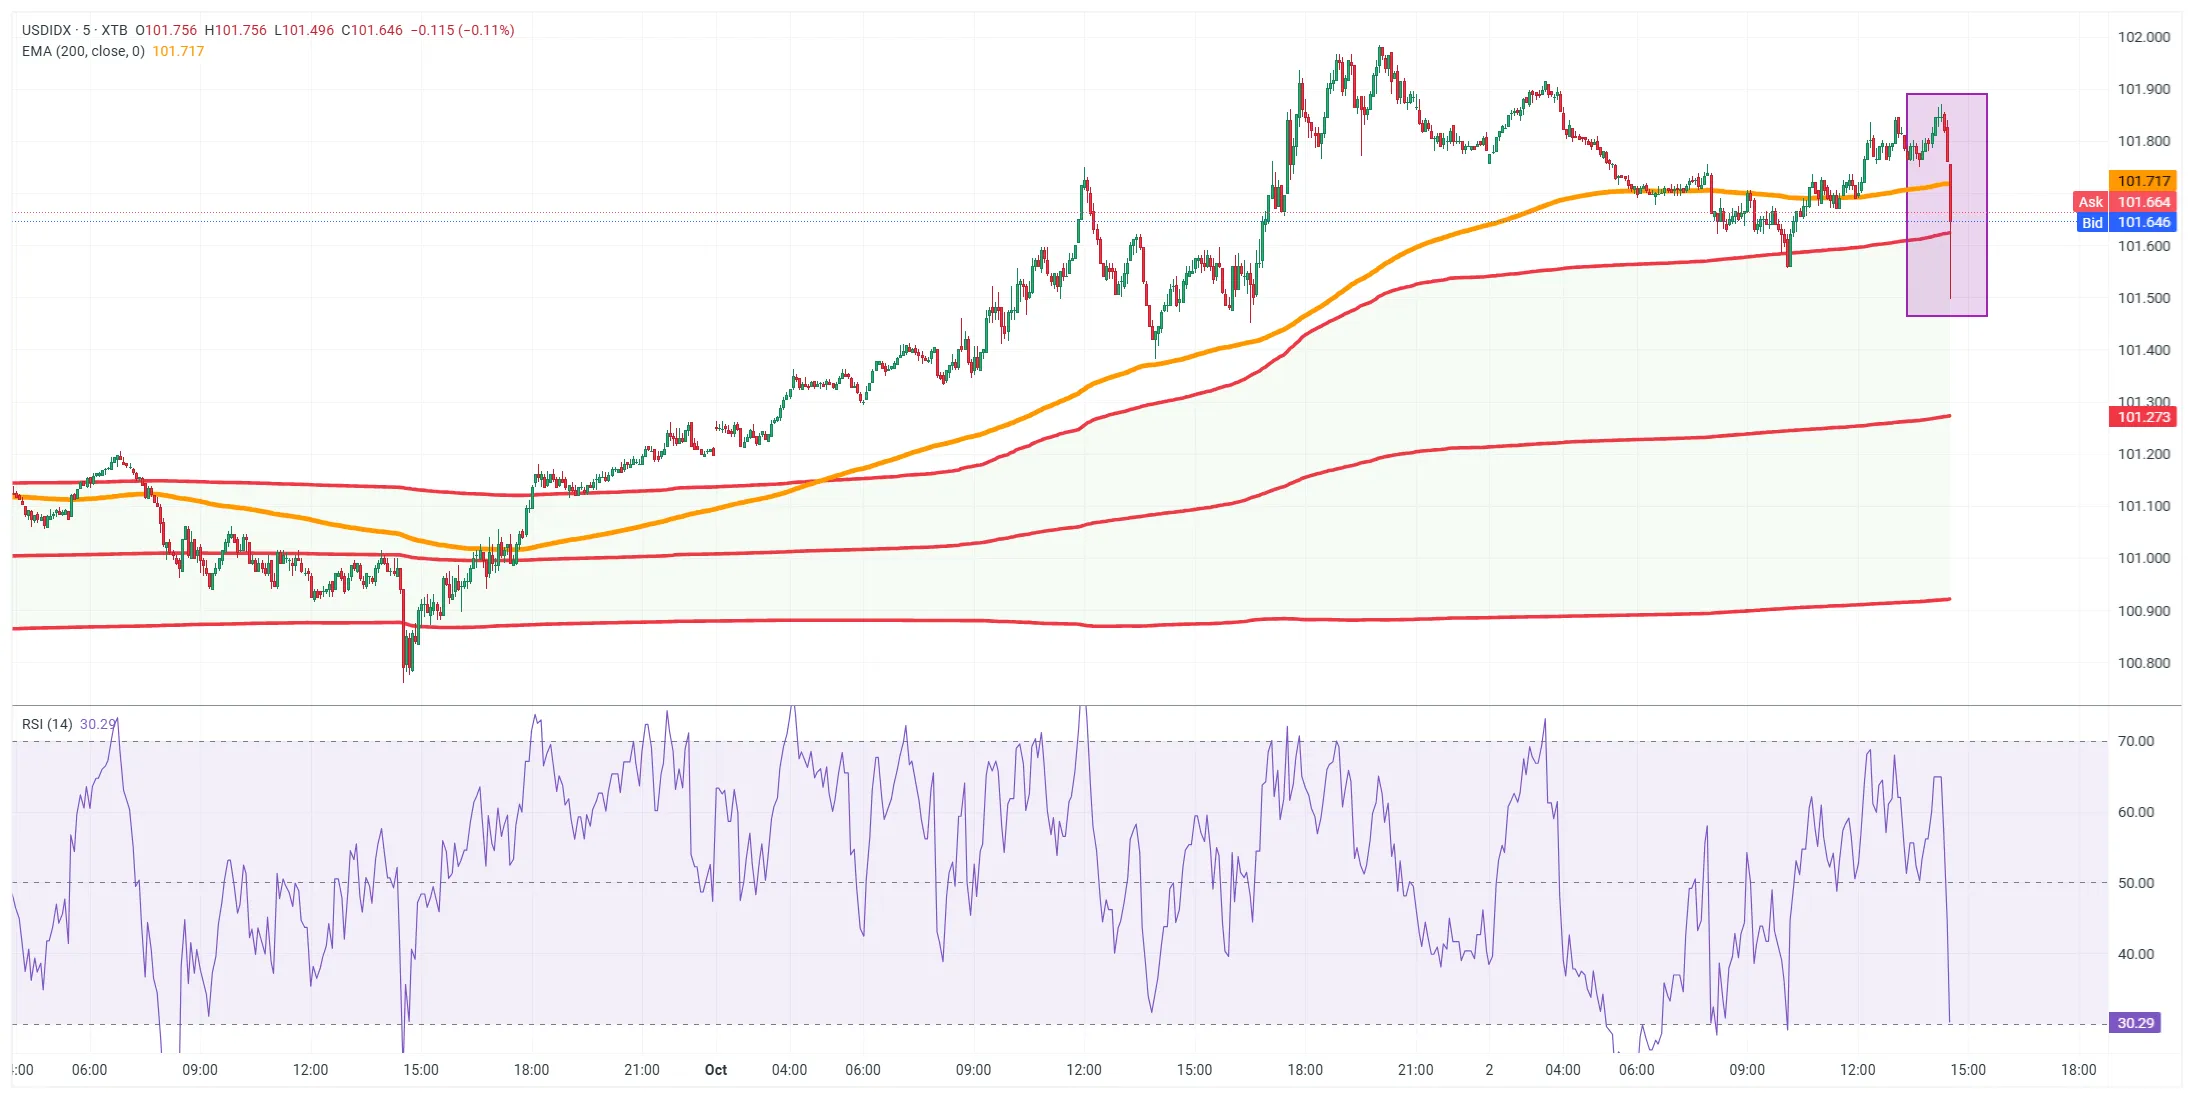
Ngay sau báo cáo, chỉ số USD giảm đáng kể – phản ứng trực tiếp với việc dữ liệu việc làm Mỹ hụt xa kỳ vọng và tỷ lệ thất nghiệp tăng. Đồng USD trước đó được nâng đỡ bởi kỳ vọng Fed tiếp tục tăng hoặc duy trì lãi suất ở vùng cao lâu hơn, dựa trên chuỗi số liệu kinh tế tích cực và giọng điệu cứng rắn của các quan chức Fed. Khi thị trường chuyển sang tin rằng Fed đã gần như dừng chu kỳ tăng, tài sản định giá theo lãi suất USD cao trở nên kém hấp dẫn, đồng tiền này bước vào giai đoạn điều chỉnh. Điều đáng nói là các lần điều chỉnh kiểu này không chỉ là dao động ngắn hạn; chúng thường mở ra lại trật tự dòng vốn toàn cầu: nhà đầu tư cân nhắc quay sang các tài sản rủi ro hơn, hoặc sang các khu vực có triển vọng tăng trưởng tốt hơn, khi chênh lệch lãi suất không còn đủ lớn để bù đắp rủi ro. Dữ liệu lần này vì thế là hơn cả một cú giật cục – nó đánh dấu sự suy yếu có hệ thống trong lý do để nắm giữ USD như một nơi trú ẩn gắn với lãi suất cao.
Dấu hỏi về sức bền kinh tế Mỹ: điều nhà đầu tư nên rút ra
Nhìn sâu hơn vào cấu trúc, việc làm khu vực tư nhân chỉ tăng 46.000 trong khi khu vực chính phủ giảm 17.000 cho thấy đà tạo việc làm không còn đồng đều. Việc các số liệu tháng 7 và tháng 8 đều bị điều chỉnh giảm – tháng 8 từ 162.000 xuống 133.000, tháng 7 xuống còn âm 10.000 việc làm – củng cố cảm giác rằng xu hướng suy yếu đã tồn tại, chỉ là đến nay mới được nhìn thấy rõ. Một khi dữ liệu việc làm Mỹ liên tiếp gây thất vọng, câu hỏi không còn là "Fed sẽ dừng tăng lãi suất ở đâu" mà chuyển sang "kinh tế Mỹ chịu nổi mức lãi suất hiện tại bao lâu". Tỷ lệ thất nghiệp tăng và tăng trưởng tiền lương hạ nhiệt không chỉ làm dịu rủi ro lạm phát, mà còn nhắc rằng đà hồi phục hậu đại dịch đã qua đỉnh. Nhà đầu tư cần thích nghi với một chế độ mới: lãi suất Fed có thể không leo cao hơn, nhưng rủi ro tăng trưởng đang dịch chuyển về phía trên, và mỗi báo cáo việc làm kế tiếp sẽ là bài thử sức bền của câu chuyện "hạ cánh mềm".