
Quỹ bình ổn được quản lý theo quy trình chặt chẽ hơn
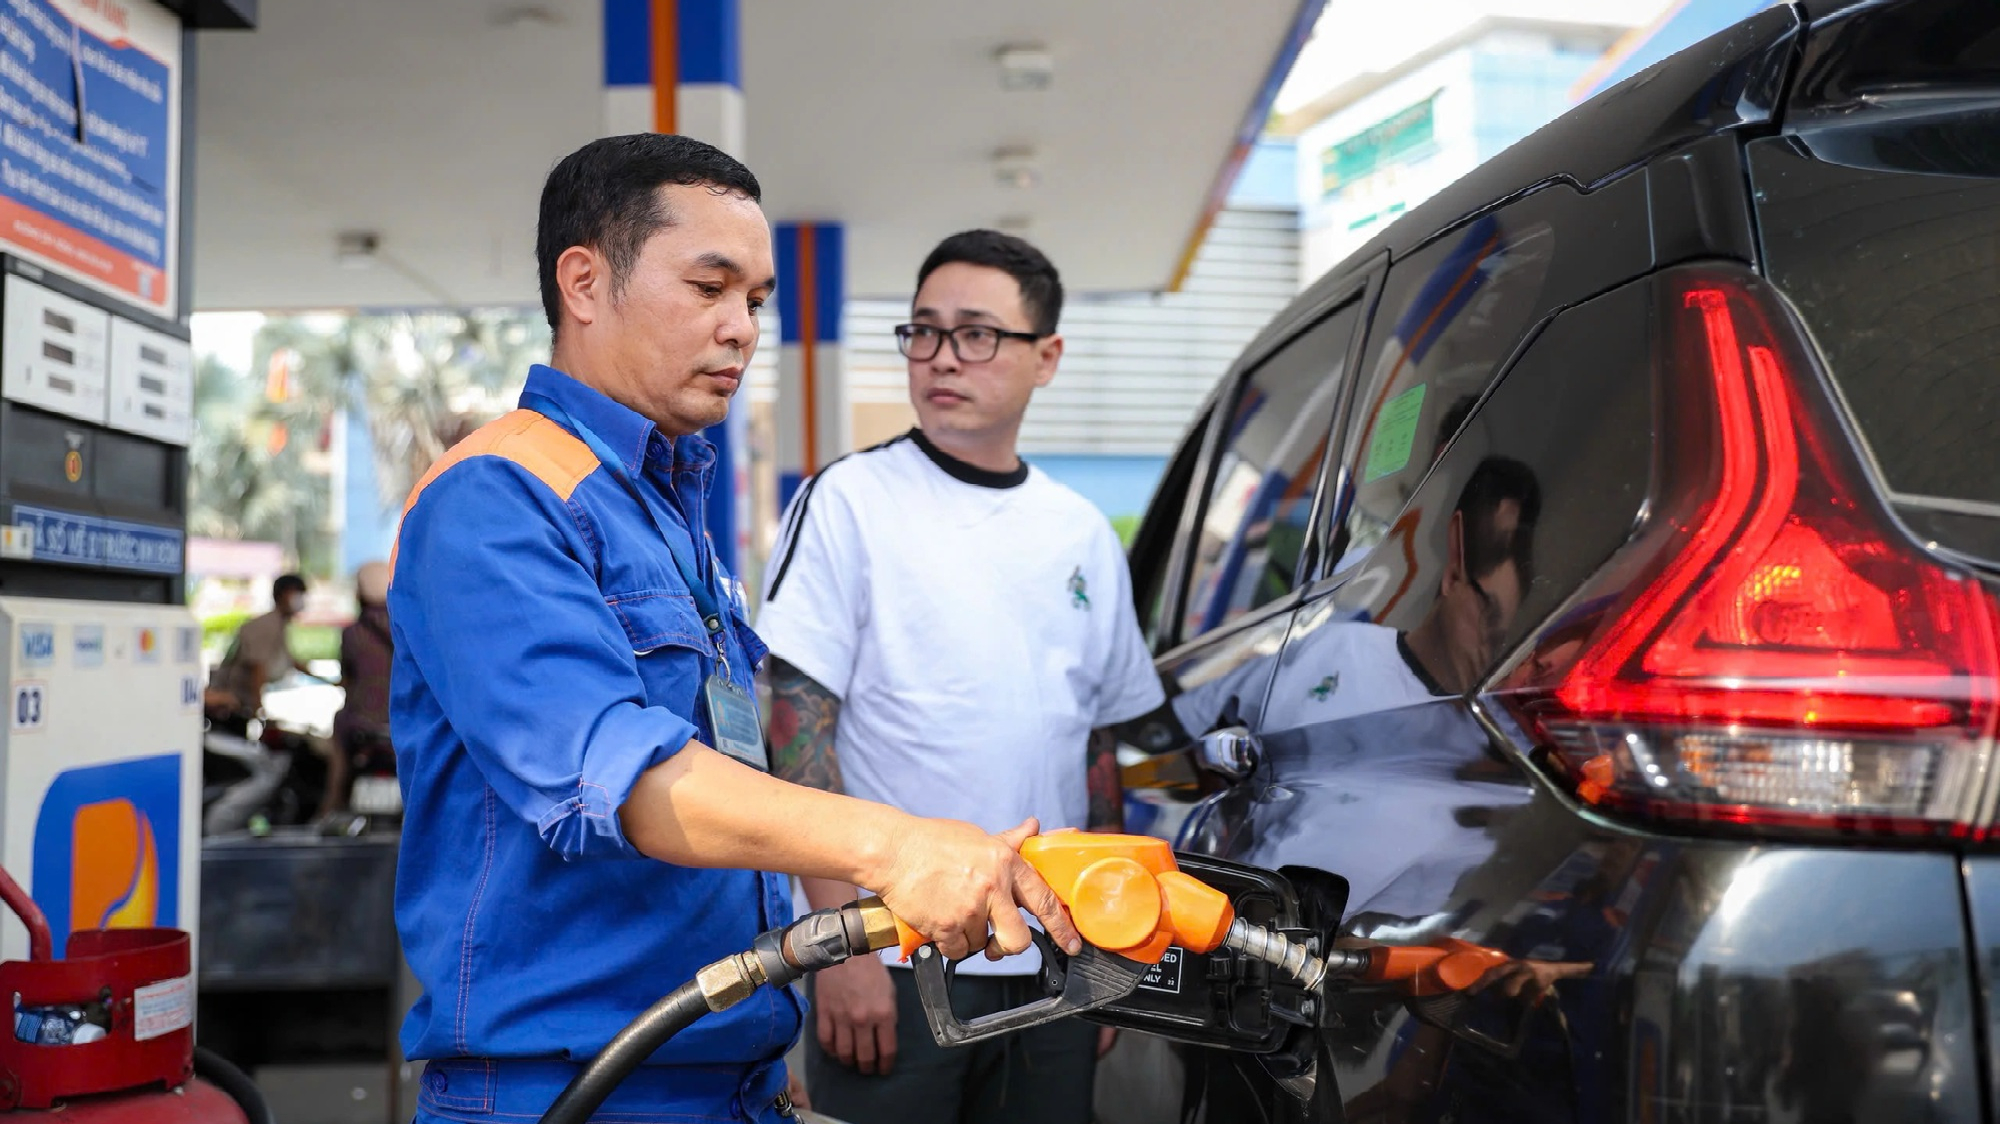
Quỹ bình ổn giá xăng dầu là cơ chế tiếp nhận, quản lý và sử dụng khoản trích lập cùng nguồn ngân sách nhà nước tạm ứng để thực hiện điều hành giá, đồng thời chịu kiểm tra, giám sát, kiểm toán và quyết toán. Bộ Công Thương ban hành Thông tư 67/2026/TT-BCT ngày 20/10/2026, sửa đổi, bổ sung một số điều của Thông tư 19/2026/TT-BCT về tạm ứng ngân sách, trích lập quỹ và hoàn trả khoản tạm ứng; thông tư có hiệu lực ngay từ ngày ký. Điểm đáng chú ý không phải là thay đổi mức trích lập được nêu trong thông tin hiện có, mà là quy trình đề nghị, phê duyệt, chuyển tiền và rút tiền được quy định cụ thể hơn. Với doanh nghiệp đầu mối, đây là yêu cầu vận hành cần đưa vào quy trình nội bộ, thay vì chỉ xem quỹ như một khoản hạch toán theo kỳ.
Văn bản hợp nhất 135/2026/VBHN-TT-BCT tập hợp các quy định về tạm ứng cho quỹ từ ngân sách nhà nước, trích lập và hoàn trả tạm ứng; phạm vi áp dụng gồm thương nhân đầu mối, ngân hàng thương mại nơi mở tài khoản phong tỏa và các bên liên quan. Vì vậy, doanh nghiệp nên đối chiếu đồng thời thông tư sửa đổi với văn bản hợp nhất, nhất là khi phân công trách nhiệm giữa bộ phận kinh doanh, kế toán và ngân hàng. Làm đúng từng khâu sẽ quan trọng hơn việc chỉ cập nhật tên văn bản trong hồ sơ tuân thủ.
Tạm ứng ngân sách: cần bám sát từng mốc xử lý
Quy trình tạm ứng ngân sách bắt đầu khi thông báo điều hành giá của Bộ Công Thương có nội dung chi sử dụng quỹ. Khi đó, Cục Quản lý và Phát triển thị trường trong nước gửi văn bản đề nghị thương nhân tạm ứng; thương nhân phản hồi theo mẫu quy định, bằng dịch vụ bưu chính hoặc thư điện tử. Trong ba ngày làm việc kể từ khi nhận văn bản của thương nhân, Cục tổng hợp, trình Bộ phê duyệt số tiền tạm ứng. Sau khi có quyết định, Cục chuyển tiền vào tài khoản phong tỏa của thương nhân trong hai ngày làm việc. Chuỗi thời hạn này đòi hỏi doanh nghiệp theo dõi sát thông báo điều hành và chuẩn bị hồ sơ kịp thời, thay vì chờ đến khi phát sinh nhu cầu chi mới bắt đầu phối hợp.
Tài khoản nhận tiền tạm ứng phải là tài khoản phong tỏa tại ngân hàng thương mại, độc lập với tài khoản quỹ mà thương nhân đã mở trước đó; lãi phát sinh được ghi tăng vào tài khoản này. Nếu số đề nghị ban đầu thấp hơn khoản chi sử dụng thực tế phát sinh, thương nhân có thể gửi đề nghị tạm ứng bổ sung theo thủ tục tương ứng. Khi rút tiền, doanh nghiệp phải căn cứ quyết định phê duyệt, xác định khoản chi thực tế và chuẩn bị bảng xác định số tiền chi của kỳ điều hành cùng giấy tờ ngân hàng yêu cầu. Số rút không được vượt mức đã được phê duyệt, còn tính chính xác và hợp pháp của hồ sơ thuộc trách nhiệm thương nhân.
Quy định trích lập quỹ: đối chiếu sản lượng và hạn nộp
Quy định trích lập quỹ đặt ra một mốc cần được đưa thẳng vào lịch đóng kỳ: trong năm ngày làm việc kể từ ngày tiếp theo sau khi kết thúc kỳ điều hành giá, thương nhân phải xác định khoản trích lập thực tế và chuyển toàn bộ số tiền đó vào tài khoản phong tỏa. Cơ sở tính là mức trích lập tại văn bản thông báo điều hành của Bộ Công Thương nhân với sản lượng xăng, dầu bán ra đầu tiên, tính theo lít hoặc kilôgam ở nhiệt độ thực tế đã tiêu thụ tại thị trường nội địa trong kỳ. Cách tính gắn với cả mức trích lập được thông báo lẫn sản lượng bán ra, nên đối chiếu sai một trong hai dữ liệu có thể làm sai số liệu nộp quỹ.
Doanh nghiệp cần lưu vết dữ liệu sản lượng, căn cứ áp dụng mức trích lập và chứng từ chuyển tiền; thương nhân chịu trách nhiệm về độ chính xác của hồ sơ, số liệu trích lập. Việc trích lập và chi sử dụng phải theo phương án của Bộ Công Thương và văn bản thông báo điều hành giá, bảo đảm công khai, minh bạch; hoạt động trích lập, chi sử dụng được thực hiện một lần trên lượng xăng dầu bán ra đầu tiên trong thời gian áp dụng. Đây là điểm cần kiểm tra trong quy trình bán hàng và hạch toán để tránh ghi nhận lặp hoặc bỏ sót giữa các khâu.
Doanh nghiệp nên rà soát gì trước khi thực hiện?
- Đối chiếu mẫu đề nghị tạm ứng, kênh gửi hồ sơ và đầu mối phụ trách với yêu cầu của Thông tư 67/2026/TT-BCT.
- Kiểm tra tài khoản phong tỏa riêng tại ngân hàng thương mại, quyền truy cập và quy trình phối hợp khi nhận hoặc rút tiền.
- Thiết lập lịch xử lý mốc ba ngày, hai ngày và năm ngày làm việc; phân biệt rõ mốc của cơ quan quản lý với hạn doanh nghiệp phải hoàn tất.
- Đối chiếu mức trích lập trong thông báo điều hành với sản lượng bán ra đầu tiên tại thị trường nội địa và chứng từ chuyển nộp.
- Chuẩn bị bảng xác định khoản chi theo kỳ, quyết định phê duyệt và hồ sơ liên quan; bảo đảm số rút không vượt mức được duyệt.
Định kỳ, cơ quan quản lý tổng hợp và công bố số trích lập, chi sử dụng, lãi phát sinh và số dư quỹ của thương nhân; hoạt động kiểm tra có thể dựa trên báo cáo hoặc yêu cầu làm việc, xác minh bổ sung. Do đó, hồ sơ nên được tổ chức sao cho có thể truy xuất từ quyết định điều hành đến sản lượng, phép tính, giao dịch ngân hàng và số dư. Nếu gặp vướng mắc khi triển khai, cơ quan, tổ chức và doanh nghiệp cần phản ánh kịp thời bằng văn bản tới Bộ Công Thương, qua Cục Quản lý và Phát triển thị trường trong nước, để được xem xét, hướng dẫn. Kết luận thực tế rất rõ: doanh nghiệp nên cập nhật quy trình và phân công trách nhiệm ngay, bởi tuân thủ ở đây phụ thuộc vào cả thời hạn lẫn chất lượng chứng từ.