
Quyết định kéo dài ưu đãi thuế xăng dầu: thông điệp chính sách rõ ràng
Việc Chính phủ kéo dài ưu đãi thuế xăng dầu đến hết năm 2026 là chính sách giữ thuế nhập khẩu ở mức 0%, duy trì thuế bảo vệ môi trường 0 đồng và cơ chế VAT đặc biệt cho xăng, dầu, nguyên liệu sản xuất xăng dầu và nhiên liệu bay, nhằm kiềm chế chi phí nhiên liệu, đa dạng hóa nguồn cung và hỗ trợ an ninh năng lượng quốc gia. Ngày 30/9, Chính phủ ban hành Nghị quyết 43/2026/NQ-CP để kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi (MFN), thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng dầu và nhiên liệu bay. Về bản chất, đây không phải gói hỗ trợ mới, mà là quyết định giữ nguyên mức ưu đãi thuế xăng dầu đang áp dụng, tránh việc chính sách hết hiệu lực sau ngày 30/9. Theo nghị quyết, Nghị quyết 25/2026/NQ-CP và Nghị định 72/2026/NĐ-CP được kéo dài đến hết 31/12/2026, đồng thời các quy định về thuế bảo vệ môi trường và VAT tại Nghị quyết 19/2026/QH16 cũng tiếp tục thực hiện trong cùng thời gian.
Cấu trúc ưu đãi thuế: đánh thẳng vào chi phí nhập khẩu nhiên liệu
Điểm mạnh nhất của gói ưu đãi thuế xăng dầu hiện nay là sự trực diện: đánh thẳng vào thuế nhập khẩu, thuế bảo vệ môi trường và cách tính VAT, những cấu phần chiếm tỷ trọng đáng kể trong giá cơ sở xăng dầu. Theo Nghị định 72, thuế nhập khẩu ưu đãi với xăng động cơ không pha chì và một số nguyên liệu pha chế xăng được hạ từ 10% xuống 0%, còn dầu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và dầu hỏa giảm từ 7% xuống 0%. Đây là mức thuế nhập khẩu 0% đúng nghĩa, thay đổi đáng kể biên chi phí của doanh nghiệp. Quan trọng hơn, thuế bảo vệ môi trường đối với xăng, dầu diesel, dầu hỏa, dầu mazut và nhiên liệu bay được giữ ở mức 0 đồng/lít. Cùng lúc, doanh nghiệp không phải kê khai, nộp VAT đầu ra với các mặt hàng này nhưng vẫn được khấu trừ VAT đầu vào. Một câu trích dẫn rõ ràng là: "Thuế nhập khẩu ưu đãi với xăng động cơ không pha chì giảm từ 10% xuống 0%, còn dầu diesel và nhiên liệu bay giảm từ 7% xuống 0%". Về thuế tiêu thụ đặc biệt, Chính phủ chủ động không can thiệp, tiếp tục thực hiện theo Luật hiện hành với mức thuế 10% cho xăng khoáng, 8% cho xăng E5 và 7% cho xăng E10.

Vì sao kéo dài ưu đãi đến 2026? Bài toán rủi ro năng lượng và lạm phát
Nếu nhìn bề ngoài, kéo dài thuế nhập khẩu 0% có thể bị coi là ưu ái quá lớn cho doanh nghiệp xăng dầu. Nhưng bối cảnh thế giới cho thấy đây là bước đi phòng thủ hơn là phóng tay. Bộ Tài chính nhấn mạnh giá dầu thế giới vẫn duy trì ở mức cao, trong khi xung đột tại Trung Đông diễn biến phức tạp, chưa rõ thời điểm kết thúc; ngay cả khi xung đột sớm chấm dứt, việc khôi phục công suất khai thác và hạ tầng dầu khí cũng cần thời gian. Nói cách khác, rủi ro nguồn cung toàn cầu chưa hề giảm. Trong nước, diễn biến giá xăng dầu 2026 đã phản ánh rõ sức ép. Tại kỳ điều hành ngày 24/9, xăng E5 RON 92 tăng thêm 1.260 đồng/lít lên 26.390 đồng/lít, E10 RON 95-III tăng 1.450 đồng/lít lên 27.080 đồng/lít, còn dầu diesel vượt ngưỡng 30.000 đồng/lít khi lên 30.490 đồng/lít. So với đầu tháng 9, mức tăng đã lên đến 4.630 đồng/lít với E5 RON 92, 4.480 đồng/lít với E10 RON 95-III và 2.410 đồng/lít với dầu diesel. Trong bối cảnh CPI bình quân 8 tháng tăng 4,45%, việc dùng ưu đãi thuế xăng dầu để ghìm bớt chi phí nhiên liệu là lựa chọn thực dụng hơn là ưu đãi vô điều kiện.
Tác động lên giá xăng dầu và doanh nghiệp: lợi ích có nhưng không phải phép màu
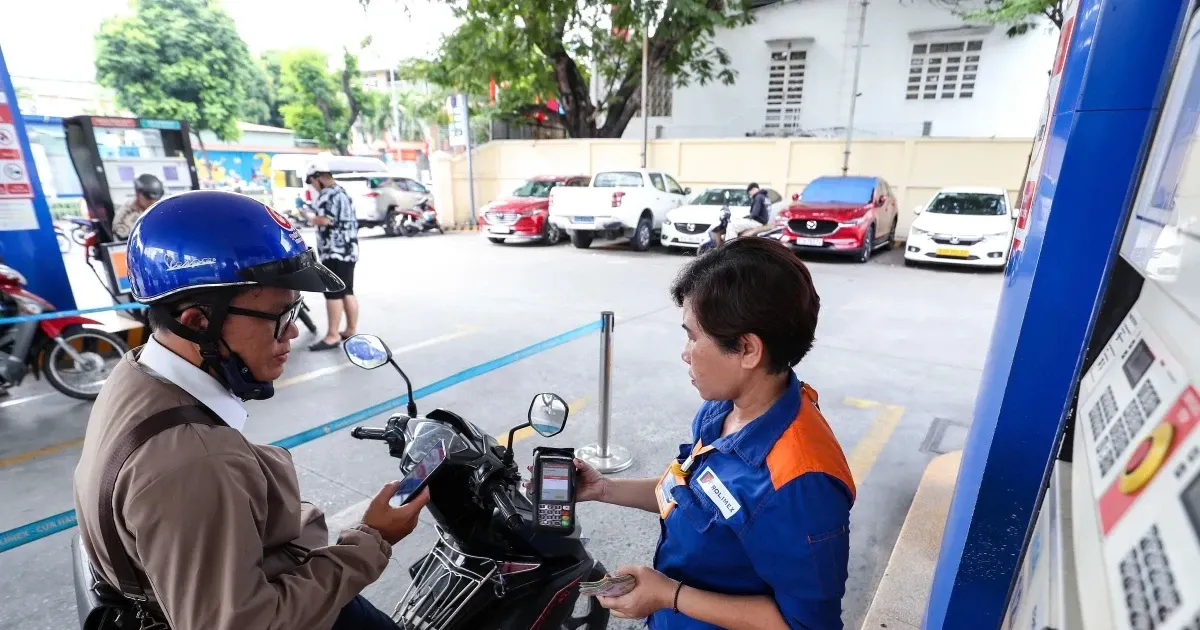
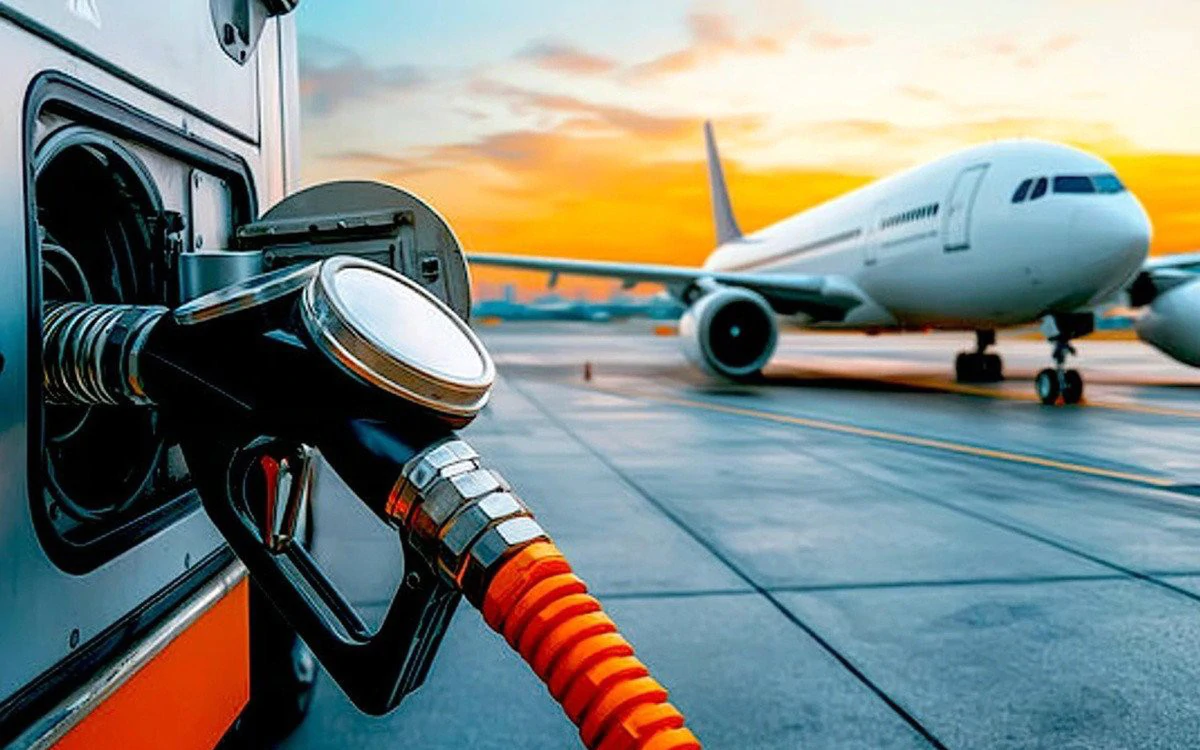
Người tiêu dùng thường kỳ vọng thuế giảm thì giá xăng dầu giảm tương ứng. Thực tế, chính sách hiện tại giúp "giảm áp lực tăng" hơn là đảo chiều giá. Các nguồn cho thấy dù duy trì ưu đãi thuế, giá xăng E5 RON 92 và E10 RON 95-III vẫn neo ở vùng 26.000–27.000 đồng/lít, còn diesel vượt 30.000 đồng/lít trong kỳ điều hành 24/9. Lý do rõ ràng: giá bán lẻ chịu ảnh hưởng đồng thời từ giá dầu thế giới, tỷ giá, chi phí kinh doanh và nguồn cung, nên giảm thuế chỉ là một trong nhiều biến số. Tuy vậy, nếu các mức thuế cũ quay trở lại từ đầu tháng 10, giá xăng dầu 2026 chắc chắn sẽ còn tăng thêm một nấc nữa. Quyết định kéo dài ưu đãi giúp tránh cú sốc kép cho người dân và doanh nghiệp. Các hãng hàng không là nhóm hưởng lợi rõ rệt khi nhiên liệu bay tiếp tục được áp thuế nhập khẩu 0% và thuế bảo vệ môi trường 0 đồng/lít. Với việc nhiên liệu thường chiếm khoảng 38–45% tổng chi phí của một hãng, chỉ cần thuế tăng trở lại, chi phí khai thác sẽ nhảy vọt theo.
Đa dạng hóa nguồn cung và an ninh năng lượng Việt Nam: chiến lược dài hơi
Điểm đáng chú ý nhất của chính sách không nằm ở con số thuế nhập khẩu 0%, mà ở thông điệp chiến lược: Việt Nam muốn đa dạng hóa nguồn cung xăng dầu, giảm phụ thuộc vào một số thị trường truyền thống và củng cố an ninh năng lượng trong dài hạn. Chính phủ khẳng định ưu đãi thuế xăng dầu nhằm tạo điều kiện để doanh nghiệp nhập khẩu từ các thị trường ngoài ASEAN và Hàn Quốc, giúp giảm rủi ro phụ thuộc vào số ít nhà cung cấp và tăng cường an ninh năng lượng. Đây là cách dùng chính sách thuế như đòn bẩy điều chỉnh hướng thương mại, không chỉ là giảm chi phí. Ở góc độ an ninh năng lượng Việt Nam, việc chủ động đa dạng hóa nguồn cung là tín hiệu tích cực: thị trường xăng dầu trong nước sẽ ít dễ tổn thương trước biến động địa chính trị và gián đoạn chuỗi cung ứng. Đồng thời, Chính phủ để ngỏ khả năng rút ngắn hoặc kéo dài thời gian áp dụng chính sách tùy yêu cầu phát triển kinh tế – xã hội, bảo đảm an ninh năng lượng và ổn định thị trường; Bộ Công Thương sẽ phối hợp Bộ Tài chính đề xuất nếu cần điều chỉnh. Cách tiếp cận linh hoạt này cho thấy ưu đãi thuế xăng dầu được coi là công cụ quản lý rủi ro, chứ không phải cam kết bất biến.