
Nghịch lý: bán xe ồ ạt, hạ tầng trạm sạc gần như đứng ngoài cuộc
Câu chuyện các hãng xe điện Trung Quốc đến Việt Nam tập trung bán xe nhưng hạn chế đầu tư trạm sạc xe điện phản ánh một chiến lược kinh doanh ưu tiên doanh số và mạng lưới đại lý hơn là đồng hành dài hạn với người dùng về hạ tầng năng lượng, tạo nên khoảng cách rõ rệt giữa tham vọng của nhà sản xuất và kỳ vọng thực tế từ thị trường.
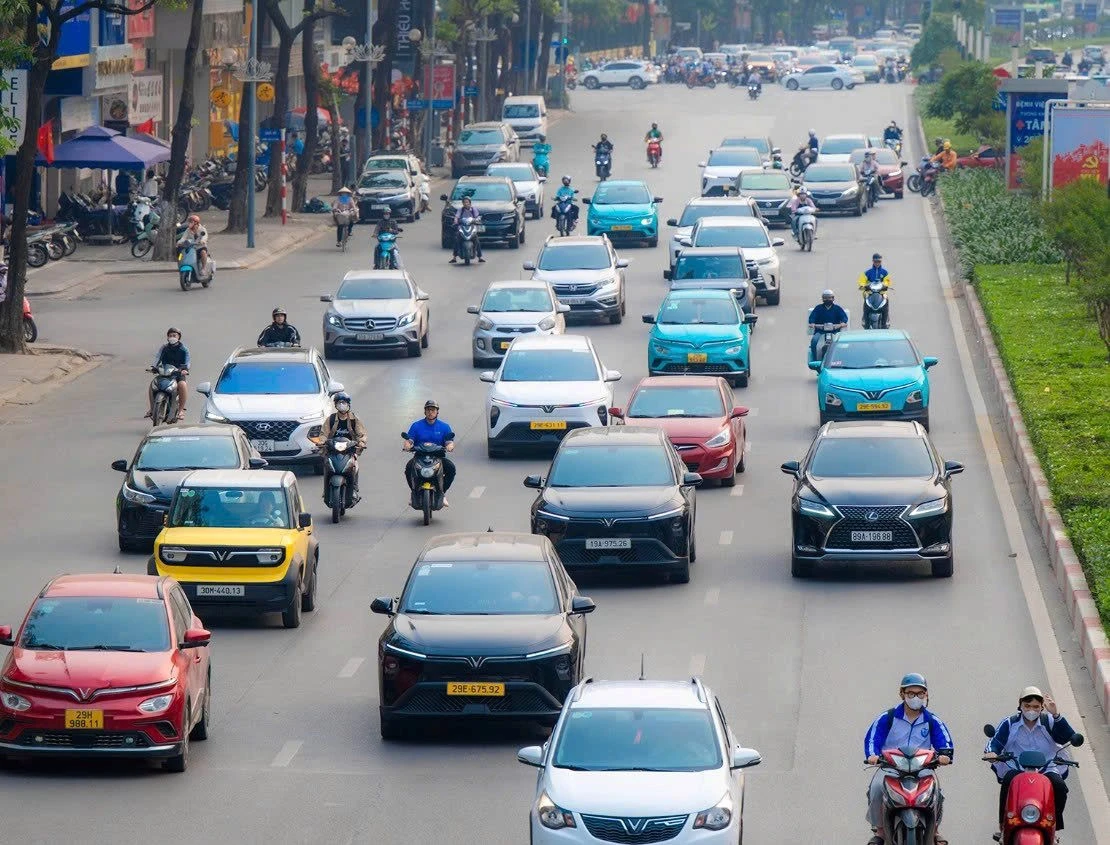
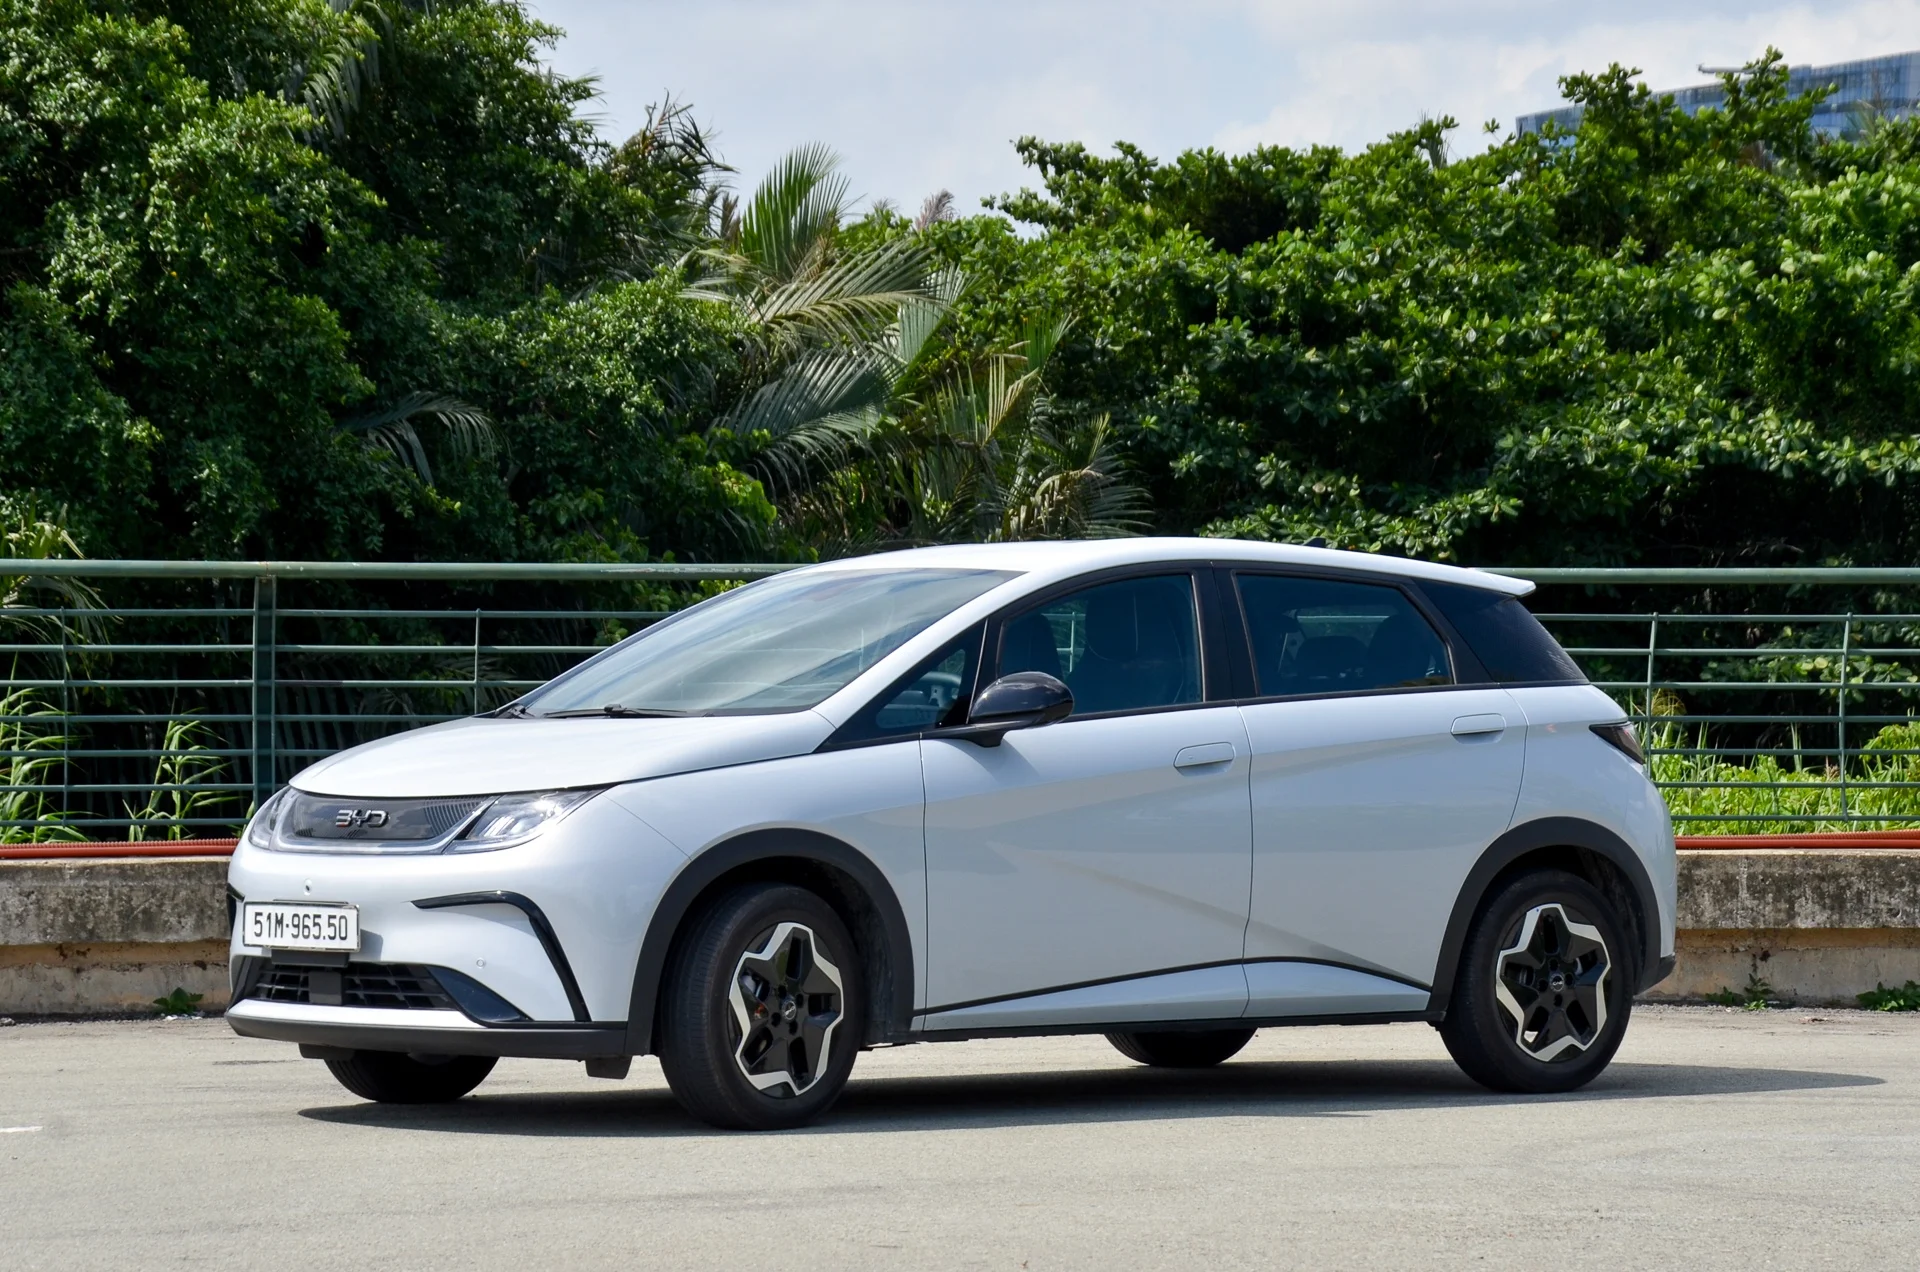
Người Việt hiện là nhóm mua xe điện nhiều thứ hai Đông Nam Á, chỉ sau Thái Lan, trong khi một hãng nội địa như VinFast liên tiếp lập kỷ lục doanh số và giữ thị phần lớn nhất trong nước nhiều tháng liền. Điều đó chứng minh sức hút của thị trường, nhưng cũng làm lộ rõ nghịch lý: các nhà sản xuất xe điện Trung Quốc như BYD, Geely đã có mặt sớm, song động thái xây trạm sạc riêng lại “nhỏ giọt”. Nói thẳng, họ đến với tâm thế “bán xe là chính”, còn hạ tầng sạc được coi là việc của người khác. Hệ quả là người dùng đứng giữa hai luồng cảm xúc: hứng thú với xe điện Trung Quốc giá cạnh tranh, nhưng bất an trước câu hỏi sẽ sạc xe ở đâu và được ai bảo đảm trải nghiệm.
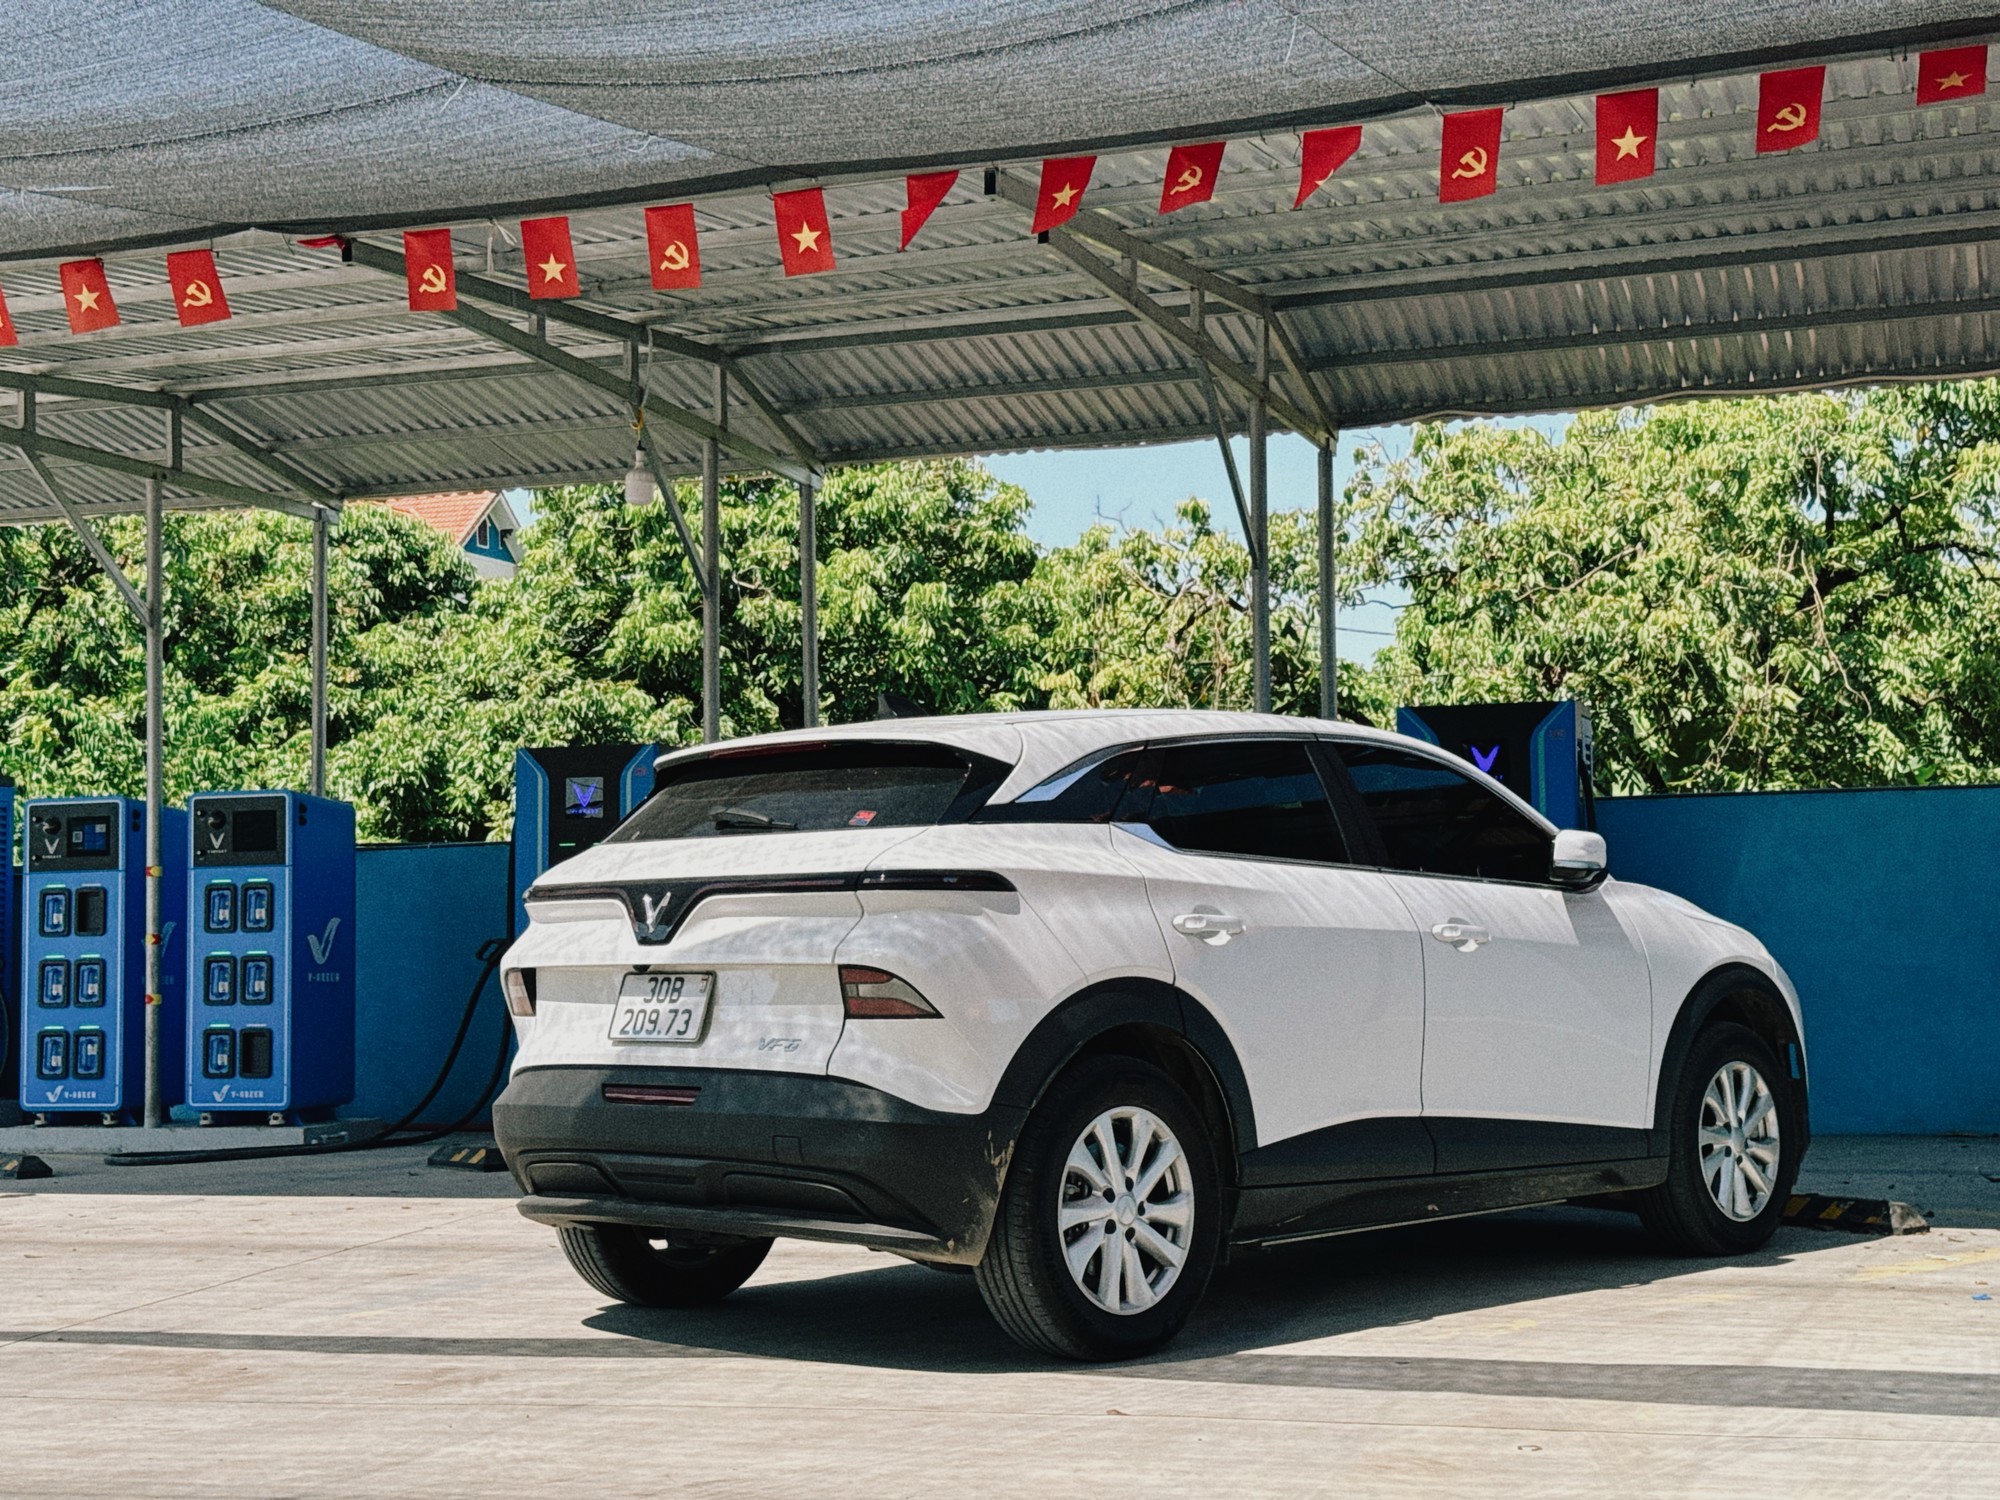
Chiến lược asset-light: bỏ trạm sạc, ôm nhà máy và đại lý
Cốt lõi trong chiến lược kinh doanh EV của nhiều hãng xe điện Trung Quốc là mô hình asset-light: họ hạn chế sở hữu hạ tầng cứng như trạm sạc xe điện, thay vào đó dồn nguồn lực cho nhà máy, chuỗi cung ứng và mạng lưới phân phối. Nguồn vốn đầu tư trực tiếp nước ngoài của họ được ưu tiên cho nhà máy lắp ráp, chuỗi linh kiện và đại lý, còn hạ tầng sạc thì kết nối qua nền tảng số, đối tác năng lượng và bộ sạc gia đình.
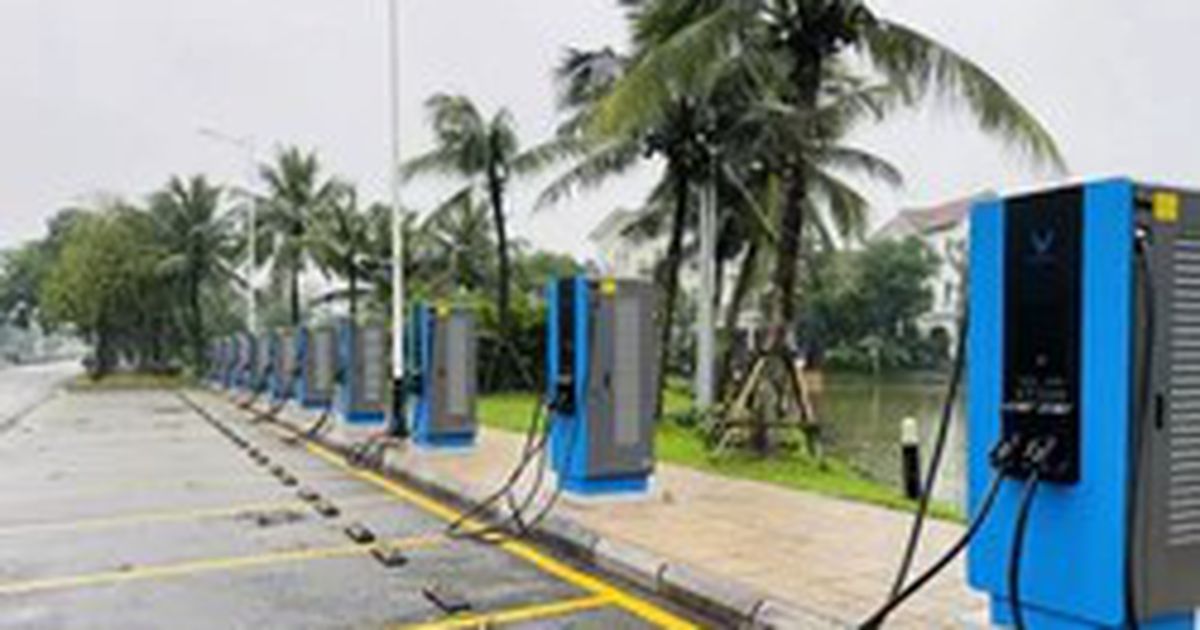
Mô hình chung khi bán xe điện ngoài Trung Quốc là “tích hợp chứ không tự xây”: họ dùng bên thứ ba, tận dụng hạ tầng năng lượng sẵn có, tập trung vào điểm sạc tại đại lý hoặc tại nhà. Nhờ đó, hãng xe có thể hướng dẫn khách hàng sử dụng mạng lưới hiện hữu thay vì xây từ đầu. Đây là quyết định mang tính phòng thủ tài chính: đầu tư trạm sạc nhanh và siêu nhanh đòi hỏi vốn lớn, kỹ thuật phức tạp, rủi ro vận hành cao và kéo theo áp lực lên lưới điện. Nên về phía bảng cân đối kế toán, lựa chọn này hợp lý; nhưng về phía khách hàng Việt, nó khiến xe điện Trung Quốc trở thành sản phẩm “bán xong là xong” hơn là một dịch vụ trọn hệ sinh thái.
Từ Trung Quốc đến châu Âu, Đông Nam Á: vì sao mô hình hạ tầng thay đổi?
Tại thị trường nội địa, các hãng xe điện Trung Quốc lại chơi theo cách khác: họ cùng chính phủ đổ mạnh vào hạ tầng sạc công cộng vì đặc thù dân cư sống chung cư, chỉ 7% sống trong nhà biệt lập nên khó lắp bộ sạc riêng tại nhà. Ước tính đến cuối năm 2025, Trung Quốc có hơn 4,7 triệu điểm sạc công cộng, chiếm trên 65% tổng số điểm sạc toàn cầu, với tỷ lệ khoảng 10 xe điện cho mỗi điểm sạc. BYD và Shell từng lập liên doanh vận hành hơn 10.000 điểm sạc tại Thâm Quyến và gần đây BYD công bố kế hoạch phát triển 15.000 trạm sạc công suất megawatt.
Khi ra nước ngoài, họ lập tức đổi “bản đồ chiến lược”. Ở châu Âu, Zeekr bước vào thị trường tháng 9/2023 và liên kết với nền tảng Plugsurfing để tạo dịch vụ ZEEKR Charge; thông qua một ứng dụng duy nhất, người dùng Zeekr có thể truy cập hơn 550.000 điểm sạc thuộc 500 nhà điều hành tại 27 quốc gia. Tháng 4/2023, BYD ký thỏa thuận với Shell Recharge, cho phép khách hàng châu Âu dùng thẻ đồng thương hiệu để truy cập 300.000 điểm sạc. Cách làm này cho phép họ “đứng trên vai người khổng lồ”: không phải đào đường, kéo cáp, vẫn cung cấp trải nghiệm sạc đủ tốt nhờ mạng lưới có sẵn. Nhưng nó cũng làm rõ một thực tế: các hãng xe điện Trung Quốc thấy mình là nhà cung cấp phương tiện và công nghệ, chứ không phải nhà cung cấp dịch vụ tiện ích năng lượng.
Bài học Thái Lan – Indonesia: khi hạ tầng sẵn, hãng xe chỉ việc bán
Thái Lan là ví dụ sống động cho mô hình “hãng xe bán hàng, tập đoàn năng lượng xây trạm”. Đầu năm 2024, BYD đã chiếm 46% thị phần xe điện ở Thái Lan. Nhà phân phối Rever Automotive bơm mạnh vốn vào mạng lưới showroom, đặt mục tiêu tăng từ 100 lên 300 điểm bán, đồng thời tập trung mở rộng nhà máy sản xuất. Trong khi đó, hạ tầng sạc chủ yếu do các tập đoàn năng lượng và công ty tiện ích nhà nước xây dựng.
Tính đến tháng 12/2024, Thái Lan có 11.467 điểm sạc, với tỷ lệ 50:50 giữa sạc AC và DC fast charge. PTT Group nắm gần 30% thị phần trạm sạc công cộng qua EV Station PluZ, tiếp theo là Energy Absolute với 16% và PEA Volta với 13%. Năm tổ chức lớn gồm MEA, PEA, EGAT, PTT (OR) và EA đã ký biên bản ghi nhớ tích hợp dữ liệu trạm sạc vào chung một nền tảng. Nhờ đó, các hãng xe Trung Quốc chỉ việc bán xe và hướng dẫn khách hàng sử dụng hạ tầng dùng chung đã được dựng sẵn. Một ví dụ khác cho việc kiểm soát chi phí hạ tầng là Wuling tại Indonesia, nơi phần lớn nhu cầu sạc của khách hàng được giải quyết thông qua mạng lưới đại lý ủy quyền và giải pháp sạc tại nhà. Nói cách khác, khi quốc gia sở tại “cõng” phần hạ tầng, hãng xe điện Trung Quốc có thể tối đa hóa biên lợi nhuận mà không phải mở thêm một đồng Capex cho trạm sạc.
Việt Nam: thị trường xe điện “nóng” nhưng người mua bị bỏ lại với hạ tầng?
Thị trường xe điện Việt Nam đang ở thế “nóng tay”: người Việt mua xe điện nhiều thứ hai Đông Nam Á, chỉ sau Thái Lan, và một hãng nội địa đang giữ thị phần lớn nhất với các kỷ lục doanh số liên tiếp. Đây là miếng bánh hấp dẫn nên các hãng xe điện Trung Quốc, bao gồm BYD, Geely, đã sớm đặt chân vào, mang theo tham vọng bán được thật nhiều xe. Nhưng như chính dữ liệu cho thấy, các động thái xây dựng mạng lưới trạm sạc riêng của họ tại Việt Nam lại hết sức dè dặt. Khoảng cách giữa tham vọng bán xe và kỳ vọng về hạ tầng từ thị trường ngày càng rõ: khách hàng không chỉ cần chiếc xe, mà cần sự yên tâm rằng ở bất kỳ hành trình nào cũng có trạm sạc xe điện đủ dày và vận hành ổn định.
Những rủi ro về vốn, kỹ thuật và vận hành khiến các hãng Trung Quốc ưu tiên lắp ráp, chuỗi linh kiện và đại lý, còn hạ tầng sạc thì kết nối qua đối tác và bộ sạc gia đình. Về mặt tài chính, đó là chiến lược hợp lý; nhưng ở góc độ trải nghiệm, người mua Việt đang phải “gánh” thêm phần rủi ro hạ tầng mà lẽ ra nhà sản xuất nên chia sẻ. Nếu Việt Nam muốn tránh kịch bản “xe chạy trước, trạm sạc chạy sau”, các bên – từ nhà nước, doanh nghiệp năng lượng đến hãng xe – cần xác định rõ ai chịu trách nhiệm gì trong hệ sinh thái này. Còn với BYD, Geely Việt Nam, thông điệp từ thị trường đã khá rõ: bán xe mà không đi kèm cam kết hạ tầng sạc là một chiến lược ngắn hạn, khó xây niềm tin lâu dài.