
Chiến lược “đổ bộ vòng qua”: khi tham vọng gặp thực tế Việt Nam
Chiến lược “đổ bộ vòng qua” của xe điện Trung Quốc Việt Nam là cách các thương hiệu xe Trung Quốc vào thị trường bằng hợp tác, nhãn hiệu trung gian và điều chỉnh sản phẩm thay vì lập chi nhánh, tự xây mạng lưới, nhằm giảm rủi ro từ quy định, hạ tầng và tâm lý người dùng để thử sức từng bước trước khi cược lớn vào thị trường. Gần đây, trên thị trường quốc tế, xe điện (EV) và xe hybrid nhập khẩu (HEV) của Trung Quốc đang từ bỏ chiến lược tự mình tiến vào thị trường, tăng tốc hợp tác với các hãng ô tô hạng trung nước ngoài. Đây là một lựa chọn mang tính phòng thủ nhiều hơn tấn công: các thương hiệu muốn bán được xe nhưng lại chưa tin rằng có thể tự mình vượt qua rào cản niềm tin, dịch vụ hậu mãi và cạnh tranh ngày càng gắt. Với Việt Nam, chiến lược thị trường ô tô này còn rõ nét hơn khi làn sóng xe mới đổ bộ ồn ào nhưng kết quả kinh doanh vẫn im lặng bất thường.
Không lập “căn cứ địa”: vì sao xe Trung Quốc chọn nấp sau đối tác?
Trên các thị trường khác, “đổ bộ vòng qua” bắt đầu từ những thỏa thuận như MOU giữa KG Mobility và Chery, tiếp đó là thương hiệu Buick thuộc SAIC-GM đi cùng Hyundai Motor. Lý do được chỉ ra là tiêu chí trợ cấp ngày càng khắt khe và chế độ đánh giá dịch vụ sau bán hàng nghiêm ngặt. Nếu tiến vào độc lập, thương hiệu xe Trung Quốc phải tự xây mạng lưới bảo dưỡng, trạm sạc, dịch vụ A/S đủ dày – điều gần như bất khả thi trong thời gian ngắn. Ngược lại, nếu chia sẻ mạng lưới bảo dưỡng và bán hàng sẵn có của các hãng “bản địa” hoặc hạng trung, họ có thể giảm chi phí, tăng tốc hiện diện và né phần nào “hình phạt” vì thiếu A/S. Nói thẳng, việc “mặc áo” thương hiệu khác là cách để xe điện và xe hybrid nhập khẩu từ Trung Quốc tận dụng hạ tầng sẵn có, tránh phải chứng minh năng lực dịch vụ ngay từ ngày đầu.
Làn sóng xe Trung Quốc: rầm rộ xuất hiện, lặng lẽ bán hàng
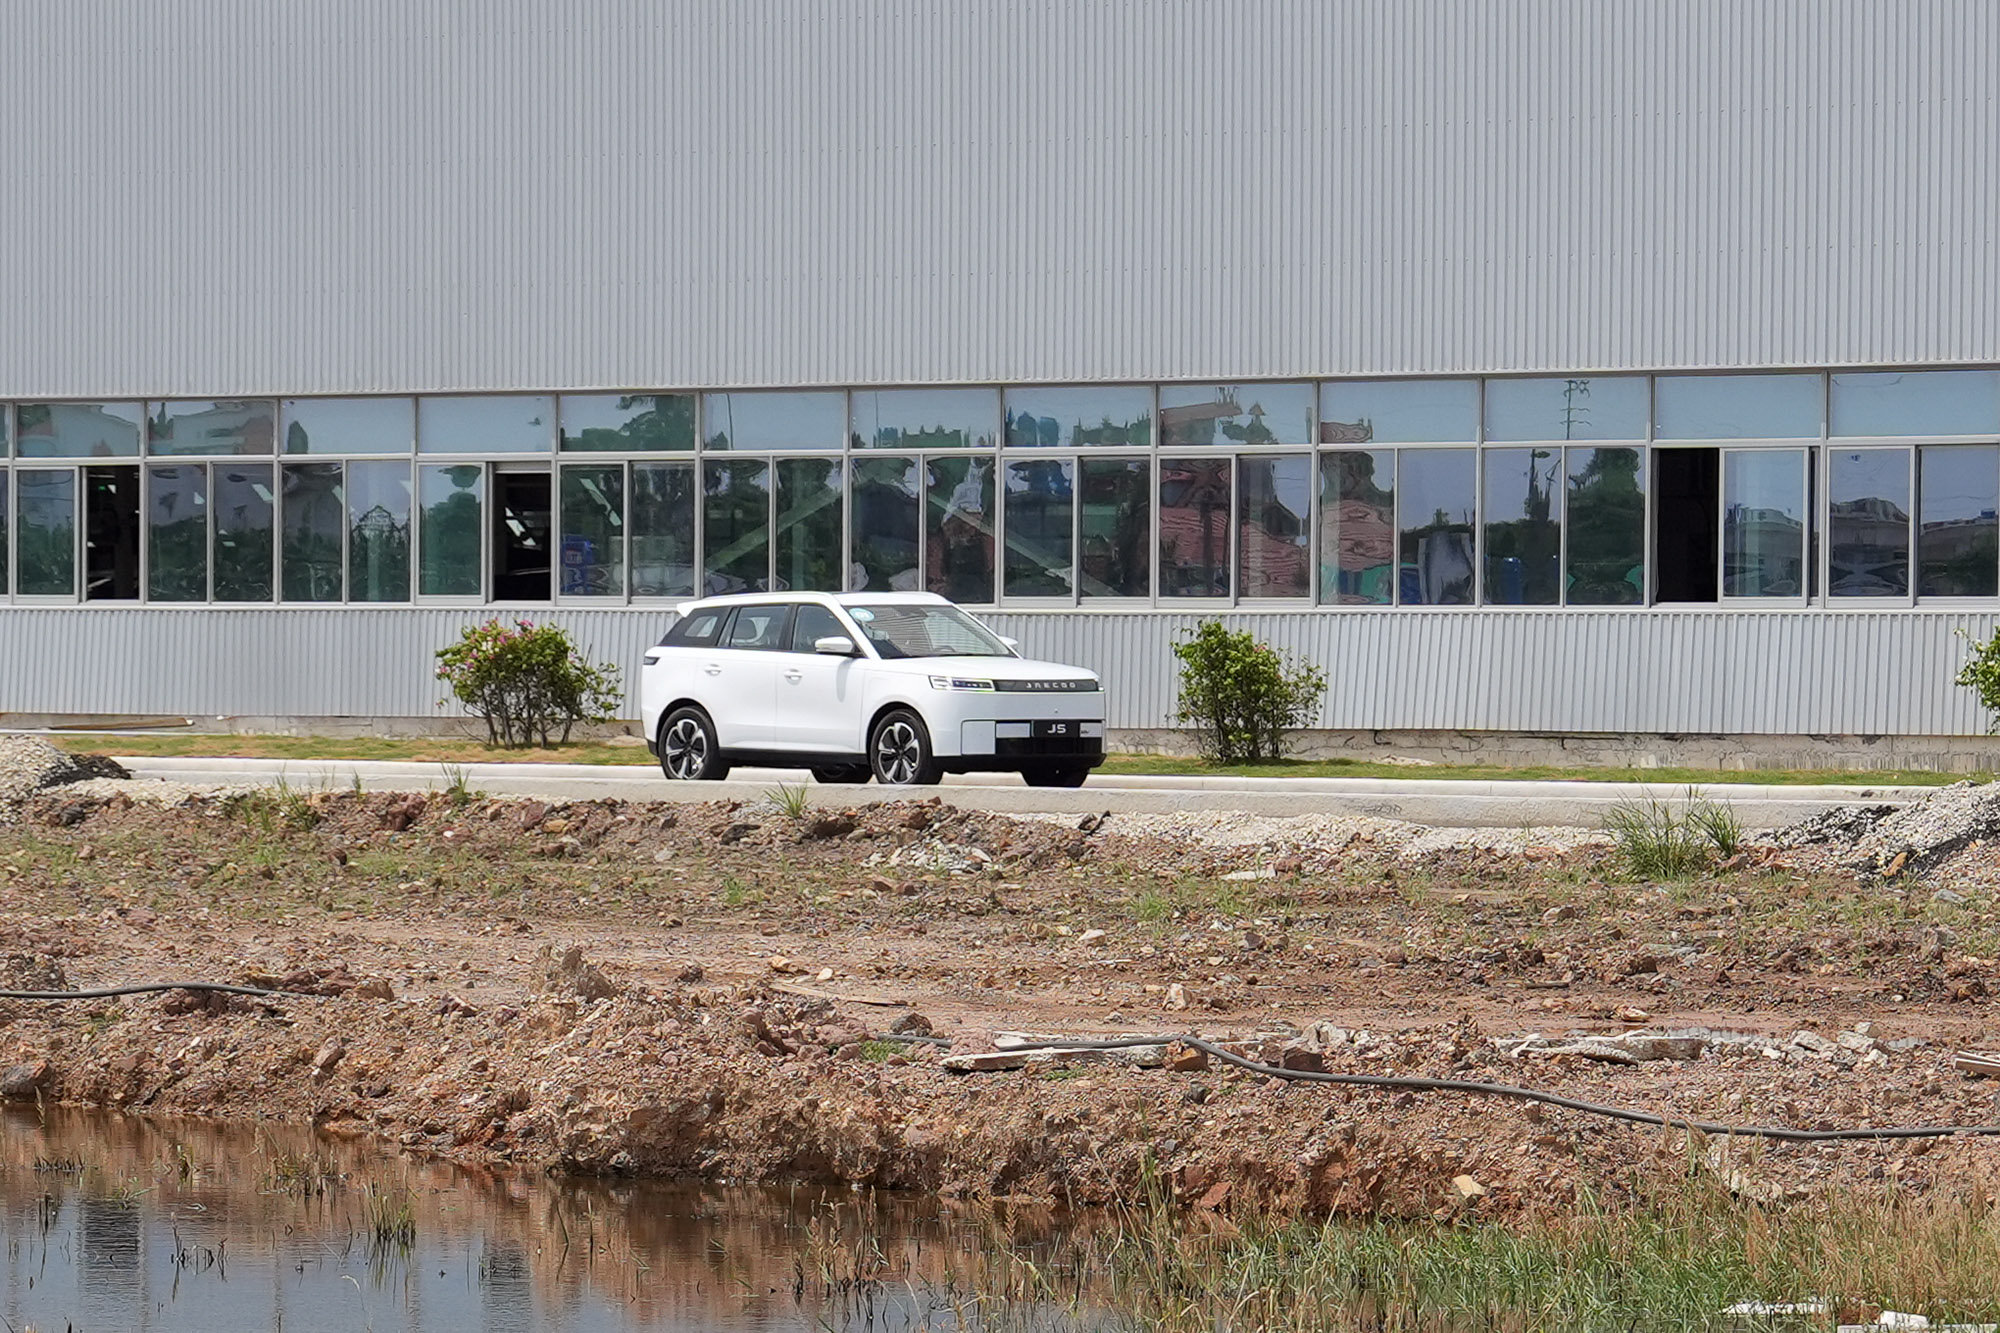
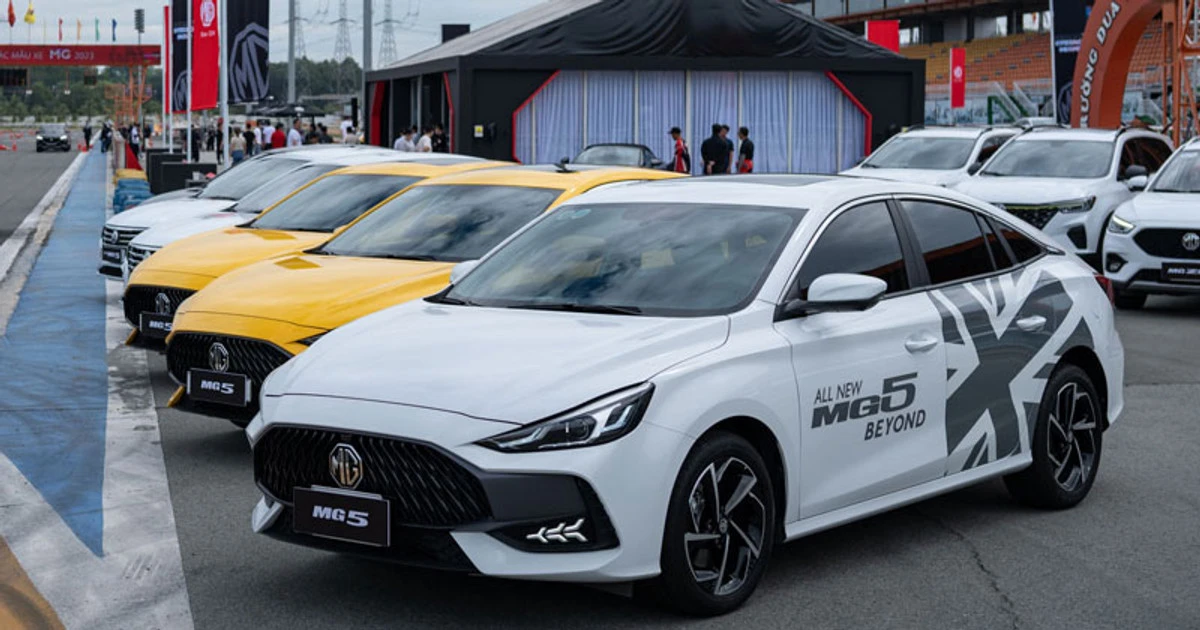
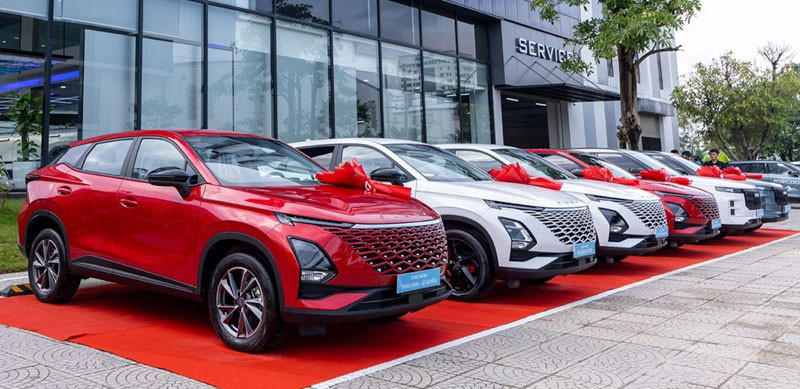
Từ giai đoạn 2024 đến nay, ô tô Trung Quốc ồ ạt đổ bộ vào Việt Nam, mang theo đa dạng hệ truyền động từ thuần xăng, thuần điện cho đến hybrid các loại. Tính đến tháng 9, có khoảng 40 mẫu ô tô mới ra mắt, hơn 30% đến từ thương hiệu xe Trung Quốc. Làn sóng này áp đảo về số lượng, thiết kế bắt mắt, trang bị công nghệ phong phú và giá bán cạnh tranh. Nhưng phía sau ánh đèn sân khấu là doanh số khiêm tốn: 6 tháng đầu năm, xe Trung Quốc từ 9 chỗ trở xuống chỉ gần 10.000 chiếc, dù tăng hơn 20% so với cùng kỳ, vẫn rất nhỏ so với tổng khoảng 300.000 xe cùng phân khúc. “Xuất hiện thì rầm rộ, hoành tráng nhưng bán hàng lại đìu hiu, ế ẩm” là câu mô tả chính xác. Không có hãng nào công bố doanh số định kỳ ở Việt Nam, trong khi liên tục khoe thành tích tại EU, Nam Mỹ hay Đông Nam Á. Sự im lặng này cho thấy những con số bán hàng có lẽ chưa đủ đẹp để đưa lên chiến dịch truyền thông.
BYD, Geely, Lynk & Co: những cú “quay xe” và bài học thị trường
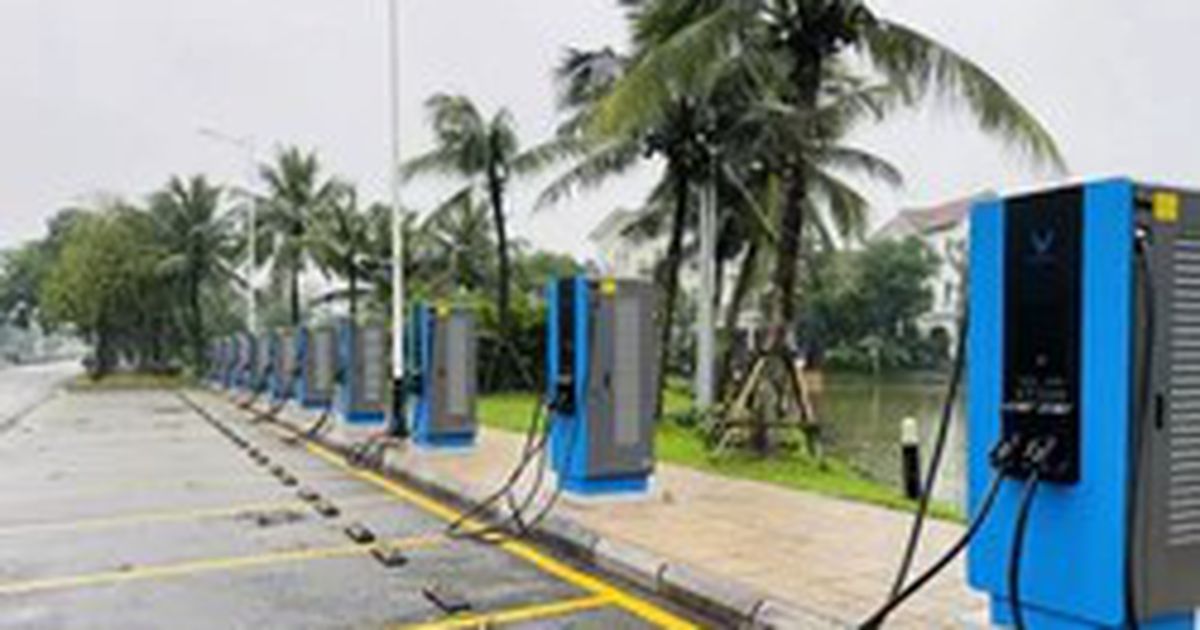
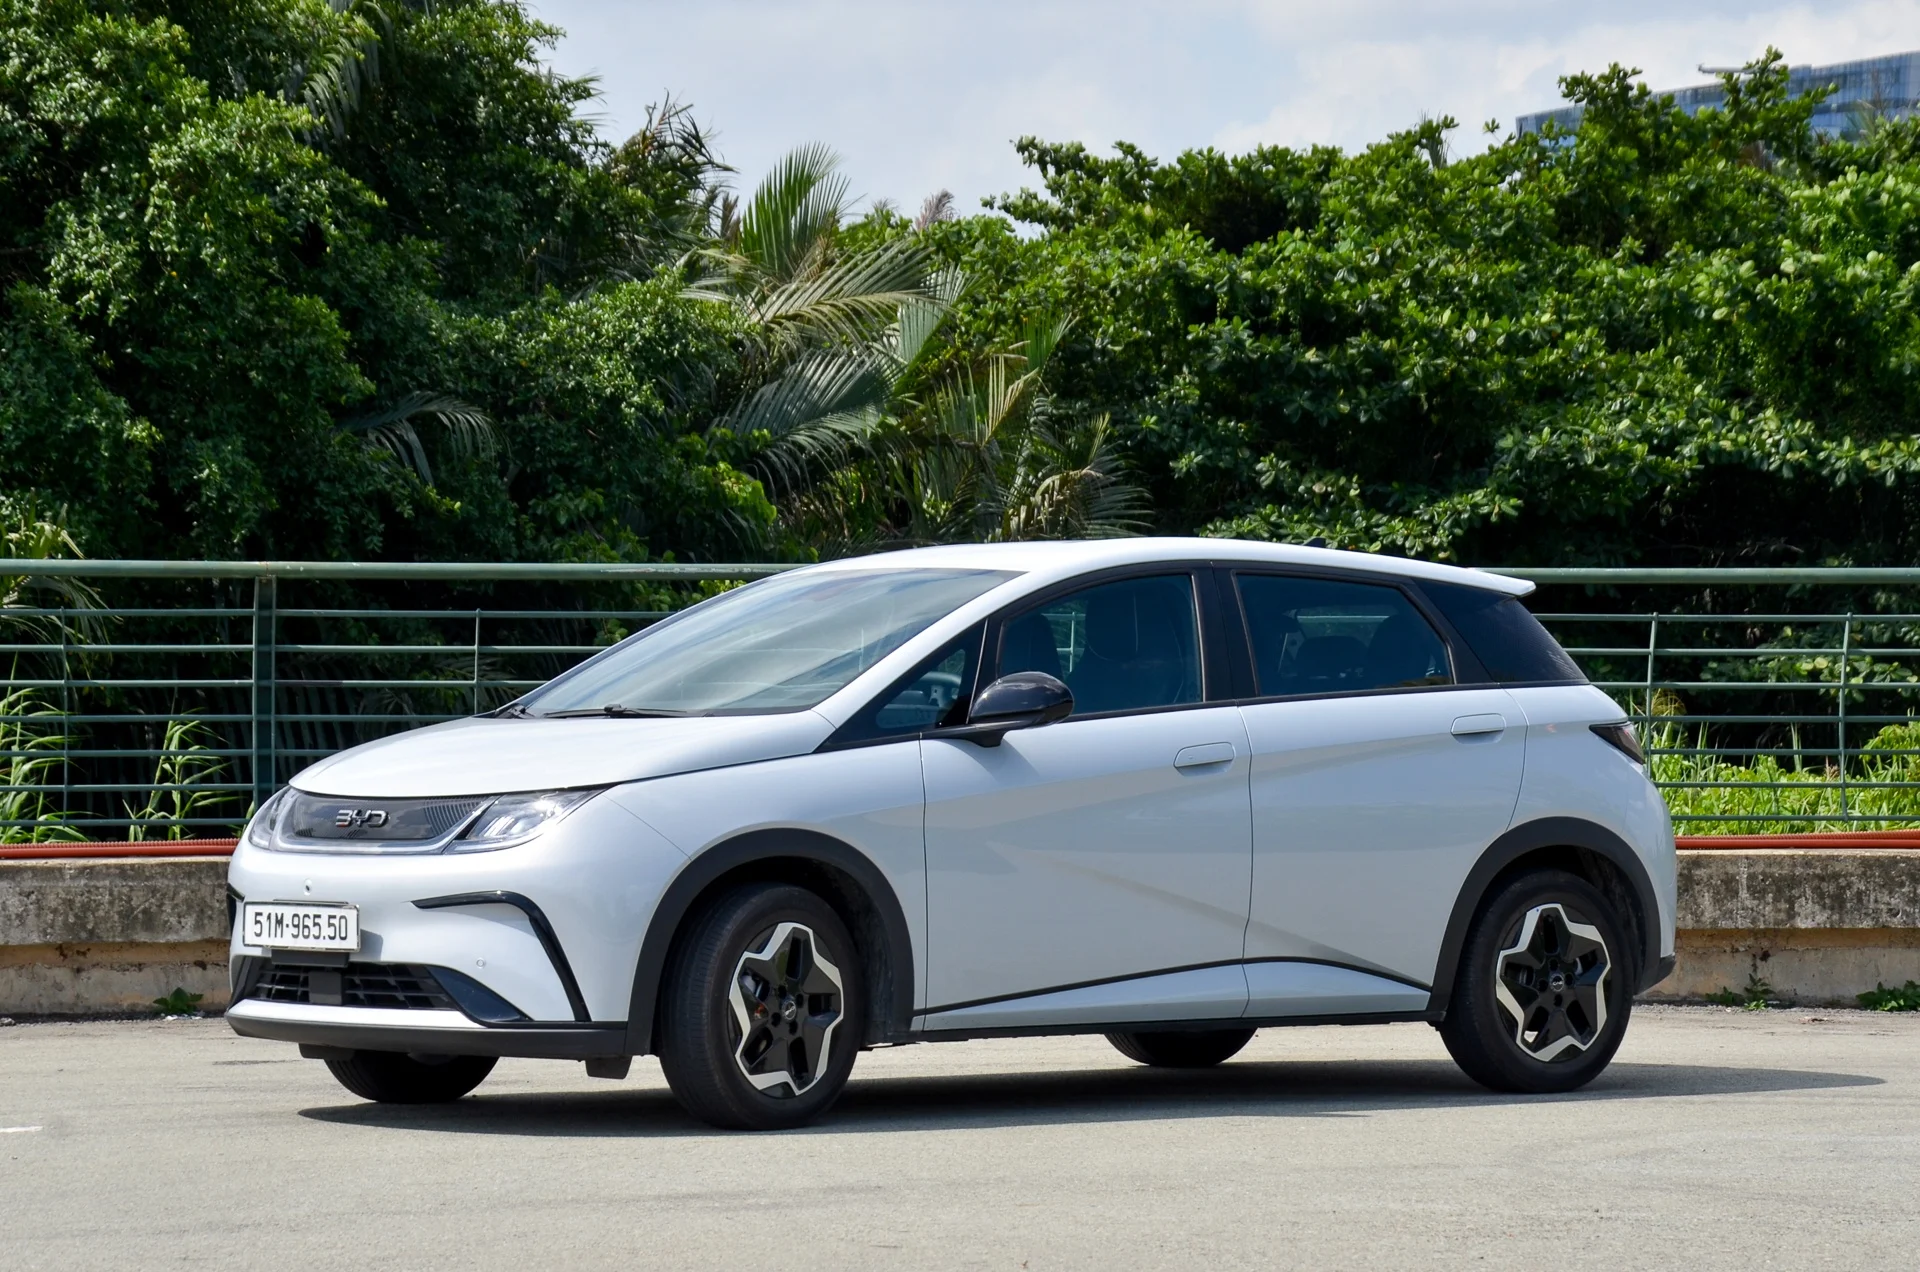
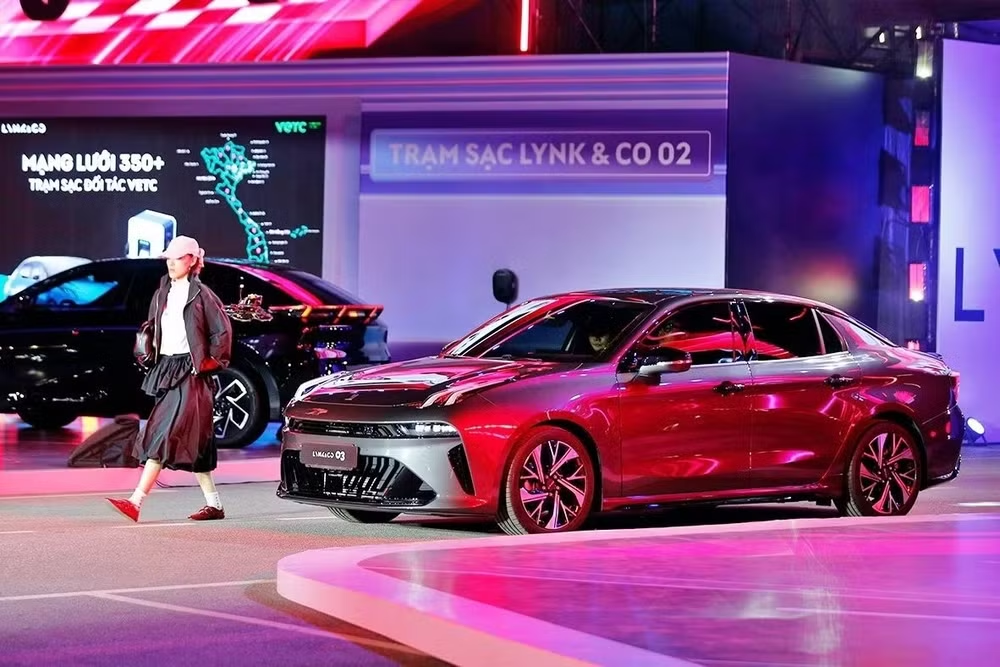
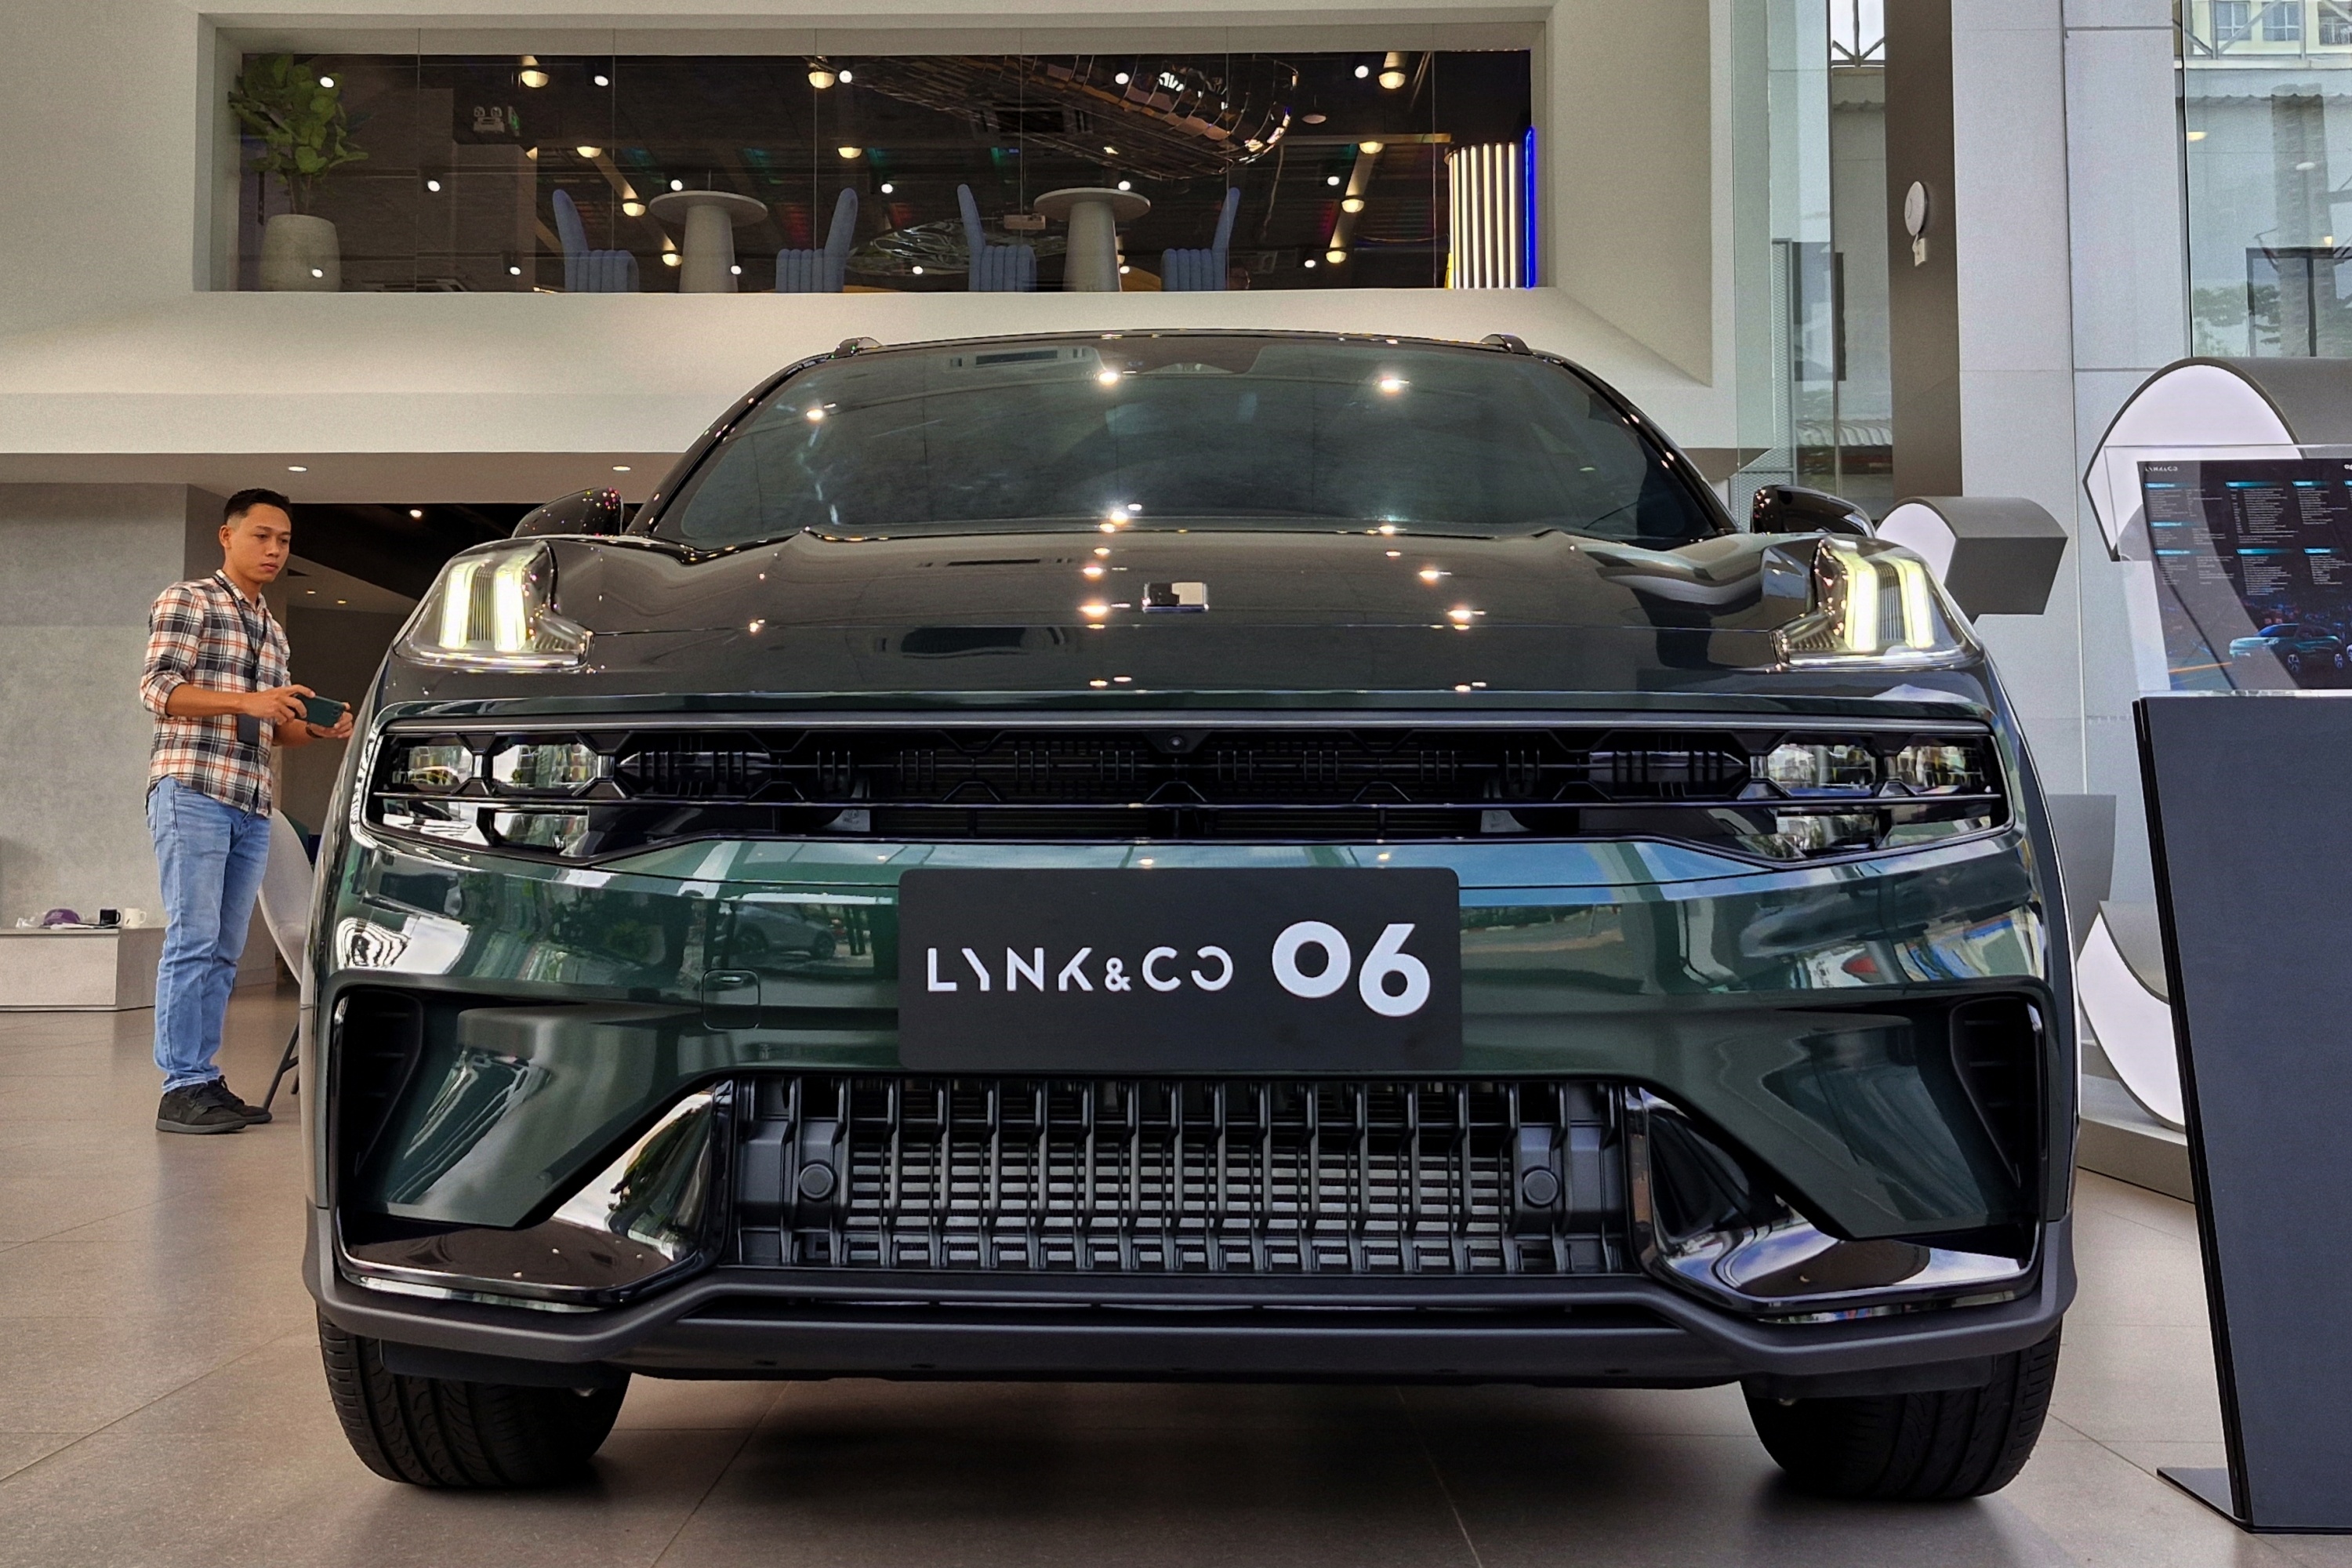
Nhìn từng thương hiệu sẽ thấy rõ hơn lý do họ dè chừng. BYD vào Việt Nam với dải sản phẩm thuần điện, kỳ vọng lặp lại chiến thắng ở các thị trường khác. Tuy nhiên, hạ tầng trạm sạc công cộng thiếu hụt lại trở thành điểm chí mạng, khiến hãng khó mở rộng thị phần xe điện thuần. BYD buộc phải “hybrid hóa” dải sản phẩm với Sealion 6, M9, Seal 5 và chuẩn bị thêm Sealion 5 để chen vào phân khúc SUV cỡ C. Geely thì chọn xe xăng Coolray để chào sân, nhưng sau đó xoay trục sang EX2 – hatchback điện giá dưới 500 triệu đồng, nhờ đối tác Tasco chuẩn bị kỹ hạ tầng trạm sạc công cộng. Đến hết tháng 8, EX2 bàn giao 1.290 xe, vượt tổng doanh số Coolray và EX5 cùng kỳ. Lynk & Co ban đầu “phá vỡ định kiến xe Trung Quốc giá rẻ” bằng loạt xe tiền tỷ, nhưng chỉ khi ra mắt mẫu 06 ở mức giá phổ thông, thương hiệu mới có sản phẩm được xem là “gà đẻ trứng vàng” với 498 xe bán ra trong năm. Những cú đổi hướng này cho thấy các hãng đang thử nghiệm, điều chỉnh liên tục, chứ chưa đủ tự tin đặt cược lớn vào một chiến lược duy nhất.
Tâm lý người Việt và tương lai của chiến lược vòng qua
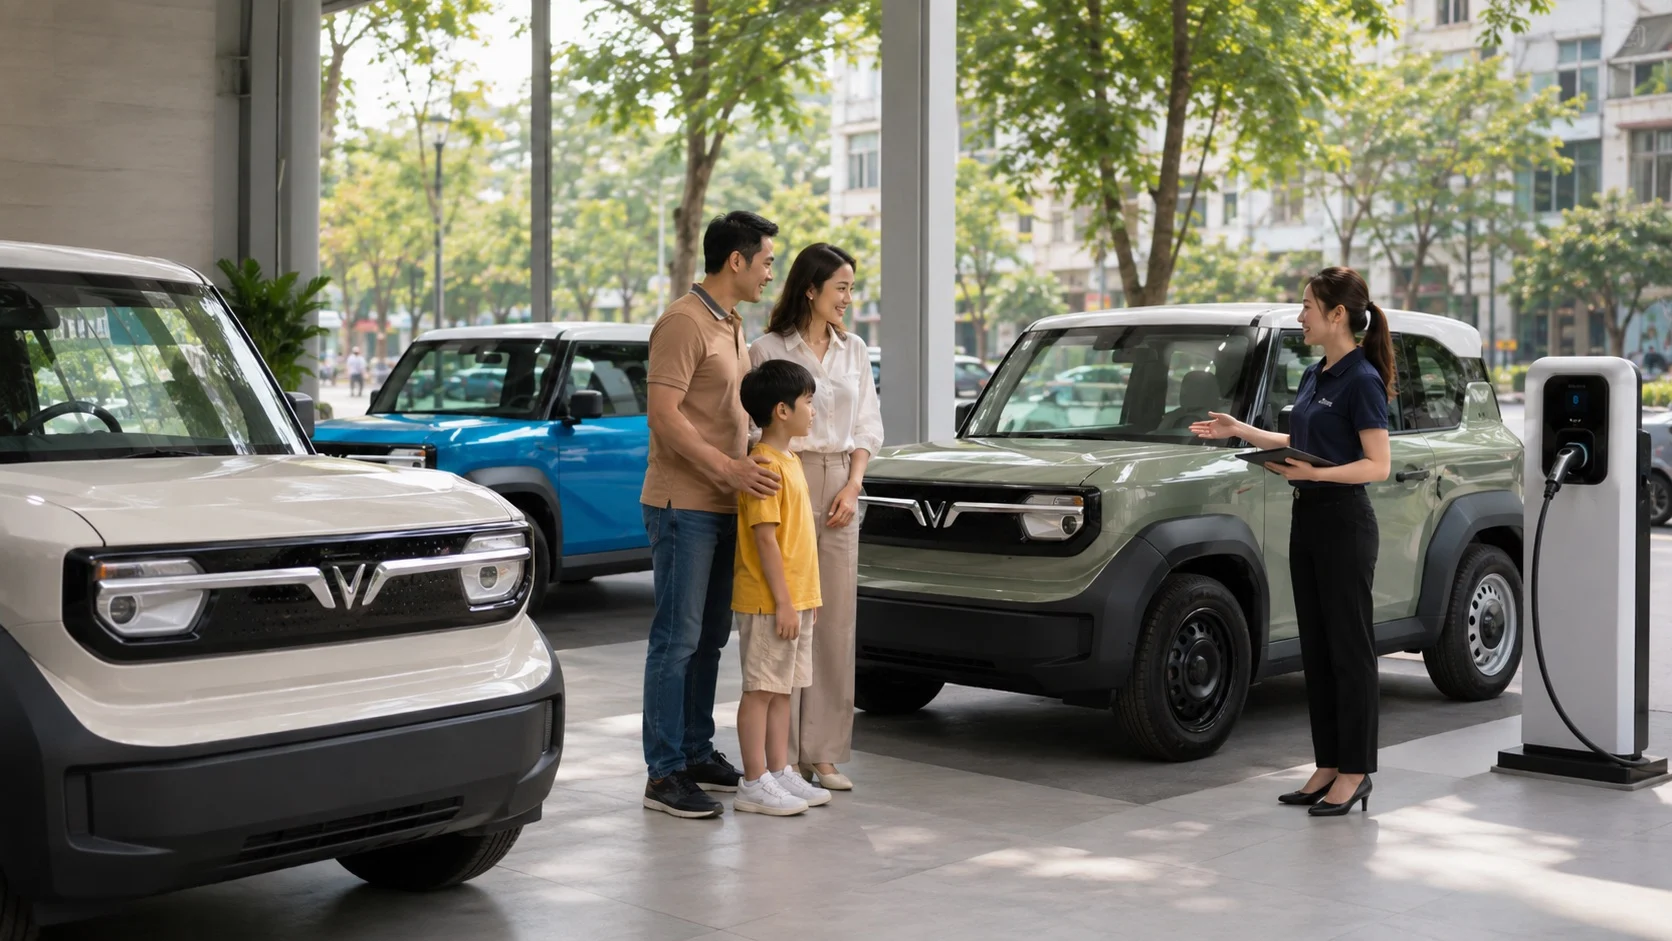
Khó khăn lớn nhất của ô tô Trung Quốc ở Việt Nam vẫn là niềm tin. Đến nay, đa số người dùng chưa tin vào thương hiệu, chất lượng, dịch vụ hậu mãi và giá trị bán lại. Các đại lý sống nhờ chiết khấu bán hàng và dịch vụ sửa chữa, phụ tùng; xe bán ít, vào xưởng ít thì nguy cơ phá sản càng cao. Dù vậy, rào cản tâm lý đã bắt đầu hạ thấp: xe Trung Quốc từ chỗ chỉ cạnh tranh bằng giá rẻ, chiêu trò truyền thông, đang dần trở thành lựa chọn đáng cân nhắc với người mua ô tô mới. Trong bối cảnh hạn chế của tiến vào độc lập đã rõ, liên minh giữa các hãng hạng trung nước ngoài và thương hiệu Trung Quốc được dự báo sẽ tăng tốc hơn nữa. Omoda 4 đã được “nhá hàng” cho thị trường tương lai, và một số hãng để ngỏ khả năng sản xuất nội địa các dòng chiến lược. Nếu hạ tầng sạc, hệ thống A/S và minh bạch doanh số được cải thiện, chiến lược “đổ bộ vòng qua” có thể trở thành bàn đạp giúp xe Trung Quốc không còn phải nấp sau tên tuổi khác mà dám đối diện trực tiếp người tiêu dùng Việt Nam.