
AI-first banking là gì và vì sao nhiều ngân hàng đi sai hướng?
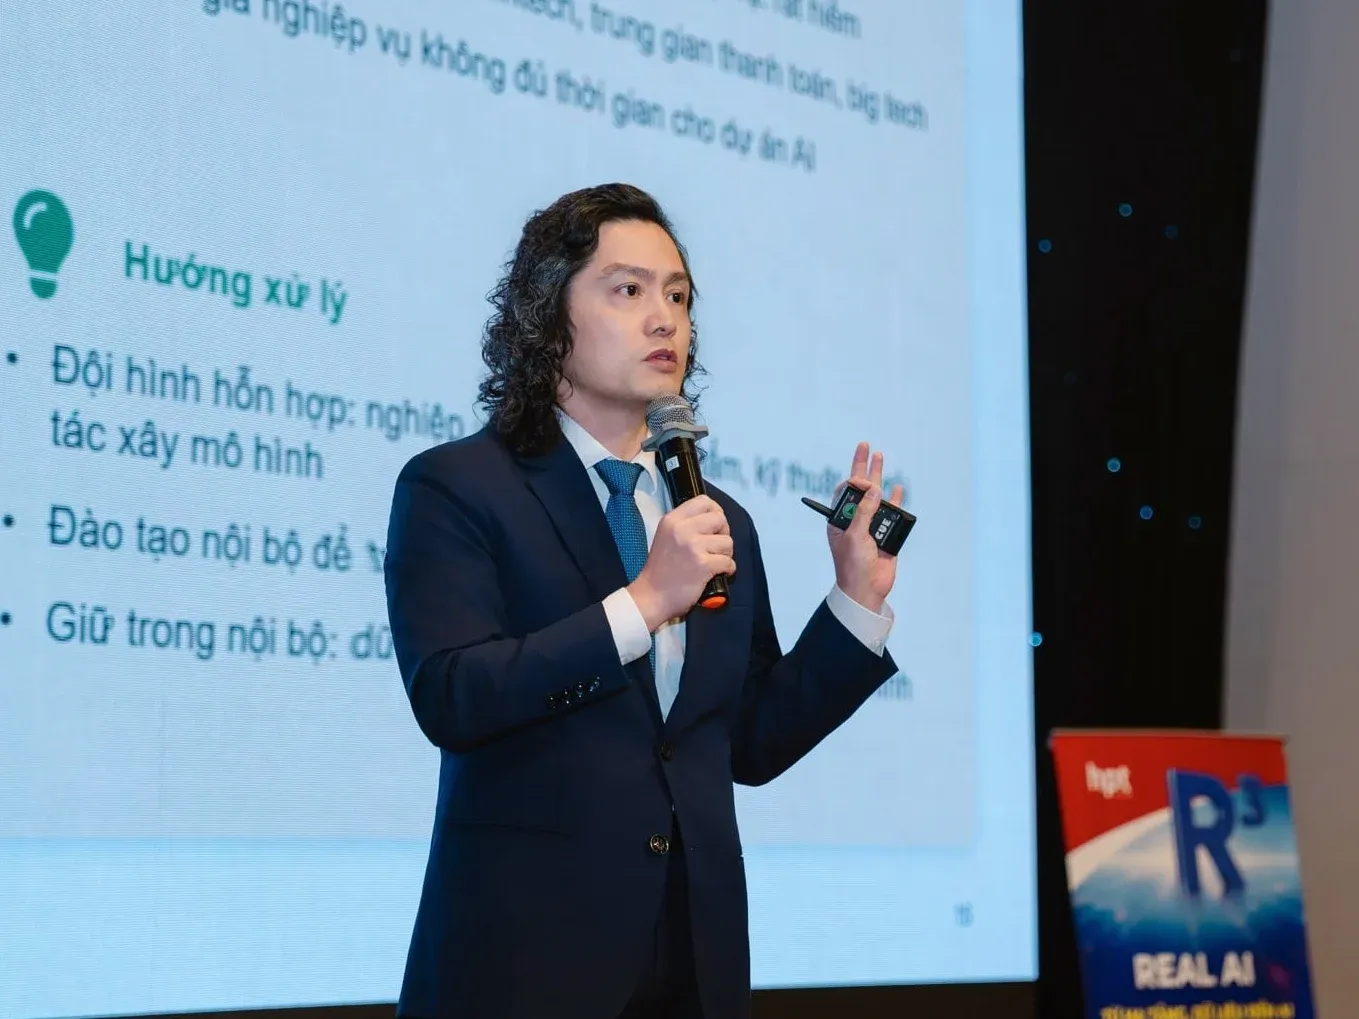
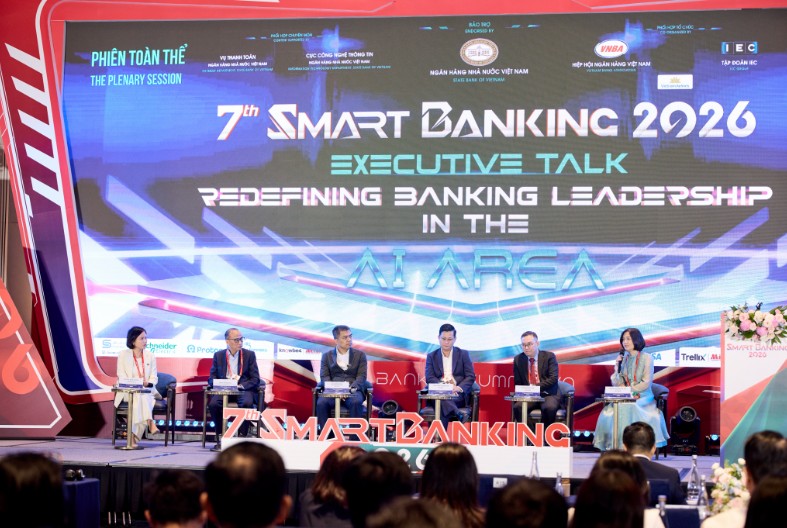
AI-first banking là mô hình ngân hàng trong đó trí tuệ nhân tạo được coi là năng lực cốt lõi, chi phối cách thiết kế sản phẩm, vận hành quy trình, tổ chức dữ liệu và tương tác với khách hàng, thay vì chỉ là lớp công nghệ bổ sung trên những hệ thống và quy trình cũ vốn đã kém hiệu quả. Trong phần tham luận chiều 17/10 tại một sự kiện về chuyển đổi số, đại diện một ngân hàng cho rằng các tổ chức tài chính cần tiến tới mô hình “AI-first banking”, nơi AI xuất hiện không chỉ ở chatbot mà còn trong cơ sở dữ liệu vector, AI agent hỗ trợ ra quyết định và ngân hàng hội thoại, cho phép khách hàng giao dịch bằng ngôn ngữ tự nhiên thay vì mò mẫm menu trên ứng dụng.
Tuy vậy, nhiều ngân hàng áp dụng AI theo kiểu “khoác áo mới cho quy trình cũ”: bê nguyên workflow hiện tại, gắn thêm vài công cụ AI rồi kỳ vọng năng suất tăng vọt. Cách làm này dẫn tới thất bại vì công nghệ bị trói trong những khâu thừa, thao tác trùng lặp và cấu trúc tổ chức chưa sẵn sàng. Khi hệ thống ngân hàng đang xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày với tổng giá trị khoảng 1,2 triệu tỷ đồng, mọi sai lầm trong thiết kế tổ chức cho AI đều trả giá rất đắt. Vấn đề không phải “ngân hàng thiếu AI”, mà là chưa dám đụng vào cấu trúc, dữ liệu và văn hóa để AI có đất phát huy.
Chuẩn hóa quy trình và kiểm soát quyền lực của AI: Bài toán tổ chức, không phải demo công nghệ
Kinh nghiệm triển khai tại một ngân hàng thương mại cho thấy, muốn ngân hàng áp dụng AI hiệu quả, bước đầu tiên phải là chuẩn hóa quy trình, loại bỏ các bước thừa rồi mới đưa AI vào. Nếu quy trình vốn mơ hồ, nhiều ngoại lệ, việc nhét thêm AI chỉ làm tăng độ phức tạp. Câu chuyện “AI washing” – gắn nhãn AI cho mọi sản phẩm – đã xuất hiện; và với AI agent, nguy cơ “agent washing” còn lớn hơn khi người ta cố áp đặt tác nhân AI vào mọi bài toán dù workflow thông thường đã đủ tốt.
Một điểm then chốt khác là kiểm soát quyền lực của AI trong tổ chức. Tại một ngân hàng lớn, mức độ tự chủ của AI được gắn với tầm quan trọng của hành động: càng ảnh hưởng tới khách hàng và rủi ro tín dụng, mức độ tự động càng phải bị giới hạn và giải thích được. Những quyết định như phê duyệt khoản vay, đề xuất hạn mức tín dụng nếu không giải thích được sẽ phá vỡ niềm tin khách hàng. Vì vậy, ngân hàng cần thiết kế rõ ràng: bài toán nào dùng workflow tự động hóa truyền thống, bài toán nào giao cho AI agent; đồng thời xây dựng cơ chế phê duyệt, giám sát và chịu trách nhiệm cho từng mức độ tự động. Đây là thiết kế tổ chức và quản trị, không phải trò trình diễn công nghệ.
Quản lý dữ liệu AI và an toàn hệ thống ngân hàng: Nền móng của niềm tin
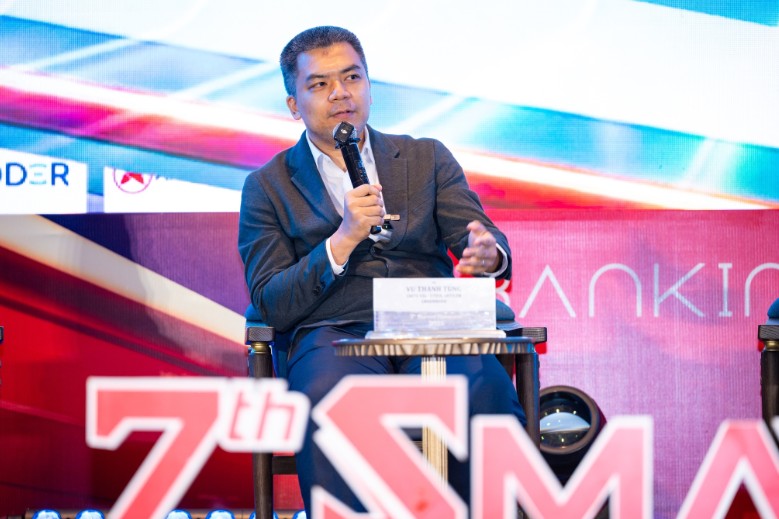
Trong giai đoạn mới của chuyển đổi số ngân hàng, trọng tâm không còn là đưa dịch vụ lên online, mà là khai thác dữ liệu hiệu quả hơn, ứng dụng AI và phát triển mô hình hoạt động thông minh. Điều này biến quản lý dữ liệu AI thành năng lực sống còn. Một mô hình AI-first đòi hỏi ngân hàng xử lý dữ liệu tốt, xây dựng cơ sở dữ liệu vector và triển khai AI agent hỗ trợ ra quyết định. Nhưng nếu để AI tự do truy cập toàn bộ kho dữ liệu, rủi ro vi phạm quyền riêng tư, rò rỉ thông tin và sai lệch quyết định là rất lớn. Vì thế, một số ngân hàng đã thiết kế các lớp kiểm soát: AI chỉ được tiếp cận dữ liệu thông qua API và công cụ đã định nghĩa; quyền truy cập gắn với định danh người dùng, bảo đảm tác nhân AI không vượt quá phạm vi dữ liệu mà người dùng được phép xem.
Song hành với cơ hội tăng năng suất, việc mở rộng hoạt động ngân hàng trên môi trường số khiến rủi ro an ninh mạng phức tạp hơn. Bảo vệ an toàn hệ thống ngân hàng không thể chỉ giao cho bộ phận CNTT; cần kết hợp giám sát an ninh mạng với giám sát giao dịch, nhận diện bất thường về số lượng, giá trị, thời điểm giao dịch và có quy trình phối hợp ứng phó rõ ràng giữa các đơn vị. Theo một lãnh đạo ngành, khả năng chống chịu số phải trở thành năng lực cốt lõi, bao gồm phòng ngừa, phát hiện sớm, ứng phó nhanh, duy trì dịch vụ thiết yếu và khôi phục hoạt động khi xảy ra sự cố. AI chỉ tạo ra lợi thế cạnh tranh khi giải quyết được bài toán thực tế, đồng thời bảo đảm an toàn hệ thống và niềm tin khách hàng.
Con người, văn hóa và quản trị: Lý do thật sự khiến ngân hàng áp dụng AI thành công hay thất bại
Một nghịch lý thú vị: có ngân hàng phục vụ khoảng 18 triệu khách hàng với 12.000 nhân sự, quy mô nhân sự gần như không đổi từ 2020–2021, trong khi doanh thu tăng 20–25% mỗi năm; riêng việc ứng dụng AI và Copilot đã giúp năng suất tăng 25–30%. Con số này cho thấy AI có thể tạo ra bước nhảy về năng suất, nhưng chỉ khi tổ chức chuẩn bị tốt về con người và văn hóa. Các nhà quản lý nhấn mạnh, để biến công nghệ thành lợi thế, ngân hàng phải phát triển đồng bộ bốn yếu tố: công nghệ đủ mạnh, dữ liệu đủ tốt, quản trị đủ chặt và con người đủ năng lực. Nói cách khác, kỹ thuật chỉ là một phần; nếu nhân viên không được đào tạo, không tin vào công cụ, hoặc sợ AI thay thế, mọi dự án sẽ mắc kẹt ở giai đoạn thử nghiệm.
Ở cấp độ lãnh đạo, câu hỏi không còn là “có dùng AI hay không” mà là “tự làm chủ đến đâu, hợp tác ở phần nào”. Một số ý kiến cho rằng các tổ chức nên tập trung làm chủ dữ liệu và con người, đồng thời chọn lọc những lớp công nghệ cốt lõi thay vì dàn trải. Khi quyền tự chủ của AI tăng, yêu cầu kiểm soát cũng phải chặt hơn, nhất là khi ngân hàng triển khai nhiều AI agent cùng xử lý nghiệp vụ. Trong ba năm tới, có dự báo rằng khoảng 50% giao dịch ngân hàng có thể được thực hiện thông qua AI agent, kéo theo mô hình tổ chức chuyển dịch sang các nhóm nhân sự tinh gọn kết hợp nhiều tác nhân AI. Thách thức không chỉ là triển khai thêm công nghệ, mà là xây dựng một tổ chức có thể liên tục học hỏi, thích ứng và vận hành an toàn trong môi trường AI.
Kết luận: AI không cứu được một tổ chức chưa sẵn sàng
Điểm chung của các chia sẻ tại những diễn đàn gần đây là: AI phải mang lại giá trị thực chất cho khách hàng và tổ chức, chứ không phải chỉ là một “chiếc áo khoác đẹp” để thể hiện ngân hàng đang ứng dụng công nghệ mới. Lợi thế cạnh tranh không nằm ở số lượng công nghệ được triển khai, mà ở khả năng biến dữ liệu thành giá trị, chuyển công nghệ thành năng suất và giải quyết những vấn đề cụ thể của khách hàng.
Vì vậy, nếu ngân hàng áp dụng AI mà vẫn thất bại, nguyên nhân hiếm khi là thiếu mô hình hay thiếu GPU. Vấn đề nằm ở chỗ quy trình chưa được chuẩn hóa, quyền lực của AI chưa được kiểm soát, dữ liệu chưa được quản lý bài bản, an toàn hệ thống ngân hàng chưa được xem là năng lực cốt lõi, và con người chưa được chuẩn bị cho một môi trường làm việc mới. Một chiến lược AI-first nghiêm túc phải bắt đầu từ tái thiết kế tổ chức: chuẩn hóa quy trình, xây dựng quản trị dữ liệu, củng cố năng lực chống chịu số, đầu tư vào kỹ năng và văn hóa học hỏi. Công nghệ có thể mua, nhưng niềm tin, kỷ luật tổ chức và năng lực quản trị là thứ mỗi ngân hàng phải tự xây.