
Thuế chống trợ cấp máy nén khí: bản chất vụ việc và thông điệp cảnh báo
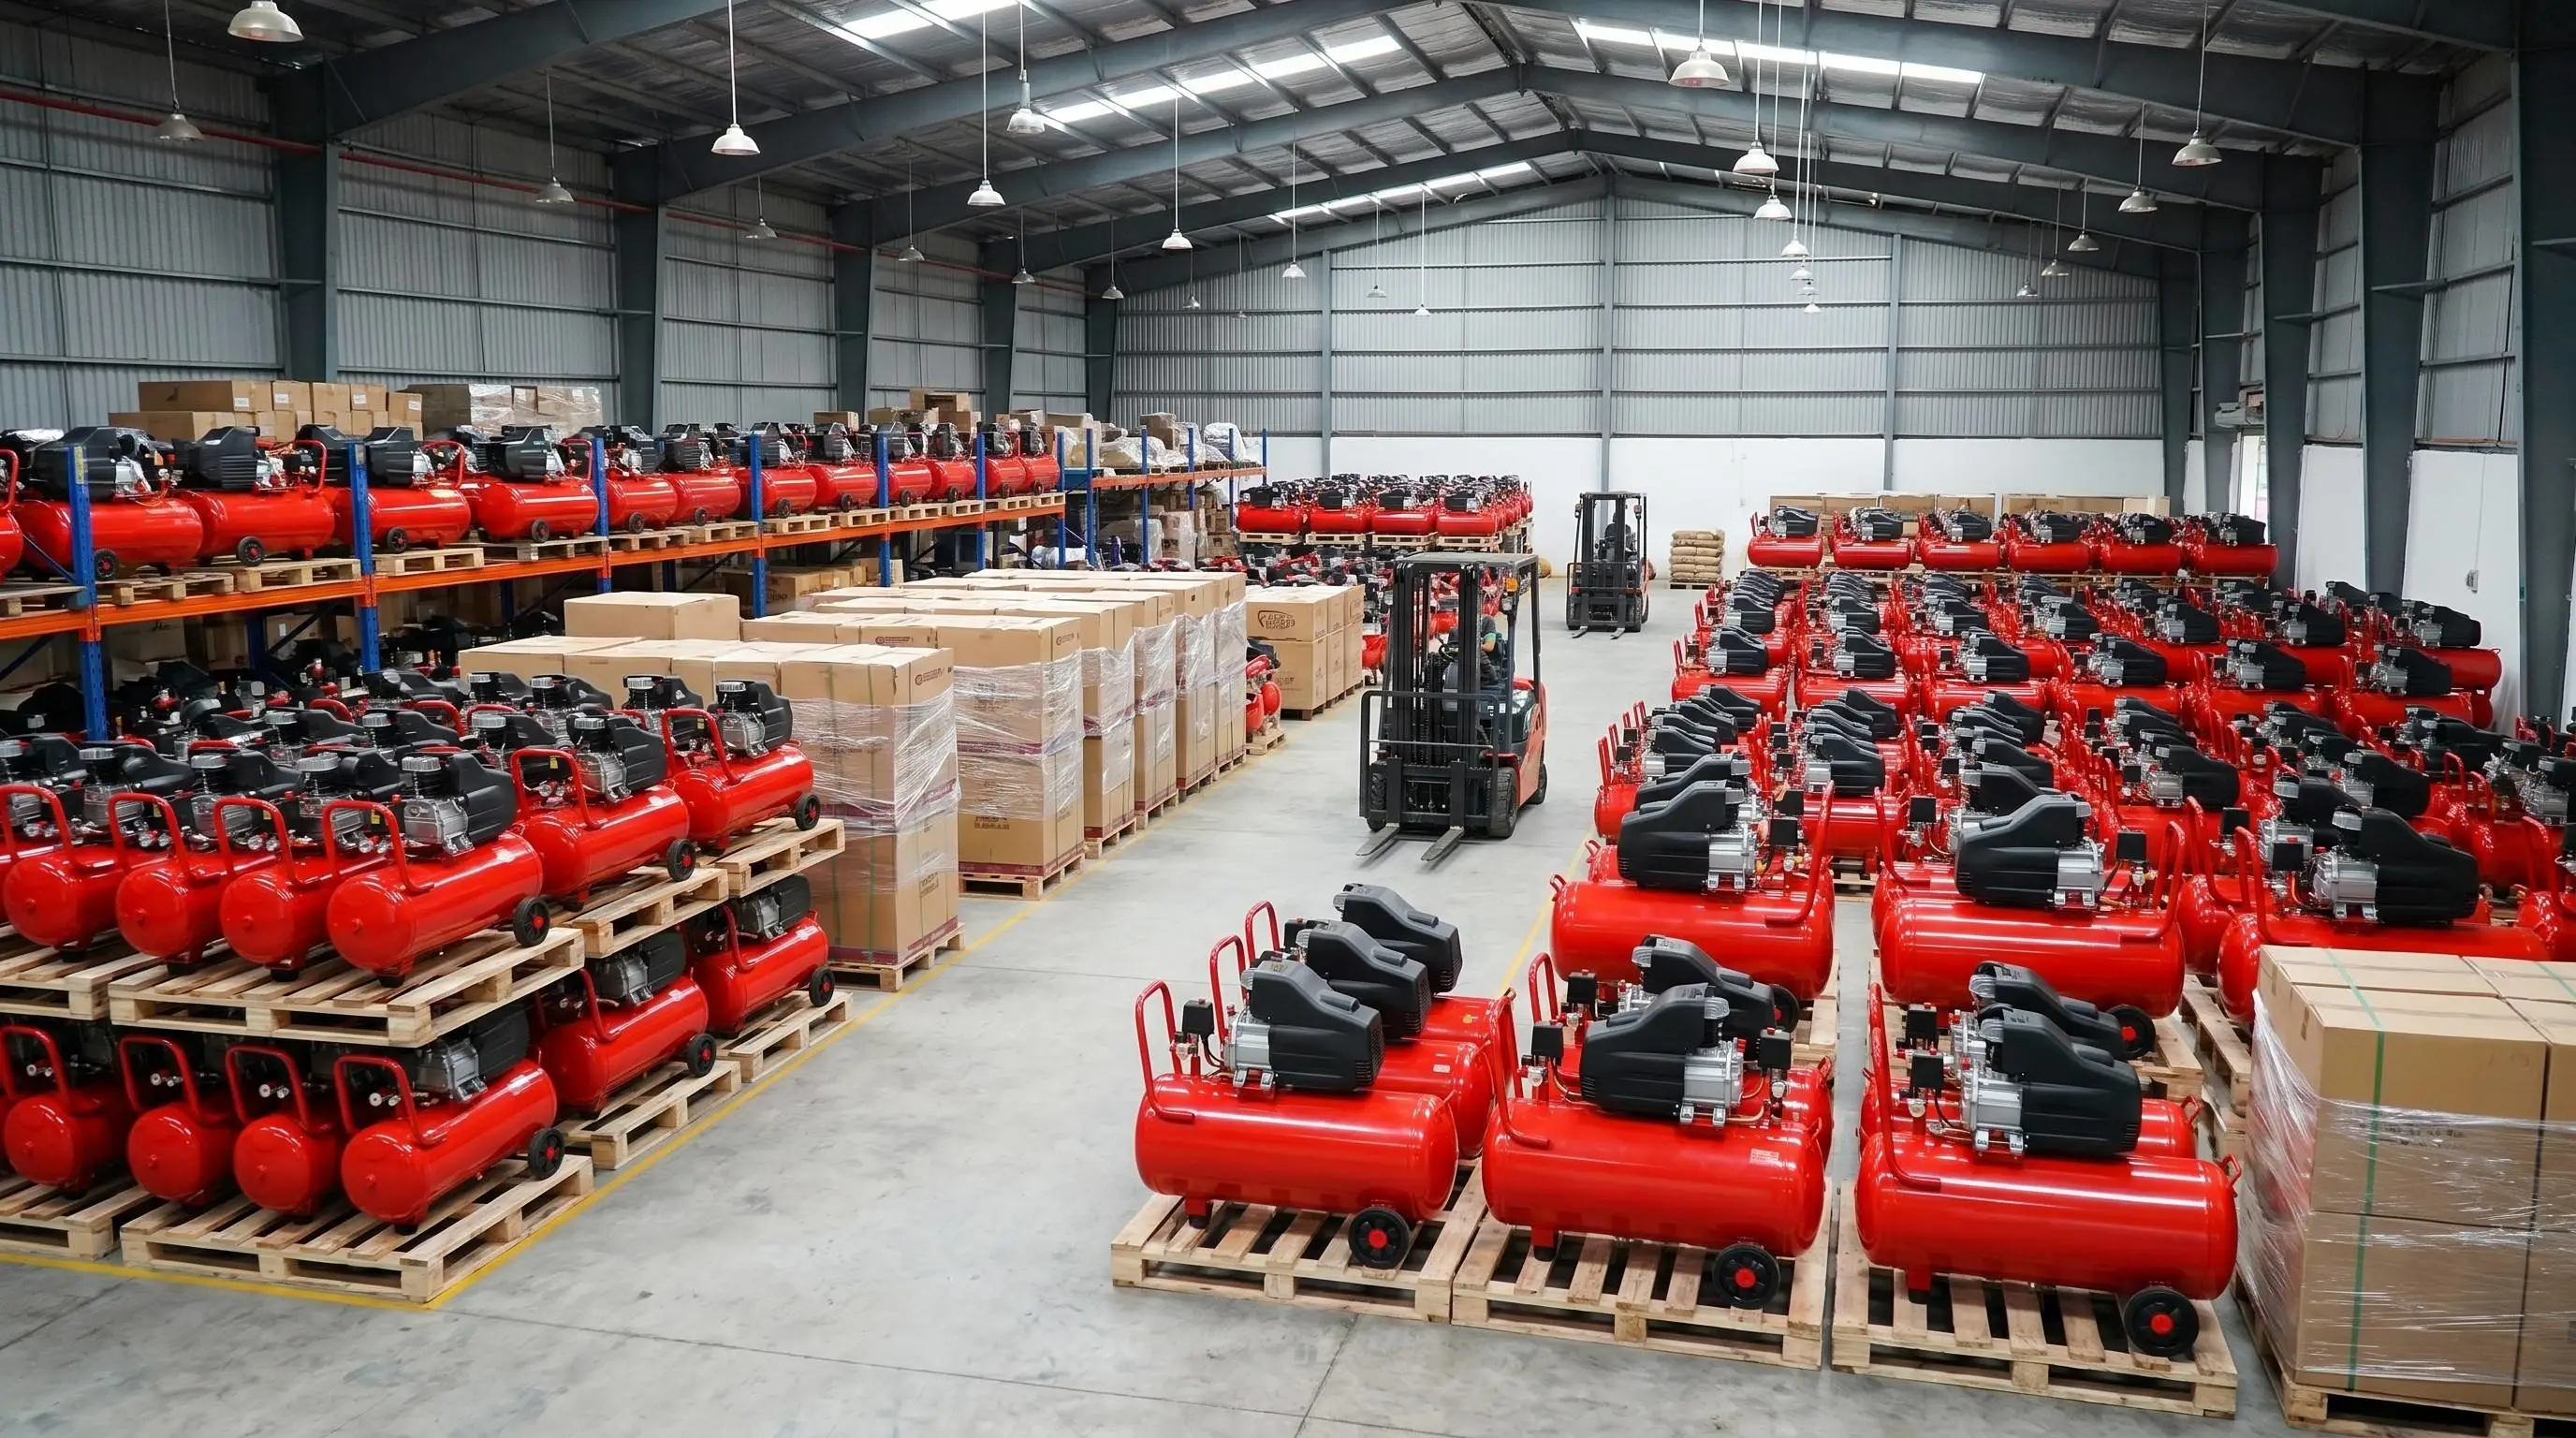
Thuế chống trợ cấp máy nén khí là mức thuế quan tạm thời do Bộ Thương mại Hoa Kỳ áp dụng lên hàng máy nén khí nhập khẩu, nhằm bù trừ phần lợi ích mà cơ quan điều tra cho rằng doanh nghiệp được hưởng từ các chương trình hỗ trợ trong nước, từ đó hạn chế tác động méo mó đến cạnh tranh trong thị trường Mỹ. Bộ Thương mại Hoa Kỳ (DOC) vừa công bố kết luận sơ bộ vụ điều tra chống trợ cấp đối với máy nén khí nhập khẩu từ Việt Nam, Trung Quốc và Malaysia, với mức thuế cao nhất áp dụng cho doanh nghiệp Việt Nam không hợp tác lên tới 74,39%. Đây là kết quả của quá trình điều tra thương mại Hoa Kỳ được khởi xướng ngày 21/5/2026 theo yêu cầu của ngành sản xuất máy nén khí nội địa Mỹ, nguyên đơn là MAT Industries, LLC.

Bức tranh thuế quan: khác biệt giữa doanh nghiệp hợp tác và không hợp tác
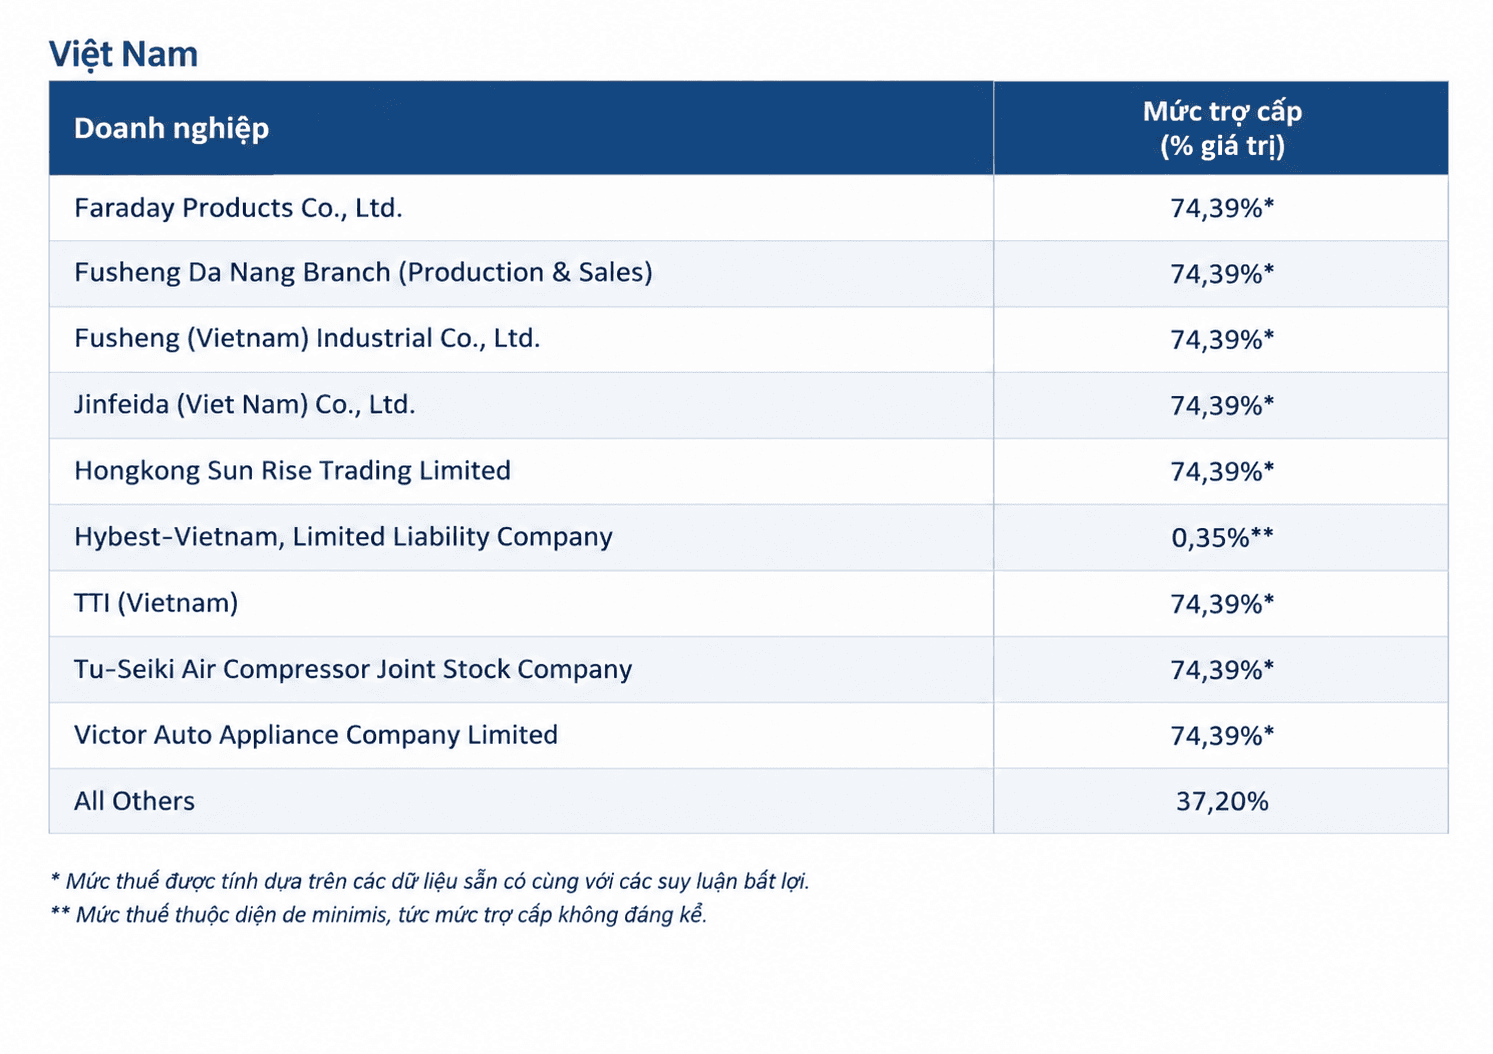
Điểm gây tranh luận lớn không phải ở việc Mỹ tiến hành điều tra thương mại, mà ở sự chênh lệch dữ dội giữa các mức thuế quan tạm thời. Doanh nghiệp Việt Nam bị đơn bắt buộc và chấp nhận hợp tác với DOC chỉ chịu thuế chống trợ cấp máy nén khí 0,35%, được đánh giá là mức "không đáng kể". Trong khi đó, 8 doanh nghiệp xuất khẩu Việt Nam sang Mỹ không trả lời bản câu hỏi và không tham gia vụ việc phải đối mặt mức thuế chống trợ cấp sơ bộ lên tới 74,39%, được xây dựng trên các dữ liệu sẵn có bất lợi. Phần còn lại của doanh nghiệp Việt chịu mức thuế chung 37,2%. Sự phân hóa này cho thấy thuế quan không chỉ là vấn đề kỹ thuật, mà là hệ quả trực tiếp của lựa chọn thái độ: hợp tác hay né tránh.
So sánh với Trung Quốc và Malaysia: mức 0,35% là lợi thế chiến lược
Nếu nhìn thuần túy con số, vụ việc là một cú sốc cho nhiều nhà xuất khẩu; nhưng đặt trong bối cảnh quốc tế, Việt Nam vẫn còn lợi thế rõ rệt. Biên độ trợ cấp sơ bộ dành cho doanh nghiệp Việt Nam hợp tác ở mức 0,35% – thấp hơn rất nhiều so với hàng nhập khẩu từ Trung Quốc, vốn bị áp từ 3,84% đến 112,29%, và Malaysia ở mức 92,86%. Theo Cục Phòng vệ thương mại, mức trợ cấp 0,35% thấp hơn đáng kể so với hai nước còn lại, cho thấy hồ sơ chính sách hỗ trợ và cách giải trình của doanh nghiệp Việt có sức thuyết phục nhất định. Nói cách khác, Mỹ không coi Việt Nam là "trung tâm trợ cấp" trong ngành máy nén khí; rủi ro lớn nhất nằm ở các doanh nghiệp từ chối tham gia điều tra, hơn là ở bản thân hệ thống hỗ trợ trong nước.
Tác động lên xuất khẩu và bài học phòng vệ thương mại cho doanh nghiệp
Thuế quan tạm thời ở mức 37,2% đến gần 75% là rào cản đủ nặng để làm thu hẹp đáng kể biên lợi nhuận, thậm chí khiến nhiều đơn hàng xuất khẩu Việt Nam sang Mỹ không còn khả năng cạnh tranh. Nhưng thực tế này phản ánh một điểm yếu lâu dài: doanh nghiệp Việt vẫn thiếu chiến lược phòng vệ thương mại, coi điều tra của DOC là việc "pháp lý của ai đó" chứ không phải vấn đề sống còn. Việc DOC phải sử dụng dữ liệu sẵn có bất lợi để áp mức 74,39% với 8 doanh nghiệp không hợp tác cho thấy bên nào bỏ trống bàn đàm phán sẽ bị định giá theo kịch bản xấu nhất. Ngược lại, doanh nghiệp hợp tác được hưởng mức thuế gần như tượng trưng, chứng minh rằng dữ liệu minh bạch và chủ động phản biện có thể chuyển rủi ro thành lợi thế.
Con đường phía trước: hợp tác, chuẩn bị hồ sơ và giữ cửa phục hồi
Vụ việc chống trợ cấp máy nén khí mới chỉ ở giai đoạn sơ bộ, đồng nghĩa cánh cửa điều chỉnh vẫn đang mở. Sau kết luận sơ bộ, DOC sẽ tiến hành thẩm tra tại chỗ để xác minh thông tin doanh nghiệp Việt Nam cung cấp, trước khi ban hành kết luận cuối cùng và ấn định mức thuế chính thức. Các bên có quyền nộp bình luận trong vòng 7 ngày sau khi báo cáo thẩm tra được ban hành, và gửi phản biện trong 5 ngày tiếp theo; cơ quan điều tra cũng có thể tổ chức phiên điều trần nếu có yêu cầu. Kết luận cuối cùng hiện dự kiến công bố vào 11/2/2027, đồng bộ với vụ điều tra chống bán phá giá cùng mặt hàng. Trong bối cảnh đó, khuyến nghị doanh nghiệp tiếp tục hợp tác đầy đủ, trả lời mọi bản câu hỏi, chuẩn bị hồ sơ cho thẩm tra tại chỗ và chủ động bình luận kết luận sơ bộ không chỉ là lời khuyên kỹ thuật, mà là chiến lược để giữ cửa phục hồi xuất khẩu.