
Thuế chống trợ cấp máy nén khí: cú đánh bất ngờ nhưng không vô lý
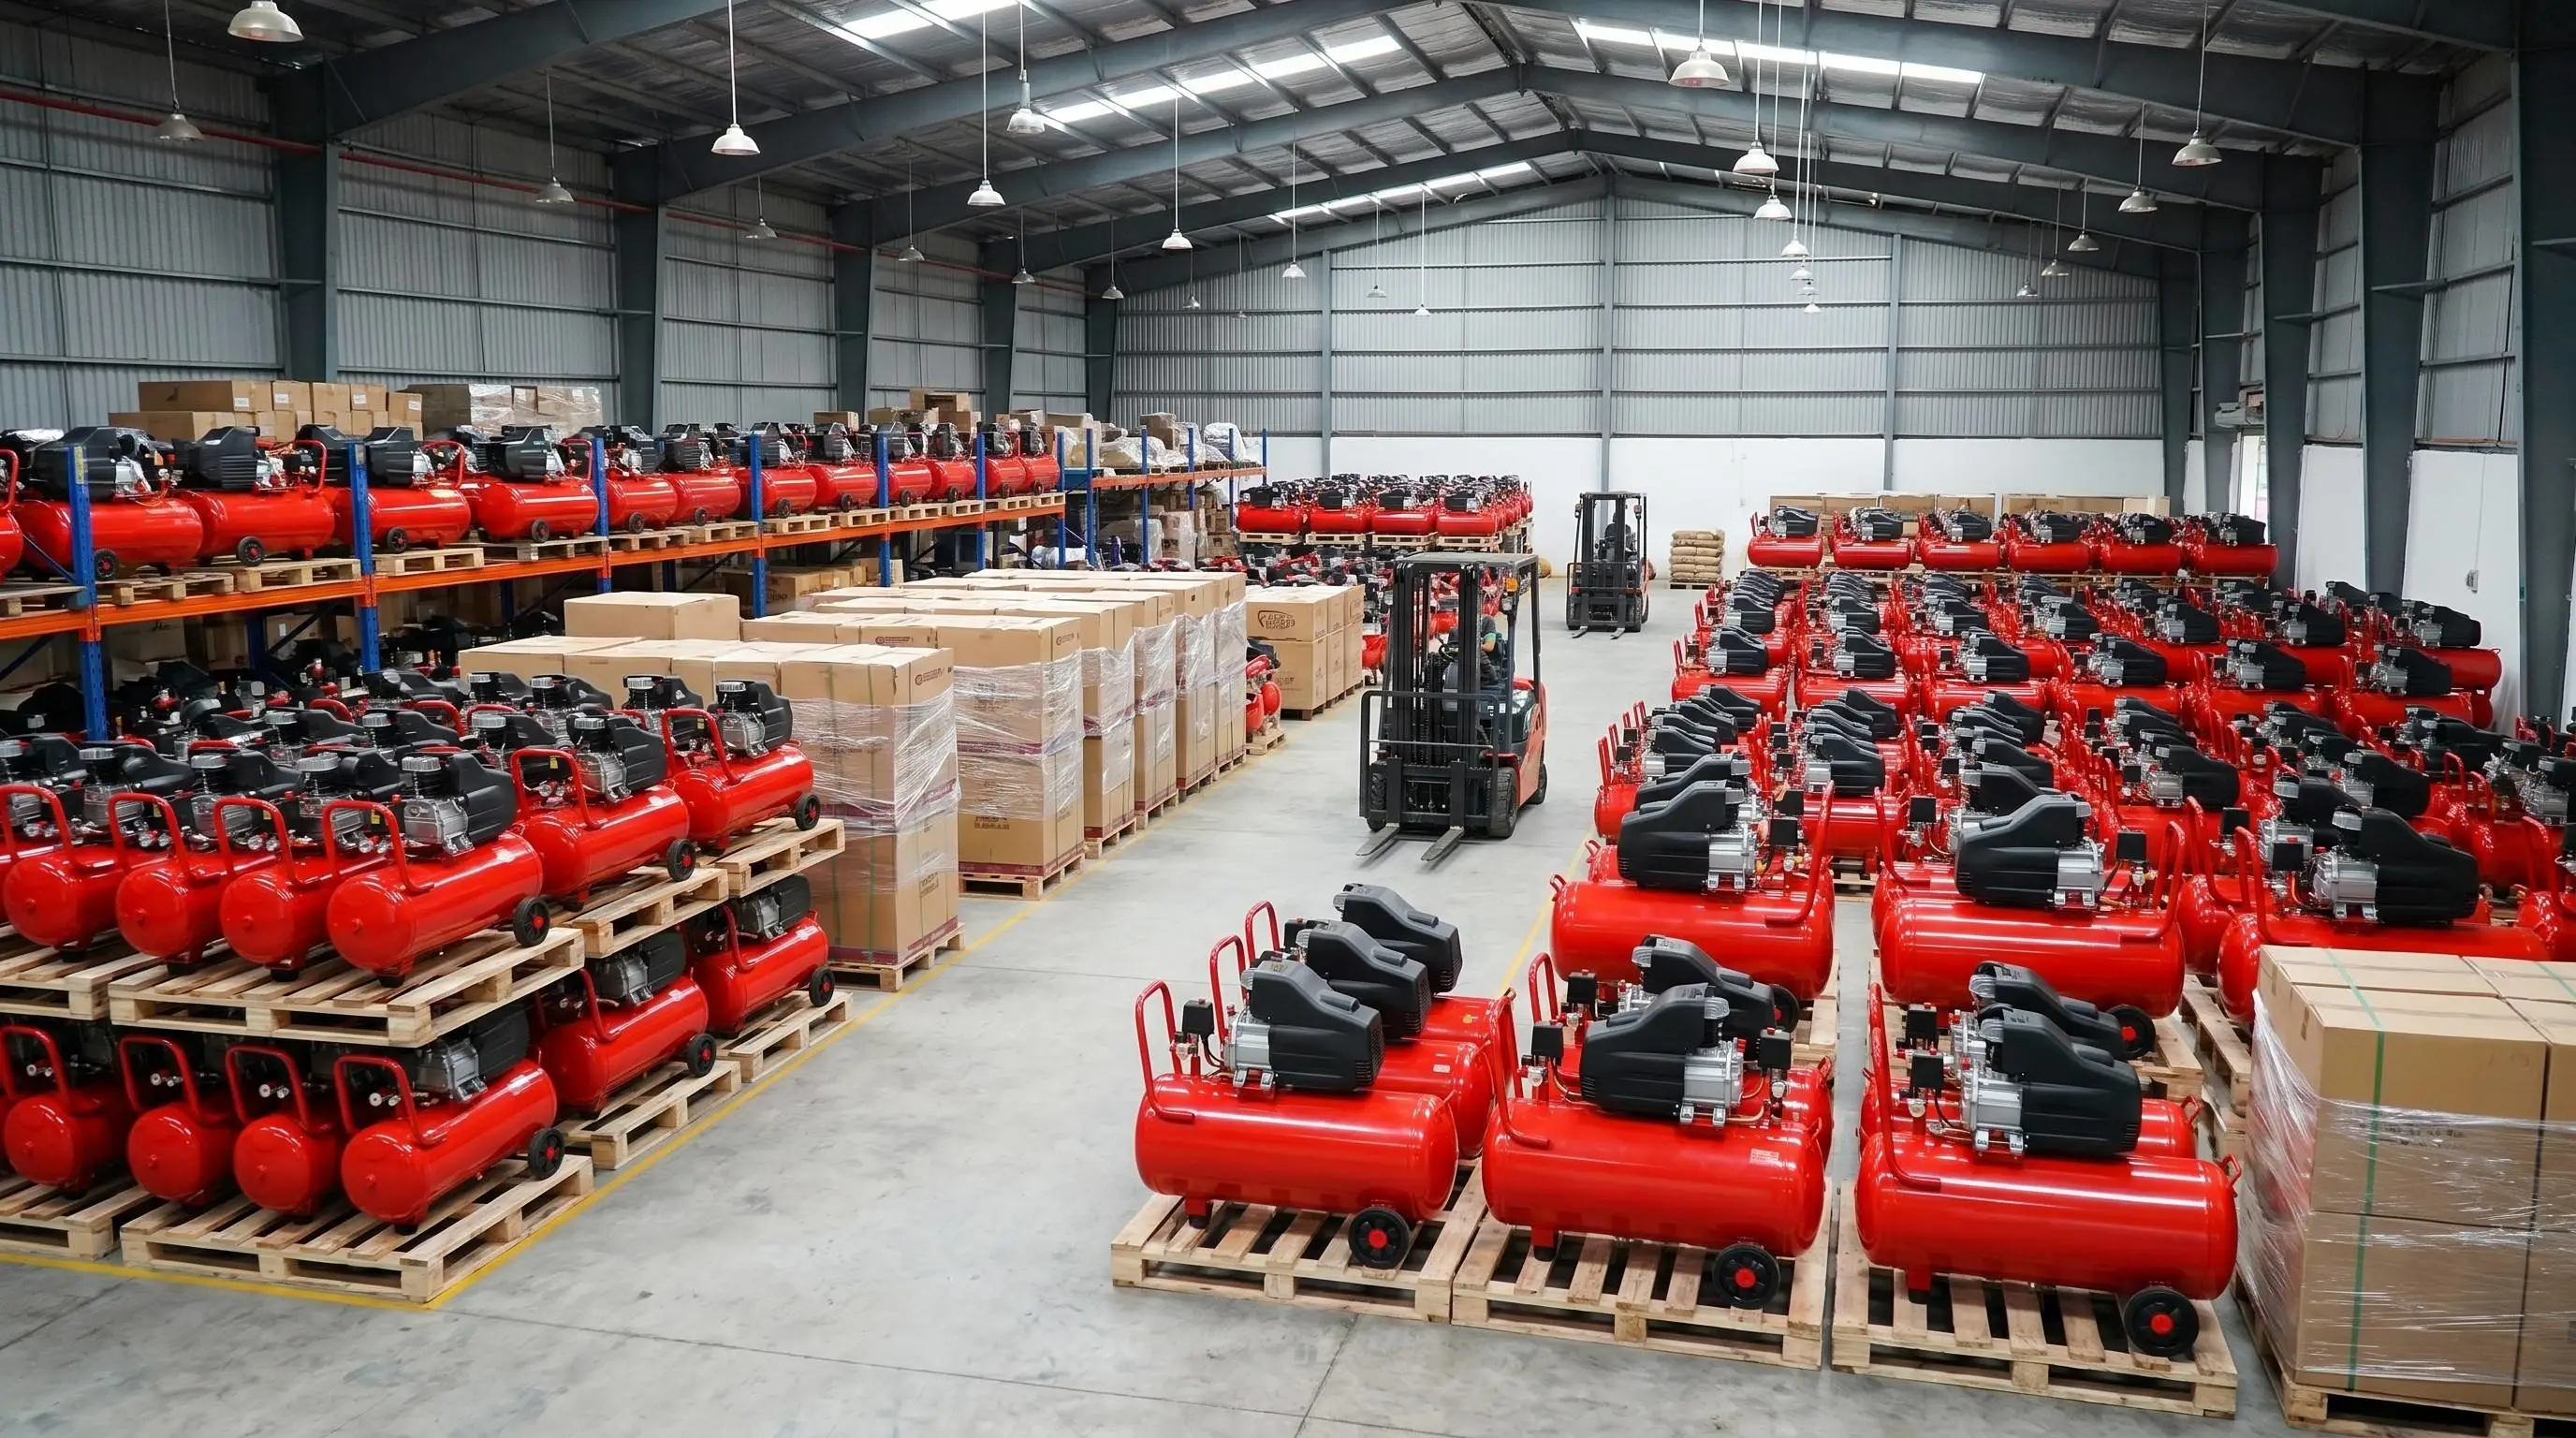
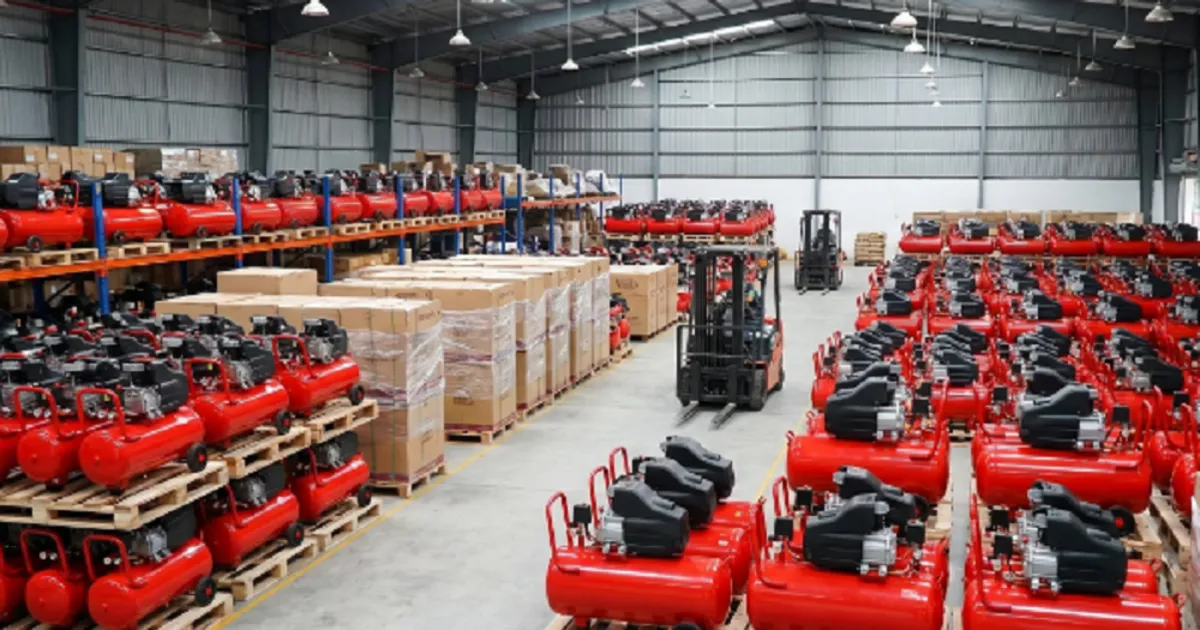
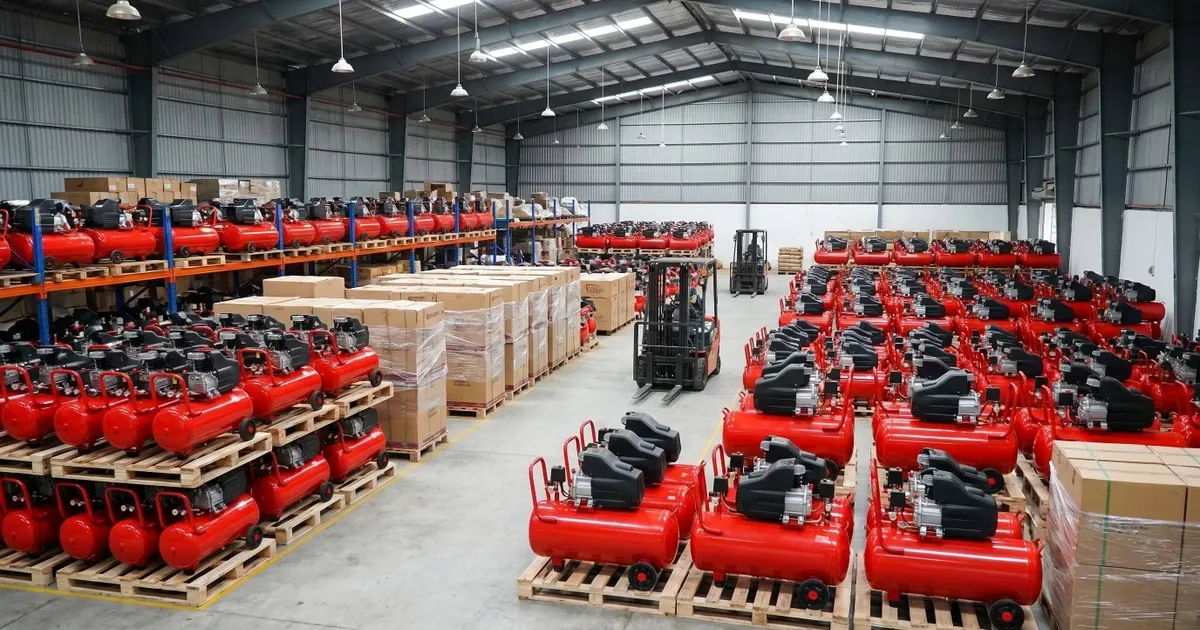
Thuế chống trợ cấp máy nén khí là loại thuế nhập khẩu Mỹ áp lên sản phẩm bị cho là hưởng ưu đãi tài chính từ nhà nước, nhằm làm méo mó cạnh tranh và gây thiệt hại cho ngành sản xuất nội địa của Hoa Kỳ, qua đó nâng giá hàng nhập khẩu và bảo vệ nhà sản xuất trong nước. Bộ Thương mại Hoa Kỳ (DOC) đã khởi xướng điều tra đối với máy nén khí cố định và di động nhập khẩu từ Việt Nam theo yêu cầu của ngành sản xuất trong nước, với nguyên đơn là MAT Industries, LLC. Kết luận sơ bộ cho thấy mức thuế chống trợ cấp máy nén khí áp lên hàng Việt Nam dao động từ 0,35% đến 74,39% tùy nhóm doanh nghiệp. Điều này không chỉ là một vụ việc pháp lý khô khan, mà là lời cảnh báo: thời xuất khẩu "đi cho nhiều" mà coi nhẹ phòng vệ thương mại đã qua.

Ba mức thuế, ba số phận: doanh nghiệp Việt bị áp thuế không giống nhau
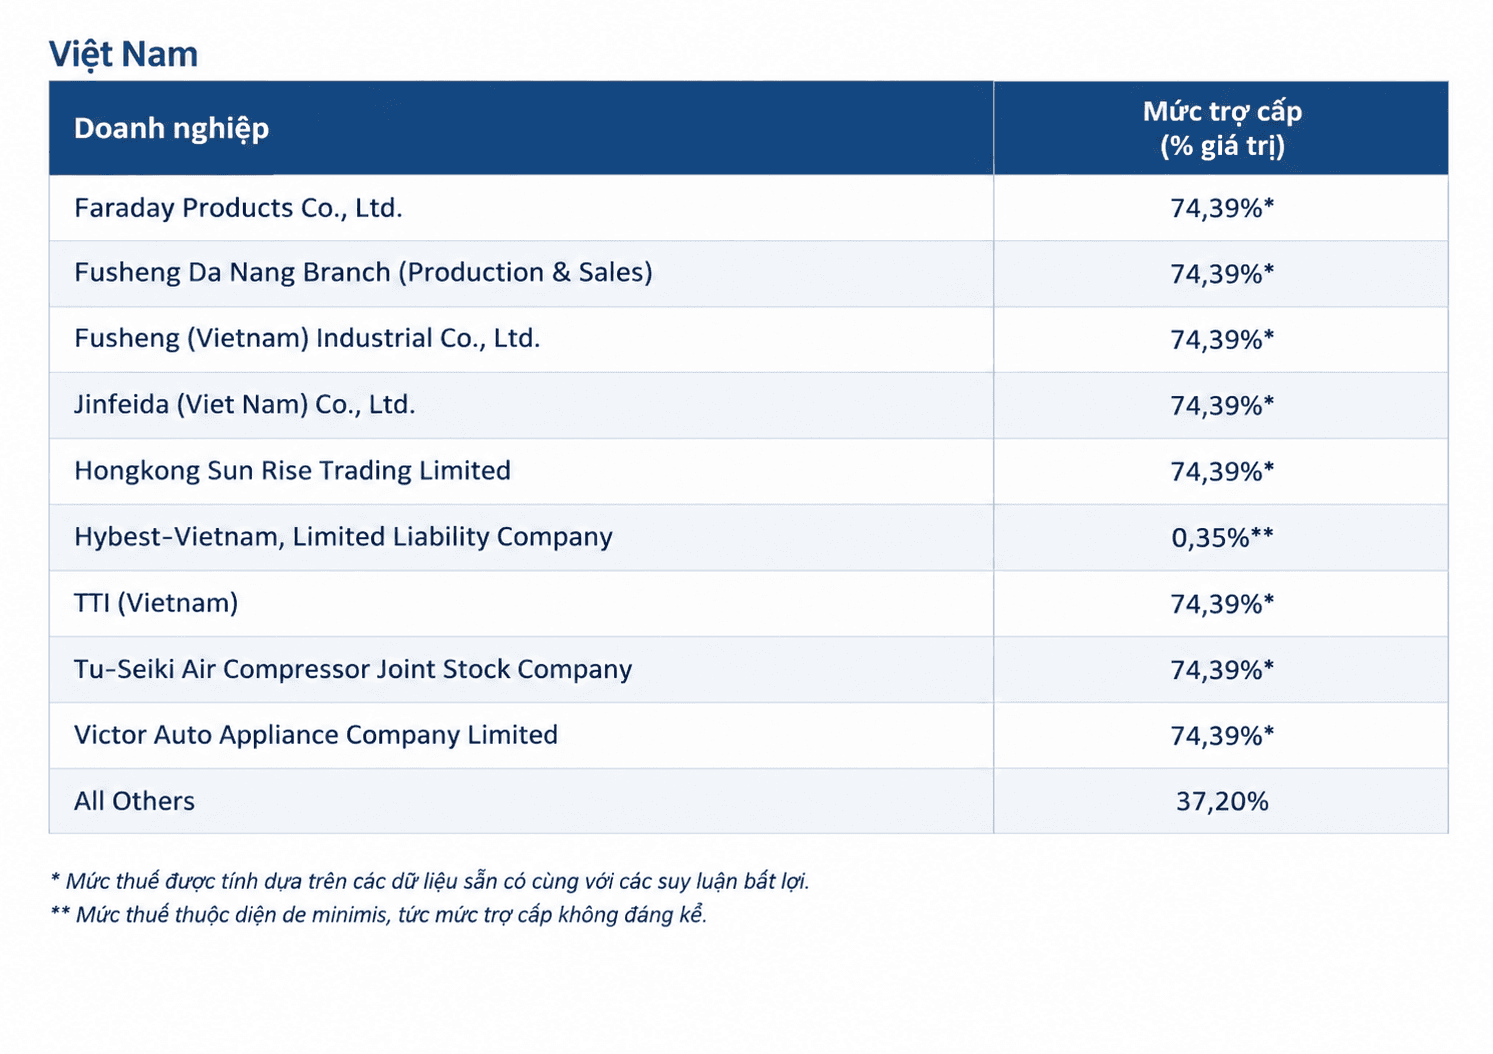
Điểm mấu chốt của kết luận sơ bộ là sự phân hóa rất rõ giữa các nhóm doanh nghiệp Việt Nam. DOC chọn hai doanh nghiệp Việt làm bị đơn bắt buộc, nhưng một đơn vị từ chối tham gia, khiến chỉ còn một doanh nghiệp hợp tác đầy đủ trong quá trình điều tra. Doanh nghiệp bị đơn bắt buộc hợp tác được xác định biên độ trợ cấp 0,35%, mức được coi là không đáng kể và do đó chỉ chịu thuế chống trợ cấp tạm thời 0,35% trên máy nén khí Việt Nam xuất khẩu sang Mỹ. Trái ngược hoàn toàn, tám doanh nghiệp Việt không hợp tác – tức không trả lời đầy đủ bản câu hỏi về lượng và giá trị – bị áp thuế tới 74,39%, tính toán dựa trên dữ liệu sẵn có bất lợi. Phần còn lại của doanh nghiệp Việt chịu mức chung 37,2%. Câu chuyện không chỉ là con số, mà là bài học đắt giá: ai coi nhẹ hợp tác điều tra sẽ phải trả giá bằng thuế nhập khẩu Mỹ cao ngất.

Doanh nghiệp vốn Trung Quốc hưởng lợi, doanh nghiệp Việt chịu thiệt?
Thật trớ trêu, doanh nghiệp đang hưởng mức thuế thấp nhất trong vụ việc lại là một công ty đặt tại Việt Nam nhưng có vốn Trung Quốc. Công ty TNHH Hybest Việt Nam được liệt kê là doanh nghiệp bị đơn bắt buộc và được áp dụng mức trợ cấp sơ bộ 0,35% – gần như bằng 0 về mặt thuế chống trợ cấp. Trong khi đó, tám doanh nghiệp Việt không hợp tác chịu mức tới 74,39% và nhóm doanh nghiệp còn lại chịu 37,2%. Những con số này phơi bày nghịch lý: doanh nghiệp FDI vốn ngoại nhưng tuân thủ quy trình, cung cấp đầy đủ dữ liệu lại chịu thuế nhẹ; doanh nghiệp nội địa thiếu chiến lược pháp lý, không tham gia điều tra thì bị coi là rủi ro cao và bị xử bằng mức thuế chống trợ cấp máy nén khí nặng nề. Đây không phải câu chuyện "ưu ái vốn ngoại", mà là hệ quả trực tiếp của thái độ hợp tác khác nhau.
So với Trung Quốc và Malaysia: Việt Nam có lợi thế nhưng dễ đánh mất
Ở góc nhìn khu vực, bức tranh không hẳn u ám cho Việt Nam. Biên độ trợ cấp sơ bộ đối với máy nén khí nhập khẩu từ Trung Quốc dao động từ 3,84% đến 112,29%, còn Malaysia chịu mức 92,86%. Như vậy, mức 0,35% dành cho doanh nghiệp bị đơn bắt buộc của Việt Nam đang thấp hơn đáng kể so với hai nước cùng bị điều tra. Một câu nói có thể trích dẫn ở đây là: "Biên độ trợ cấp sơ bộ của doanh nghiệp bị đơn bắt buộc hiện đang là mức thấp nhất". Tuy nhiên, đó mới chỉ là kết quả sơ bộ và hoàn toàn có thể thay đổi sau thẩm tra tại chỗ, bình luận và phản biện của các bên liên quan. Nếu doanh nghiệp Việt tiếp tục thờ ơ, không chuẩn bị hồ sơ chứng minh rõ ràng về hỗ trợ nhà nước và điều kiện xuất khẩu, lợi thế hiện tại rất dễ bị xóa sạch trong kết luận cuối cùng.
Bước tiếp theo: doanh nghiệp Việt phải coi phòng vệ thương mại là năng lực sống còn
DOC sẽ tiến hành thẩm tra tại chỗ để xác minh thông tin do doanh nghiệp Việt Nam cung cấp, rồi các bên được quyền nộp bình luận trong vòng 7 ngày sau báo cáo thẩm tra cuối cùng, và phản biện trong 5 ngày tiếp theo; cơ quan điều tra cũng có thể tổ chức phiên điều trần nếu nhận được đề nghị. Kết luận cuối cùng về thuế chống trợ cấp máy nén khí sẽ được điều chỉnh tiến độ để đồng bộ với vụ điều tra chống bán phá giá cùng sản phẩm, dự kiến công bố vào ngày 11/2/2027. Điều này đặt ra yêu cầu rõ ràng: doanh nghiệp Việt bị áp thuế không thể tiếp tục xuất khẩu theo kiểu “thủ tục tối thiểu”. Họ cần coi phòng vệ thương mại là năng lực cốt lõi, đầu tư nhân sự chuyên trách, chủ động làm việc với cơ quan quản lý và luật sư quốc tế. Nếu không, mỗi vụ điều tra mới sẽ trở thành một vòng siết chặt tiếp theo vào khả năng cạnh tranh của máy nén khí Việt Nam xuất khẩu.