
Từ săn khách mới sang tối ưu giá trị khách hàng hiện hữu
AI ngân hàng là việc ứng dụng trí tuệ nhân tạo kết hợp tự động hóa quy trình vào toàn bộ hành trình khách hàng, từ giai đoạn thu hút, thẩm định, phê duyệt, phục vụ đến bán chéo và giữ chân, nhằm tối ưu phễu chuyển đổi khách hàng, khai thác tối đa dữ liệu sẵn có, giảm chi phí và nâng cao trải nghiệm theo thời gian thực trong bối cảnh chuyển đổi số mạnh mẽ. Cuộc Cách mạng công nghiệp lần thứ tư với Big Data, điện toán đám mây và AI đang làm thay đổi chuỗi giá trị ngành ngân hàng toàn cầu. Trong bối cảnh đó, chi phí tìm kiếm khách hàng mới tăng cao qua từng năm khiến các tổ chức tài chính buộc phải chuyển dịch sự tập trung vào bên trong, thay vì tiếp tục chi tiêu nặng tay cho các chiến dịch thu hút tài khoản mới. Các ngân hàng có tư duy tiến bộ đang hướng vào kho dữ liệu khổng lồ của chính mình để thúc đẩy tăng trưởng tự nhiên, thay cho tâm lý “càng nhiều khách mới càng tốt” vốn đã lỗi thời.
Phễu chuyển đổi khách hàng số: Không còn tuyến tính và chậm trễ
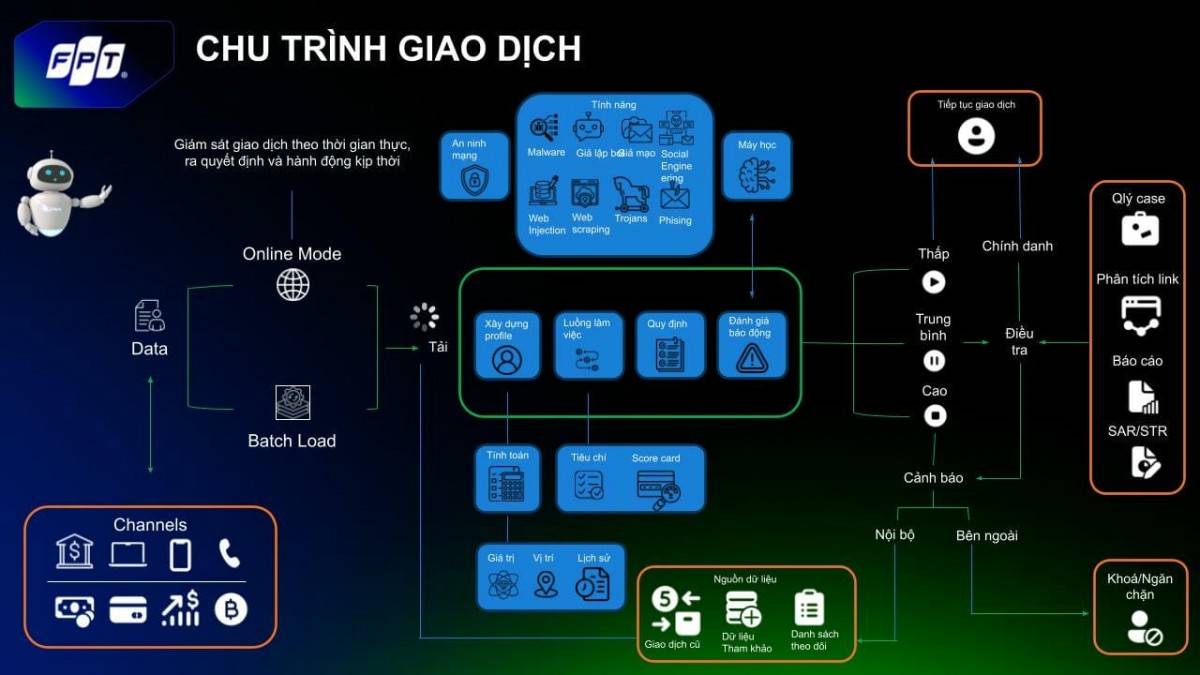
Trong môi trường số, phễu chuyển đổi khách hàng không còn là chuỗi bước tuyến tính mà là hành trình đa kênh, được xử lý theo thời gian thực. Một phễu chuẩn bao gồm các giai đoạn: nhận biết, thu hút, chuyển đổi/mở tài khoản, kích hoạt giao dịch, bán chéo và giữ chân. Vấn đề là nhiều ngân hàng vẫn tiếp cận bằng chiến dịch marketing đại trà, ít phân tích ngữ cảnh hành vi, dẫn tới chi phí thu hút cao nhưng tỉ lệ chuyển đổi thấp. Thêm vào đó, dữ liệu được xử lý theo các lô 30, 60 hoặc 90 ngày khiến phản ứng với nhu cầu khách hàng luôn chậm hơn thực tế. Khi ngân hàng gửi ưu đãi thì nhu cầu tài chính của khách có thể đã qua đi. Nếu phễu chuyển đổi không được tái thiết kế bằng AI và tự động hóa quy trình, ngân hàng sẽ tiếp tục mất cơ hội vào tay các định chế tài chính thuần số có khả năng phê duyệt tức thì.
AI ngân hàng: Từ NLP ở điểm chạm đến chấm điểm tín dụng động
Điểm khác biệt của AI ngân hàng nằm ở khả năng đọc hiểu hành vi và ngôn ngữ của khách hàng để biến dữ liệu thành hành động kinh doanh cụ thể. Trong kiến trúc ngân hàng số, công nghệ xử lý ngôn ngữ tự nhiên (NLP) trở thành lớp màng lọc thông minh tại giao diện tương tác, giúp hệ thống bóc tách thông tin như số căn cước, mức thu nhập, nhu cầu sản phẩm và phân loại ý định từ luồng chat phi cấu trúc. Nhờ đó, trợ lý ảo không còn là chatbot kịch bản tĩnh mà là “giao dịch viên số” có thể sơ tuyển khách hàng trước khi đẩy dữ liệu vào hệ thống lõi. Ở tầng sâu hơn, AI giúp chấm điểm tín dụng dựa trên nhiều nguồn dữ liệu hành vi, thay thế phần nào sự phụ thuộc vào dữ liệu lịch sử tĩnh vốn tạo ra độ trễ lớn trong phê duyệt. Với sự trỗi dậy của các trợ lý tài chính cá nhân bằng AI có khả năng tự động chuyển tiền sang tài khoản có lợi suất cao hơn, nếu ngân hàng không tối ưu hóa dữ liệu nội bộ và mô hình AI tương ứng, họ sẽ bị mất thanh khoản ngay trong hệ sinh thái của mình.
Tự động hóa quy trình: "Nhạc trưởng" của phễu chuyển đổi khách hàng
AI chỉ phát huy hiệu quả khi được gắn vào luồng tự động hóa quy trình rõ ràng. Các nền tảng tự động hóa quy trình theo hướng sự kiện cho phép kết nối API của nhiều hệ thống mà không cần xây dựng mã quá phức tạp. Trong kiến trúc này, luồng tự động hóa đóng vai trò “nhạc trưởng”, tiếp nhận tín hiệu từ điểm chạm (ứng dụng di động, website, chi nhánh) và tự động thực thi logic nghiệp vụ như kích hoạt ưu đãi, gửi thông báo, tạo yêu cầu thẩm định, hay cập nhật hồ sơ khách hàng. Tiếp thị dựa trên kích hoạt hành vi là ví dụ điển hình: bằng cách phân tích các hành vi tài chính theo thời gian thực, ngân hàng có thể tự động gửi ưu đãi được phê duyệt trước, cá nhân hóa cao đúng thời điểm khách sẵn sàng mua. Mô hình vận hành tự động như vậy giúp giảm chi phí thu hút khách hàng, rút ngắn thời gian ra quyết định tín dụng và cá nhân hóa trải nghiệm người dùng ở mọi khâu trong phễu chuyển đổi.
ROI từ tối ưu hóa dữ liệu ngân hàng và lộ trình tiếp theo
Điểm đáng chú ý là ROI cao không đến từ việc mở rộng không ngừng tệp khách hàng mới, mà từ tối ưu hóa dữ liệu ngân hàng hiện có. Thay vì tiếp tục đổ ngân sách vào cold leads, nhiều ngân hàng và quỹ tín dụng đang xem kho dữ liệu khách hàng hiện hữu như động cơ tăng trưởng tự nhiên. Tuy nhiên, vấn đề cốt lõi lại nằm ở quy trình xây dựng và cập nhật phân khúc khách hàng, chứ không ở nền tảng phân phối. Trước khi bước vào các dự án nền tảng kéo dài 12–18 tháng, các đội ngũ nên kiểm định lại tài sản dữ liệu và kiến trúc hệ thống thông tin thông minh, kết nối liền mạch từ điểm chạm đến hệ thống đánh giá rủi ro lõi. Một số mô hình đã đề xuất lộ trình thử nghiệm thực chứng tại khu vực kinh tế phía Nam, làm tiền đề cho quá trình số hóa toàn diện hệ thống. Nếu được triển khai đúng, chiến lược này không chỉ giúp ngân hàng phản ứng theo thời gian thực với nhu cầu khách hàng mà còn chuyển phễu chuyển đổi thành “động cơ lợi nhuận” bền vững.