
Thanh toán QR quốc tế: từ tiện ích du lịch đến chiến lược mở rộng thị trường
Thanh toán QR quốc tế là hình thức người dùng sử dụng ứng dụng thanh toán Việt Nam để quét mã tại điểm bán ở nước ngoài, thanh toán bằng nguồn tiền nội địa nhưng được quy đổi sang ngoại tệ theo thời gian thực, giúp loại bỏ nhu cầu mang tiền mặt, hạn chế rủi ro thẻ vật lý và mở ra trải nghiệm chi tiêu xuyên biên giới liền mạch cho cả du lịch lẫn công tác. Trong làn sóng này, Zalopay, MoMo và World Money không còn đơn thuần là ví điện tử trong nước, mà đang bước vào cuộc đua trở thành ví điện tử toàn cầu với tham vọng chiếm chỗ trong hành vi chi tiêu hàng ngày của người Việt khi ra nước ngoài. Điểm đáng nói: đây không chỉ là câu chuyện kết nối kỹ thuật, mà là chiến lược chủ động mở rộng thị trường nước ngoài ngay từ trong túi tiền số của người dùng Việt.
Zalopay: hệ sinh thái du lịch số với QR và AI
Zalopay chọn định vị mình như một trợ lý du lịch số chứ không chỉ là ví thanh toán. Tại sự kiện “Xuất Ngoại Club: Creator Meetup” ở TP HCM, ứng dụng này công bố trọng tâm mới là phục vụ người Việt du lịch nước ngoài với thanh toán quốc tế là trục chính. Lộ trình hiện tại cho phép người dùng thanh toán tại Nhật Bản, Hàn Quốc, Malaysia, Trung Quốc và sẽ mở rộng tới 60 quốc gia vào cuối năm. Người dùng có thể quét mã QR tại điểm bán hoặc xuất mã QR trên ứng dụng cho thu ngân, nhập số tiền ngoại tệ, khoản chi sẽ được tự động quy đổi sang VND và trừ trực tiếp từ ví Zalopay, tài khoản ngân hàng liên kết hoặc thẻ tín dụng. Nhờ việc liên tục mở rộng mạng lưới và tinh chỉnh độ trễ giao dịch, số lượng người dùng thực hiện thanh toán quốc tế qua Zalopay đã tăng hơn 11 lần chỉ trong 6 tháng kể từ tháng 12/2025 – một con số cho thấy nhu cầu chi tiêu xuyên biên giới bằng ví điện tử nội địa là có thật. Song song đó, Zalopay đang thử nghiệm Tap to Pay tại các máy POS chấp nhận thẻ Visa, nhắm tới những thị trường phổ biến thanh toán không tiếp xúc như Mỹ và châu Âu. Tham vọng lớn hơn nằm ở lớp tiện ích du lịch tích hợp: phiên dịch trực tiếp bằng AI, quét mã gọi món, gọi xe, đặt vé tàu cao tốc, vé tham quan và ưu đãi theo từng quốc gia cũng đang được phát triển. Việc gom nhiều tính năng vào một nền tảng giảm bớt sự phụ thuộc vào nhiều ứng dụng rời rạc trong cùng một chuyến đi, biến Zalopay thành cổng vào cho hành trình “xuất ngoại” của người Việt.
MoMo: mạng lưới liên minh QR và tham vọng “quét được mọi nơi”
Nếu Zalopay nhấn mạnh vào trải nghiệm du lịch trọn gói, MoMo lại đánh vào chiều sâu kết nối hạ tầng thanh toán. Nền tảng này cho biết đã mở rộng khả năng thanh toán bằng mã QR xuyên biên giới tới hơn 60 quốc gia và vùng lãnh thổ. Nhờ hợp tác với nhiều đối tác trong và ngoài nước như NAPAS, Alipay, WeChat, PayPay, PromptPay…, người dùng MoMo hiện có thể thanh toán tại hơn 100 triệu điểm chấp nhận thanh toán toàn cầu – về quy mô, đây là bước tiệm cận khái niệm ví điện tử toàn cầu. Danh sách thị trường ưu tiên vẫn là những điểm đến quen thuộc: Hàn Quốc, Trung Quốc, Thái Lan, Nhật Bản, Singapore, Malaysia. Cách dùng khá thẳng: mở MoMo, chọn “Quét mọi QR”, quét mã tại điểm bán, chọn quốc gia, kiểm tra thông tin giao dịch, nguồn tiền rồi xác nhận. Số tiền thanh toán luôn được quy đổi sang VND để người dùng thấy rõ trước khi chấp nhận, tỷ giá hiển thị minh bạch và không phát sinh phí phụ trội ngoại tệ theo thông tin MoMo cung cấp. Tuy nhiên, điều kiện sử dụng và phạm vi thanh toán thay đổi tùy quốc gia, mạng lưới QR và điểm chấp nhận, buộc người dùng phải chủ động kiểm tra mã QR và thị trường hỗ trợ trước mỗi giao dịch. Việc mở rộng của MoMo diễn ra song song với quá trình NAPAS và các ngân hàng trong nước kết nối thanh toán QR với thị trường quốc tế, cho thấy chiến lược bám vào cơ sở hạ tầng quốc gia thay vì tự đi một mình. Đây là cách tiếp cận thực dụng: thay vì cạnh tranh với hệ thống ngân hàng, MoMo trở thành lớp trải nghiệm người dùng trên mạng lưới thanh toán QR quốc tế đang được mở rộng.
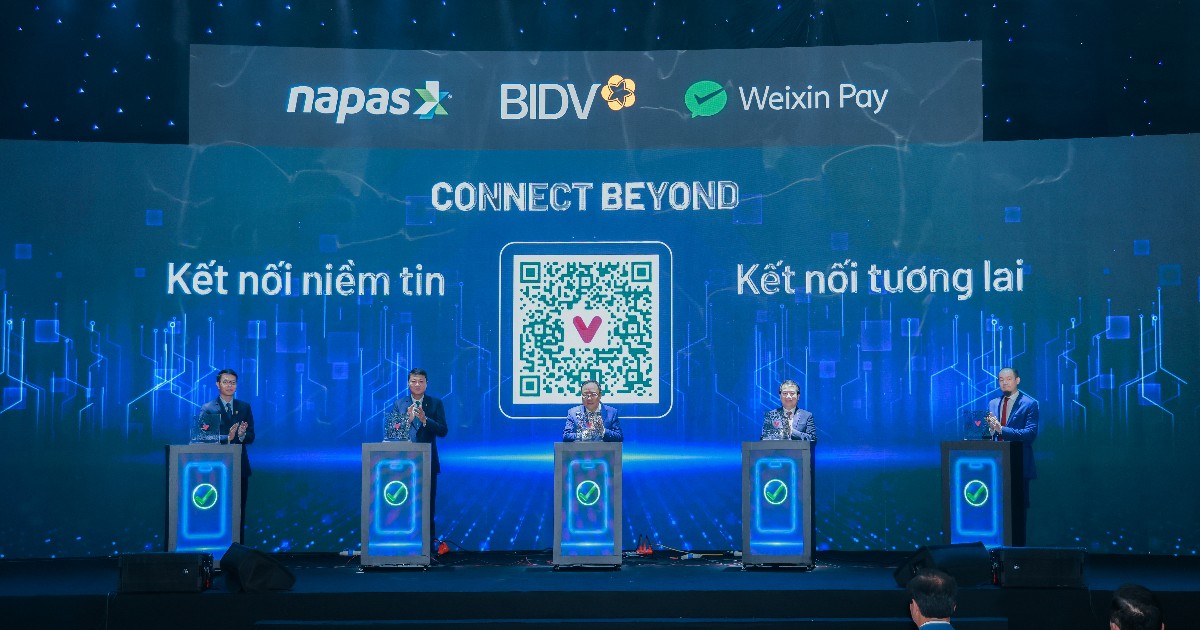
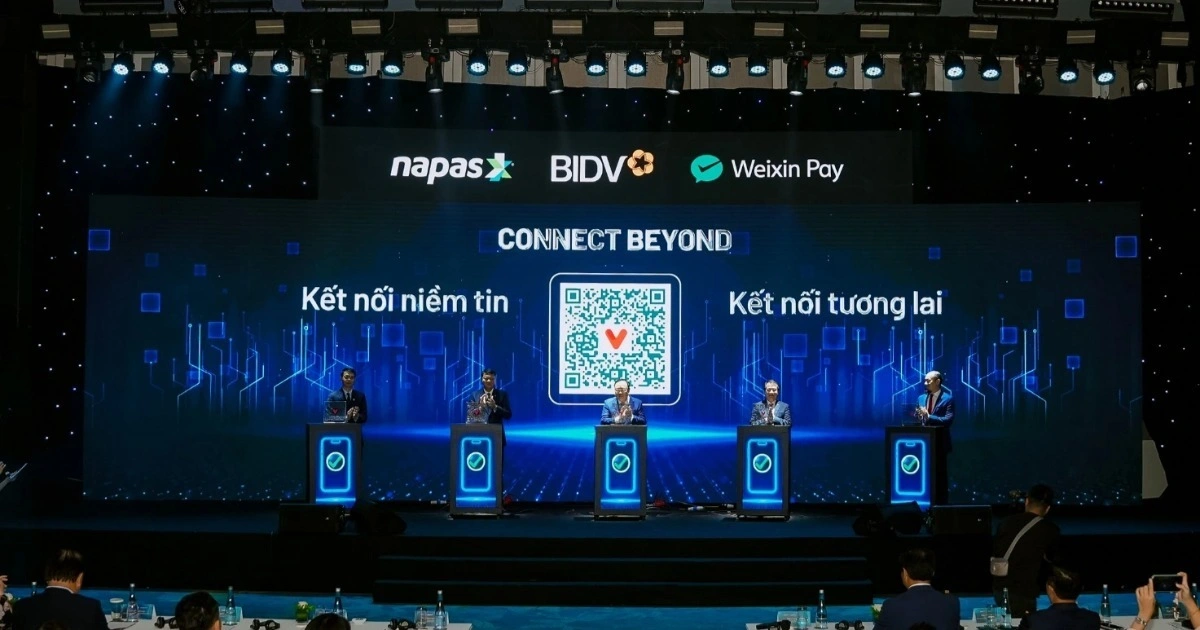
Theo NAPAS, đến tháng 6-2026, hạ tầng đã kết nối hai chiều với Thái Lan, Lào, Campuchia, cho phép người Việt sang các nước này và khách quốc tế đến Việt Nam thanh toán bằng mã QR. Câu chuyện thanh toán xuyên biên giới vì thế không còn là đặc quyền của các thẻ quốc tế, mà đang dịch chuyển về phía ứng dụng thanh toán Việt Nam ngay trên điện thoại. Với MoMo, lợi thế nằm ở chỗ: khi đã “ăn sâu” vào các giao dịch hàng ngày trong nước, việc người dùng mang MoMo ra nước ngoài là bước tiếp nối rất tự nhiên, biến ví điện tử nội địa thành công cụ chi tiêu xuyên biên giới mà không cần thêm tài khoản ngân hàng ngoại.
NAPAS, VietQRGlobal và 3.000 cửa hàng Thái Lan: hạ tầng là vũ khí
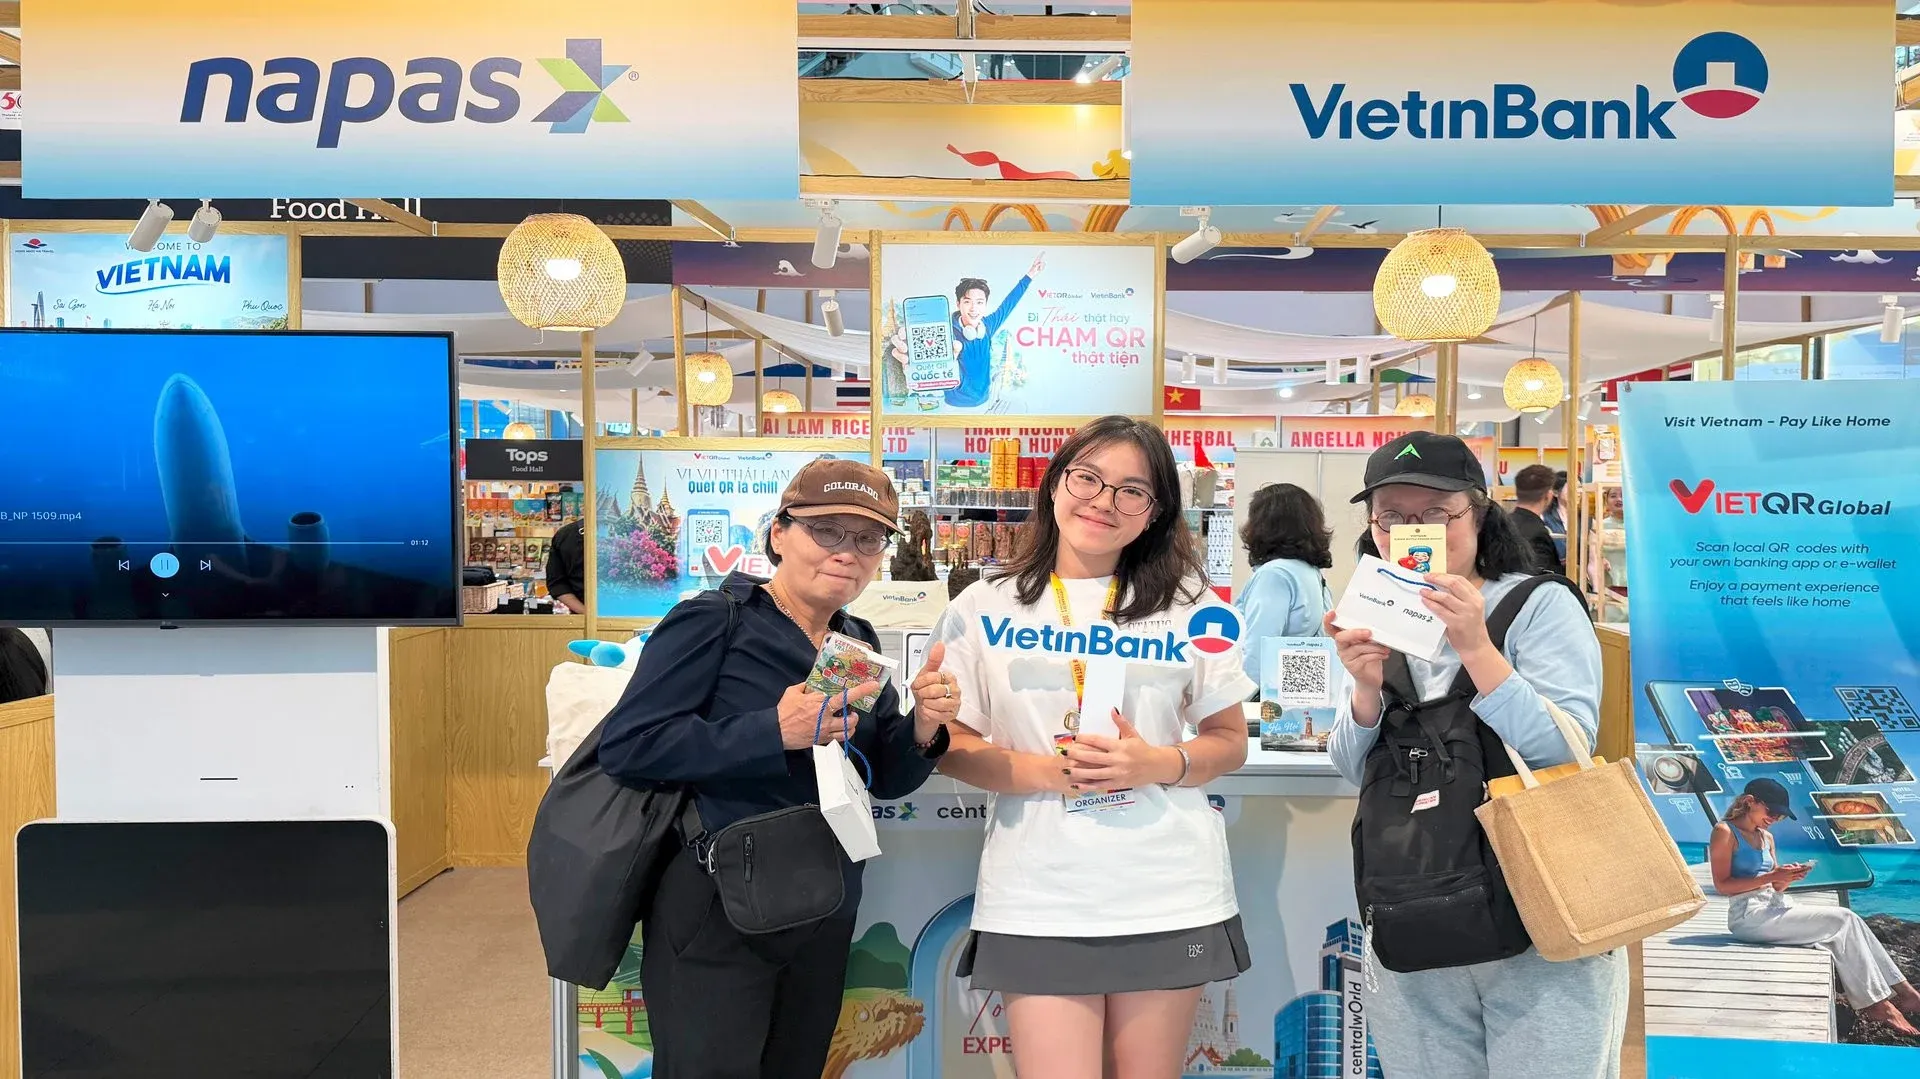
Không có hạ tầng, mọi tham vọng ví điện tử toàn cầu chỉ là lời hứa. Trong “Tuần lễ Việt Nam tại Thái Lan”, NAPAS, VietinBank và Central Retail Corporation đã ký biên bản ghi nhớ hợp tác nhằm mở rộng thanh toán QR xuyên biên giới giữa Việt Nam và Thái Lan. Theo thỏa thuận, giải pháp VietQRGlobal sẽ được triển khai tại toàn bộ hệ thống siêu thị và điểm bán lẻ thuộc Central Retail, mạng lưới chấp nhận thanh toán dự kiến bao phủ hơn 3.000 cửa hàng tại 63 tỉnh, thành Thái Lan với các thương hiệu như Central, Robinson, Tops, Tops Daily, Supersports, Topcare. Khi dịch vụ đi vào vận hành, du khách Việt Nam có thể dùng ứng dụng ngân hàng hoặc ví điện tử trong nước để quét mã QR thanh toán tại những cửa hàng này mà không cần sử dụng tiền mặt hay đổi ngoại tệ. Đây là ví dụ cụ thể cho thấy thanh toán QR quốc tế không phải khái niệm trừu tượng, mà là trải nghiệm mua sắm rất đời thường: đi siêu thị ở Bangkok, mở app nội địa, quét mã, trả tiền bằng VND, phía sau là hệ thống chuyển đổi và quyết toán giữa hai nước. Đại diện NAPAS nhấn mạnh, việc mở rộng kết nối thanh toán QR xuyên biên giới giúp thúc đẩy thanh toán không dùng tiền mặt, hỗ trợ giao thương, du lịch và tăng cường kết nối kinh tế giữa Việt Nam và Thái Lan. Về phía VietinBank, thỏa thuận được xem như bước tăng cường kết nối thanh toán không tiền mặt giữa hai nước, với kế hoạch triển khai dịch vụ và hoạt động thúc đẩy sử dụng trong mua sắm hàng ngày. Nhìn rộng hơn, VietQRGlobal trở thành “đường cao tốc” để các ứng dụng thanh toán Việt Nam như MoMo, Zalopay tận dụng cho tham vọng mở rộng thị trường nước ngoài, thay vì tự xây từng tuyến đường ở mỗi quốc gia.

World Money: ví điện tử toàn cầu và bài học về sự khác biệt quy định
Trong khi Zalopay và MoMo đi lên từ hệ sinh thái ngân hàng và QR nội địa, World Money lại tiếp cận câu chuyện ví điện tử toàn cầu từ thế giới tài sản số. Dự án định danh số World đã triển khai ứng dụng tài chính tự lưu ký World Money tại hơn 150 quốc gia, tích hợp stablecoin, thanh toán toàn cầu, tài khoản ảo, giao dịch và chương trình tạo lợi suất. Ứng dụng hỗ trợ số dư bằng 8 loại tiền tệ, cho phép chuyển tiền qua tên người dùng World, theo dõi danh mục và nhận cảnh báo giá, cùng hệ sinh thái mini app như Kalshi, Credit, Morpho và chương trình Earn dựa trên Morpho. Tuy nhiên, phạm vi tính năng người dùng thực tế có thể sử dụng khác nhau rõ rệt tùy quy định và hạ tầng từng thị trường. Tài khoản ảo – tính năng trọng tâm – tại Mỹ được cung cấp qua Lead Bank và Bridge để chuyển khoản rồi đổi sang USDC nạp vào World Wallet trên World Chain, cho phép nhận lương hoặc tiền chuyển từ doanh nghiệp nhưng không dùng cho giao dịch chuyển khoản ngân hàng P2P thông thường. Ở khu vực Trung và Nam Mỹ, đối tác Ripio cung cấp tài khoản cho phép chuyển đổi nội tệ sang tài sản số tại Argentina, Colombia, Mexico; dịch vụ này không hỗ trợ nhận lương, yêu cầu người dùng hoàn tất quy trình xác minh khách hàng khi mở tài khoản. Cả tính năng chuyển tiền giữa người dùng lẫn chương trình Earn cũng bị giới hạn tùy quốc gia và điều khoản của bên thứ ba. Do hoạt động theo mô hình tự lưu ký, trách nhiệm quản lý tài khoản thuộc về người dùng, tài sản số và stablecoin không được chính phủ bảo đảm, việc tham gia các chương trình tạo lợi suất có thể khiến người dùng thua lỗ vốn. Bài học ở đây: để trở thành ví điện tử toàn cầu đúng nghĩa, không chỉ cần công nghệ, mà phải tôn trọng cấu trúc pháp lý, ngân hàng và mức độ chấp nhận tài sản số tại từng thị trường. So với cách đi của ứng dụng thanh toán Việt Nam dựa trên QR và mạng lưới ngân hàng, World Money là lời nhắc rằng mọi tham vọng toàn cầu đều phải “bẻ cong” theo thực tế quy định địa phương.