
Ví điện tử không còn chỉ để thanh toán
Ví điện tử là ứng dụng thanh toán điện tử cho phép người dùng nạp tiền, chuyển tiền, chi tiêu online và tại cửa hàng, đồng thời ngày càng tích hợp thêm các dịch vụ tài chính như bảo hiểm, kiểm tra điểm tín dụng và sản phẩm vay tiêu dùng, biến điện thoại thành một trung tâm quản lý tài chính cá nhân thu nhỏ. Xu hướng mới cho thấy ví điện tử ShopeePay và Zalopay đang rời xa vai trò công cụ thanh toán đơn lẻ để trở thành nền tảng dịch vụ tài chính toàn diện. Thay vì phải tải nhiều ứng dụng ngân hàng, bảo hiểm, tra cứu tín dụng, người dùng có thể xử lý hầu hết nhu cầu tài chính ngay trong một hệ sinh thái quen thuộc. Đây không chỉ là nâng cấp tính năng, mà là bước dịch chuyển quyền kiểm soát tài chính về phía người dùng, trên nền tảng số mà họ sử dụng mỗi ngày.
ShopeePay và CIC: Đưa điểm tín dụng vào túi người dùng
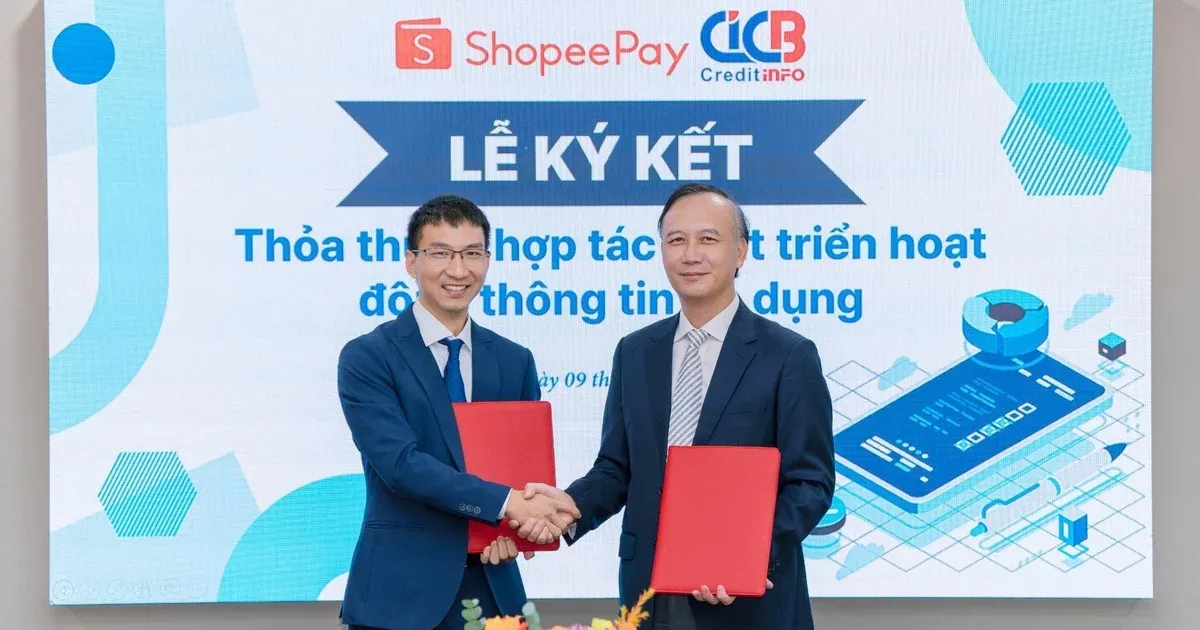
Bước đi táo bạo nhất của ví điện tử ShopeePay là hợp tác chiến lược với Trung tâm Thông tin tín dụng quốc gia (CIC) để tích hợp tính năng tra cứu điểm tín dụng CIC trực tiếp trên ứng dụng. Trong bối cảnh Ngân hàng Nhà nước thúc đẩy chuyển đổi số ngành tài chính và khuyến khích liên kết giữa tổ chức tín dụng, trung gian thanh toán và doanh nghiệp số, động thái này mang tính “mở khóa” dữ liệu tín dụng cho người dân. Chỉ trong 2 tuần thử nghiệm từ giữa tháng 9.2026, tính năng tra cứu trên ví điện tử ShopeePay đã ghi nhận hơn 100.000 lượt khách hàng quan tâm và tra cứu thành công, đồng thời mang lại hàng chục nghìn người dùng mới cho hệ thống CIC. Người dùng có thể xem điểm tín dụng CIC chuẩn xác, bảo mật ngay trong ví, với quy trình hai lớp: đã định danh với dữ liệu Bộ Công an và chỉ chia sẻ thông tin khi có sự đồng ý của chính chủ. Đây là cách tiếp cận điểm tín dụng ít “đáng sợ” hơn, gần gũi hơn, và quan trọng là chủ động hơn cho người vay.
Zalopay và Chubb Life: Bảo hiểm bước vào hệ sinh thái thanh toán
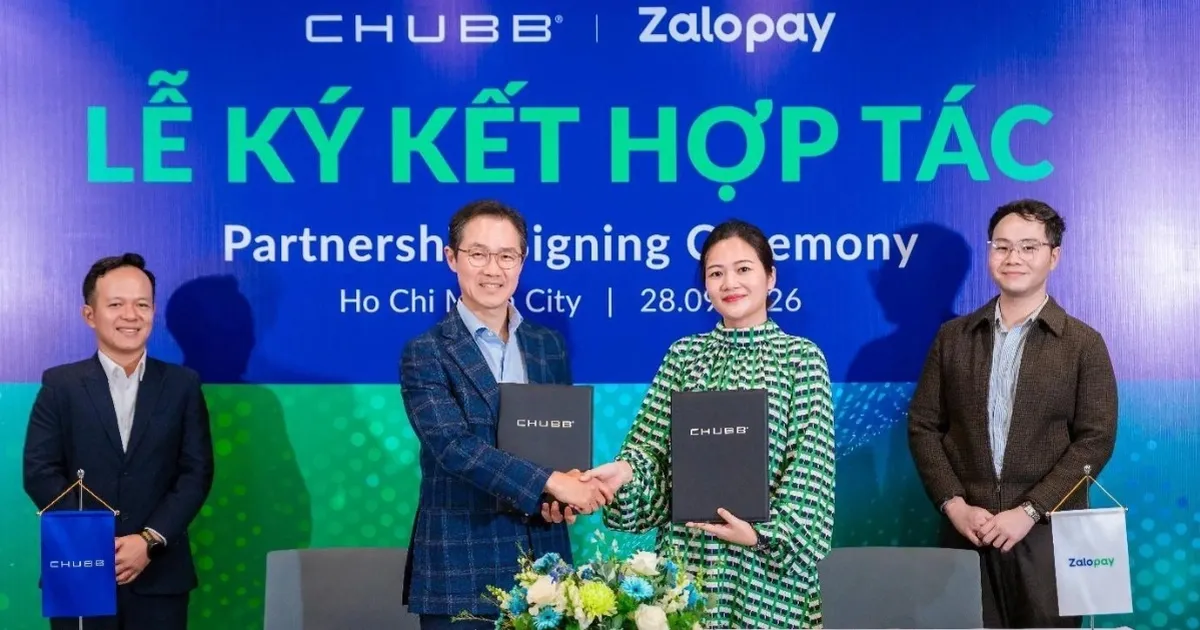
Trong khi ShopeePay chọn điểm tín dụng làm mảnh ghép, Zalopay lại bắt tay với Chubb Life để đưa bảo hiểm nhân thọ lên nền tảng thanh toán điện tử. Sản phẩm bảo hiểm nhân thọ tái tục hàng năm được phân phối trên Zalopay với tên gọi “Nhà Mình An” (My Home is Safe), nhấn mạnh thông điệp bảo vệ gia đình và sự bình an mỗi ngày. Đây là bảo hiểm tử kỳ – lớp phòng vệ tài chính trước rủi ro tử vong, với quyền lợi chi trả 100% số tiền bảo hiểm và hạn mức linh hoạt lên đến 1 tỷ đồng tùy lựa chọn khách hàng. Phí được thiết kế ở mức dễ tiếp cận, khởi điểm từ 13.000 đồng/tháng, kèm lựa chọn đóng hàng tháng hoặc hàng năm. Quan trọng hơn, sản phẩm tích hợp ngay trong Zalopay, cho phép người dùng tìm hiểu, so sánh và mua bảo hiểm trên chính nền tảng thanh toán quen thuộc. Đây là bước dịch chuyển rõ ràng: Zalopay bảo hiểm không còn là khẩu hiệu, mà là một trải nghiệm cụ thể, đơn giản và gắn chặt với thói quen chi tiêu số.
Từ công cụ thanh toán đến nền tảng dịch vụ tài chính
Điểm chung giữa ví điện tử ShopeePay và Zalopay là tham vọng trở thành hệ sinh thái dịch vụ tài chính, chứ không dừng ở vai trò trung gian thanh toán điện tử. ShopeePay công khai mục tiêu xây dựng hệ sinh thái tài chính số toàn diện, dễ tiếp cận và cá nhân hóa cho hàng triệu người dùng, còn Zalopay khẳng định muốn trở thành nền tảng giúp người dùng chủ động chăm sóc những điều quan trọng trong cuộc sống, chứ không chỉ là nơi thực hiện giao dịch hàng ngày. Ở cấp độ chính sách, mô hình hợp tác công – tư giữa CIC và ví điện tử ShopeePay được kỳ vọng góp phần định hình thị trường tài chính số bền vững và thúc đẩy kinh tế số. Ở cấp độ thị trường, việc Chubb Life mở rộng kênh phân phối số qua Zalopay cho thấy các doanh nghiệp bảo hiểm đang coi ví điện tử là “cửa ngõ” mới để đưa sản phẩm bảo vệ tài chính đến gần người dùng. Nói cách khác, ví điện tử đang trở thành “siêu ứng dụng tài chính” – nơi kết nối thanh toán, bảo hiểm, tín dụng và các dịch vụ tài chính khác trong một trải nghiệm liền mạch.
Lợi ích và rủi ro cho người dùng: Quyền lực đi kèm trách nhiệm
Khi điểm tín dụng CIC, bảo hiểm nhân thọ và thanh toán điện tử cùng hội tụ trong một ứng dụng, người dùng được hưởng lợi rõ rệt. Họ có thể tra cứu điểm tín dụng, theo dõi thông tin vay, mua bảo hiểm, thanh toán phí và quản lý nhiều dịch vụ tài chính mà không cần tải thêm ứng dụng riêng. Tính năng tra cứu điểm tín dụng trên ví điện tử ShopeePay giúp nâng cao minh bạch, hỗ trợ người dùng hiểu rõ lịch sử vay và chủ động cải thiện hồ sơ tín dụng. Sản phẩm “Nhà Mình An” trên Zalopay lại mang đến một lớp bảo vệ tài chính dễ tiếp cận, gắn với nhu cầu nuôi con nhỏ, chăm sóc cha mẹ và người phụ thuộc. Tuy vậy, quyền lực dữ liệu tài chính tập trung cũng kéo theo rủi ro: người dùng phải ý thức hơn về bảo mật, về việc cấp quyền chia sẻ thông tin, và về thói quen chi tiêu – vay nợ có trách nhiệm. Các chương trình hợp tác đã đặt trọng tâm vào mở rộng tiếp cận dữ liệu tín dụng, quản lý thông tin cá nhân và giáo dục tài chính có trách nhiệm, nhưng cuối cùng, người dùng vẫn là người quyết định cách sử dụng những công cụ mới này để xây dựng tương lai tài chính bền vững hay sa vào vòng xoáy tiêu dùng ngắn hạn.