
Thị trường máy ảnh đang phân hóa
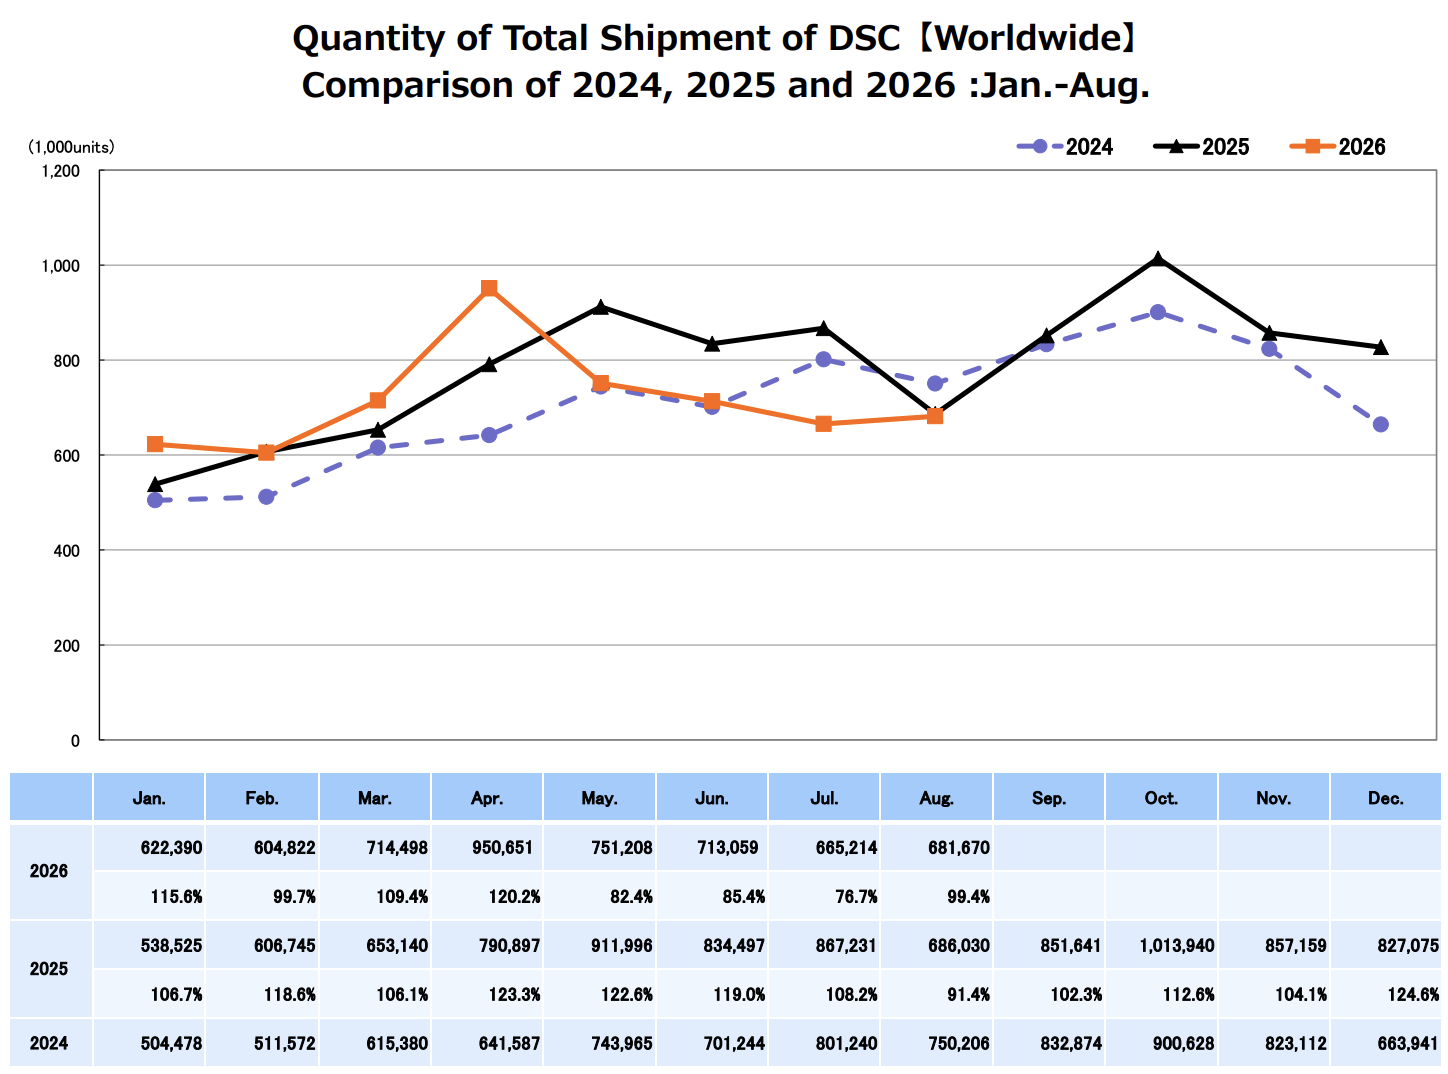
Sự dịch chuyển trong thị trường máy ảnh là thay đổi về tỷ trọng nhu cầu giữa các dòng thiết bị, thể hiện qua lượng máy được giao và sản xuất, chứ không đồng nghĩa toàn ngành cùng tăng hoặc giảm. Dữ liệu CIPA tháng 8 cho thấy lượng máy ảnh giao đi trong tám tháng đầu năm 2026 bằng 96,8% cùng kỳ năm trước. Đây là nhịp chậm đáng chú ý, nhưng cần đặt cạnh nền so sánh: năm 2025 là năm tốt nhất của ngành kể từ 2019. Vì vậy, mức giảm hiện tại chưa đủ để kết luận người dùng quay lưng với máy ảnh; nó cho thấy đà tăng sau một năm mạnh đang hạ nhiệt. Đáng chú ý hơn là sự khác biệt giữa các phân khúc: doanh số máy ảnh mirrorless suy yếu, còn máy ảnh compact tăng trưởng. Ngành không co lại đồng đều; lựa chọn của người mua đang phân hóa.
Compact tăng cả lượng giao lẫn sản xuất
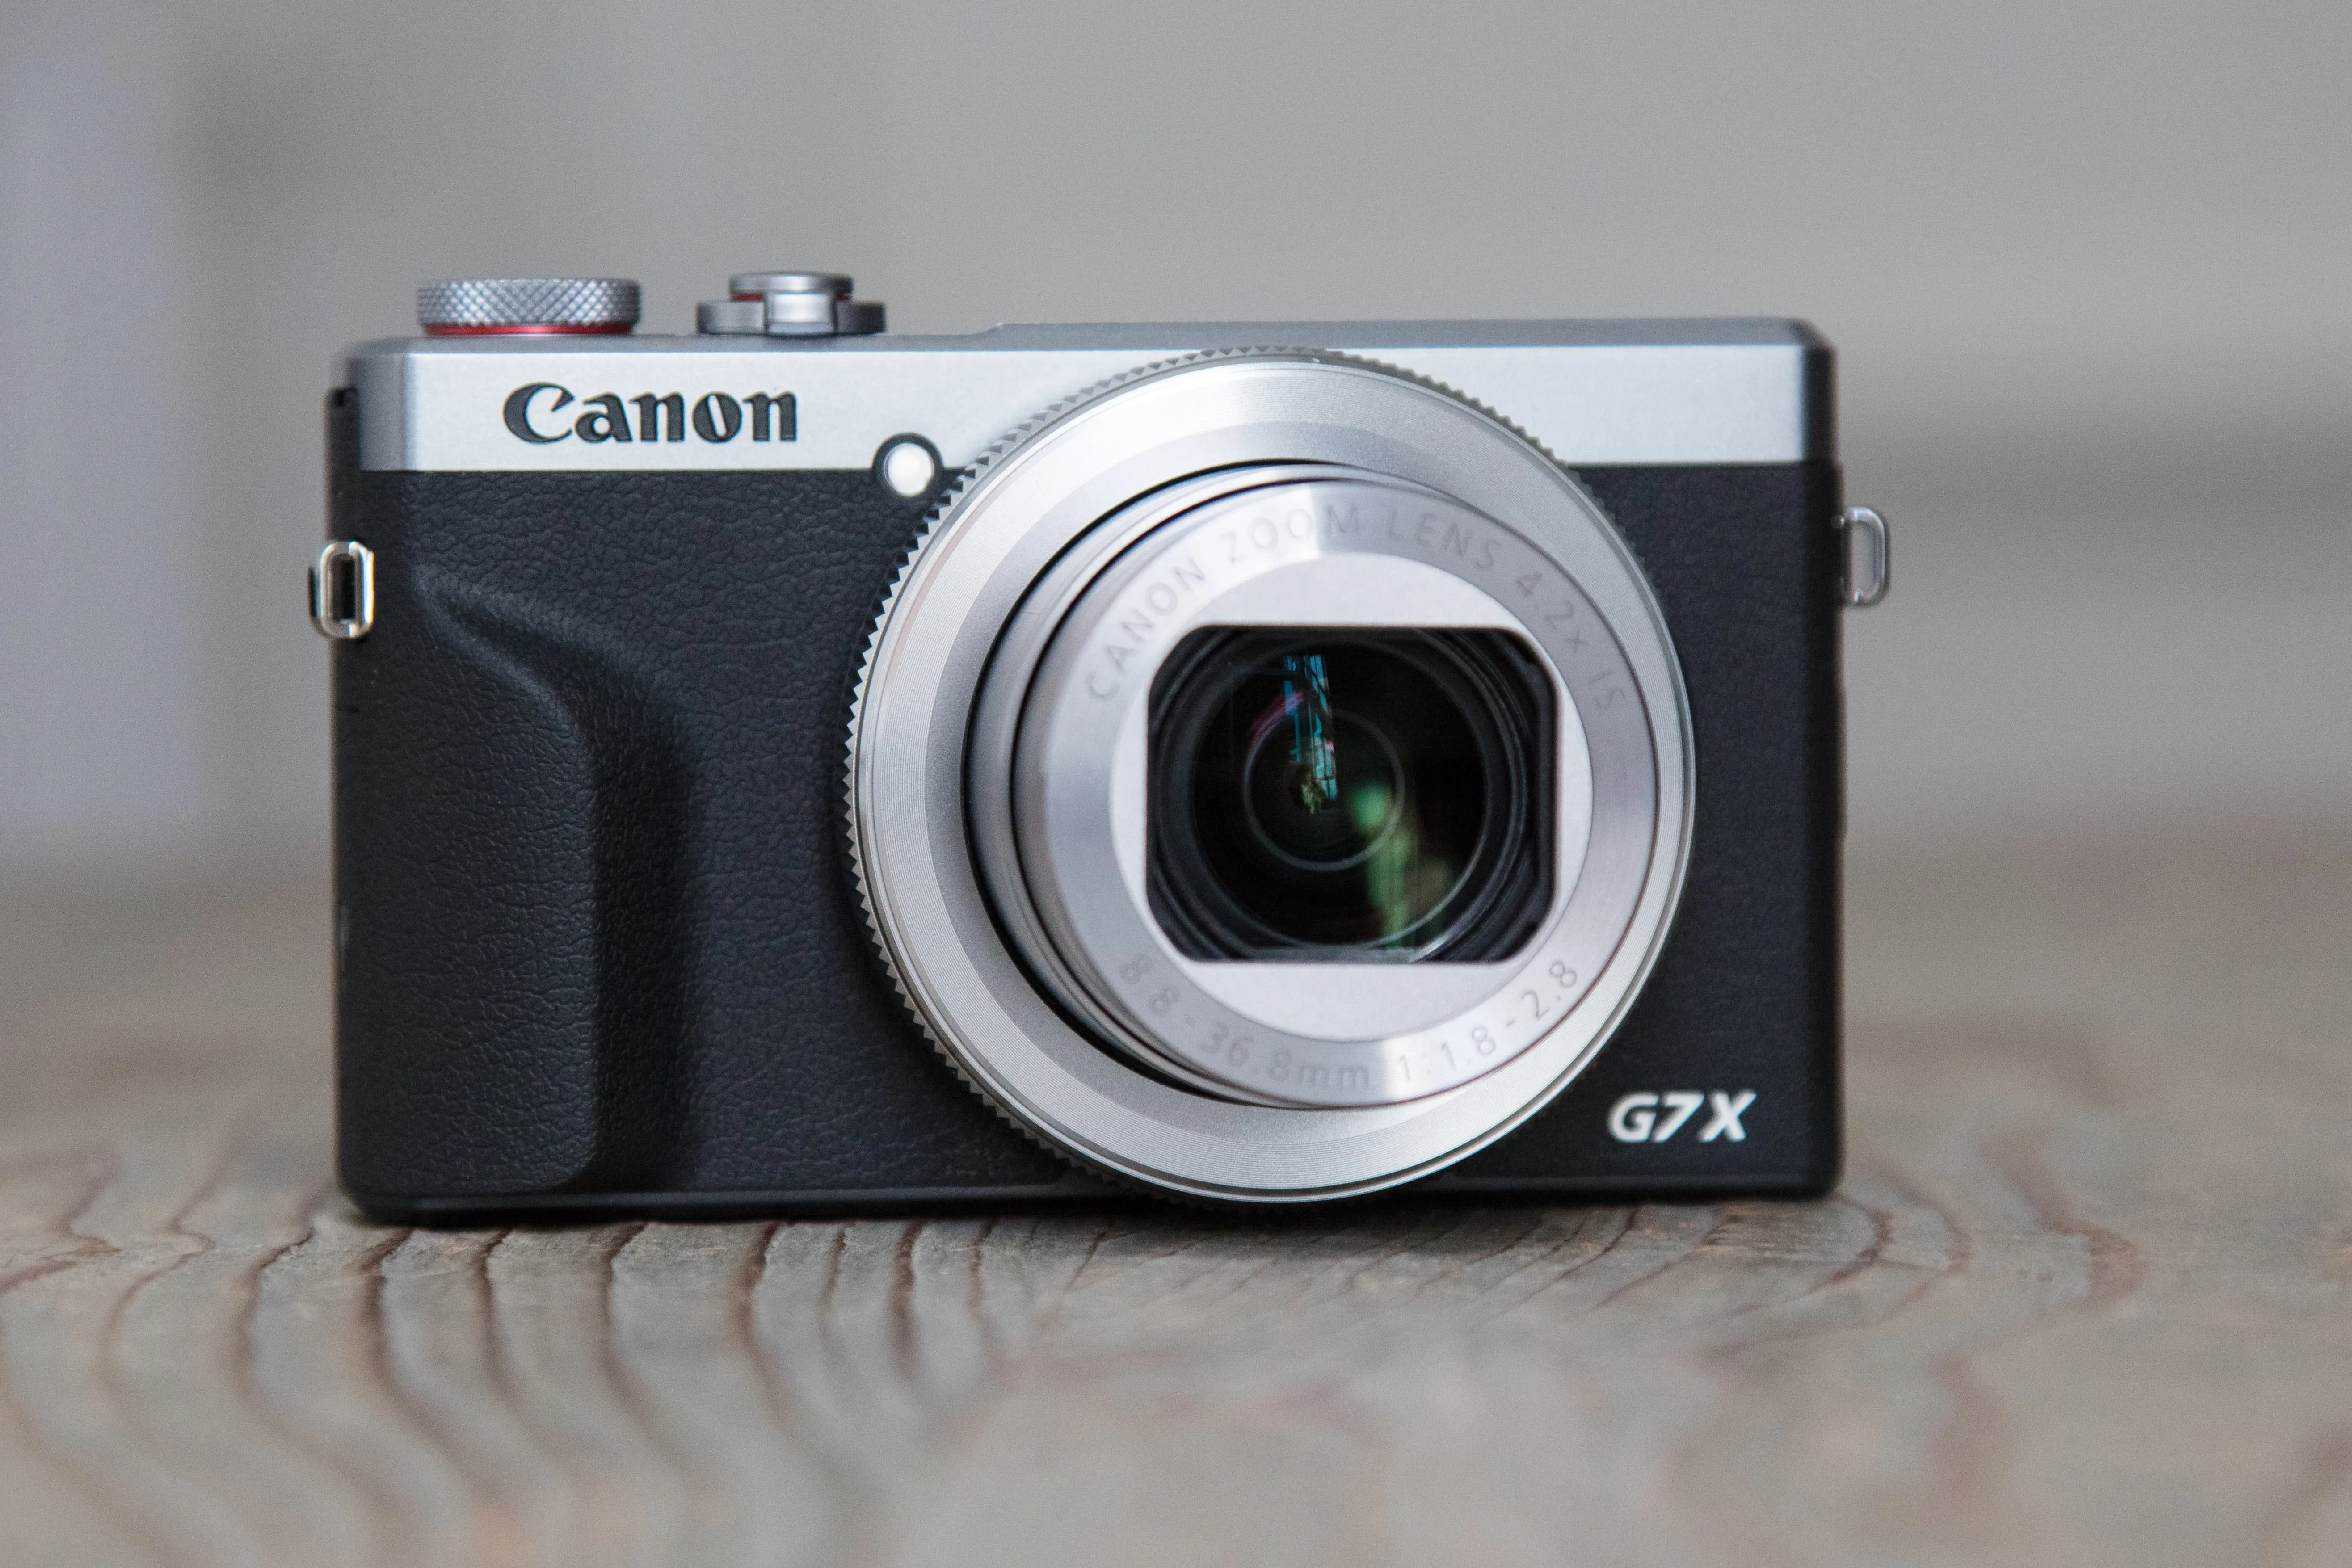
Máy ảnh compact tăng trưởng là điểm sáng rõ nhất, nhưng cần phân biệt lượng giao hàng với sản lượng. Trong tám tháng đầu năm, lượng máy ảnh ống kính cố định, gồm compact và bridge, đạt 115,3% mức cùng kỳ năm trước; riêng sản lượng compact đạt 125,7%. Bản tổng hợp CIPA cũng ghi nhận compact tăng 15% về số lượng và 14% về giá trị giao hàng so với cùng kỳ. Đây là lý do mức tăng sản xuất 25% không nên bị hiểu nhầm là doanh số bán ra đã tăng đúng bằng mức đó. Nhu cầu tăng kéo theo tình trạng một số mẫu phổ biến khó tìm hàng, tác động trực tiếp đến người mua đang muốn sở hữu máy nhỏ gọn. Canon cho biết sẽ tiếp tục tăng sản xuất compact trong nửa cuối năm 2026. Động thái này cho thấy các hãng đang phản ứng với sức hút thực tế, thay vì chỉ duy trì sản lượng theo quán tính.
Mirrorless giảm, nhưng giá trị giao hàng vẫn tăng
Ở chiều ngược lại, lượng máy mirrorless giao đi trong tám tháng đầu năm chỉ bằng 93,8% cùng kỳ năm trước. Số liệu CIPA tính theo lũy kế cũng ghi nhận lượng mirrorless giảm 6%, trong khi giá trị giao hàng tăng 3%. Hai chỉ số này gợi ý thị trường đang bán ít thân máy hơn nhưng giá trị hàng giao không giảm tương ứng; vì thế, không thể chỉ nhìn số lượng để kết luận phân khúc đã mất sức hút. Máy DSLR còn yếu hơn, với lượng bán bằng 65% mức năm trước, trong bối cảnh các hãng tập trung vào mirrorless. CIPA dự báo doanh số thân máy ống kính rời cả năm đạt 6,0–6,35 triệu chiếc, thấp hơn dự báo tháng trước và trở về mức năm 2023. Dù vậy, dữ liệu chỉ phản ánh các hãng tham gia CIPA, không bao quát toàn bộ thương hiệu toàn cầu. Thị trường máy ảnh 2026 vì thế nên được đọc như một cuộc tái phân bổ, không phải một xu hướng nhiếp ảnh mới duy nhất.