
Mục tiêu tăng điểm có cơ sở, nhưng không phải cam kết
VN-Index là chỉ số phản ánh biến động giá cổ phiếu niêm yết trên HoSE, vì vậy triển vọng của chỉ số phụ thuộc không chỉ vào lợi nhuận doanh nghiệp mà còn vào dòng tiền và sức mua trên thị trường. VDSC dự báo chỉ số có thể hướng tới mốc 2.064 điểm trong ba tháng tới, dựa trên tăng trưởng lợi nhuận và định giá được đánh giá là hấp dẫn. Đây là kịch bản có cơ sở, nhưng không nên được hiểu như một đích đến chắc chắn: chính báo cáo cũng đưa ra biên dự báo từ 1.759 đến 2.064 điểm, tương ứng mức biến động 0–18,5% so với giá đóng cửa ngày 30/10/2026. Khoảng dao động rộng nhắc nhà đầu tư rằng hướng tăng chỉ là một khả năng trong nhiều diễn biến có thể xảy ra, chứ không phải lời bảo đảm cho mức sinh lời.
Lợi nhuận mạnh chưa đủ kéo chỉ số
Luận điểm tích cực dựa trên kết quả kinh doanh đáng kể: trong quý III/2026, doanh thu doanh nghiệp niêm yết trên HoSE tăng 33% so với cùng kỳ, còn lợi nhuận sau thuế tăng 50,1%. VDSC kỳ vọng lợi nhuận sau thuế toàn thị trường quý IV tiếp tục tăng khoảng 24% so với cùng kỳ. Tuy nhiên, giá cổ phiếu chưa phản ánh tương xứng nền tảng này. Đến ngày 30/10/2026, VN-Index chỉ tăng 0,3% so với cuối tháng 7, trong khi thanh khoản khớp lệnh bình quân trên HoSE trong tháng 10 giảm còn 12.380 tỷ đồng mỗi phiên, mức thấp nhất kể từ đầu năm 2025. Nhà đầu tư nước ngoài cũng bán ròng ba tháng liên tiếp, với giá trị tăng từ khoảng 1.603 tỷ đồng tháng 8 lên hơn 24.000 tỷ đồng tháng 10. Chừng nào sức cầu chưa cải thiện, lợi nhuận tốt vẫn chưa đủ để xác nhận một nhịp tăng bền.
Các ngưỡng kỹ thuật đặt ra giới hạn cho kỳ vọng
Ở góc nhìn ngắn hạn, SHS dự báo VN-Index có thể tiếp tục tích lũy trong vùng hỗ trợ 1.680–1.700 điểm, tương ứng đáy tháng 10, và gặp kháng cự mạnh tại 1.800 điểm. Hai vùng này giúp nhà đầu tư định hình rủi ro gần hơn so với mục tiêu ba tháng của VDSC: nếu chỉ số chưa vượt được kháng cự, kịch bản đi ngang vẫn đáng lưu ý. Trong trường hợp tiêu cực, nếu cổ phiếu Vingroup hình thành mô hình hai đỉnh trung hạn và điều chỉnh mạnh, chỉ số có thể lùi về quanh 1.650 điểm trước khi hồi phục. Vì vậy, vùng hỗ trợ VN-Index không phải một tấm đệm chắc chắn; đó là khu vực cần theo dõi phản ứng của thị trường. Việc đặt mốc 2.064 điểm cạnh các vùng hỗ trợ và kháng cự sẽ giúp tránh nhìn nhận dự báo tăng điểm tách rời khỏi khả năng điều chỉnh.
Định giá hấp dẫn không xóa được rủi ro
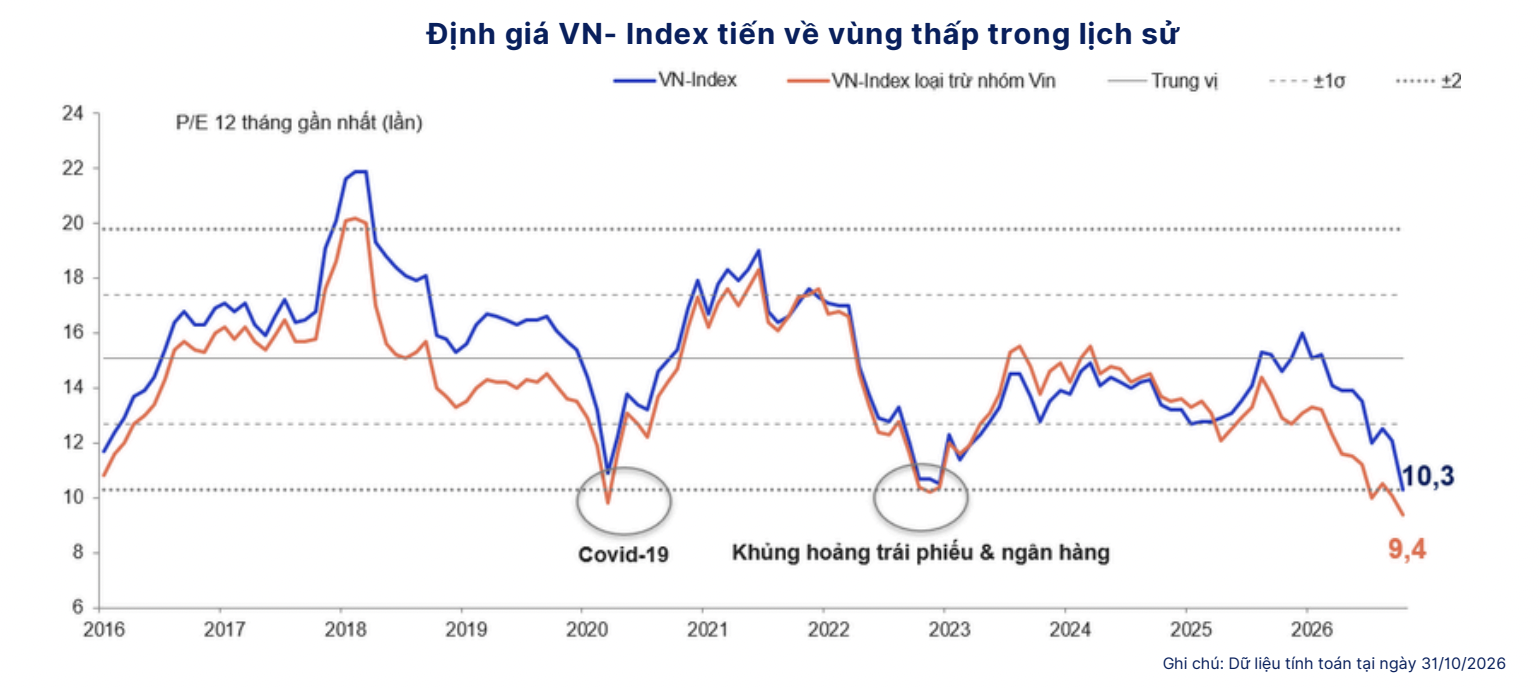
VDSC xây dựng vùng dự báo dựa trên P/E mục tiêu 11,5–13,5 lần và EPS ước tính khoảng 152 đồng vào cuối quý IV/2026. Trong khi đó, SHS ghi nhận P/E của VN-Index ở mức 10,8 lần vào cuối tháng 10, thấp hơn mức tại đáy của đợt “cú sốc thuế quan” tháng 4/2025 và gần mức 10,3 lần tại đáy đại dịch tháng 4/2020. Định giá thấp tạo dư địa cho lập luận tăng điểm, nhưng không thay thế được dòng tiền hay loại bỏ ảnh hưởng của lạm phát, chi phí vốn và tâm lý thận trọng. Theo VDSC, triển vọng lợi nhuận tích cực không đồng nghĩa thị trường đã thoát rủi ro, và quan điểm với trung, dài hạn vẫn cần thận trọng. Nhà đầu tư nên xem dự báo VN-Index như một khung tham khảo để cân nhắc các kịch bản, không phải kết quả chắc chắn. Kết luận hợp lý hiện nay là có cơ sở kỳ vọng tăng, nhưng chỉ khi sức cầu xác nhận thì mục tiêu cao mới đáng tin hơn.