
Từ cuộc đua giành khách mới đến cuộc chơi dữ liệu nội bộ
Chiến lược tăng trưởng ngân hàng dựa trên khai thác dữ liệu nội bộ là cách các tổ chức tín dụng chuyển trọng tâm từ việc chi nhiều cho tiếp thị thu hút khách hàng mới sang tối đa hóa giá trị từ dữ liệu giao dịch, hồ sơ và lịch sử quan hệ của khách hàng hiện tại, nhằm tăng ROI, cải thiện phân bổ vốn và kiểm soát rủi ro tốt hơn thông qua phân tích dữ liệu ngân hàng và công nghệ AI có quản trị. Việc phụ thuộc quá nhiều vào quảng cáo và ưu đãi để săn tài khoản mới đang bộc lộ giới hạn: chi phí cao, hiệu quả giảm dần, trong khi dữ liệu tài chính của hàng triệu khách hàng hiện hữu vẫn bị bỏ quên hoặc khai thác rời rạc. Nếu ngân hàng tiếp tục xem dữ liệu như “kho lưu trữ” thay vì “hạ tầng quyết định”, họ sẽ bỏ lỡ lợi thế cạnh tranh bền vững. Tranh luận thực chất hiện nay không còn là có nên đầu tư vào dữ liệu hay không, mà là ngân hàng sẽ chậm bao lâu trước khi đối thủ biến kho dữ liệu “ngủ đông” thành động cơ tăng trưởng.
Dữ liệu trở thành hạ tầng và động cơ tăng trưởng tự nhiên
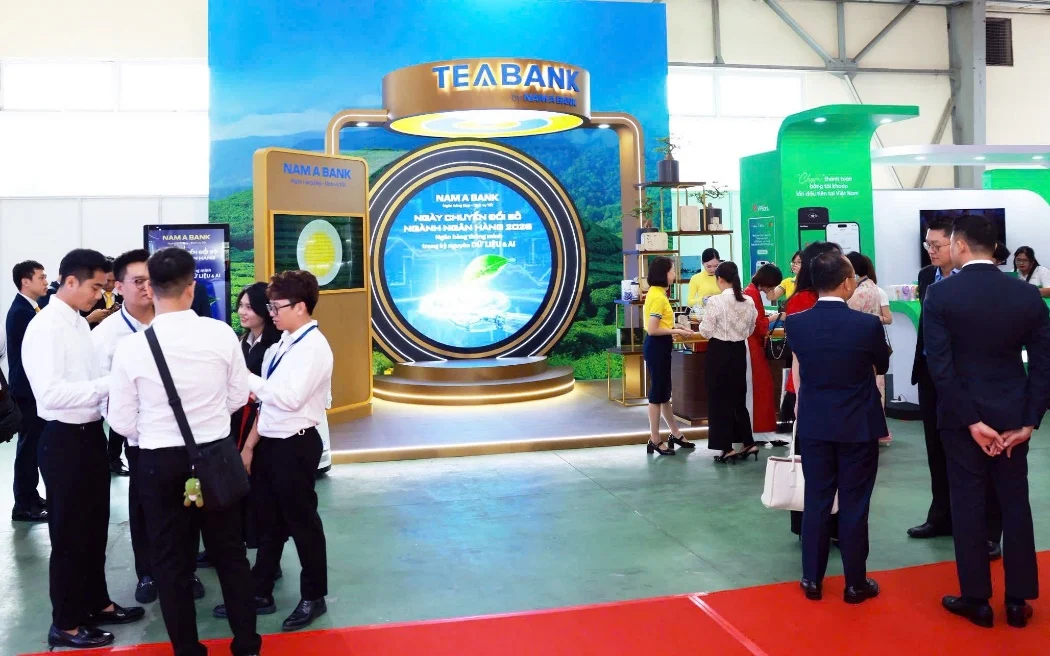
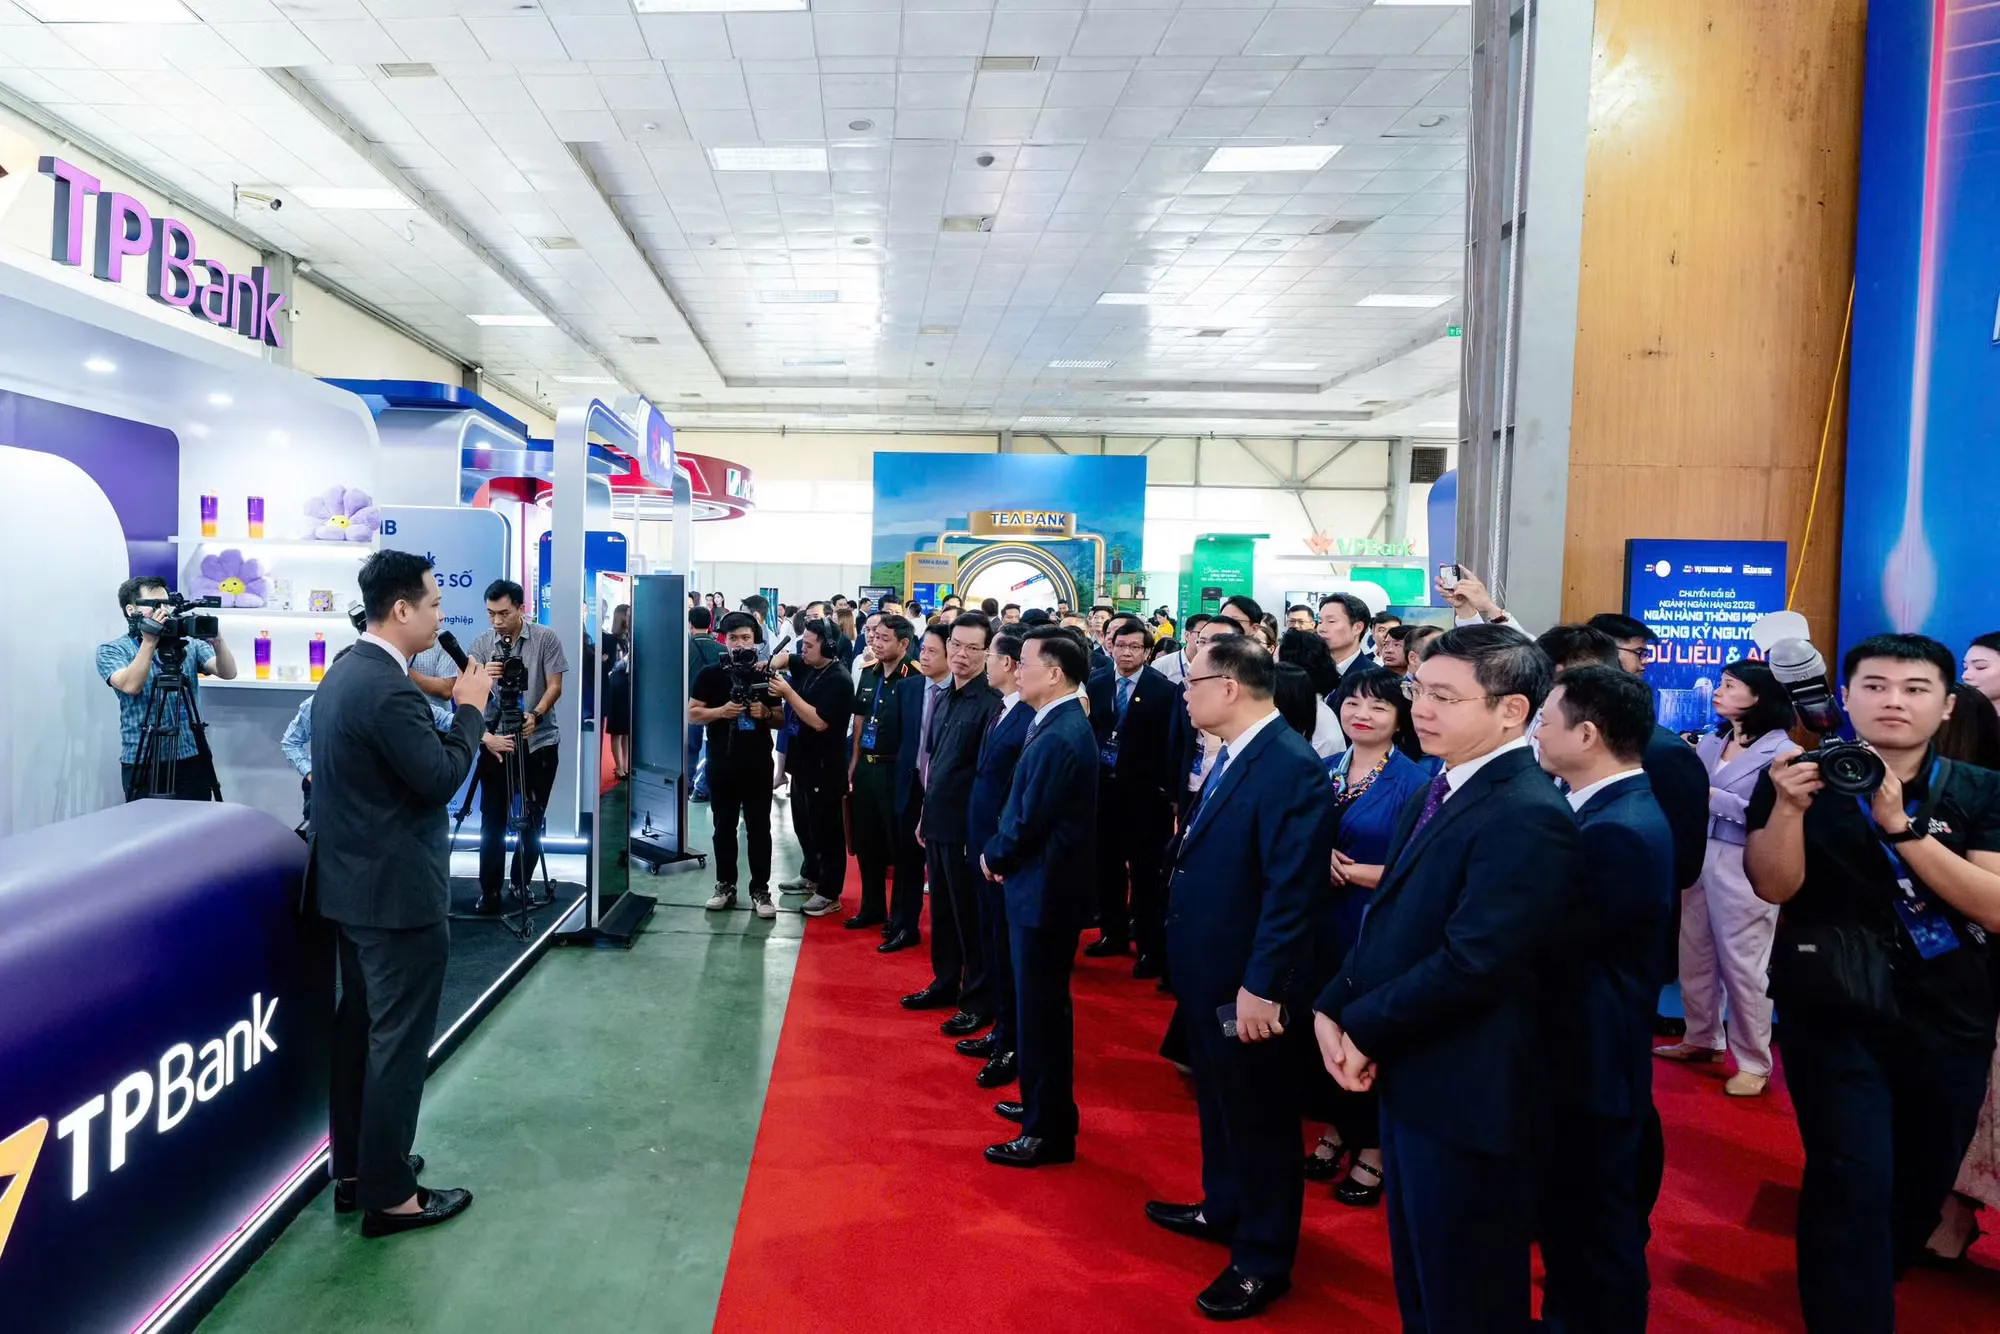
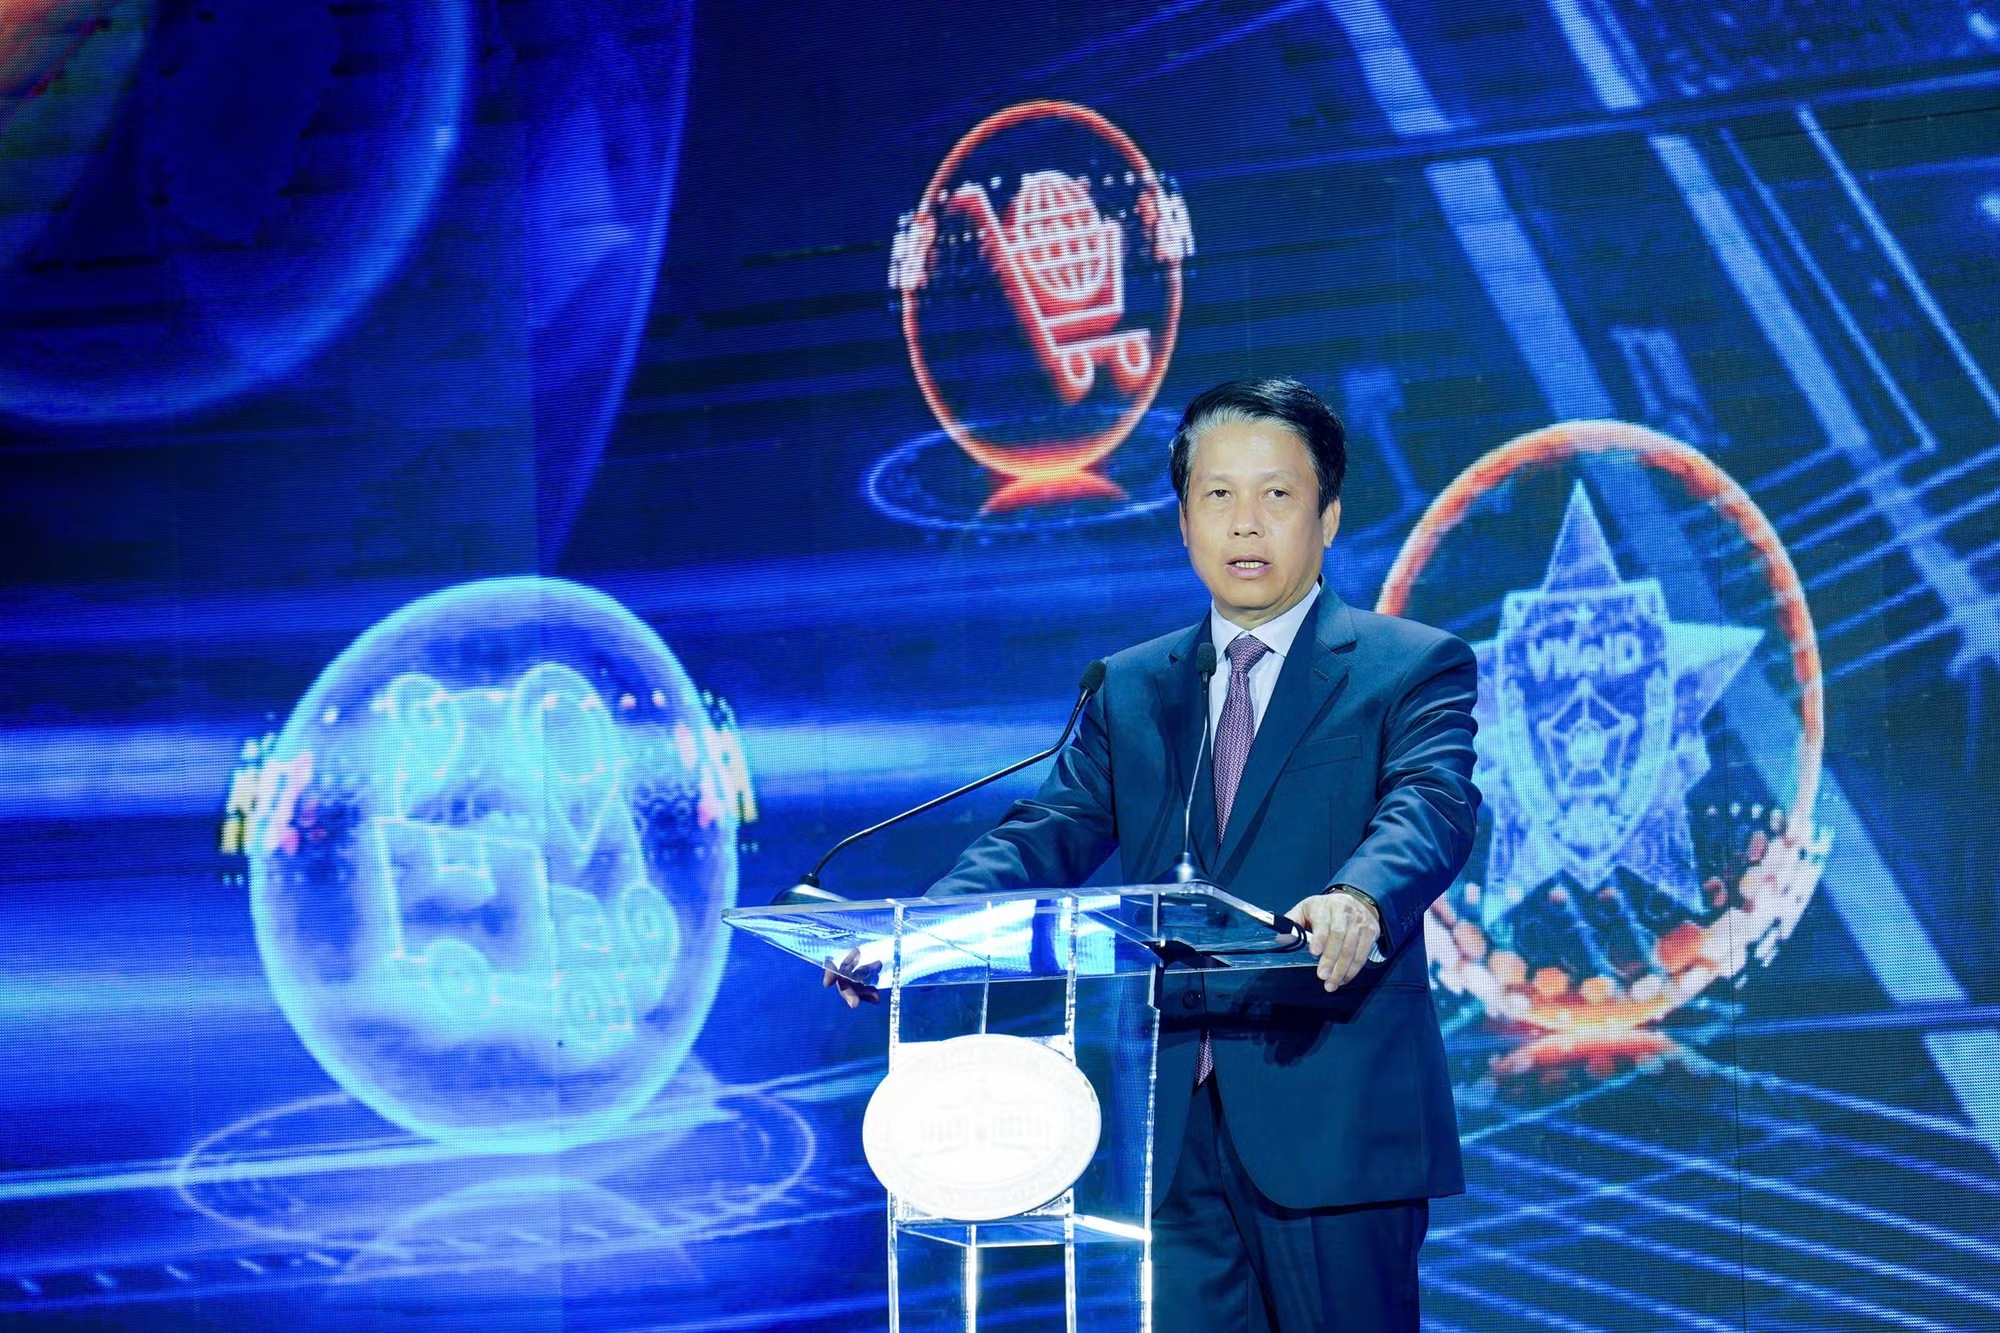
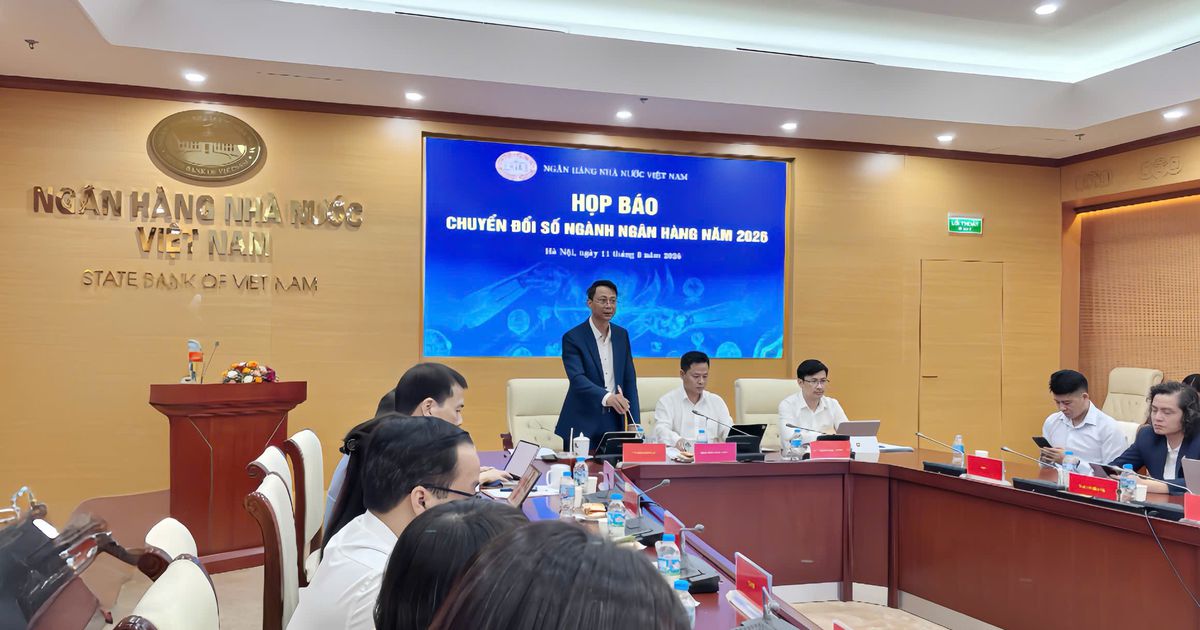
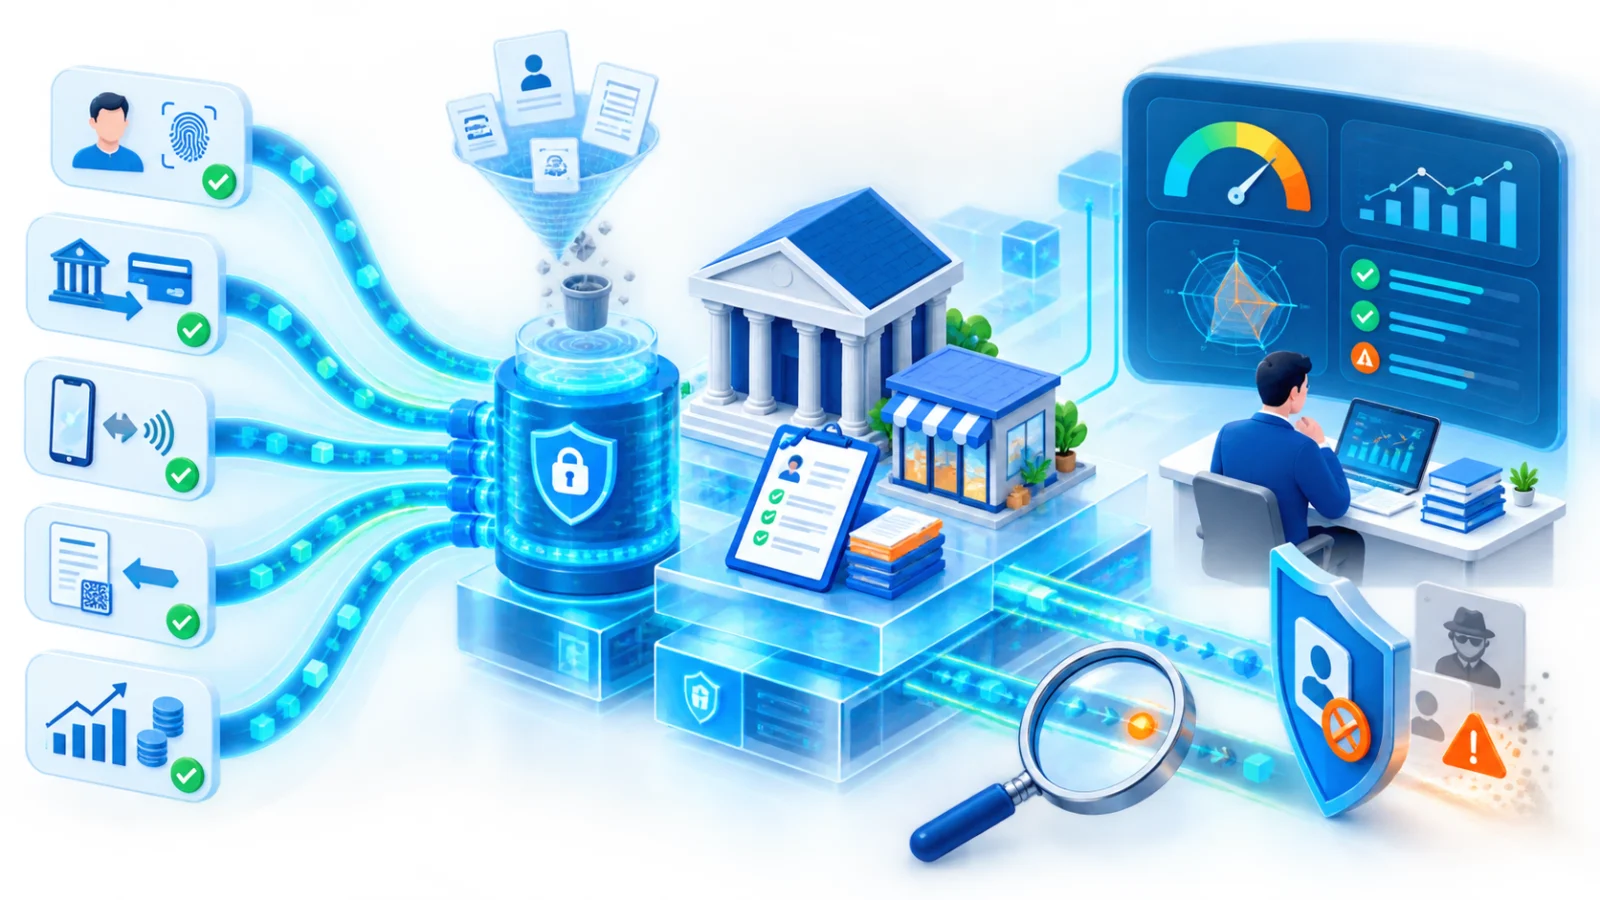
Sau giai đoạn số hóa giao dịch, trọng tâm chuyển đổi số ngân hàng đã dịch chuyển sang khai thác dữ liệu và trí tuệ nhân tạo để hỗ trợ quyết định tín dụng, quản trị rủi ro và bảo vệ khách hàng. Tại sự kiện Chuyển đổi số ngành Ngân hàng năm 2026, Ngân hàng Nhà nước khẳng định dữ liệu phải được xây dựng đúng, đủ, sạch, sống và dùng chung; hơn 167,8 triệu hồ sơ khách hàng cá nhân và 2,78 triệu hồ sơ tổ chức đã được đối chiếu sinh trắc học với căn cước gắn chip hoặc VNeID. Đây không chỉ là cuộc “dọn vệ sinh dữ liệu” mà là bước đặt nền móng cho phân tích dữ liệu ngân hàng ở cấp hạ tầng. Theo cách nhìn này, lịch sử giao dịch của khách hàng là một mỏ vàng dữ liệu độc quyền mà đối thủ bên ngoài không thể sao chép. Thay vì tiếp tục đổ ngân sách vào cold leads, các ngân hàng có tư duy tiến bộ đang hướng vào kho dữ liệu khổng lồ của chính mình để thúc đẩy tăng trưởng tự nhiên.
AI và phân tích dữ liệu: từ hiểu nhu cầu đến tối ưu dòng vốn
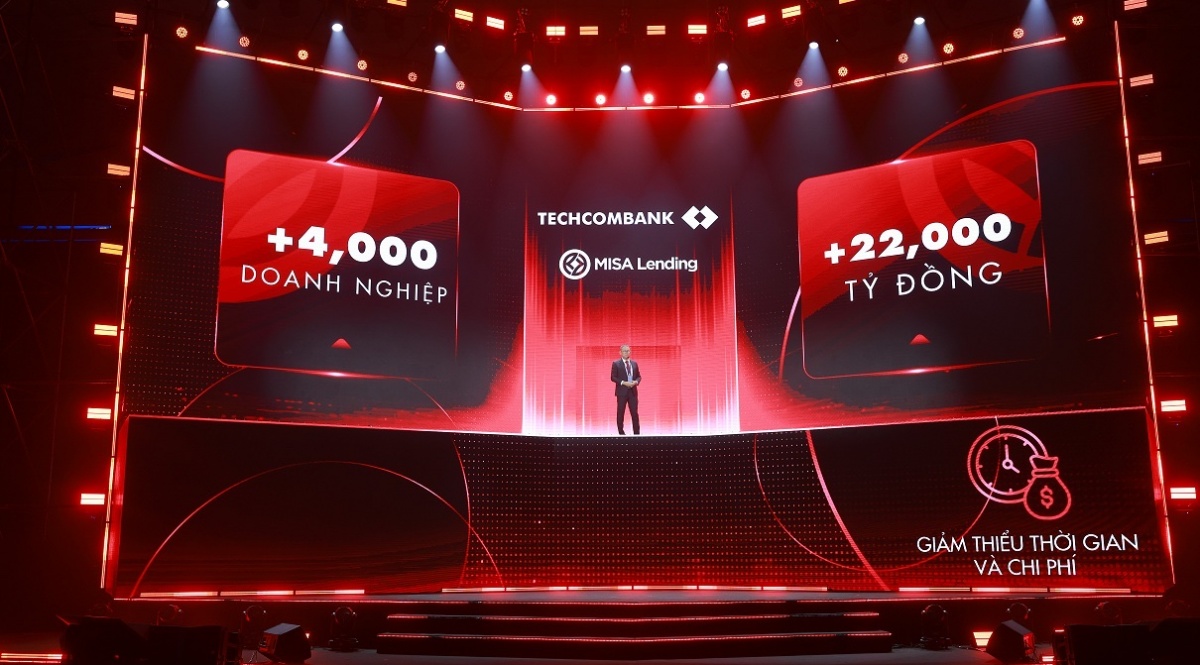
Ngân hàng không thể nói về chiến lược tăng trưởng mà bỏ qua AI và phân tích dữ liệu ngân hàng. Khi dữ liệu thanh toán, lịch sử giao dịch, hóa đơn và dòng tiền được kết nối đúng thẩm quyền, ngân hàng có thể hiểu nhu cầu khách hàng, đánh giá khả năng trả nợ và phát hiện biến động bất thường sớm hơn. Trên nền đó, AI đi sâu vào phân tích dòng tiền, ngành nghề, chuỗi cung ứng, hỗ trợ chấm điểm tín dụng, cảnh báo sớm rủi ro và rút ngắn thời gian phê duyệt. Với khách hàng cá nhân, tiếp thị kích hoạt hành vi cho thấy sức mạnh của khai thác dữ liệu tài chính: bằng cách phân tích các hành vi tài chính theo thời gian thực, ngân hàng có thể tự động gửi các ưu đãi được phê duyệt trước, mang tính cá nhân hóa cao, đúng thời điểm khách hàng sẵn sàng mua. Với doanh nghiệp nhỏ và vừa, dòng doanh thu ổn định và lịch sử thanh toán tốt, dù thiếu tài sản thế chấp, cũng được phản ánh đầy đủ hơn khi dữ liệu giao dịch được khai thác sâu, mở rộng khả năng tiếp cận tín dụng.
An toàn dữ liệu và quản trị rủi ro: điều kiện tiên quyết của ROI
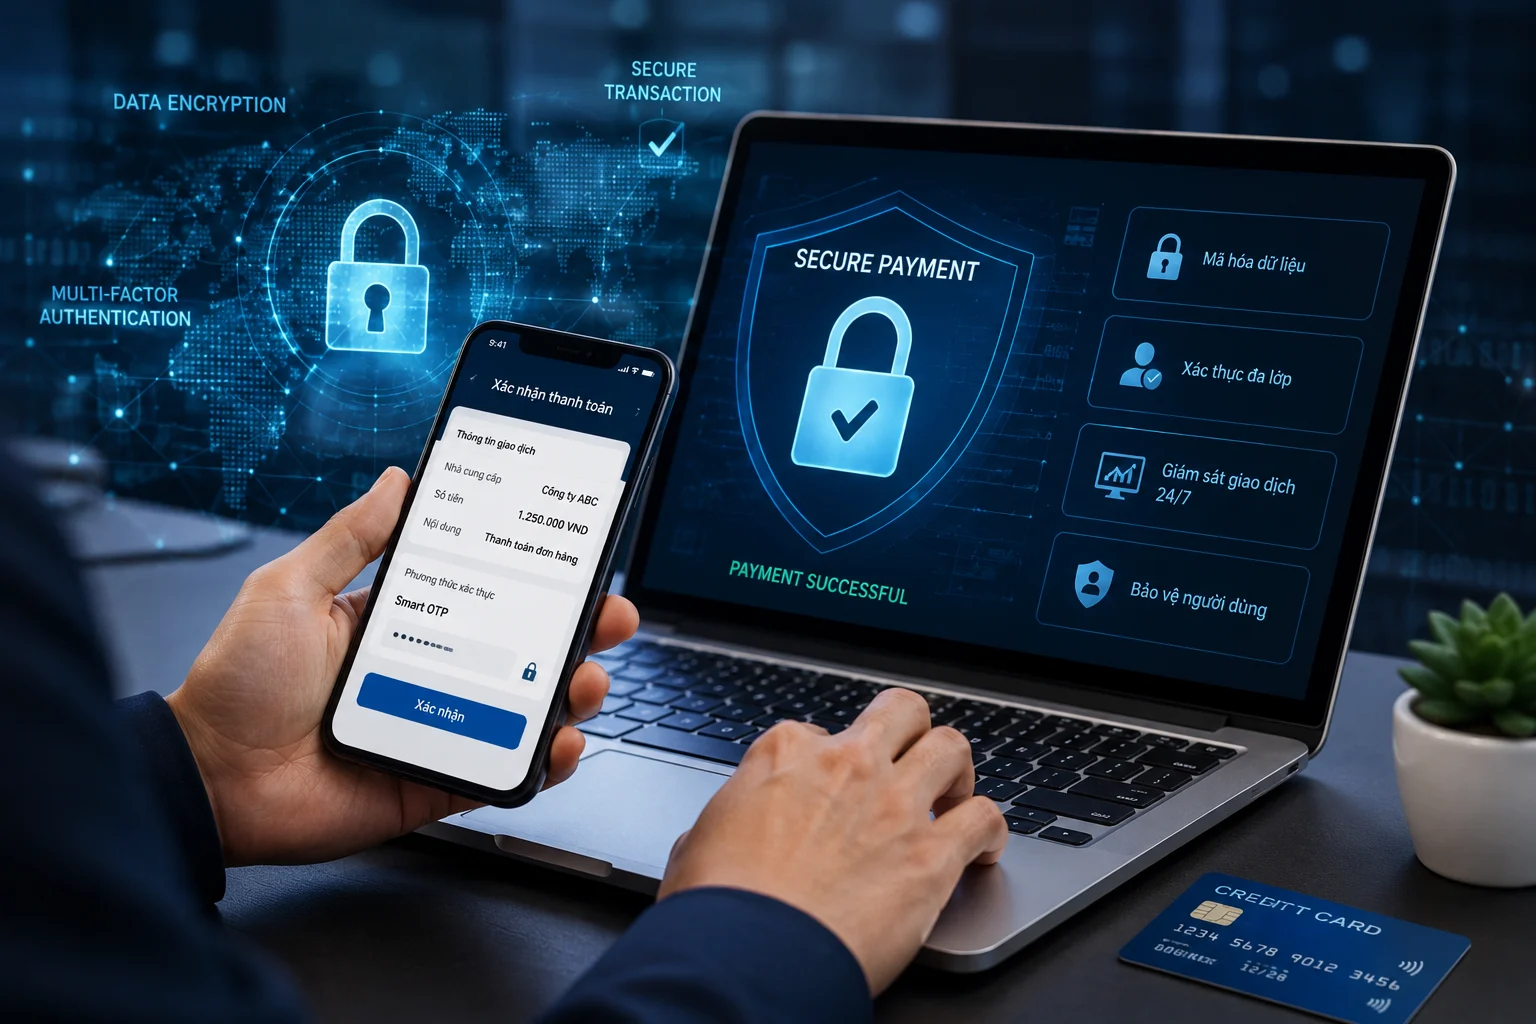
Khai thác dữ liệu tài chính mà xem nhẹ an toàn thông tin là một lựa chọn thiếu trách nhiệm. Ngân hàng Nhà nước xem an toàn không phải lớp bổ sung sau khi sản phẩm xong, mà là yêu cầu tích hợp từ khâu thiết kế. Quyết định 2345/QĐ-NHNN và Thông tư 50, sửa đổi bởi Thông tư 77, yêu cầu cơ chế xác thực phù hợp với mức độ rủi ro giao dịch, trong đó với nhóm rủi ro cao phải đối chiếu sinh trắc học với dữ liệu đã kiểm tra để gắn giao dịch đúng chủ tài khoản. Việc làm sạch dữ liệu giúp giảm tài khoản không chính chủ, hạn chế mạo danh và tạo nền tảng truy vết giao dịch. Nhưng phòng, chống gian lận không thể dựa vào một lớp sinh trắc học; cảnh báo tài khoản nhận tiền, chia sẻ dữ liệu rủi ro, giám sát bất thường theo thời gian thực và khả năng khóa khẩn cấp phải hoạt động đồng bộ. Nói cách khác, ROI từ dữ liệu chỉ bền vững khi ngân hàng kiểm soát được rủi ro công nghệ lẫn rủi ro tài chính.
Chiến lược tăng trưởng ngân hàng: tái cấu trúc quanh dữ liệu sạch, AI có trách nhiệm
Nếu tiếp thị truyền thống đã bộc lộ giới hạn, bước đi hợp lý của ngân hàng là tái cấu trúc chiến lược tăng trưởng quanh dữ liệu và AI – nhưng làm một cách tỉnh táo. Nhiều tổ chức vẫn nghĩ rằng phải mua nền tảng mới đắt tiền để chạy chiến dịch kích hoạt hành vi; trong thực tế, dữ liệu cần thiết thường đã có sẵn, ẩn sâu trong core banking, ngân hàng số hay phần mềm khởi tạo khoản vay và chưa được sử dụng đủ. Việc thành lập đội ngũ liên chức năng giữa tiếp thị, tuân thủ, CNTT và tín dụng là cực kỳ quan trọng để biến dữ liệu “ngủ đông” thành mối quan hệ khách hàng tích cực và doanh thu. Giai đoạn tiếp theo của ngân hàng số sẽ được quyết định bởi ba yếu tố liên kết: dữ liệu đủ sạch để tạo quyết định đáng tin cậy, AI được quản trị có trách nhiệm, và an toàn được đưa vào toàn bộ vòng đời sản phẩm. Ngân hàng nào coi dữ liệu là hạ tầng kinh doanh – chứ không chỉ là kho lưu trữ – sẽ là bên đi trước trong cuộc chơi ROI mới.