
AI và dữ liệu: Trái tim mới trong mô hình quản trị ngân hàng
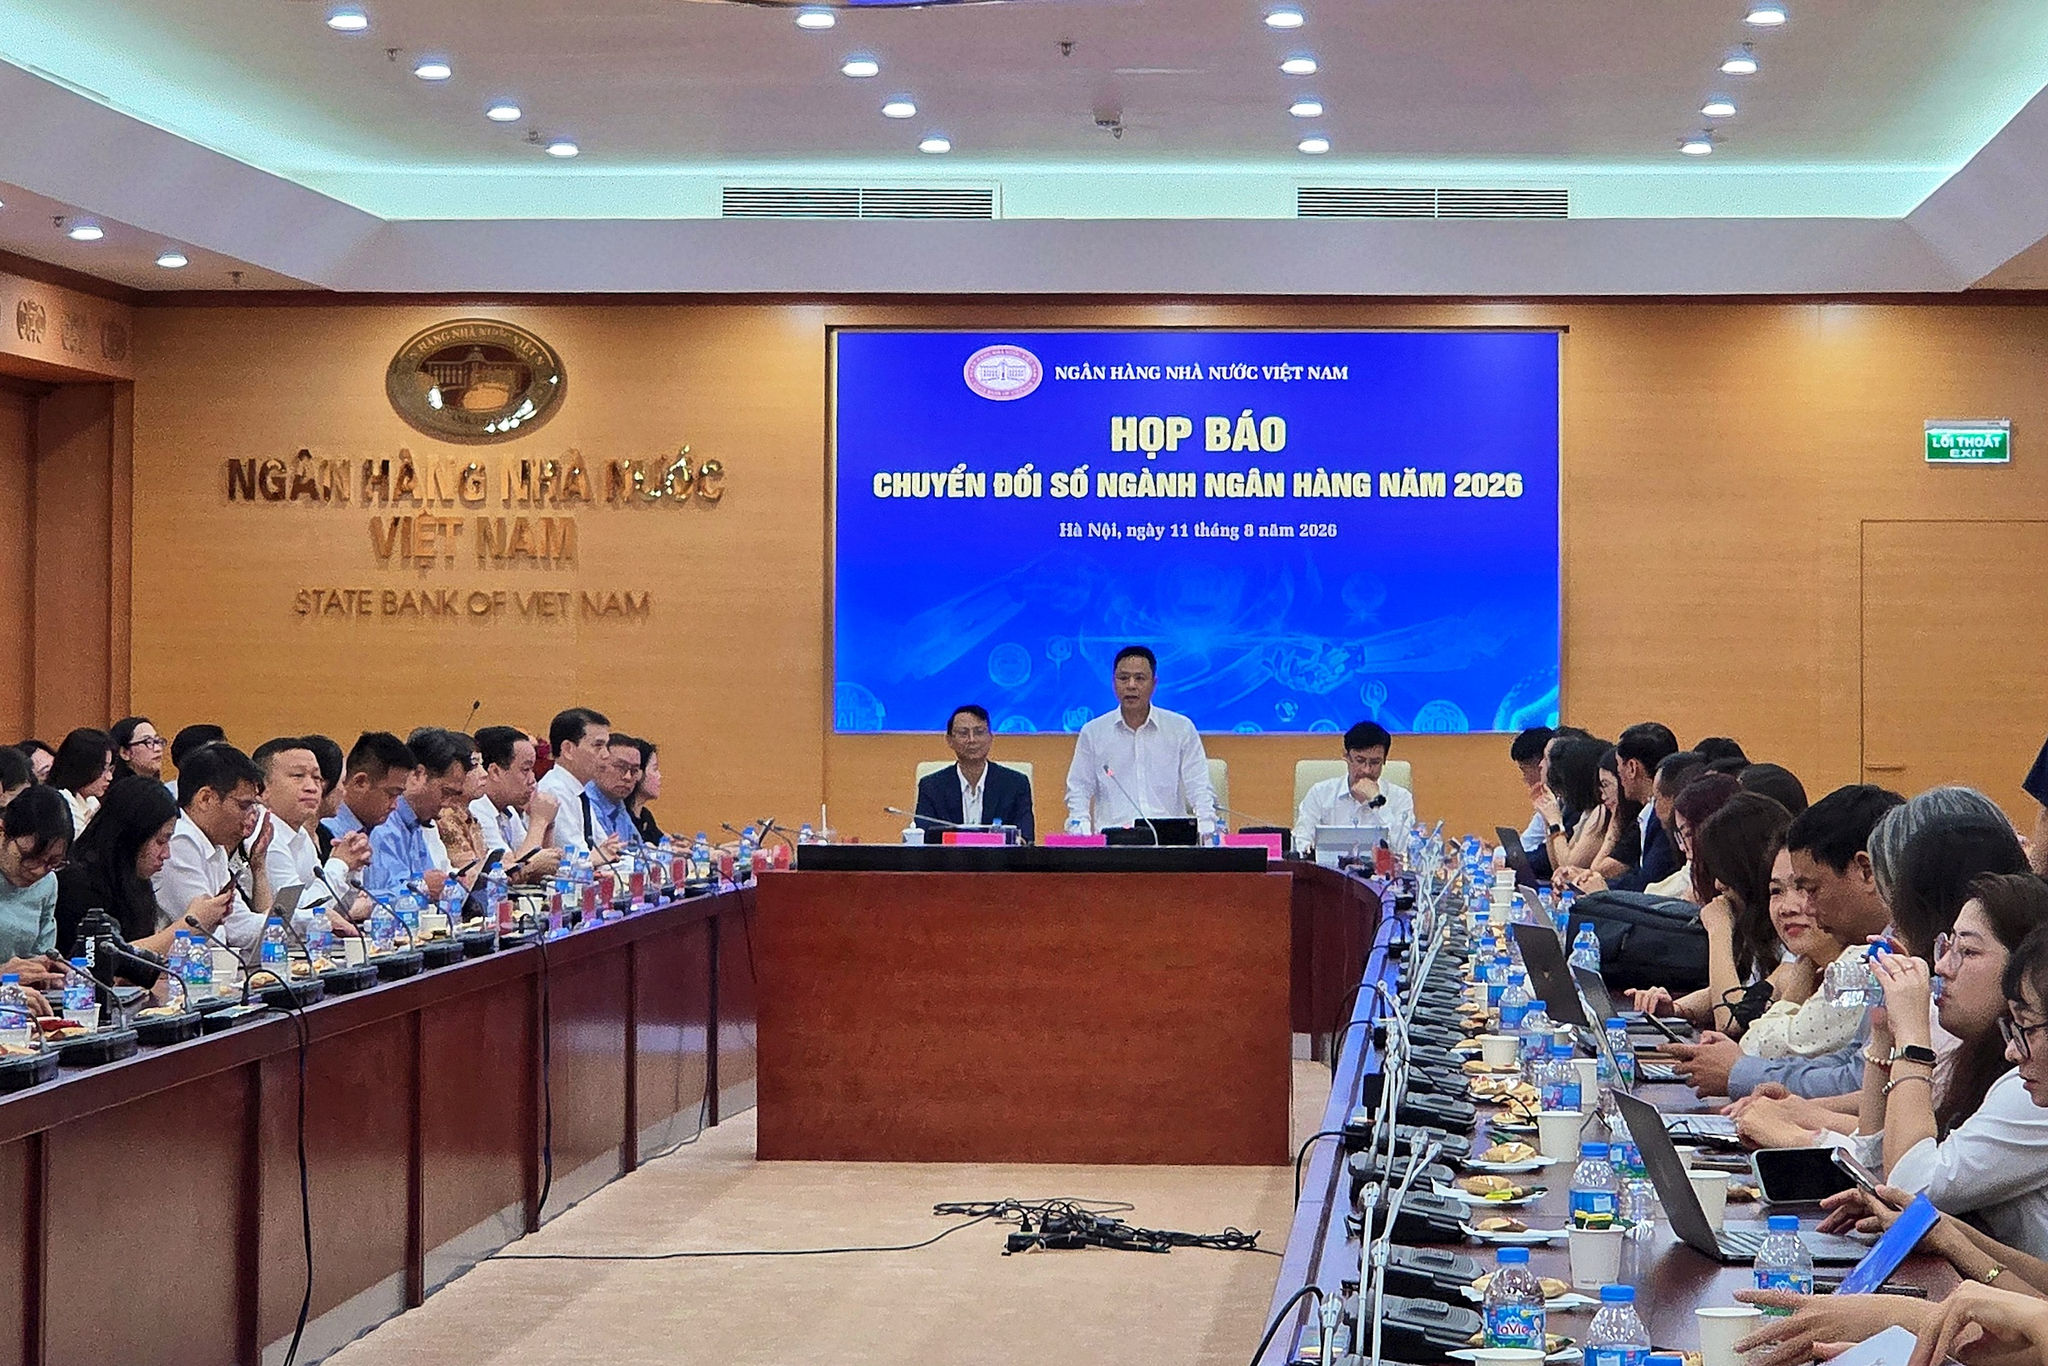
Quản trị dữ liệu ngân hàng gắn với AI là cách thiết kế, thu thập, chuẩn hóa, sử dụng và kiểm soát dữ liệu để các mô hình trí tuệ nhân tạo tham gia vào những quyết định cốt lõi như cấp tín dụng, quản trị rủi ro và cá nhân hóa dịch vụ, trong khi vẫn bảo đảm quyền lợi khách hàng, an toàn hệ thống và khả năng giải trình của tổ chức tín dụng. Các ngân hàng Việt đang bước vào một cuộc tái cấu trúc lớn, khi AI không còn là công cụ phụ trợ mà định hình cách quản trị, vận hành và phục vụ khách hàng. Tỷ lệ giao dịch số đã đạt tới 66,11% toàn ngành, nhiều ngân hàng chạm ngưỡng trên 98% giao dịch qua kênh số. Điều này cho thấy mọi sai lệch của mô hình AI giờ có thể chạm trực tiếp tới trải nghiệm và quyền lợi hàng triệu người dùng, khiến tư duy “AI chỉ là công nghệ hỗ trợ” trở nên nguy hiểm.
Từ tự động hóa quy trình ngân hàng đến AI đi vào “lõi” vận hành
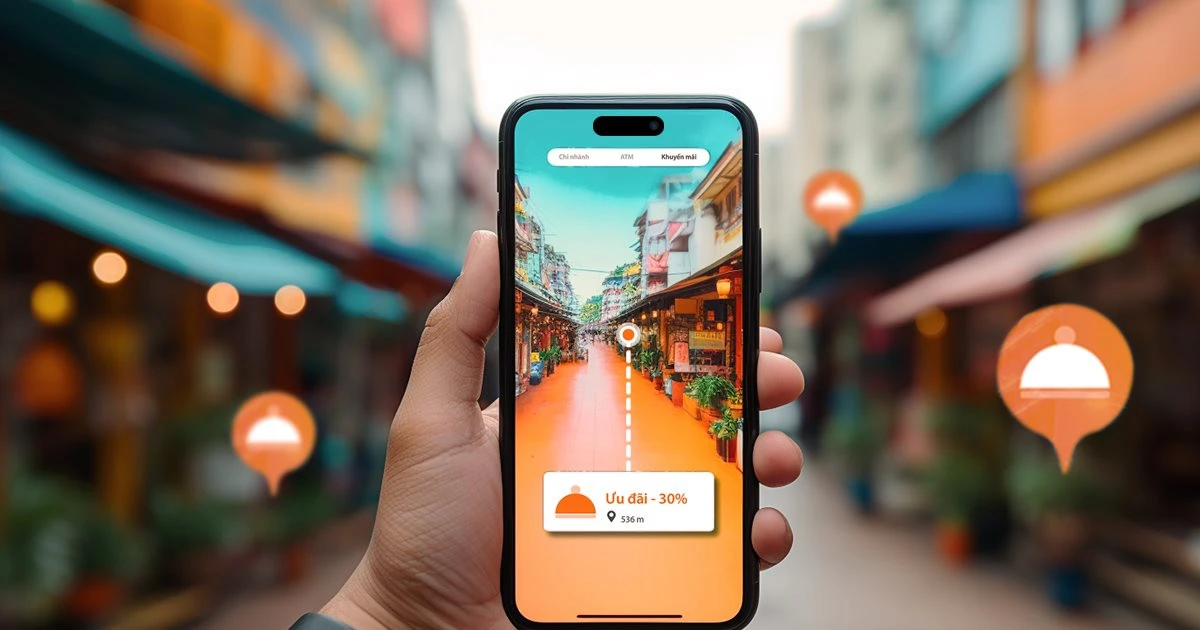
Giai đoạn đầu của AI trong ngân hàng Việt tập trung vào tự động hóa quy trình ngân hàng, số hóa hồ sơ, chatbot và robot xử lý tác vụ lặp lại. Khoảng 90% ngân hàng đã ứng dụng AI, Big Data, điện toán đám mây, chuỗi khối, Open API và robot tự động vào hoạt động kinh doanh và quản trị. Đây không còn là vài thử nghiệm ở phòng công nghệ thông tin, mà là chọn lựa chiến lược của toàn hệ thống. Người dùng cảm nhận rõ chuyển đổi: hàng triệu giao dịch mỗi ngày được thực hiện trên điện thoại thông minh, từ mở tài khoản bằng eKYC, xác thực qua VNeID đến gửi tiết kiệm, chuyển tiền, đăng ký vay mà không cần đến quầy. Nhưng câu chuyện quan trọng hơn nằm phía sau màn hình: AI đã đi vào ba “lõi” vận hành – phục vụ khách hàng qua trợ lý ảo, hỗ trợ vận hành bằng phân tích dữ liệu và tăng cường quản trị rủi ro với phát hiện gian lận, chấm điểm tín dụng, cảnh báo sớm. Ở mỗi “lõi” này, dữ liệu không còn là phụ liệu mà là nguyên liệu quyết định chất lượng quyết định.

VIB và bài học: AI chỉ mạnh khi dữ liệu “đúng – đủ – sạch – sống”
Khi AI được giao xử lý đơn vay, phát hiện gian lận hay tối ưu phễu chuyển đổi, vấn đề không còn là thuật toán “xịn” đến đâu mà là quản trị dữ liệu ngân hàng có đủ chặt chẽ hay không. Theo một quan điểm được chia sẻ trong hệ thống, dữ liệu phải “Đúng – Đủ – Sạch – Sống” mới tạo ra giá trị bền vững. Từ kinh nghiệm của VIB, giá trị của AI chỉ được khai thác bền vững khi dữ liệu có chất lượng, nguồn gốc rõ ràng, dùng đúng mục đích và nằm trong cơ chế kiểm soát có khả năng truy vết trách nhiệm. VIB tiếp cận AI như một năng lực doanh nghiệp dựa trên dữ liệu, với yêu cầu dữ liệu dùng cho mô hình phải được đánh giá về tính đại diện, độ chính xác, mức độ cập nhật, quyền sử dụng và nguy cơ thiên lệch. Điều này đi thẳng vào điểm yếu phổ biến của nhiều tổ chức tín dụng: kho dữ liệu rời rạc theo phòng ban, thiếu chuẩn hóa và thiếu cơ chế phân quyền sử dụng rõ ràng. AI trong ngân hàng Việt vì thế đang buộc các lãnh đạo phải đối diện câu hỏi khó: đã đến lúc đầu tư lớn cho quản trị dữ liệu, thay vì chỉ mua thêm công cụ AI.
AI tác nhân trong quản trị rủi ro: Con người phải giữ quyền “phanh cuối”
Khi AI tiến gần tới vai trò tác nhân – được giao xử lý hồ sơ, đề xuất hoặc thậm chí tự động thực hiện giao dịch – khái niệm phân tích rủi ro AI không thể chỉ nằm trong nhóm kỹ thuật. Quyết định mới đã xác định hai nhóm hệ thống AI ngân hàng thuộc danh mục rủi ro cao: AI tự động thực hiện giao dịch điện tử và AI tự động quyết định cấp tín dụng. Đây là cảnh báo rõ ràng: nếu không có kiểm soát của con người và cơ chế giải trình, rủi ro từ thiên lệch dữ liệu, “hallucination” mô hình, tấn công an ninh mạng và “Shadow AI” của nhân viên có thể lan thẳng vào lõi tín dụng và thanh toán. VIB đặt nguyên tắc mức độ kiểm soát phải tương xứng mức độ ảnh hưởng của hệ thống AI, duy trì nhật ký dữ liệu đầu vào, phiên bản mô hình, kết quả và mọi lần can thiệp để phục vụ giải trình, điều tra sự cố và xác định trách nhiệm. Cách tiếp cận này đi cùng quan điểm: con người phải giữ quyết định cuối với những phán quyết ảnh hưởng đáng kể đến quyền lợi khách hàng, còn AI chỉ đóng vai trò hỗ trợ.
Tương lai quản trị dữ liệu và AI trong ngân hàng: Lựa chọn chiến lược, không còn là xu hướng
Nhìn vào các con số – hơn 95% tổ chức tín dụng có chiến lược chuyển đổi số, khoảng 63,42% nghiệp vụ đã cho phép thực hiện hoàn toàn trên môi trường số và mục tiêu 70% vào năm 2030 – có thể thấy cuộc chơi AI trong ngân hàng đã bước sang hồi mới. Luật Bảo vệ dữ liệu cá nhân, Luật Trí tuệ nhân tạo, Luật An ninh mạng và các nghị định liên quan đang cùng lúc siết lại yêu cầu với dữ liệu, mô hình và vận hành. Đồng thời, cơ quan quản lý đang chuẩn bị thông tư riêng về an toàn, quản lý rủi ro và điều kiện triển khai AI trong ngành ngân hàng. Với bối cảnh đó, lựa chọn chiến lược không còn là “có dùng AI hay không”, mà là: ngân hàng sẽ quản trị dữ liệu và AI rủi ro cao theo mô hình nào, chấp nhận mức tự chủ nào cho AI, phân định trách nhiệm con người ra sao. Ai coi AI chỉ là công cụ hỗ trợ sẽ bị bỏ lại; ai dám coi quản trị dữ liệu và AI là năng lực lõi, thiết kế được cơ chế kiểm soát minh bạch và chia sẻ thông tin rủi ro trong toàn ngành sẽ định hình chuẩn mực mới cho hệ thống tài chính số.