
AI trong ngân hàng: từ công cụ hỗ trợ đến “bộ não” điều hành
AI trong ngân hàng là việc dùng các mô hình trí tuệ nhân tạo kết hợp với quản trị dữ liệu ngân hàng để không chỉ tự động hóa tác vụ, mà còn trực tiếp tham gia ra quyết định kinh doanh, quản trị rủi ro và thiết kế trải nghiệm khách hàng, khiến cấu trúc hoạt động ngân hàng phải thay đổi xoay quanh dữ liệu và thuật toán. Các ngân hàng tại Việt Nam đang bước vào một cuộc tái cấu trúc lớn nhất trong nhiều thập kỷ, khi dữ liệu và AI không còn là công cụ hỗ trợ, mà trở thành nền tảng định hình cách quản trị, vận hành và phục vụ khách hàng. Điều đáng nói là cuộc chuyển đổi này không mang tính trang trí công nghệ, mà đang chạm vào những lớp lõi vốn được coi là “vùng cấm” của máy móc: thẩm định tín dụng, quản trị rủi ro, đánh giá khách hàng. Khoảng 90% ngân hàng đã từng bước ứng dụng AI, Big Data, điện toán đám mây, chuỗi khối, Open API và tự động hóa quy trình bằng robot vào hoạt động kinh doanh và quản trị, cho thấy công nghệ đã trở thành chiến lược, không chỉ là tiện ích.
Dữ liệu trở thành trái tim, AI trở thành bộ não của chuyển đổi số ngân hàng
Chuyển đổi số ngân hàng không còn dừng ở việc đưa dịch vụ lên môi trường trực tuyến; công nghệ đang từng bước tái cấu trúc toàn bộ mô hình hoạt động. Trước đây, sức mạnh của ngân hàng đo bằng số lượng chi nhánh, quầy giao dịch, hàng ghế chờ kín người. Giờ đây, giá trị nằm ở khả năng quản trị dữ liệu ngân hàng và dùng AI trong ngân hàng để xử lý theo thời gian thực. Hơn 95% tổ chức tín dụng đã triển khai hoặc xây dựng chiến lược chuyển đổi số; gần 80% giao dịch tài chính diễn ra trên nền tảng số; khoảng 63,42% nghiệp vụ cho phép khách hàng thực hiện hoàn toàn trên môi trường số, với mục tiêu 70% vào năm 2030. Hàng triệu giao dịch mỗi ngày được thực hiện trên điện thoại: mở tài khoản bằng eKYC, xác thực qua VNeID, chuyển tiền, gửi tiết kiệm, đăng ký khoản vay hay đầu tư mà không cần đặt chân đến quầy. Khi trải nghiệm khách hàng đã số hóa sâu như vậy, nếu dữ liệu không được coi là tài sản chiến lược, mọi khoản đầu tư AI sẽ chỉ là lớp sơn bóng, không tạo ra lợi thế cạnh tranh thực sự.
AI bước vào lõi vận hành và quản trị rủi ro: cuộc tái cấu trúc hoạt động ngân hàng
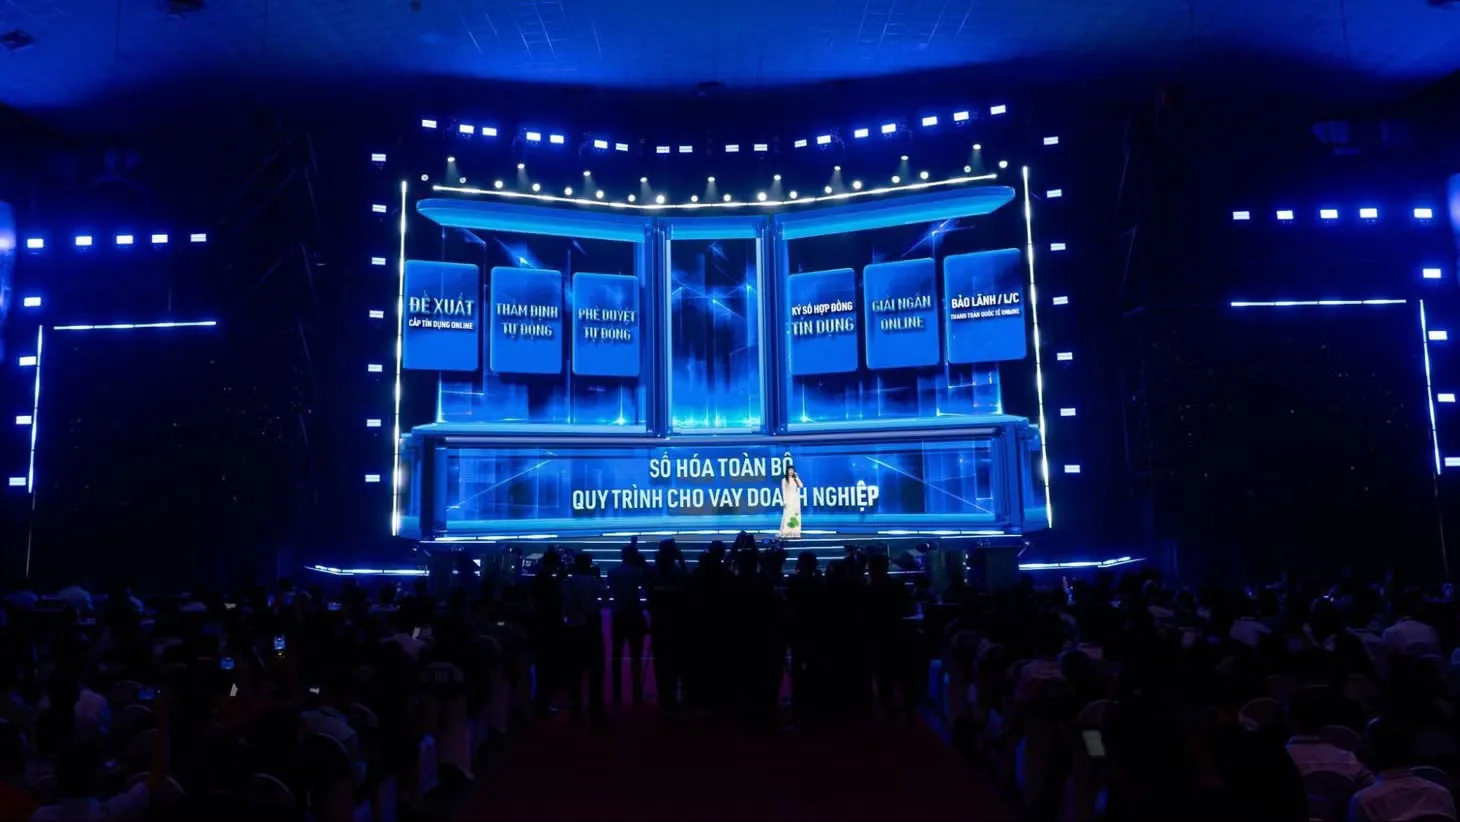
Điểm đáng chú ý nhất hiện nay là AI không còn dừng ở chatbot hay các ứng dụng hỗ trợ đơn lẻ; công nghệ này đang phát triển đồng thời trên ba nhóm ứng dụng chính: phục vụ khách hàng qua trợ lý ảo và cá nhân hóa dịch vụ; hỗ trợ vận hành với tự động hóa quy trình, xử lý hồ sơ và phân tích dữ liệu; tăng cường quản trị rủi ro AI thông qua phát hiện gian lận, phòng chống rửa tiền, chấm điểm tín dụng và cảnh báo sớm rủi ro. Nhiều tổ chức tín dụng đã đưa AI và dữ liệu vào các nghiệp vụ cốt lõi, tạo ra những thay đổi rõ nét trong trải nghiệm khách hàng và hiệu quả vận hành. Hiện có hơn 40% tổ chức tín dụng ứng dụng AI trong chăm sóc khách hàng; gần 46% sử dụng AI và Big Data để phân tích dữ liệu, hỗ trợ ra quyết định, phát hiện giao dịch bất thường và cảnh báo gian lận; hơn 38% ứng dụng RPA nhằm tự động hóa quy trình nghiệp vụ. Khi AI đi vào “lõi” vận hành như vậy, tái cấu trúc hoạt động ngân hàng không còn là khẩu hiệu mà trở thành yêu cầu sống còn: mô hình tổ chức, vai trò nhân sự, quy trình phê duyệt, cả văn hóa ra quyết định đều phải điều chỉnh để phù hợp với một thế giới nơi thuật toán là đồng chủ thể ra quyết định.
Quản trị dữ liệu: điều kiện đủ để AI tạo ra giá trị, không chỉ là rủi ro mới
Thực tiễn triển khai cho thấy thách thức lớn nhất không phải là thiếu dữ liệu, mà là dữ liệu phân tán, chưa chuẩn hóa và chưa được quản trị như một tài sản chiến lược. Trong mô hình ngân hàng dựa trên AI, dữ liệu không thể nằm rời rạc ở từng phòng ban hay hệ thống; nó phải được kết nối, chuẩn hóa và dùng thống nhất trong toàn tổ chức. Theo các ngân hàng đi đầu, dữ liệu chỉ thực sự tạo giá trị khi đạt bốn tiêu chí “Đúng - Đủ - Sạch - Sống”, tức là chính xác, đầy đủ, sạch nhiễu và cập nhật liên tục. AI có thể tạo giá trị lớn trong nhiều nghiệp vụ, nhưng hiệu quả ứng dụng phụ thuộc vào chất lượng dữ liệu và năng lực quản trị, không phải vào việc sở hữu mô hình hiện đại đến đâu. Điều này đặt lại trọng tâm chuyển đổi số ngân hàng: AI chỉ là điều kiện cần; điều kiện đủ là nền tảng dữ liệu đáng tin cậy cùng cơ chế quản trị phù hợp để chuyển dữ liệu thành quyết định có giá trị. Nếu bỏ qua quản trị dữ liệu ngân hàng, các hệ thống AI sẽ khuếch đại sai lệch, tạo rủi ro danh tiếng và pháp lý nhiều hơn là lợi ích.
Từ thí điểm công nghệ đến mô hình ngân hàng dựa trên AI có trách nhiệm
Khi AI tham gia ngày càng nhiều vào thẩm định tín dụng, đánh giá rủi ro, phát hiện giao dịch bất thường, công nghệ này đang chen vào trung tâm quá trình ra quyết định. Điều đó buộc các ngân hàng phải xây dựng cơ chế quản trị rủi ro AI rõ ràng: bảo đảm chất lượng dữ liệu, khả năng giải trình của mô hình, kiểm soát rủi ro và duy trì vai trò giám sát của con người. Các chuyên gia cảnh báo về nguy cơ mô hình đưa ra kết luận sai (hallucination), mở rộng bề mặt tấn công an ninh mạng, rò rỉ dữ liệu, hay hiện tượng nhân viên dùng công cụ AI không kiểm soát (Shadow AI). Vì vậy, triển khai AI phải đi cùng cơ chế quản lý dữ liệu và bảo đảm an toàn thông tin, nếu không muốn “bộ não số” trở thành điểm yếu mới. Một hệ thống AI chỉ tạo ra giá trị khi vừa nâng cao hiệu quả hoạt động, vừa củng cố niềm tin của khách hàng đối với hệ thống ngân hàng. Trong những quyết định ảnh hưởng lớn đến quyền lợi khách hàng, con người cần giữ vai trò quyết định cuối cùng, còn AI đóng vai trò hỗ trợ. Cuộc tái cấu trúc hoạt động ngân hàng vì thế không chỉ là cuộc đua công nghệ, mà là cuộc tái định nghĩa trách nhiệm: dùng dữ liệu và AI để phục vụ khách hàng tốt hơn, an toàn hơn, minh bạch hơn – hoặc sẽ bị bỏ lại bởi những tổ chức biết biến dữ liệu thành bộ não điều hành chứ không chỉ là kho lưu trữ.