
Khủng hoảng nợ doanh nghiệp: không còn là chuyện riêng lẻ
Khủng hoảng nợ doanh nghiệp là trạng thái khi các công ty đánh mất cân bằng tài chính, nợ vay và nghĩa vụ trả nợ phình to vượt quá khả năng tạo dòng tiền, vốn chủ sở hữu âm, nợ ngắn hạn vượt tài sản ngắn hạn, khiến khả năng hoạt động liên tục bị đặt dấu hỏi và buộc phải dùng các giải pháp tình thế như gia hạn trái phiếu hay vay ngắn hạn để nuôi dài hạn. Đây không chỉ là vấn đề kế toán, mà là rủi ro sống còn với nhà đầu tư, ngân hàng và cả chuỗi cung ứng quanh doanh nghiệp.
Điểm đáng lo của bức tranh hiện nay là những cái tên lao đao không phải các doanh nghiệp nhỏ mà là các tập đoàn từng thuộc nhóm đầu ngành trong thép, bất động sản, nông nghiệp. Khi các ông lớn đồng loạt rơi vào thua lỗ kéo dài và phải trông chờ vào vốn vay để duy trì, đó là tín hiệu cho thấy hệ thống đang tích tụ rủi ro chứ không còn là vài trường hợp đơn lẻ có thể bỏ qua.
Pomina: từ ngôi sao ngành thép đến vốn chủ sở hữu âm
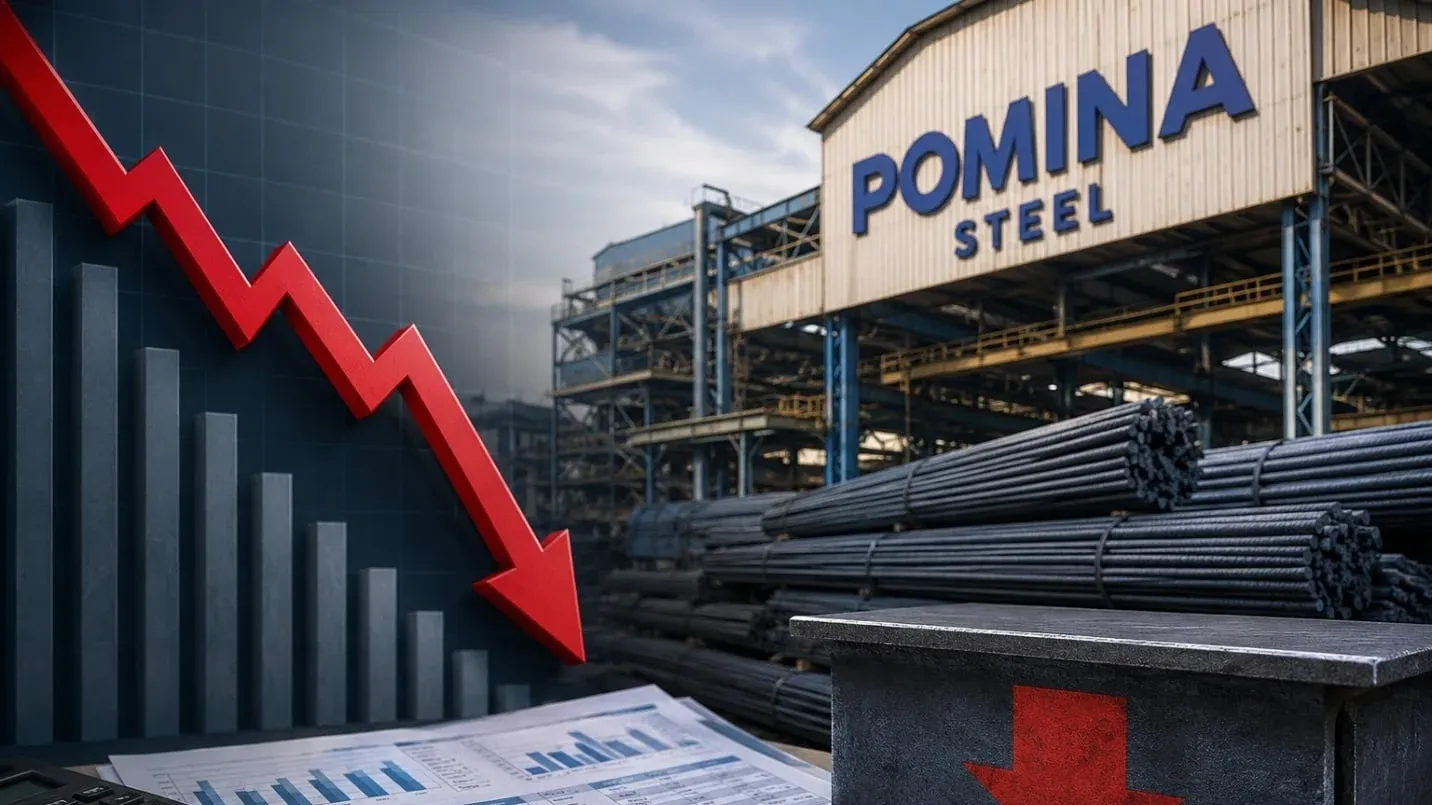
Thép Pomina từng là một trong những nhà sản xuất thép xây dựng lớn, cạnh tranh trực tiếp với Hòa Phát. Nhưng báo cáo tài chính soát xét giữa niên độ mới công bố cho thấy doanh nghiệp đang chìm trong khủng hoảng nợ và thua lỗ kéo dài. Nửa đầu năm, Pomina đạt doanh thu thuần 1.946 tỷ đồng, tăng 30,5% so với cùng kỳ, song vẫn lỗ gần 330 tỷ đồng sau thuế. Mức tăng doanh thu vì thế không mang ý nghĩa tích cực, mà chỉ chứng minh mô hình kinh doanh hiện tại không đủ bù đắp chi phí tài chính và chi phí vận hành.
Đáng nói hơn, lỗ lũy kế đã vượt 3.821 tỷ đồng, kéo vốn chủ sở hữu xuống âm gần 960 tỷ đồng. Tổng dư nợ vay và thuê tài chính hơn 5.744 tỷ đồng, trong đó nợ ngắn hạn chiếm phần lớn với hơn 5.097 tỷ đồng. Pomina còn có hơn 1.248 tỷ đồng nợ quá hạn chưa thanh toán, khiến áp lực thanh khoản trở nên nặng nề. Khi nợ phải trả vượt tổng tài sản và nợ ngắn hạn vượt tài sản ngắn hạn gần 5.978 tỷ đồng, câu hỏi duy nhất là doanh nghiệp còn bao nhiêu thời gian trước khi ngân hàng và đối tác mất kiên nhẫn.
Đơn vị kiểm toán đã nêu rõ: khoản lỗ lũy kế lớn, vốn chủ sở hữu âm và nợ ngắn hạn vượt tài sản ngắn hạn là những yếu tố không chắc chắn trọng yếu, “có thể dẫn đến nghi ngờ đáng kể về khả năng hoạt động liên tục của doanh nghiệp”. Trong nỗ lực cải thiện dòng tiền, Pomina ký thỏa thuận hỗ trợ vốn lưu động với một bên thứ ba, với hạn mức tối đa 1.352 tỷ đồng và đã ghi nhận khoản phải trả hơn 1.115 tỷ đồng. Việc phải dựa thêm vào nguồn vốn không lãi trong hai năm cho thấy tình trạng khủng hoảng nợ doanh nghiệp ở Pomina chưa hề hoặc mới chỉ được trì hoãn, chứ chưa có lối thoát bền vững.
Đại Nam và tập đoàn bất động sản: chiếc “phao” gia hạn trái phiếu
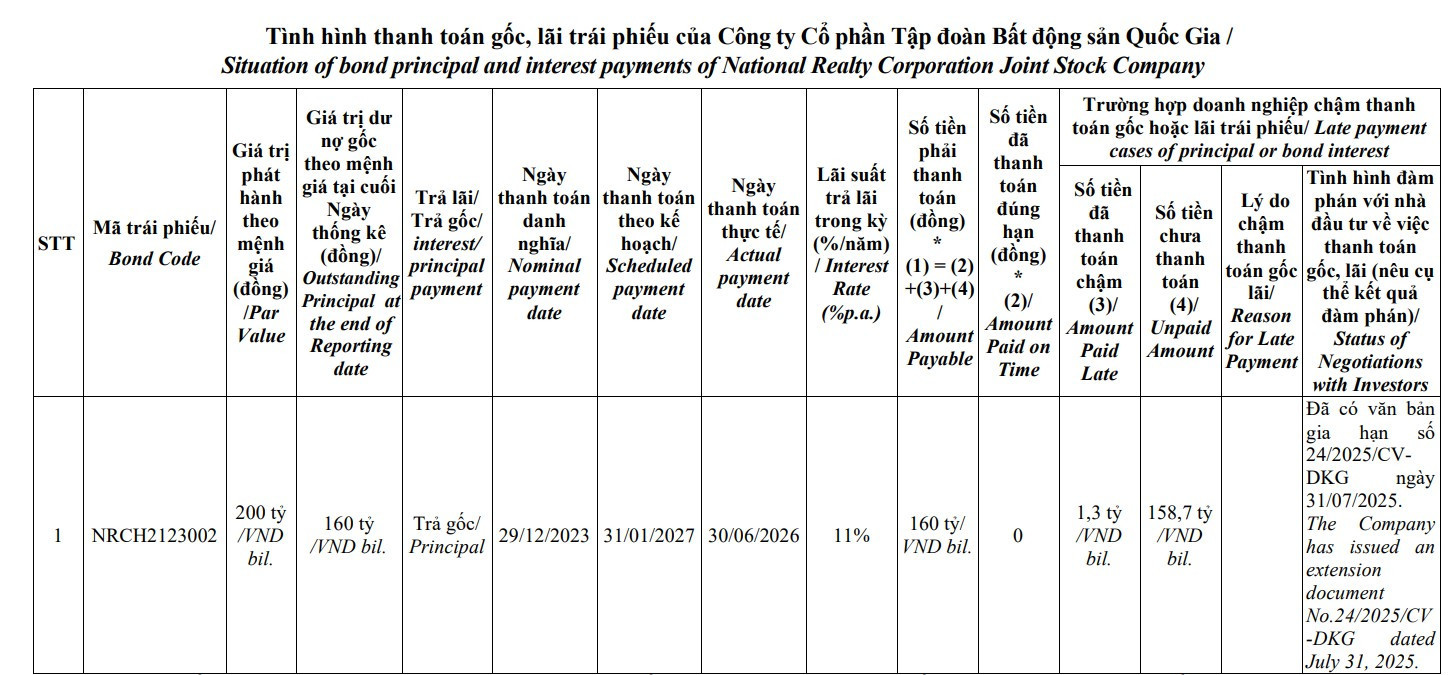
Ở lĩnh vực bất động sản, câu chuyện không kém phần đáng ngại. CTCP Tập đoàn Bất động sản Quốc Gia, doanh nghiệp từng gây chú ý khi muốn mua lại một phần Khu dân cư Đại Nam, dự án gắn với doanh nhân Huỳnh Uy Dũng, nay lại được nhắc đến vì chưa trả được gần 160 tỷ đồng trái phiếu đến hạn. Lô trái phiếu NRCH2123002 có giá trị phát hành theo mệnh giá 200 tỷ đồng, lãi suất 11%/năm; tại ngày 30/6, doanh nghiệp chưa thanh toán 158,7 tỷ đồng tiền đến hạn và đang chậm thanh toán thêm 1,3 tỷ đồng.
Thay vì trả nợ đúng hạn, doanh nghiệp cho biết đã có văn bản gia hạn với nhà đầu tư liên quan đến việc thanh toán gốc và lãi của lô trái phiếu, trong đó có văn bản gia hạn số 24/2025/CVDKG. Gia hạn trái phiếu về bản chất là xin thêm thời gian, không giải quyết được gốc rễ vấn đề dòng tiền. Dù doanh thu sáu tháng đầu năm đạt hơn 139 tỷ đồng, gấp khoảng 14 lần cùng kỳ và lợi nhuận sau thuế tăng lên 11,7 tỷ đồng, những con số cải thiện lợi nhuận này vẫn quá nhỏ so với nghĩa vụ nợ đã tới hạn. Khi một doanh nghiệp bất động sản khát vốn phải dùng gia hạn trái phiếu như chiếc phao cứu sinh, nhà đầu tư trái phiếu phải chấp nhận rằng rủi ro đang được chuyển từ tổ chức phát hành sang chính họ.
HNG Agrico: thua lỗ kéo dài và dấu hỏi về khả năng hoạt động liên tục
Trong nông nghiệp, câu chuyện của Công ty Cổ phần Nông nghiệp Quốc tế Hoàng Anh Gia Lai (HNG Agrico), nơi ông Trần Bá Dương giữ chức Chủ tịch HĐQT, tiếp tục là một ví dụ điển hình cho mô hình nợ lớn, lợi nhuận nhỏ. Báo cáo tài chính soát xét bán niên cho thấy công ty phát sinh khoản lỗ thuần gần 187 tỷ đồng trong nửa đầu năm, dù đã thu hẹp so với mức lỗ gần 259 tỷ đồng cùng kỳ. Khoản lỗ lũy kế tại cuối quý II lên tới 13.231 tỷ đồng, con số cho thấy thua lỗ kéo dài đã trở thành “bình thường mới” của doanh nghiệp, không còn là cú sốc nhất thời.
Đáng chú ý, nợ ngắn hạn của nhóm công ty đã vượt quá tài sản ngắn hạn 12.445 tỷ đồng. Đơn vị kiểm toán Ernst & Young Việt Nam đưa ra ý kiến nhấn mạnh: “các điều kiện này cho thấy có sự tồn tại của yếu tố không chắc chắn trọng yếu có thể dẫn tới nghi ngờ đáng kể về khả năng hoạt động liên tục của công ty”. Sau soát xét, lỗ sau thuế tăng thêm 152 tỷ đồng chủ yếu do điều chỉnh tăng chi phí lãi vay 131 tỷ đồng, đưa tổng chi phí lãi vay phát sinh trong kỳ lên 431 tỷ đồng. Nói cách khác, phần lớn máu chảy khỏi doanh nghiệp không phải do sản xuất, mà do gánh nặng lãi vay. Khi tiền mặt chỉ còn vài tỷ trong khi tổng tài sản gần 21.795 tỷ đồng, việc tiếp tục mở rộng đầu tư nhưng chưa xử lý cấu trúc nợ giống như xây thêm tầng trên một nền móng đã nứt.
Tín hiệu hệ thống: khi các ông lớn phải sống bằng nợ
Điểm chung của Pomina, tập đoàn bất động sản liên quan dự án Đại Nam và HNG Agrico là đều từng mang hình ảnh “người khổng lồ” trong ngành mình: thép, bất động sản và nông nghiệp năng lượng. Nhưng hiện tại, tất cả đang phải giải bài toán khủng hoảng nợ doanh nghiệp với các biến số giống nhau: vốn chủ sở hữu âm hoặc bị bào mòn, nợ ngắn hạn vượt tài sản ngắn hạn, thua lỗ kéo dài và phải cầu viện tới gia hạn trái phiếu hay nguồn vốn hỗ trợ đặc biệt để duy trì khả năng hoạt động liên tục.
Nhìn rộng hơn, đây là dấu hiệu cho thấy mô hình tăng trưởng dựa trên đòn bẩy tài chính cao đã đến hạn phải trả giá. Khi lãi vay trở thành chi phí lớn nhất, doanh nghiệp buộc phải ưu tiên phục vụ chủ nợ thay vì tạo giá trị mới. Càng kéo dài, vòng xoáy này càng ăn mòn niềm tin nhà đầu tư và thị trường trái phiếu. Nếu không có sự tái cấu trúc mạnh tay – từ việc giảm nợ, thu hẹp đầu tư, đến minh bạch kế hoạch dòng tiền – khả năng hoạt động liên tục của nhiều ông lớn sẽ chỉ còn là giả định trên báo cáo, không phải năng lực thực tế. Và một khi các trụ cột doanh nghiệp gãy đổ, chi phí cuối cùng sẽ không chỉ nằm trên bảng cân đối kế toán mà lan rộng sang cả nền kinh tế.