
Từ dữ liệu rời rạc đến cảnh báo sớm
AI quản trị rủi ro là việc dùng mô hình học máy và dữ liệu để nhận diện dấu hiệu bất thường, ước tính nguy cơ và hỗ trợ con người kiểm soát các quyết định có thể ảnh hưởng đến an toàn tài chính. Giá trị lớn nhất của cách tiếp cận này không nằm ở việc dự đoán mọi biến cố, mà ở khả năng nhận ra tín hiệu xấu sớm hơn quy trình chỉ dựa vào báo cáo định kỳ. Khi dữ liệu thị trường được cập nhật thường xuyên, các chỉ báo có thể phản ánh biến động tiêu cực nhanh hơn, bổ sung thông tin cho giám sát và góp phần củng cố ổn định hạ tầng tài chính. Một công cụ cảnh báo sớm có thể kết hợp học máy với nhiều thước đo tài chính, nhất là chỉ báo về biến động tiêu cực và nguy cơ sụp đổ. Việc đưa các thước đo rủi ro tiêu cực vào mô hình cũng có thể cải thiện khả năng dự báo khủng hoảng tín dụng. Đây là lợi thế thiết thực giữa lúc rủi ro tài chính lan truyền nhanh và khó nhận diện bằng một chỉ số đơn lẻ.
Dẫu vậy, cảnh báo không đồng nghĩa với kết luận. Mô hình có thể phát hiện mối liên hệ đáng chú ý, nhưng chuyên gia vẫn phải xác minh dữ liệu, xem xét bối cảnh và quyết định hành động. Ngân hàng nên coi AI như lớp quan sát bổ sung, không phải chiếc máy tự động phán đoán sức khỏe của khách hàng hay toàn hệ thống.
Ứng dụng trong tín dụng và vận hành ngân hàng
Trong AI trong ngân hàng, hai hướng ứng dụng dễ thấy là chấm điểm tín dụng và giám sát hoạt động. Với tín dụng, mô hình có thể hỗ trợ đánh giá khả năng trả nợ từ dữ liệu liên quan, giúp chuyên viên nhìn ra dấu hiệu suy giảm trước khi khoản vay chuyển thành nợ quá hạn. Nhưng chấm điểm tín dụng không nên trở thành quyết định hộp đen: dữ liệu, cách giải thích kết quả và quyền rà soát của con người đều cần được bảo đảm. Tại Liên minh châu Âu, chấm điểm tín dụng và đánh giá năng lực trả nợ được xếp vào nhóm ứng dụng rủi ro cao, đi kèm yêu cầu nghiêm ngặt về dữ liệu, minh bạch và giám sát của con người.
Ở vận hành, hệ thống có thể theo dõi số lượng, giá trị và thời điểm giao dịch để cảnh báo hoạt động khác thường, qua đó giúp ngân hàng phát hiện sớm nguy cơ gian lận hoặc sai lệch quy trình. TPBank cho biết đã triển khai hơn 60 ứng dụng AI ở các khâu từ giao dịch với khách hàng đến hỗ trợ hậu cần và vận hành nội bộ. Con số này cho thấy AI đã vượt khỏi phạm vi thử nghiệm, nhưng mở rộng ứng dụng cũng đòi hỏi quy trình phân quyền, kiểm tra và xử lý cảnh báo rõ ràng.
Lợi ích chỉ bền vững khi có kiểm soát
Tự động hóa có thể tăng tốc xử lý và giúp ngân hàng quan sát nhiều tín hiệu hơn, nhưng cũng mở thêm bề mặt tấn công và nguy cơ sai lệch. Hệ thống có thể tạo thông tin không chính xác; kẻ gian còn dùng AI để làm giả tin nhắn, hình ảnh hoặc video nhằm mạo danh và chiếm đoạt tài sản. Vì vậy, triển khai AI an toàn phải bắt đầu từ phân loại hệ thống theo mức rủi ro, kiểm tra an ninh mạng trước khi vận hành chính thức, đồng thời bảo đảm con người có thể theo dõi và can thiệp. Ngân hàng cũng cần chuẩn bị để cô lập sự cố, hạn chế lây lan và duy trì dịch vụ thiết yếu.
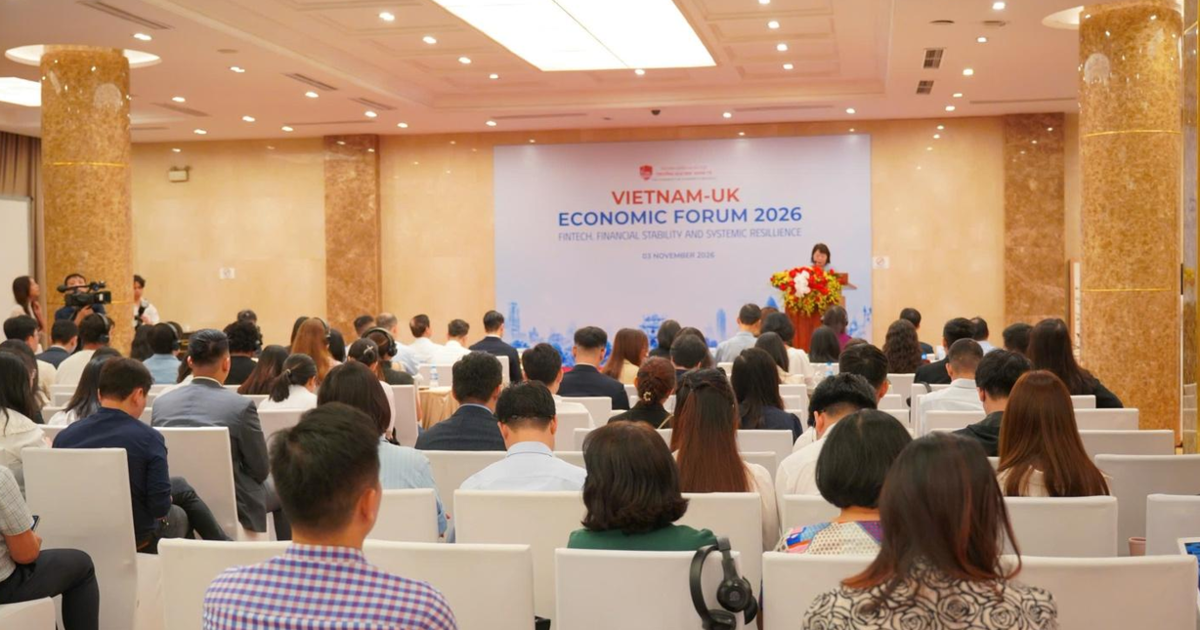
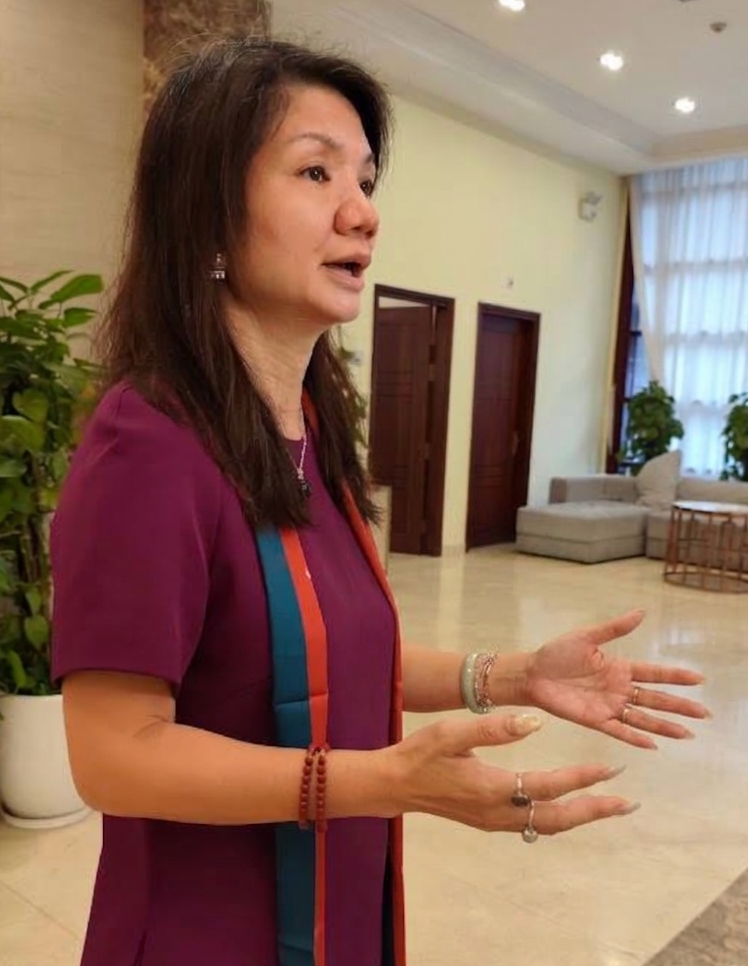
Trách nhiệm giám sát không thể giao hết cho bộ phận công nghệ. Cần xác định rõ người chịu trách nhiệm về chất lượng dữ liệu, kiểm chứng tín hiệu do mô hình đưa ra và xử lý khi kết quả sai. Như chuyên gia quản trị rủi ro Shania Fang-I Chien nhấn mạnh, AI không phải lúc nào cũng đúng; người làm nghề phải giám sát và sử dụng công cụ mà không để công nghệ chi phối. Đó không phải lời cảnh báo chống đổi mới, mà là điều kiện để đổi mới không làm suy yếu niềm tin.
Kết luận: cảnh báo tốt cần đi cùng trách nhiệm
AI có thể giúp ngân hàng nhìn thấy rủi ro tài chính sớm hơn nhờ kết hợp dữ liệu, phát hiện tín hiệu bất thường và hỗ trợ chấm điểm tín dụng. Nhưng dự báo chỉ có ích khi dữ liệu đáng tin, mô hình được kiểm tra và nhân viên có quyền chất vấn kết quả. Ngân hàng nên triển khai từng bước, gắn mỗi ứng dụng với chủ thể chịu trách nhiệm, quy trình can thiệp của con người và kế hoạch ứng phó sự cố. Nếu thiếu những lớp bảo vệ đó, tốc độ tự động hóa có thể khuếch đại sai sót thay vì giảm thiểu rủi ro. AI nên là hệ thống cảnh báo sắc bén dưới sự giám sát của con người, không phải người ra quyết định cuối cùng.