
Từ kiểm tra hồ sơ sang theo dõi rủi ro liên tục
Kiểm toán dữ liệu lớn là phương thức phân tích khối lượng thông tin từ nhiều nguồn và lĩnh vực để mở rộng phạm vi kiểm tra, nhận diện mối liên hệ bất thường và hỗ trợ cảnh báo rủi ro sớm hơn. Khi chính phủ số, hệ thống quản lý tài chính công và các cơ sở dữ liệu chuyên ngành phát triển, cách tổ chức kiểm toán cũng phải thay đổi.
Đây không phải chuyện đưa biểu mẫu giấy lên máy tính. Theo định hướng của INTOSAI, kiểm toán số đòi hỏi đổi tư duy: giảm phụ thuộc vào chọn mẫu, tiến tới phân tích toàn bộ tập dữ liệu và chuyển dần từ kiểm toán sau sang giám sát, cảnh báo liên tục. Lợi ích đáng kể là kiểm toán viên có thể tập trung nguồn lực vào những giao dịch, quan hệ hoặc hoạt động cần kiểm tra sâu, thay vì dàn trải theo quy trình cũ.
Tuy nhiên, quy mô dữ liệu tự nó không bảo đảm kết quả tốt. Nếu dữ liệu thiếu chuẩn hóa, không liên thông hoặc không thể xác minh, phân tích có thể dẫn đến kết luận sai hay bỏ sót tín hiệu. Vì vậy, công nghệ chỉ tạo giá trị khi gắn với nghiệp vụ, chất lượng dữ liệu và quyền tiếp cận rõ ràng.
Kết nối đa ngành mới là lợi thế quyết định
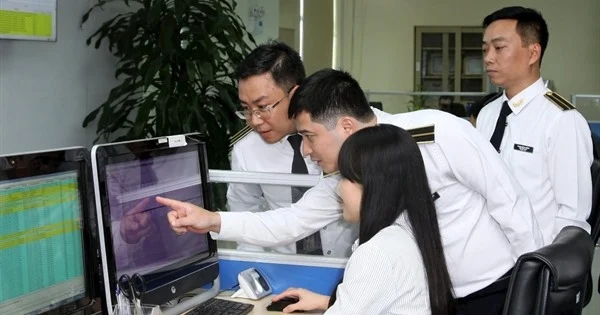
Giá trị của kiểm toán dữ liệu lớn không nằm ở việc lưu được bao nhiêu thông tin, mà ở khả năng đối chiếu các nguồn vốn thường bị chia cắt. Theo tham luận của CNAO, phân tích chéo dữ liệu có thể giúp kiểm toán viên nhận ra mối liên hệ mà việc xem từng hồ sơ riêng lẻ khó làm lộ diện.
Chẳng hạn, đối chiếu dữ liệu quản lý thị trường, hóa đơn thuế, quan hệ gia đình, giao dịch ngân hàng và đấu thầu có thể chỉ ra những dấu hiệu cần xác minh thêm. Đây là cách phát hiện rủi ro có sức thuyết phục hơn việc chỉ tăng số lượng mẫu kiểm tra: hệ thống hỗ trợ khoanh vùng, còn kiểm toán viên đánh giá bối cảnh và kiểm chứng chứng cứ.
Kinh nghiệm Trung Quốc cho thấy nền tảng dùng chung có thể đưa dữ liệu tài chính, thuế, ngân hàng, đầu tư công, đất đai và an sinh xã hội vào cùng quy trình phân tích. Trung tâm Phân tích dữ liệu kiểm toán quốc gia của CNAO xử lý hơn 50 tỷ bản ghi mỗi năm. Tại trụ sở CNAO, hệ thống có hơn 800 máy chủ, dung lượng lưu trữ trên 40 petabyte và hỗ trợ hơn 3.000 chuyên viên phân tích làm việc đồng thời.
Những con số ấy cho thấy tiềm năng mở rộng, nhưng không phải khuôn mẫu có thể sao chép nguyên xi. Điều Việt Nam cần học là cách kết hợp hạ tầng, chuẩn dữ liệu và quy trình kiểm toán để thông tin thực sự dùng được.
Kinh nghiệm quốc tế đặt ra bài toán về quyền và chuẩn dữ liệu
Các mô hình quốc tế gợi ra một điểm chung: muốn phân tích hiệu quả, cơ quan kiểm toán phải có cơ chế tiếp cận dữ liệu ổn định và định dạng đủ thống nhất. Trung Quốc đã đưa quy định thu thập dữ liệu điện tử vào Luật Kiểm toán và tham gia xây dựng tiêu chuẩn ISO 21378, qua đó hỗ trợ chuẩn hóa dữ liệu giao dịch tài chính, kế toán.
Indonesia luật hóa quyền truy cập trực tiếp vào hệ thống của đơn vị được kiểm toán và yêu cầu cung cấp dữ liệu giao dịch định kỳ. Australia kết nối dữ liệu từ hơn 100 cơ quan chính phủ trên nền tảng phân tích ứng dụng trí tuệ nhân tạo, đồng thời đặt ra khung quản trị để bảo vệ thông tin. Bài học không phải cứ gom dữ liệu càng rộng càng tốt, mà là xác định rõ quyền hạn, mục đích sử dụng và trách nhiệm bảo mật.
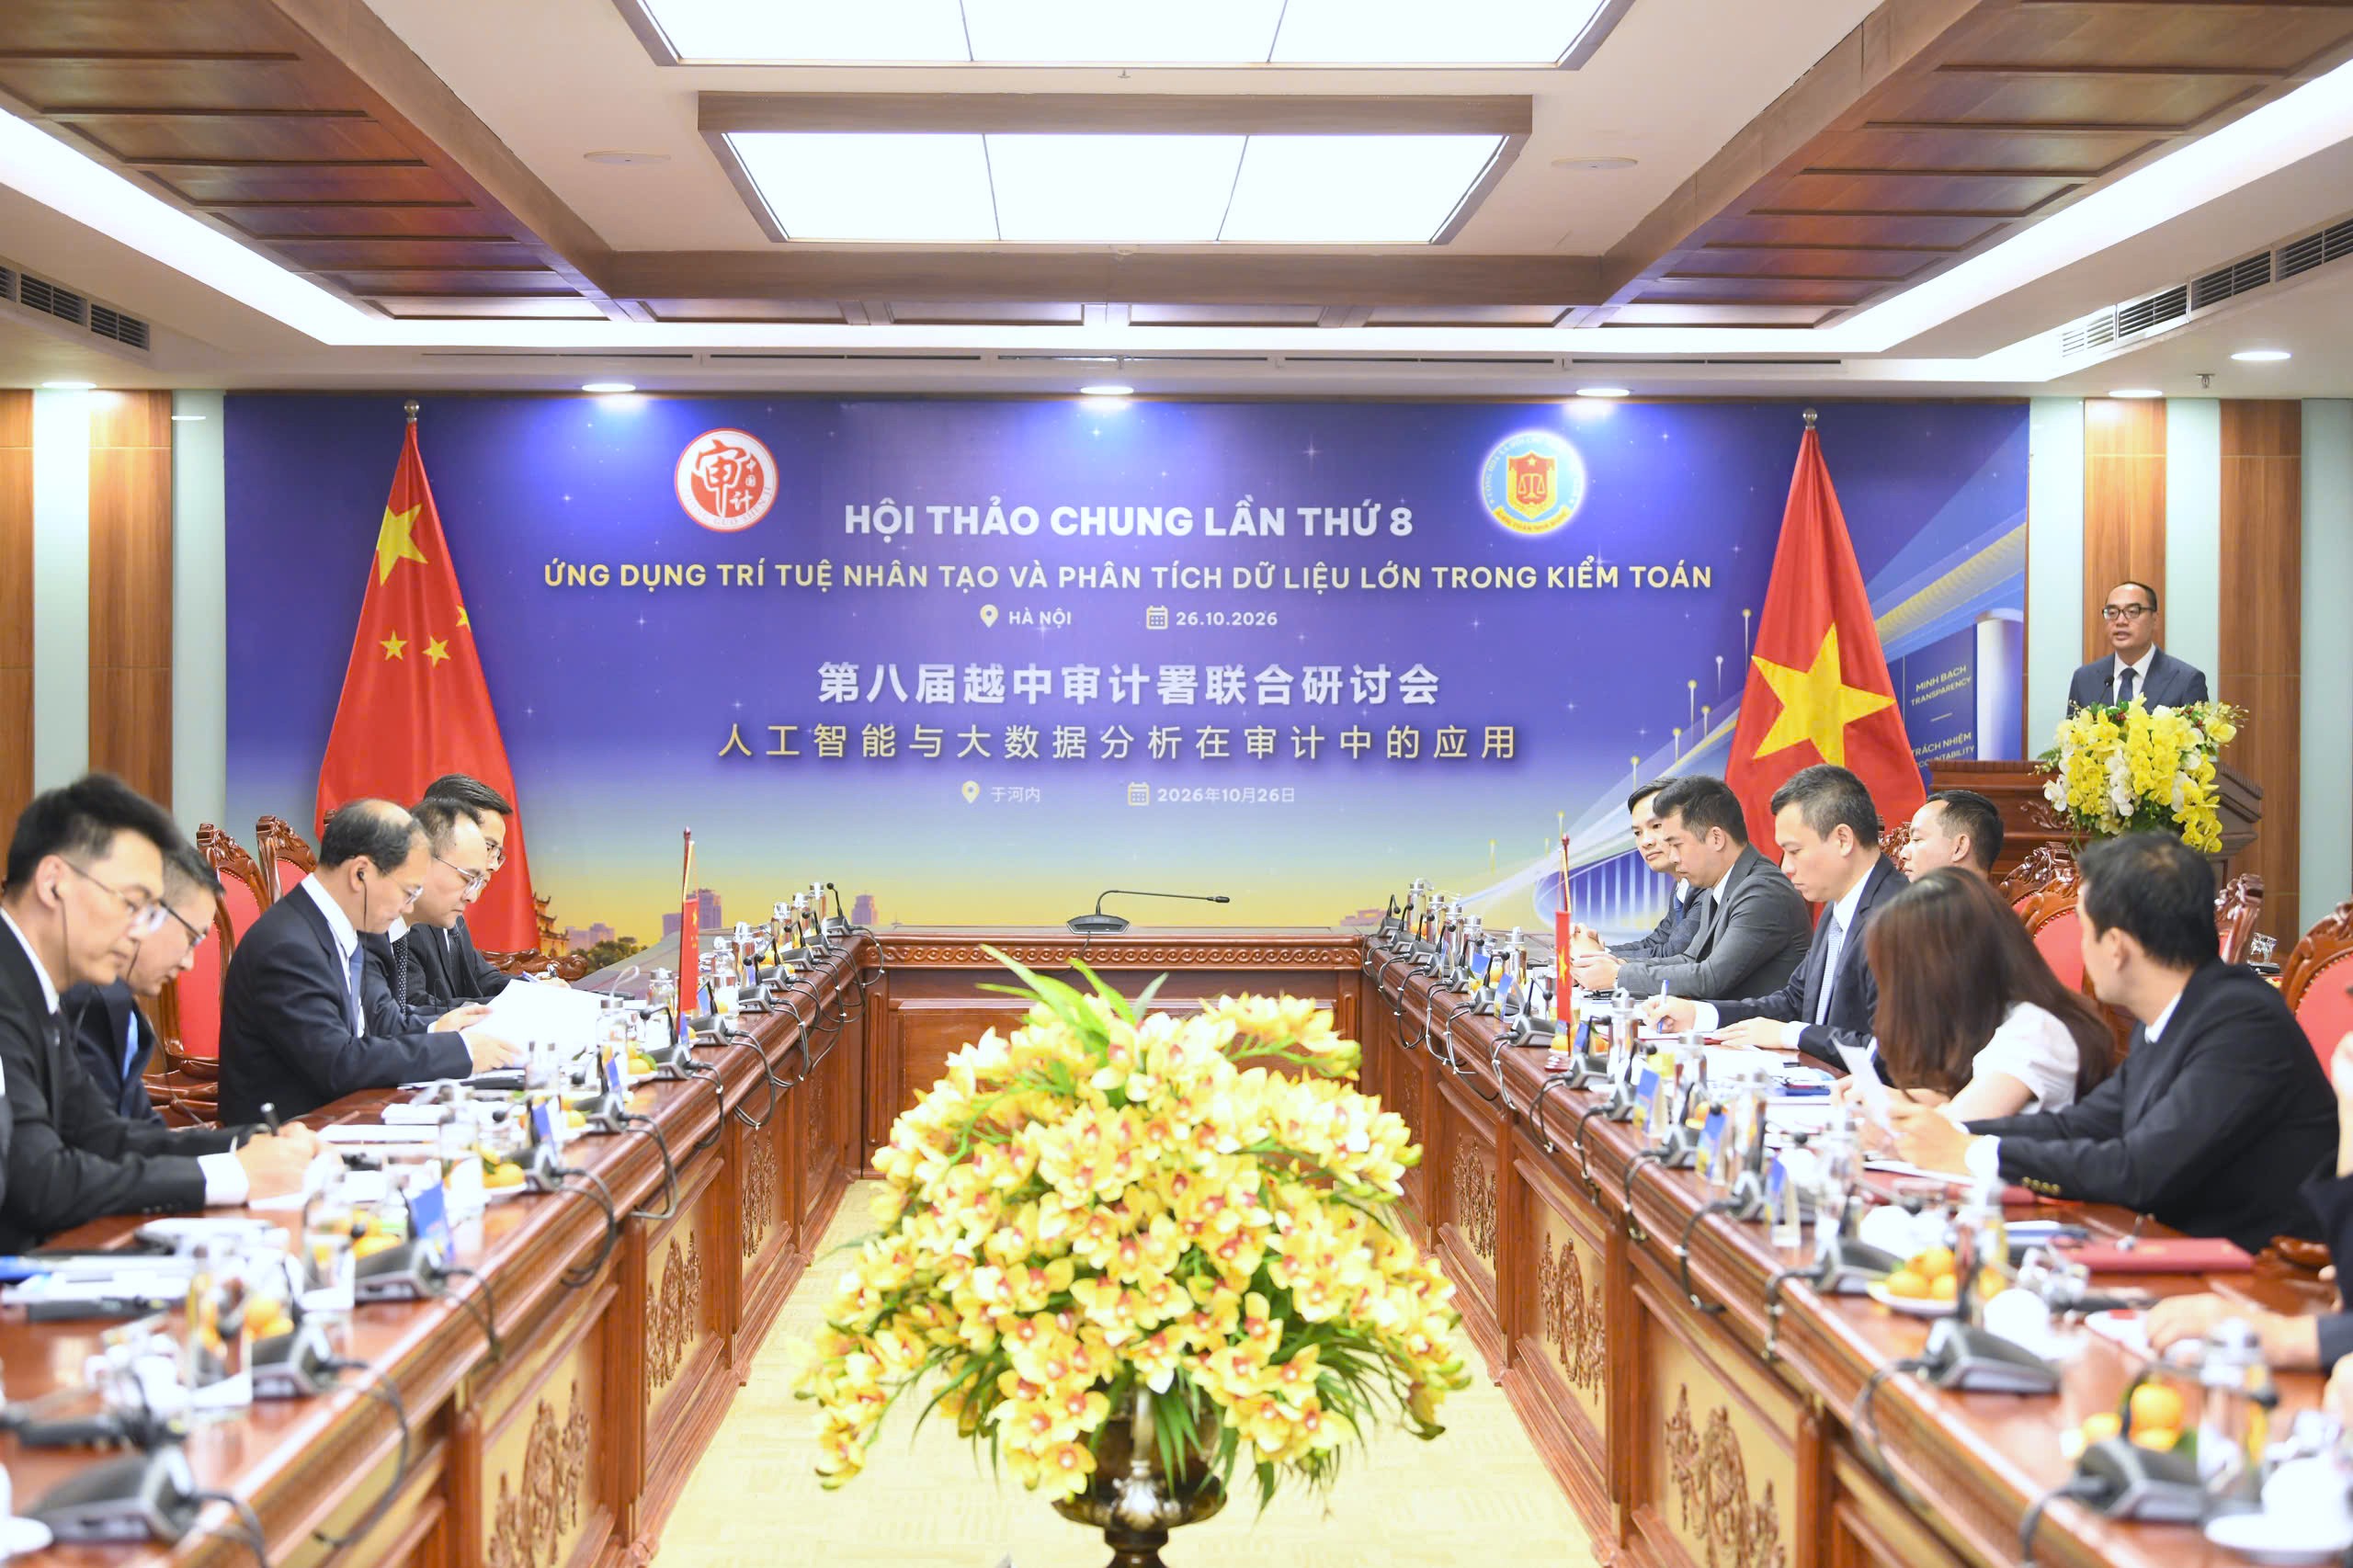
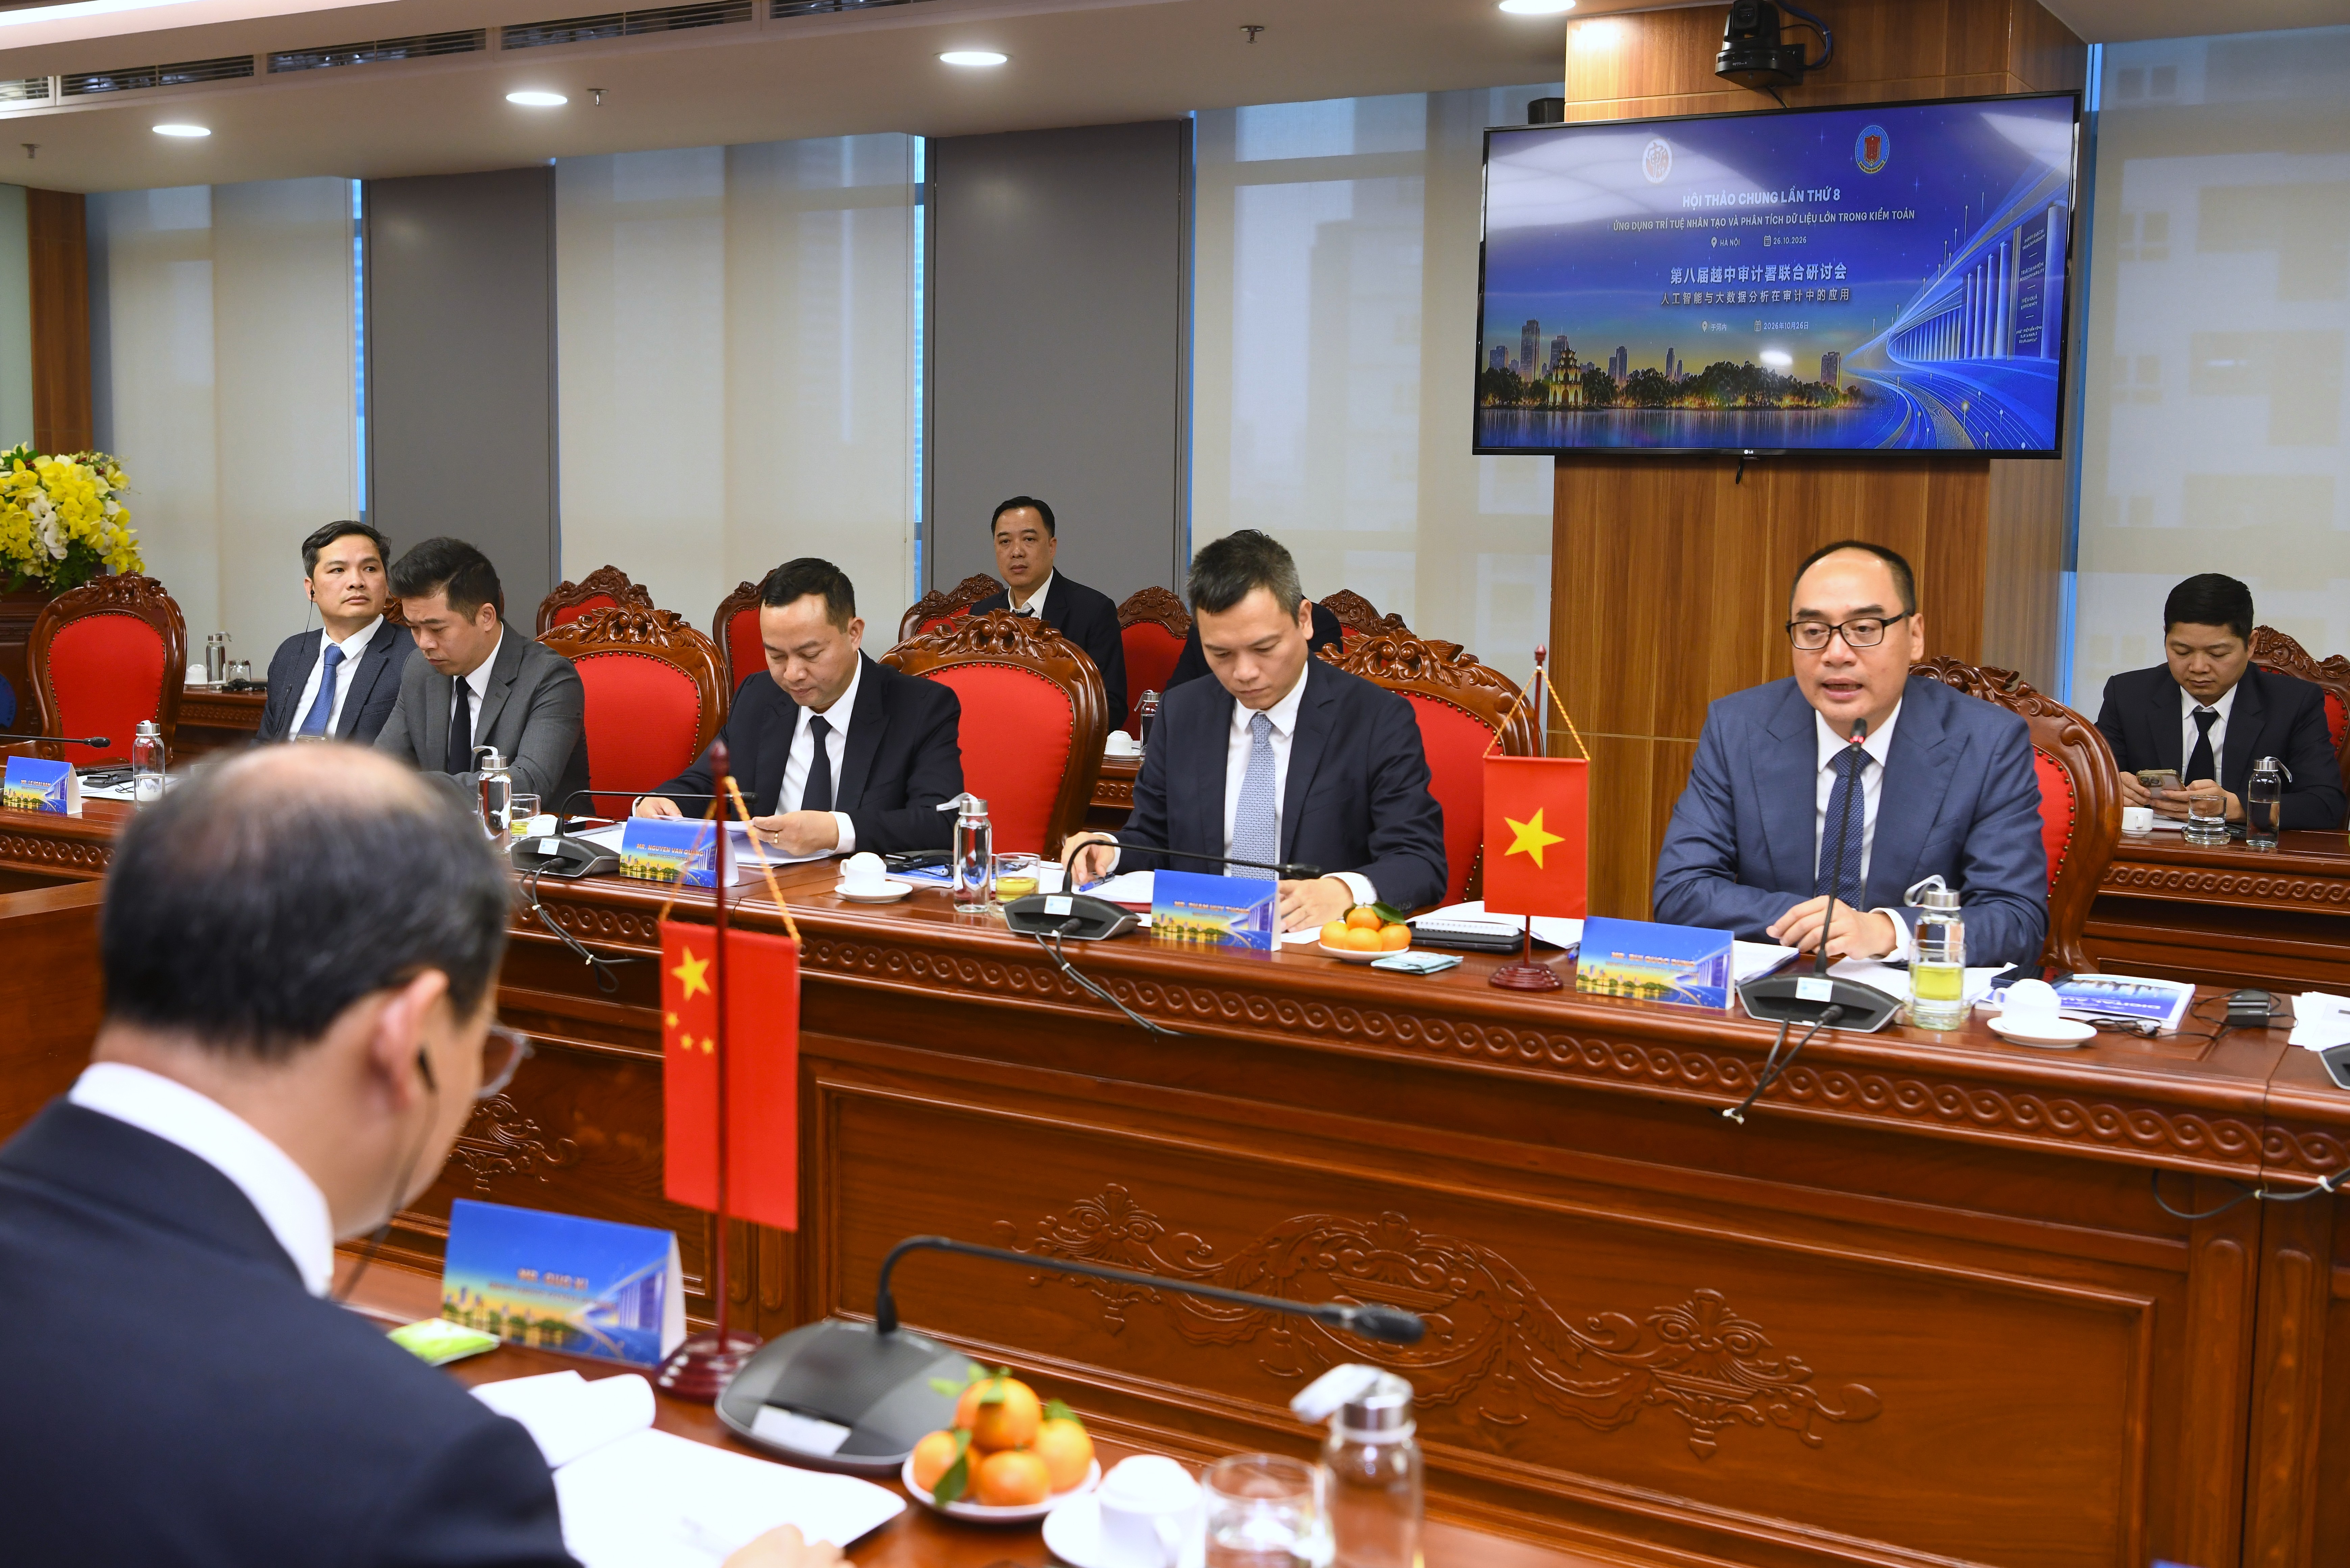
Tại Hội thảo chung lần thứ 8 giữa Kiểm toán nhà nước Việt Nam và CNAO, tổ chức ngày 26/10/2026 tại Hà Nội, hai bên trao đổi về hạ tầng dữ liệu, khai thác thông tin và ứng dụng AI trong quy trình kiểm toán. Với Việt Nam, hệ sinh thái kiểm toán số kết nối kho dữ liệu tập trung với hồ sơ điện tử, dữ liệu nghiệp vụ và nguồn bên ngoài có thể chuyển hoạt động từ thu thập theo từng cuộc kiểm toán sang khai thác có hệ thống.
Nền tảng chỉ cảnh báo tốt khi dữ liệu đáng tin
Một nền tảng dữ liệu số hữu ích không chỉ gom thông tin về một chỗ. Nền tảng phải chuẩn hóa cấu trúc, thống nhất cách định danh và diễn giải, loại bỏ trùng lặp, kiểm tra tính hợp lệ, rồi cho phép đối chiếu nguồn. Thiếu các khâu ấy, tự động hóa có thể làm sai lệch lan nhanh hơn chứ không giúp phát hiện rủi ro chính xác hơn.
ThS. Huỳnh Ngọc Quang cho biết việc ứng dụng công nghệ thông tin vào kiểm toán vẫn gặp trở ngại về hành lang pháp lý, chất lượng dữ liệu, hạ tầng và nhân lực. Đây là những điều kiện nền tảng, không phải phần việc phụ sau khi mua sắm công nghệ. Cơ quan kiểm toán cần quyền truy cập hợp pháp, cơ chế chia sẻ rõ ràng và năng lực kiểm soát bảo mật song hành với phân tích.
Trong giai đoạn 2026–2030, định hướng là mở rộng hạ tầng dữ liệu lớn, hiện đại hóa chuyên sâu, triển khai rộng kiểm toán từ xa và liên tục, đồng thời ứng dụng AI vào đánh giá rủi ro và phát hiện gian lận. Để đi đến đó, cần xây dựng kiến trúc dữ liệu tổng thể, hoàn thiện thể chế, lập kho dữ liệu tập trung và tăng kết nối với các bộ, ngành, địa phương.
Kết luận đáng chú ý là nền tảng không thay thế phán đoán nghề nghiệp; nó giúp kiểm toán viên nhìn thấy tín hiệu sớm và dùng thời gian đúng chỗ. Nếu đầu tư đồng thời vào chuẩn dữ liệu, quyền tiếp cận và con người, kiểm toán số có thể chuyển từ phát hiện sai phạm sau khi xảy ra sang cảnh báo rủi ro khi vẫn còn cơ hội can thiệp.