
Năm mẫu xe chủ lực, năm kiểu gánh doanh số
Mẫu xe gánh doanh số là sản phẩm đóng góp phần đáng kể vào lượng xe bán ra của một thương hiệu, thường nhờ sức hút đủ mạnh để bù cho những mẫu còn lại trong danh mục. Trên thị trường ô tô Việt Nam, Mazda CX-5, Honda City, Mitsubishi Xpander, Ford Ranger và Kia Seltos là năm trường hợp tiêu biểu, nhưng mức độ phụ thuộc và lý do khách chọn mỗi xe rất khác nhau.
Bức tranh chín tháng đầu năm 2026 cho thấy danh hiệu xe bán chạy Việt Nam không chỉ nói về một mẫu xe có lượng tiêu thụ cao, mà còn về vị trí của nó trong toàn bộ danh mục. CX-5 chiếm hơn nửa doanh số Mazda; City là đầu tàu của Honda giữa lúc sedan gặp khó; Xpander vẫn quan trọng dù đà bán suy yếu. Ranger có thêm Territory và Everest chia sẻ sản lượng, còn Seltos nổi lên nhờ cú tăng trưởng mạnh. Những tỷ trọng ấy vừa phản ánh lựa chọn của người mua, vừa cảnh báo hãng xe nào đang đặt quá nhiều kỳ vọng vào một mẫu xe chủ lực.
CX-5 và City: sức hút bền bỉ giữa thay đổi phân khúc
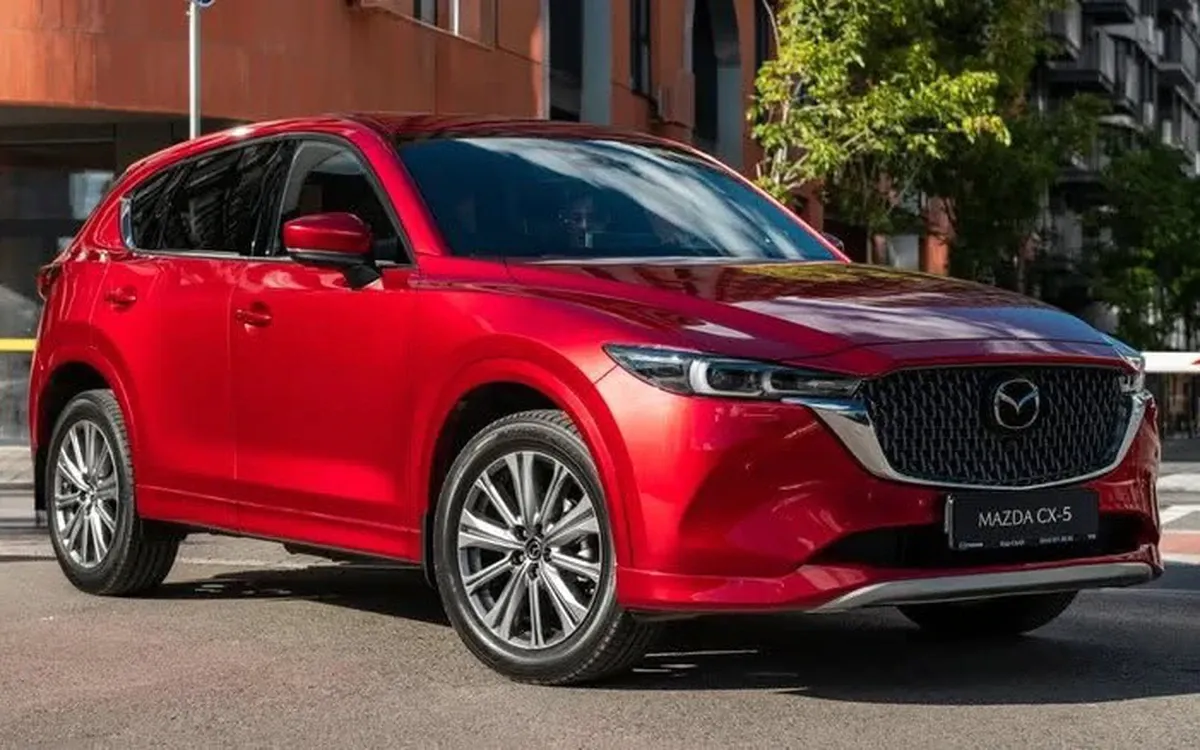
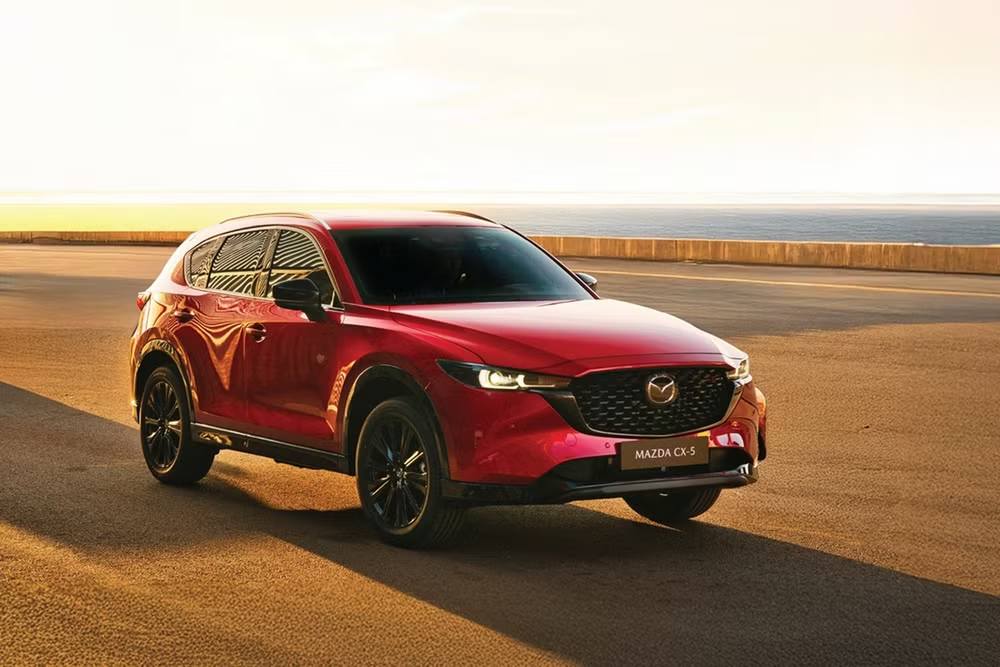
Mazda CX-5 là trường hợp lệch vai rõ nhất: lũy kế chín tháng năm 2026, xe bán 11.893 chiếc, tương đương 53% tổng 22.460 xe Mazda. Hãng có chín mẫu tại Việt Nam, nhưng riêng CX-5 đem về hơn nửa lượng bán ra. Nghịch lý nằm ở chỗ mẫu SUV này đã ở cuối vòng đời và chuẩn bị có thế hệ hoàn toàn mới, song vẫn giữ khách nhờ thiết kế còn trẻ trung và mức giá thuộc nhóm thấp nhất phân khúc gầm cao cỡ C. Với người mua, sức hút ấy là một lựa chọn dễ cân nhắc; với Mazda, sự phụ thuộc lại tạo rủi ro nếu nhu cầu CX-5 giảm.
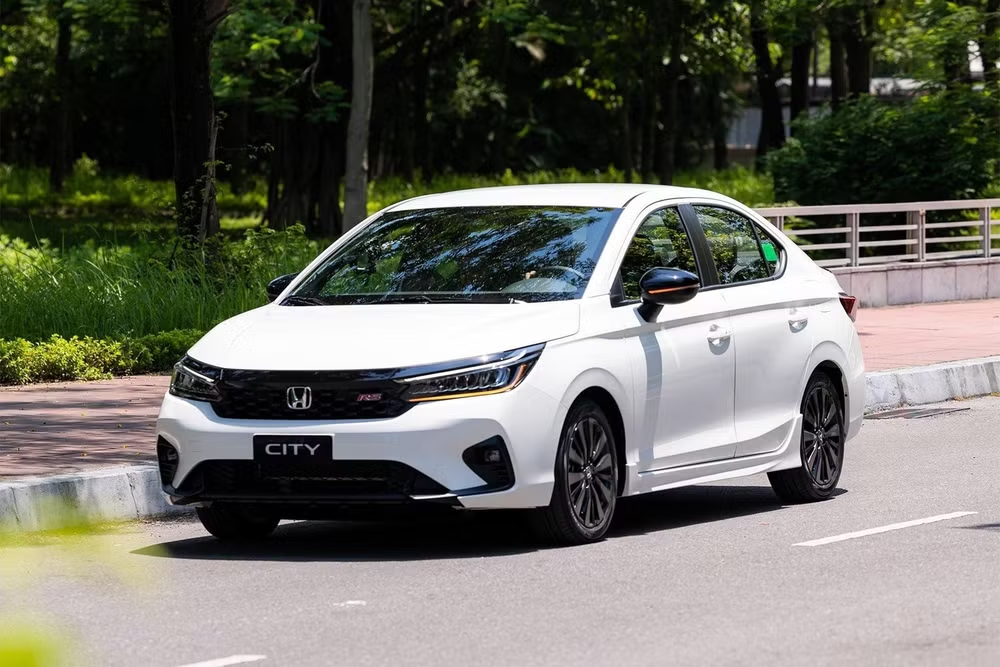
Honda City đảm nhiệm vai trò khác: giữ chân người mua sedan trong lúc phân khúc này đối mặt nhiều khó khăn. Xe đạt 5.452 chiếc, chiếm 34% trong tổng 15.937 xe Honda bán ra sau chín tháng. Honda không phụ thuộc hoàn toàn vào City vì CR-V đóng góp 28,3%, HR-V 22,3% và BR-V 11,8%; Civic chỉ đạt 538 chiếc. Cơ cấu này cho thấy City vẫn là mẫu xe chủ lực, nhưng các dòng gầm cao đang san bớt áp lực. Khách hàng vẫn tìm đến sedan này, song Honda có thêm điểm tựa từ những lựa chọn SUV và MPV trong danh mục.
Xpander mất đà, Ranger được chia lửa
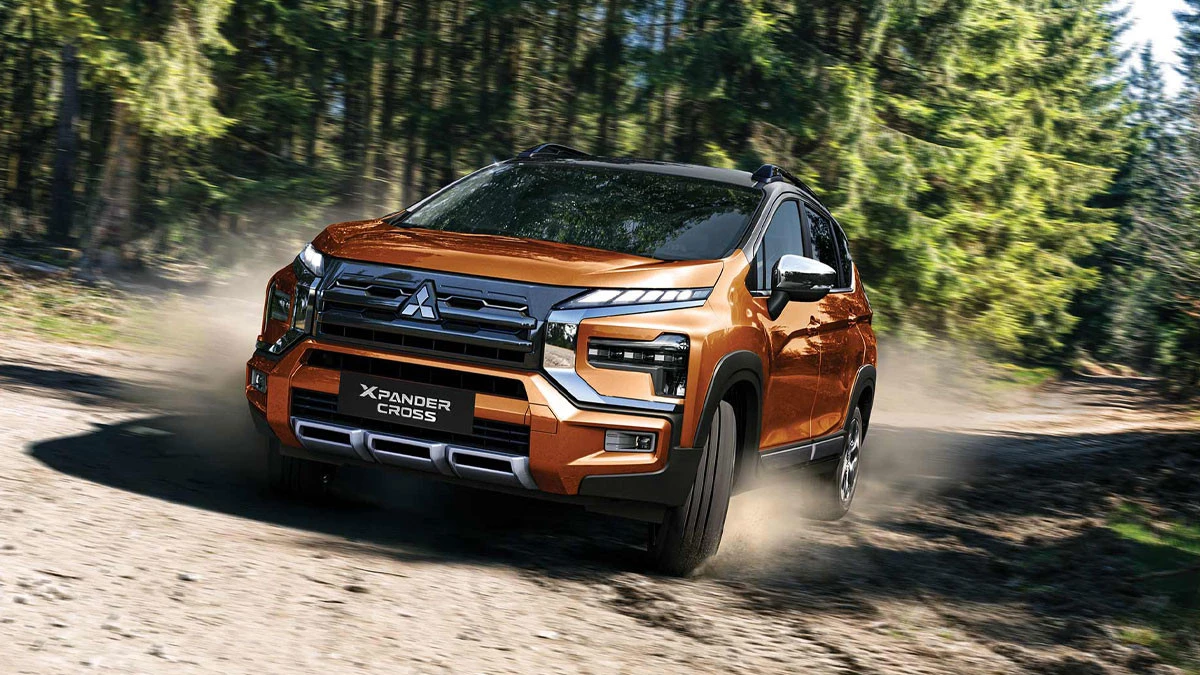
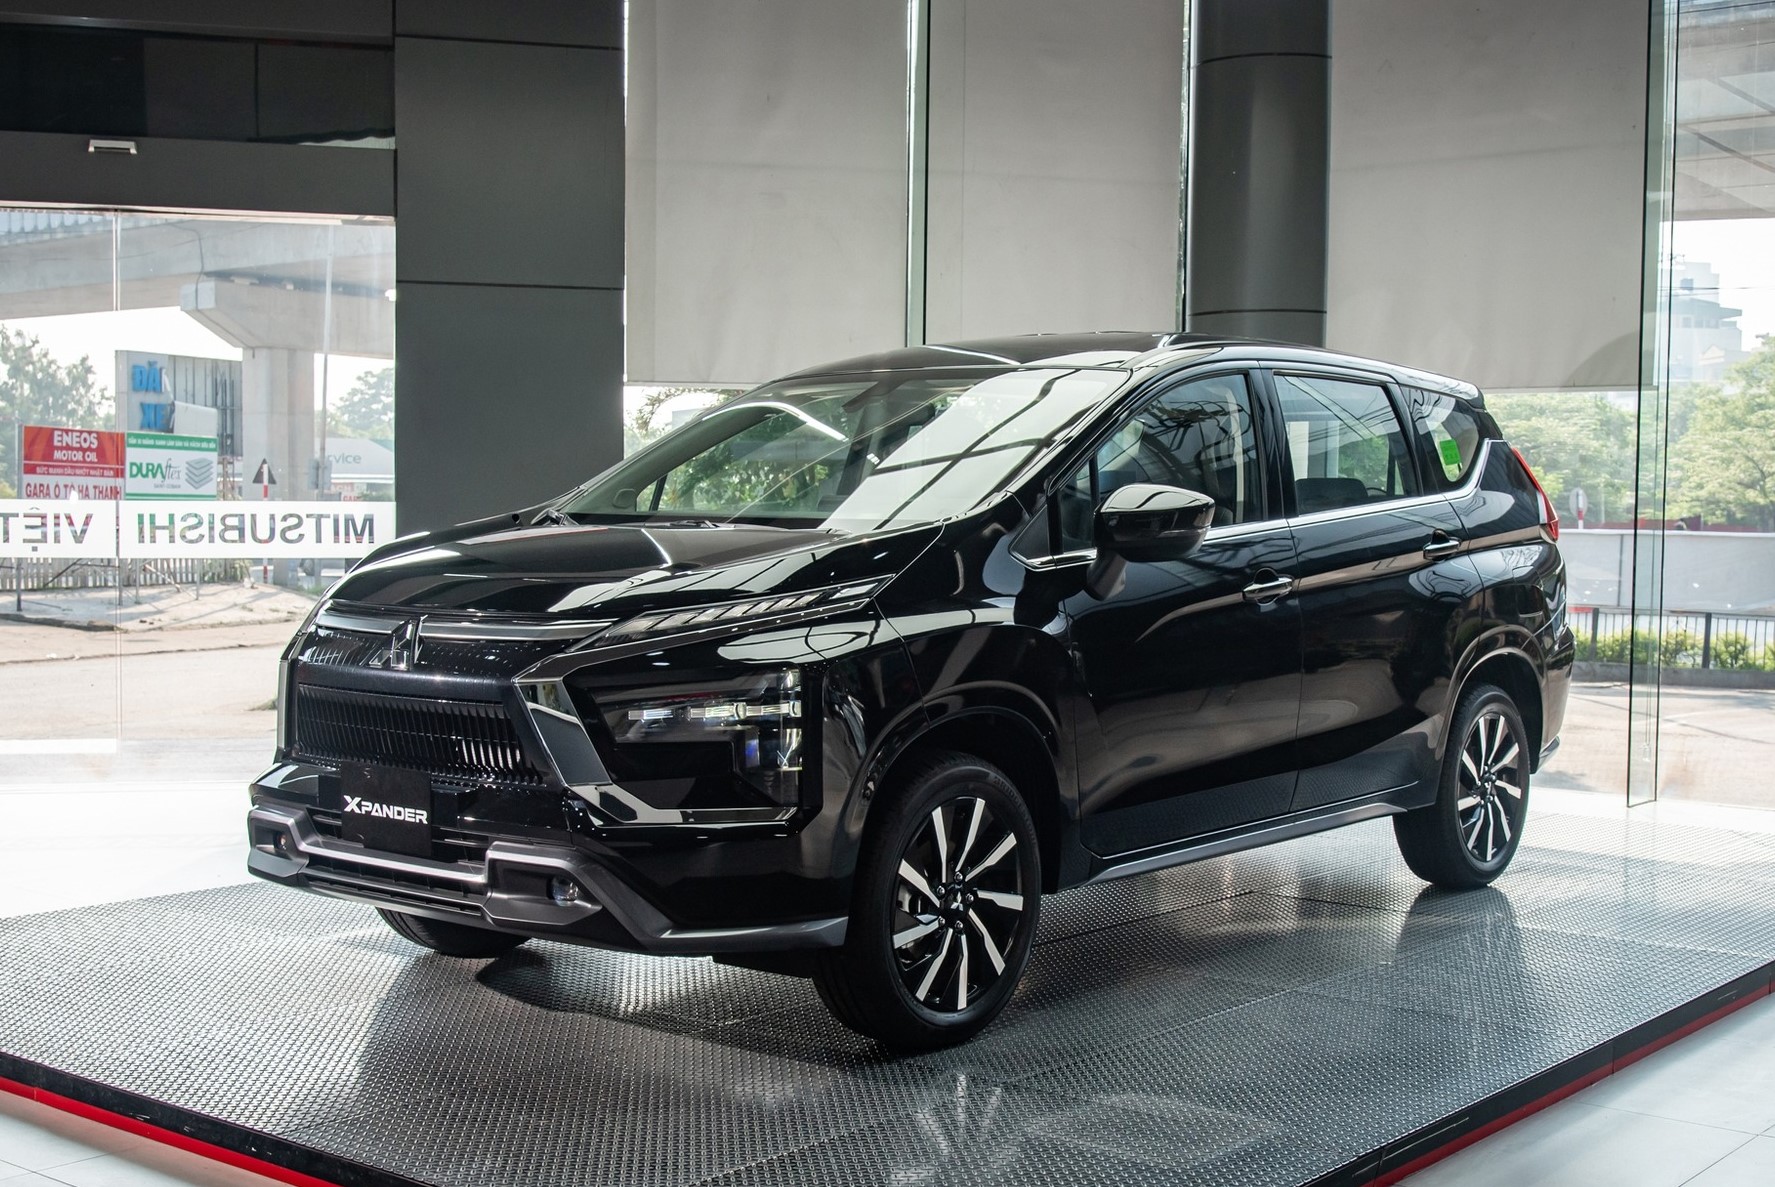
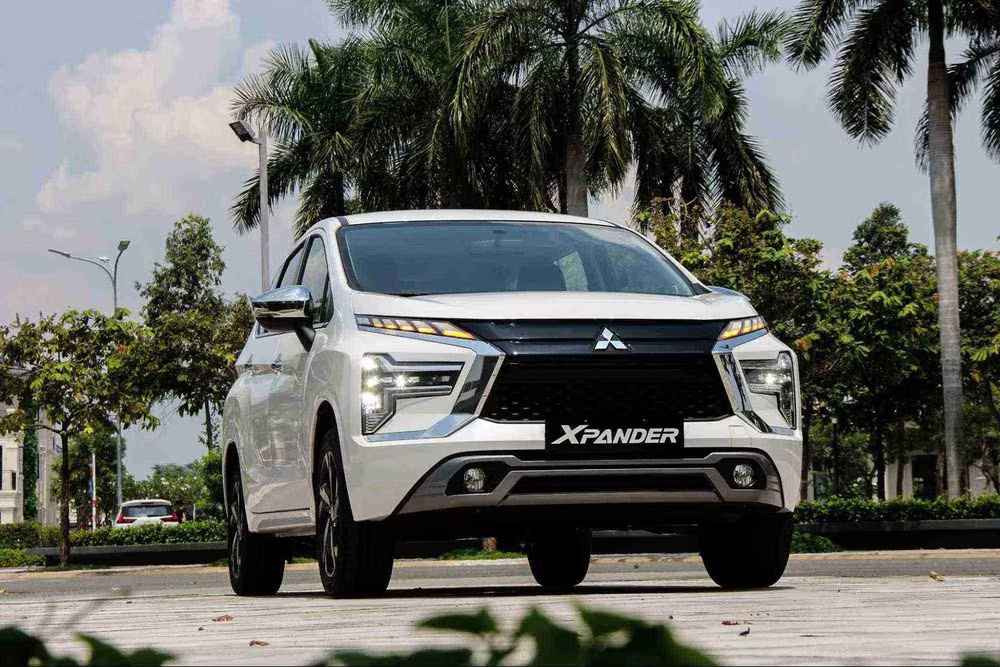
Mitsubishi Xpander từng có thời điểm đóng góp tới một nửa sản lượng hãng, nhưng tỷ lệ đã giảm còn 33% trong chín tháng năm 2026, với 10.496 xe bán ra. Cùng kỳ, Mitsubishi tiêu thụ 31.932 xe. Xforce và Destinator đang san sẻ vai trò, trong khi cạnh tranh MPV gay gắt hơn, đặc biệt từ Toyota Veloz Cross. Xpander giảm 15,6% so với cùng kỳ năm trước, còn Veloz Cross tăng 41,7%. Đây không phải sự biến mất của Xpander, mà là dấu hiệu cho thấy lợi thế của mẫu xe từng thống trị phân khúc không còn đủ để đứng ngoài áp lực cạnh tranh.
Ford Ranger đạt 9.835 xe và đóng góp 32% doanh số Ford sau chín tháng. Tuy nhiên, vai trò gánh doanh số của bán tải này nhẹ hơn các trường hợp còn lại vì Territory và Everest chia sẻ đáng kể lượng bán. Báo cáo về Ford ghi nhận Territory bán 9.019 xe, tương đương 29,7% doanh số thương hiệu. Ranger vẫn là trụ cột, nhưng một danh mục có nhiều mẫu bán được giúp Ford bớt lệ thuộc vào một sản phẩm. Đây là thế cân bằng đáng mong đợi hơn kiểu CX-5 phải gánh quá nửa doanh số.
Seltos tăng tốc và nghịch lý xe cuối vòng đời
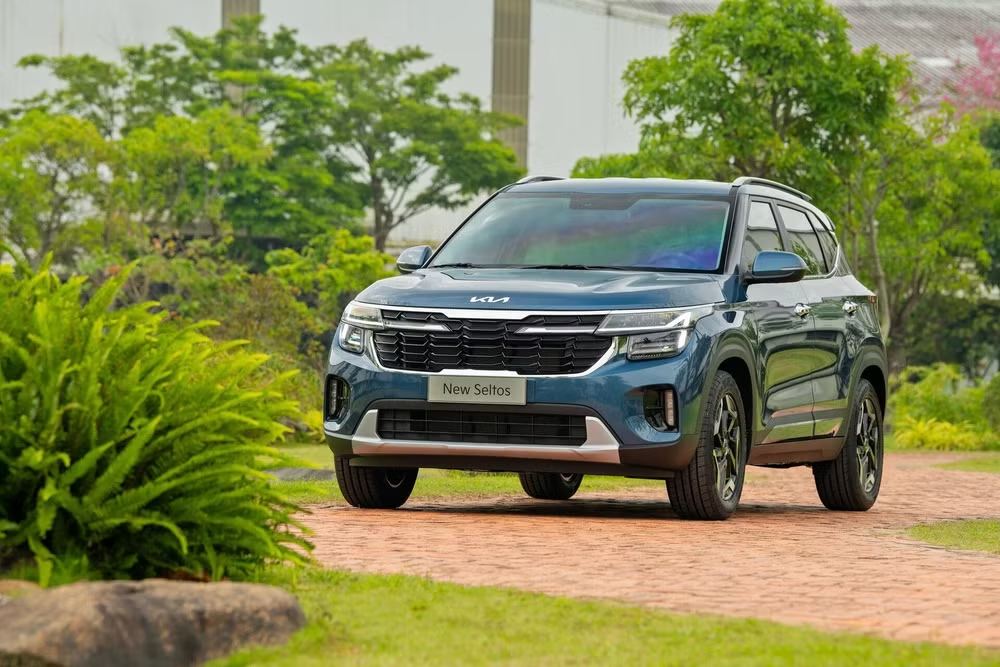
Kia Seltos bổ sung một kiểu trụ cột khác: tăng trưởng nhanh trong một danh mục có mẫu xe vượt trội hơn cả. Lũy kế chín tháng năm 2026, Thaco Auto bán 7.109 chiếc Seltos, tăng 80,2% so với cùng kỳ và đóng góp 30% doanh số Kia. Cú tăng tốc giúp Seltos trở thành điểm sáng của thương hiệu, nhưng tỷ trọng 30% cũng cho thấy thành công của Kia vẫn gắn đáng kể với sức mua của một mẫu xe. Với người mua, đà tăng là dấu hiệu mẫu xe đang được đón nhận; với hãng, thách thức là duy trì sức hút đó và phát triển thêm những đầu tàu khác.
Nhìn chung, CX-5 phơi bày nghịch lý rõ nhất: xe gần cuối vòng đời vẫn có thể là mẫu xe chủ lực nếu thiết kế, định vị và giá bán tiếp tục hợp nhu cầu. Tuổi đời sản phẩm không tự động làm khách quay lưng, nhất là khi thế hệ hiện tại còn giữ được lợi thế dễ nhận thấy. Nhưng doanh số ô tô dựa quá nhiều vào một cái tên khiến thương hiệu dễ tổn thương khi thị hiếu đổi hướng hoặc đối thủ tiến lên. Năm mẫu xe này không chỉ là các xe bán chạy Việt Nam; chúng còn cho thấy sức khỏe của hãng phụ thuộc vào việc biến thành công cá biệt thành một danh mục đủ sức chia sẻ gánh nặng.