
Tạm dừng chưa đồng nghĩa áp lực đã dịu
Fed giữ lãi suất là quyết định duy trì biên độ lãi suất điều hành hiện tại thay vì điều chỉnh chi phí vay vốn, trong khi ngân hàng trung ương tiếp tục đánh giá dữ liệu kinh tế và rủi ro lạm phát. Ngày 28/10, Fed giữ nguyên lãi suất quỹ liên bang ở mức 3,75–4%, sau khi tăng 0,25 điểm phần trăm vào tháng trước. Đây là lựa chọn thận trọng, không phải dấu hiệu cho thấy cuộc chiến chống lạm phát đã kết thúc. Fed nhận định kinh tế vẫn tăng trưởng mạnh, còn lạm phát ở mức cao và mục tiêu đưa chỉ số này về 2% vẫn chưa đạt được. Việc tạm dừng giúp thị trường bớt lo trước mắt, nhưng không loại bỏ nguy cơ thắt chặt thêm. Khi tăng trưởng, tiêu dùng và đầu tư còn sức chống chịu, Fed có ít lý do để vội nới lỏng chính sách lãi suất.
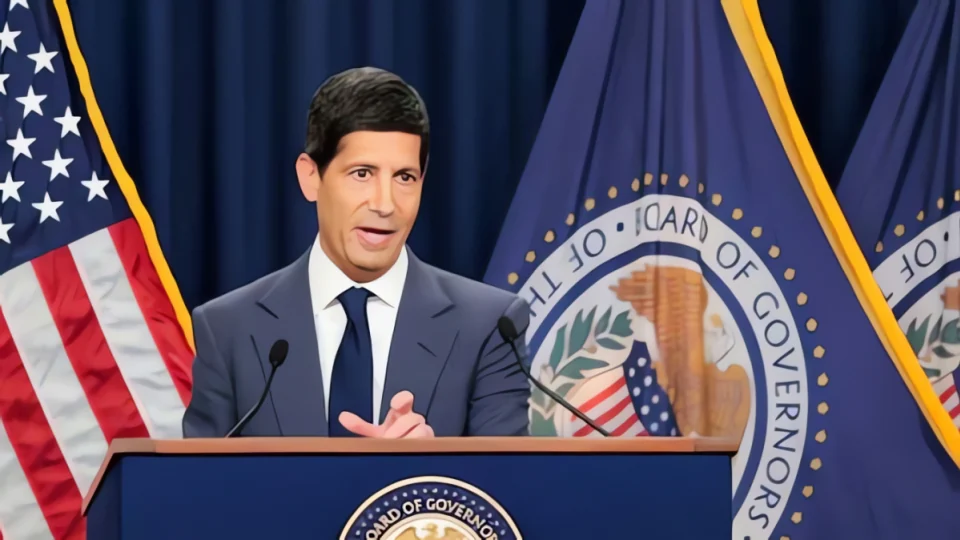
Hai phiếu chống phơi bày bất đồng về rủi ro
Kết quả biểu quyết 10 thuận, 2 chống cho thấy sự đồng thuận của đa số có giới hạn. Thống đốc Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack muốn tăng lãi suất thêm 0,25 điểm phần trăm ngay tại kỳ họp này. Hai thành viên Fed phản đối không chỉ thể hiện khác biệt về thời điểm hành động; họ còn đặt trọng số lớn hơn vào nguy cơ lạm phát dai dẳng so với khả năng tăng trưởng chậm lại. Hammack từng lập luận rằng giá cả không thể được mặc định sẽ tự giảm về mục tiêu, nhất là khi nhu cầu vẫn mạnh. Lá phiếu của Cook gây chú ý vì đây là lần đầu bà bất đồng về quyết định chính sách kể từ khi gia nhập Hội đồng Thống đốc năm 2022. Tuy vậy, không có căn cứ để quy động cơ bỏ phiếu của bà cho sức ép chính trị. Điều đáng quan tâm hơn là tranh luận nội bộ đã công khai chuyển sang câu hỏi liệu chờ thêm dữ liệu có khiến Fed hành động quá muộn hay không.
Lạm phát và năng lượng giữ cửa tăng lãi suất mở
Dữ liệu giá cả giải thích vì sao phe muốn thắt chặt vẫn có tiếng nói mạnh. CPI Mỹ tháng trước tăng 3,7% so với cùng kỳ, còn lạm phát lõi tăng 2,6%; cả hai đều cao hơn dự báo của các nhà kinh tế. Giá năng lượng toàn cầu neo cao trong bối cảnh xung đột tại Iran làm triển vọng giảm lạm phát thêm bất định. Sức bền của thị trường lao động và chi tiêu cũng khiến Fed khó dựa vào giả định nhu cầu sẽ tự hạ nhiệt. Một nguồn áp lực khác cần theo dõi là đầu tư AI: nhu cầu điện, thiết bị và nhân lực quanh các trung tâm dữ liệu có thể đẩy chi phí lên. Với hộ gia đình và doanh nghiệp, quyết định đứng yên hiện tại đem lại khoảng nghỉ, chứ chưa bảo đảm chi phí vay sẽ không tăng. Thị trường vì thế cần nhìn vào xu hướng của các chỉ số, thay vì xem một kỳ họp riêng lẻ là tín hiệu xoay trục.
Tín hiệu cần theo dõi trước cuộc họp tháng 12
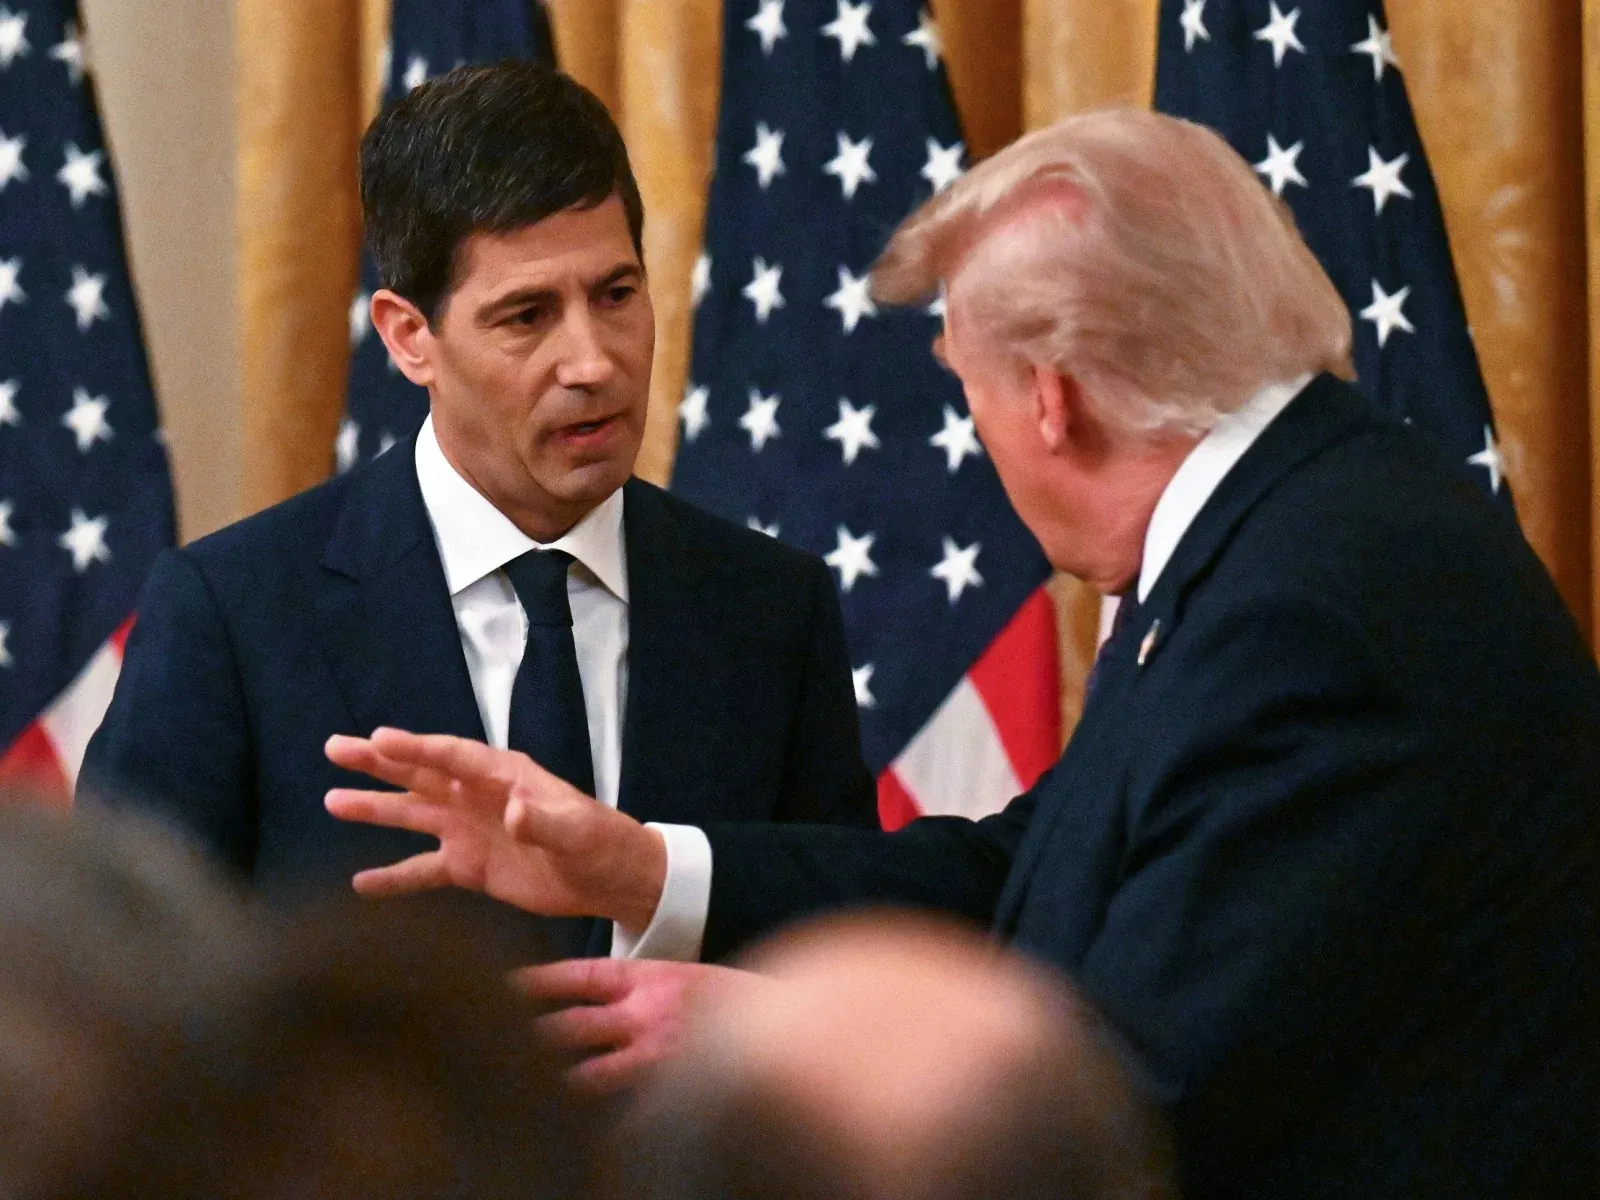
Chủ tịch Kevin Warsh không phát tín hiệu rõ ràng về bước đi tiếp theo và nói còn quá sớm để dự báo quyết định tại cuộc họp ngày 8–9/12, bởi nhiều yếu tố có thể đổi trong sáu tuần. Dù vậy, thị trường hợp đồng tương lai đang định giá xác suất Fed tăng lãi suất tháng 12 xấp xỉ 85%—một kỳ vọng đáng chú ý, không phải cam kết của Fed. Nhà đầu tư nên theo dõi ba nhóm dấu hiệu: CPI và lạm phát lõi có tiếp tục vượt dự báo hay không; giá nhiên liệu có duy trì sức ép hay hạ nhiệt; và thị trường lao động, tiêu dùng có còn đủ mạnh để nuôi cầu. Nếu giá cả dai dẳng trong lúc nhu cầu vẫn bền, lập luận tăng lãi suất sẽ có thêm sức nặng. Ngược lại, các dữ liệu hạ nhiệt nhất quán có thể củng cố lựa chọn chờ đợi. Điểm mấu chốt là Fed sẽ cân nhắc cả chuỗi dữ liệu, không chỉ một con số.
Kết luận: quyết định giữ nguyên lãi suất giúp Fed mua thời gian, nhưng không xóa đi mâu thuẫn giữa kiên nhẫn và hành động sớm. Hai phiếu chống cho thấy rủi ro lạm phát đang được nhìn nhận nghiêm trọng hơn trong nội bộ, còn CPI cao và giá năng lượng tạo lý do để duy trì cảnh giác. Khả năng tăng lãi suất cuối năm sẽ phụ thuộc vào việc áp lực giá có tiếp tục dai dẳng cùng sức mạnh của nhu cầu hay không. Vì vậy, điều thị trường cần chờ không phải một lời hứa từ Fed, mà là bằng chứng rõ hơn trong dữ liệu sắp tới.