
Giữ nguyên lãi suất không có nghĩa đã hết lo lạm phát
Lãi suất Fed là mức lãi suất điều hành do Cục Dự trữ Liên bang Mỹ đặt ra, định hình chi phí vay trong nền kinh tế và kỳ vọng của thị trường về các quyết định tiền tệ tiếp theo. Tại cuộc họp ngày 29/10 theo giờ Việt Nam, Fed giữ nguyên lãi suất, đúng như dự báo; nhưng sự tạm dừng này không phải tín hiệu cho thấy cuộc chiến chống lạm phát đã kết thúc. Sau lần tăng 0,25 điểm phần trăm vào tháng 9, biên độ lãi suất chính sách ở mức 3,75–4,00%. Bối cảnh khiến Fed khó tuyên bố chiến thắng: nhu cầu vẫn mạnh, trong khi giá đầu vào và giá bán của doanh nghiệp còn cao. Các dữ liệu cho thấy doanh nghiệp có thể chuyển chi phí tăng sang người mua, kéo dài rủi ro lạm phát. Vì vậy, giữ nguyên lãi suất là cách mua thêm thời gian đánh giá, không phải lời hứa rằng lần tăng tiếp theo đã bị loại bỏ.
Tuyên bố sau cuộc họp nhấn mạnh Fed cần thêm thông tin để chọn lập trường phù hợp, với mục tiêu đưa lạm phát về 2%. Đây là thông điệp thận trọng, nhưng chưa trả lời điều nhà đầu tư quan tâm nhất: dữ liệu nào đủ sức khiến ủy ban đổi hướng, và họ sẽ hành động nhanh đến đâu. Theo Reuters, giới giao dịch vẫn định giá xác suất Fed tăng lãi suất trong tháng 12 ở mức khoảng 81%, dù kỳ vọng tăng trong tháng 10 đã giảm. Khoảng cách giữa quyết định hiện tại và khả năng thắt chặt kế tiếp cho thấy thị trường không thiếu dự báo; họ thiếu một khuôn khổ rõ ràng để hiểu Fed sẽ phản ứng thế nào.
Kevin Warsh muốn ít định hướng hơn, nhưng đồng nghiệp vẫn lên tiếng
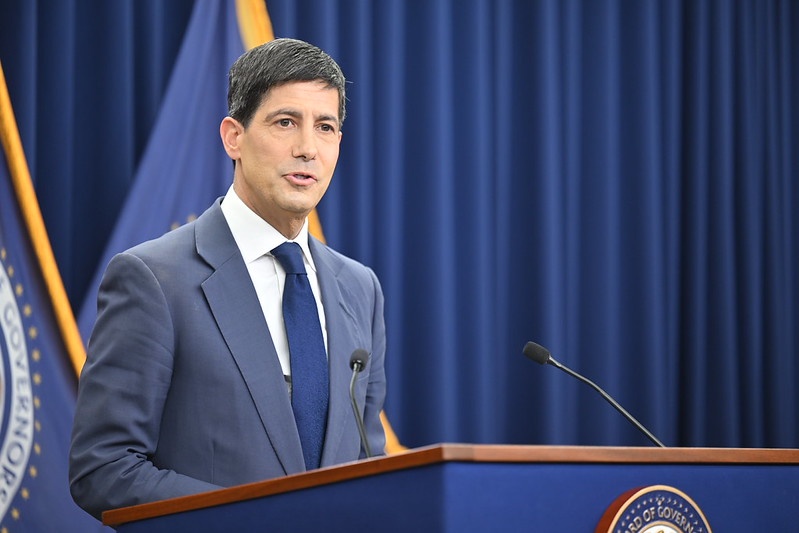
Kevin Warsh muốn thị trường nhìn vào dữ liệu kinh tế thay vì giải mã từng phát biểu của quan chức. Từ khi nhậm chức vào tháng 5, ông chủ trương giảm những thông điệp định hướng trước về chính sách. Ý tưởng có lý: nếu nhà đầu tư bám quá sát từng câu chữ, một phát biểu riêng lẻ có thể gây biến động trước khi dữ liệu đủ rõ. Nhưng chiến lược ấy khó hiệu quả khi phần lớn đồng nghiệp của ông không tiết chế lời nói. Trong khoảng thời gian giữa cuộc họp tháng 9 và giai đoạn im lặng trước cuộc họp tháng 10, 16 quan chức Fed đã có tổng cộng 59 lần phát biểu, phỏng vấn hoặc bình luận công khai—cao hơn khoảng 54 lần xuất hiện trong cùng kỳ năm trước. Con số này cho thấy bất đồng Fed không chỉ nằm ở mức lãi suất, mà còn ở cách ngân hàng trung ương nên giải thích con đường phía trước.
Khi thông điệp không đồng nhất, nhà đầu tư phải tự suy đoán phản ứng của Fed trước mỗi biến động kinh tế. Hệ quả vượt khỏi Phố Wall: chi phí vay mua nhà và lãi suất vay của doanh nghiệp phụ thuộc đáng kể vào kỳ vọng về chính sách tương lai, chứ không chỉ mức lãi suất hiện hành. Nói cách khác, sự thiếu rõ ràng có thể lan tới quyết định vay, mua nhà và đầu tư của người dân, cũng như kế hoạch vốn của doanh nghiệp. Fed đang đứng giữa hai áp lực: hạn chế phát ngôn để tránh dẫn dắt quá mức, nhưng vẫn cần giải thích đủ để thị trường không tự dựng nên những kịch bản trái ngược. Nếu thiếu kỷ luật chung về truyền thông, chủ trương của Warsh sẽ để lại khoảng trống mà nhiều tiếng nói khác nhau nhanh chóng lấp đầy.
Sự chia rẽ không chỉ là chuyện phong cách. Cuộc họp ghi nhận hai phiếu bất đồng với quyết định giữ nguyên lãi suất; Thống đốc Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack muốn tăng thêm 0,25 điểm phần trăm. Khi bất đồng về lựa chọn chính sách xuất hiện ngay trong biểu quyết, những phát biểu công khai trái chiều càng khiến thị trường khó phân biệt đâu là quan điểm cá nhân, đâu là tín hiệu cho hướng đi của cả ủy ban. Một nhóm chuyên gia độc lập đang nghiên cứu cải cách cách Fed truyền thông và dự kiến đưa ra khuyến nghị trước cuối năm. Đó là bước cần thiết, nhưng cải thiện cách nói sẽ không thay thế được việc giải thích thuyết phục vì sao dữ liệu dẫn tới một quyết định cụ thể.
Sức ép từ Trump làm quyết định tiền tệ thêm nhạy cảm
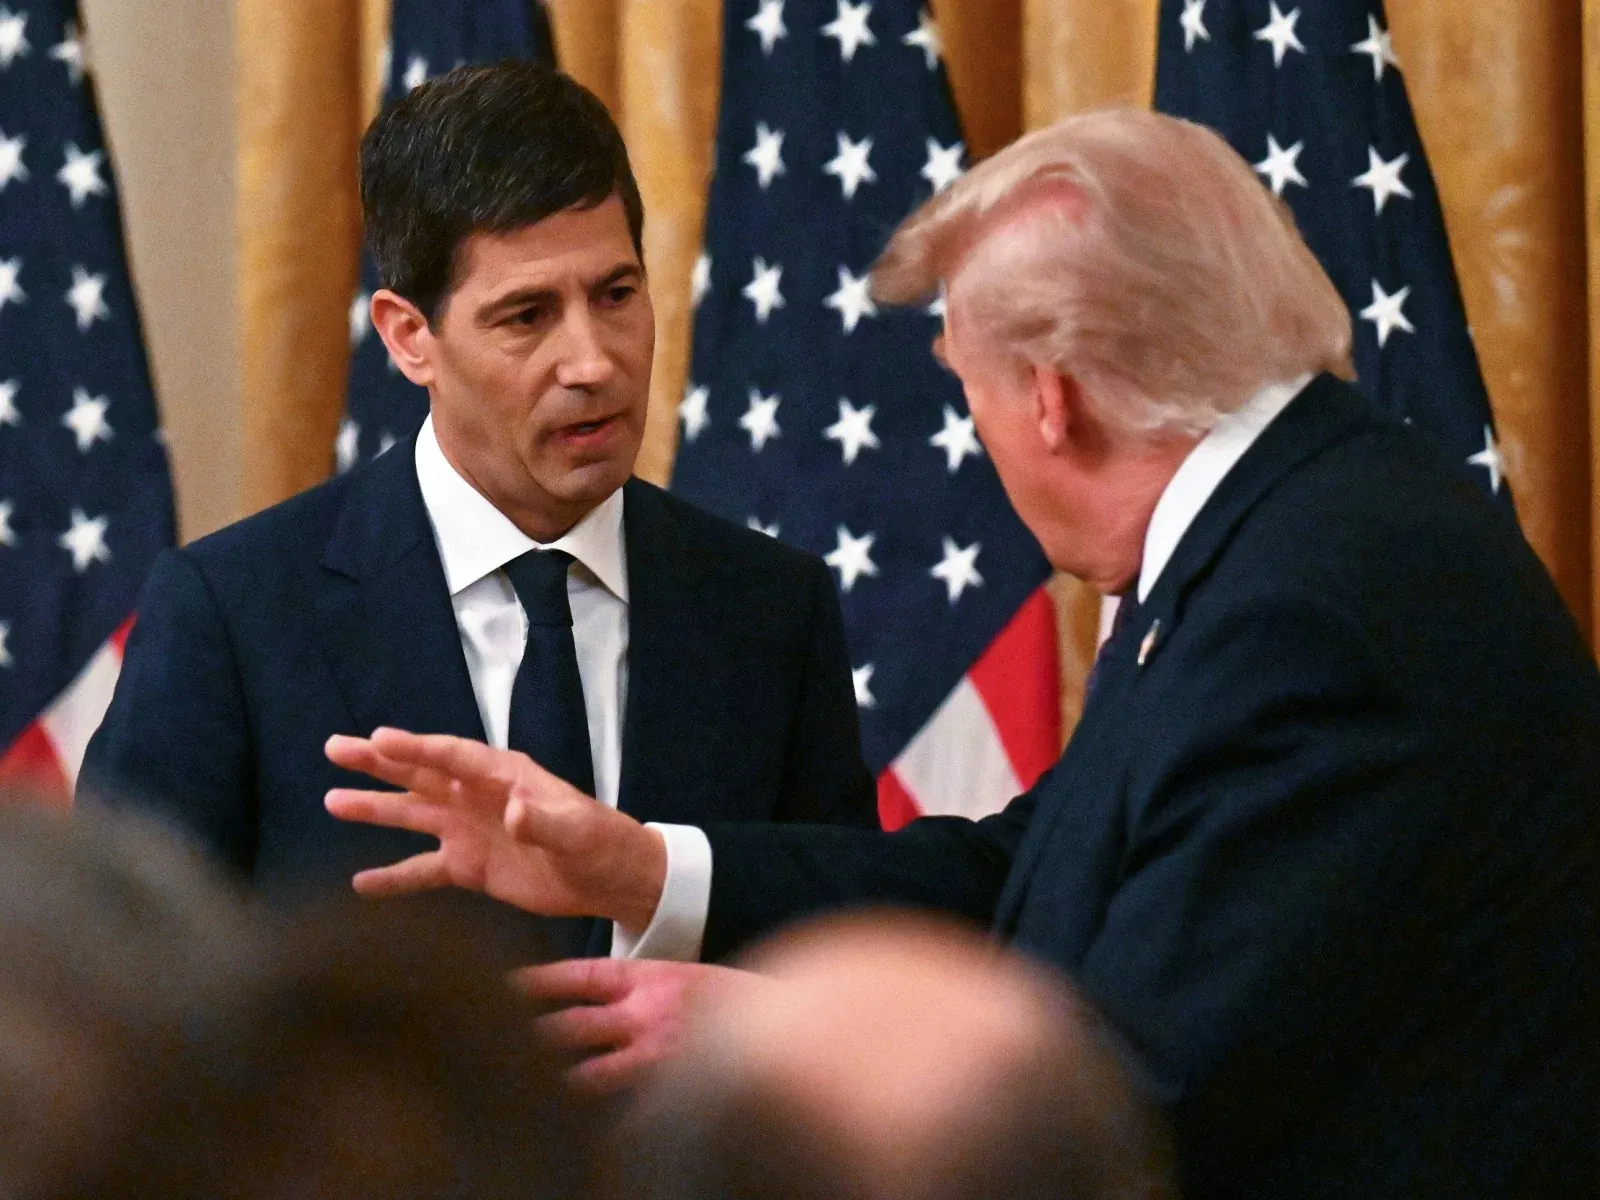
Bất ổn còn đến từ Nhà Trắng. Tổng thống Donald Trump từng công khai chỉ trích các thành viên FOMC sau khi Fed tăng lãi suất 0,25 điểm phần trăm ngày 16/9, cáo buộc họ có lập trường thù địch, mang tính chính trị và quyết định sai lầm. Sau thời gian gây sức ép đòi hạ lãi suất, ông Trump gần đây còn phát biểu bị xem là quay sang chỉ trích chính Kevin Warsh, người do ông lựa chọn làm Chủ tịch Fed. Đây không đơn thuần là một cuộc khẩu chiến: khi Nhà Trắng gây áp lực lên người đứng đầu ngân hàng trung ương, thị trường có thêm lý do để nghi ngờ tính độc lập và tính nhất quán của chính sách Fed. Những bất đồng công khai giữa Nhà Trắng và Fed có thể tiếp tục gia tăng trong những tháng tới, làm thị trường chứng khoán thêm bất ổn.
Rủi ro kinh tế cũng khiến áp lực chính trị khó gỡ. Các nguồn nêu chính sách thuế quan của ông Trump và cuộc chiến tại Iran là hai yếu tố có thể làm lạm phát dai dẳng. Nếu giá cả buộc Fed phải thắt chặt thêm, chi phí vốn cao hơn có thể làm chậm làn sóng xây dựng trung tâm dữ liệu AI, một động lực tăng trưởng quan trọng của thị trường chứng khoán Mỹ. Fed vì thế phải cân bằng giữa việc chờ thêm bằng chứng và nguy cơ chậm tay trước lạm phát. Trong năm 2027, FOMC dự kiến vẫn tổ chức tám cuộc họp, nhưng một cuộc họp sẽ không có bỏ phiếu lãi suất hay tuyên bố chính sách; số cuộc họp chiến lược tăng lên hai, để lại sáu cuộc họp định kỳ điều chỉnh lãi suất. Thay đổi quy trình có thể tạo thêm không gian bàn chuyện dài hạn, nhưng không xóa được câu hỏi trước mắt về hướng đi kế tiếp.
Thị trường cần một quy tắc phản ứng, không chỉ lời trấn an
Fed đã giữ nguyên lãi suất như dự kiến, nhưng quyết định ấy chỉ khép lại một cuộc họp, không khép lại tranh luận về lạm phát, truyền thông hay áp lực chính trị. Nhiệm vụ của Warsh lúc này không nhất thiết là hứa trước Fed sẽ tăng hay giảm lãi suất, mà là làm rõ các tiêu chí sẽ dẫn tới từng lựa chọn. Nếu quan chức tiếp tục phát tín hiệu không nhất quán trong khi Nhà Trắng công khai gây sức ép, thị trường sẽ định giá sự bất định vào các quyết định vay và đầu tư. Kết luận đáng chú ý không phải Fed đã chọn đứng yên, mà là niềm tin vào cách Fed ra quyết định đang bị thử thách. Một chính sách đáng tin cậy cần dựa trên dữ liệu, được giải thích nhất quán và đủ độc lập trước áp lực chính trị.