
Niềm tin bắt đầu từ định danh và bảo vệ dữ liệu
Ví điện tử là dịch vụ thanh toán số cho phép người dùng lưu trữ phương tiện thanh toán và thực hiện giao dịch qua ứng dụng, trong đó thông tin định danh, tài khoản liên kết và lịch sử sử dụng cần được bảo vệ xuyên suốt.
Sự tiện lợi không thể thay thế trách nhiệm bảo mật. Dữ liệu ví không chỉ gồm thông tin định danh mà còn có tài khoản ngân hàng, lịch sử giao dịch và hành vi tiêu dùng; vì thế, một sự cố có thể làm lộ cả dấu vết tài chính lẫn thói quen cá nhân. Định danh khách hàng cần đủ chặt để hạn chế tài khoản bị mạo danh hoặc lợi dụng, nhưng quy trình xác minh cũng phải minh bạch về việc thu thập và sử dụng dữ liệu. Theo tôi, bảo mật ví điện tử phải được xem là điều kiện cốt lõi của dịch vụ, không phải tính năng phụ để quảng bá.
Dữ liệu vận hành cho thấy khả năng giám sát đã trở thành một phần thường nhật của ví điện tử: đại diện MoMo cho biết hệ thống ghi nhận khoảng 29.000 cảnh báo giao dịch mỗi ngày, với tỷ lệ giao dịch thanh toán thành công, an toàn đạt 99,95%. Con số này đáng chú ý, nhưng không thể là lý do để người dùng hoặc nhà cung cấp lơ là: hiệu quả cần được duy trì bằng kiểm soát liên tục và xử lý rõ ràng khi cảnh báo xuất hiện.
Giao dịch nhanh hơn, gian lận cũng lan nhanh hơn
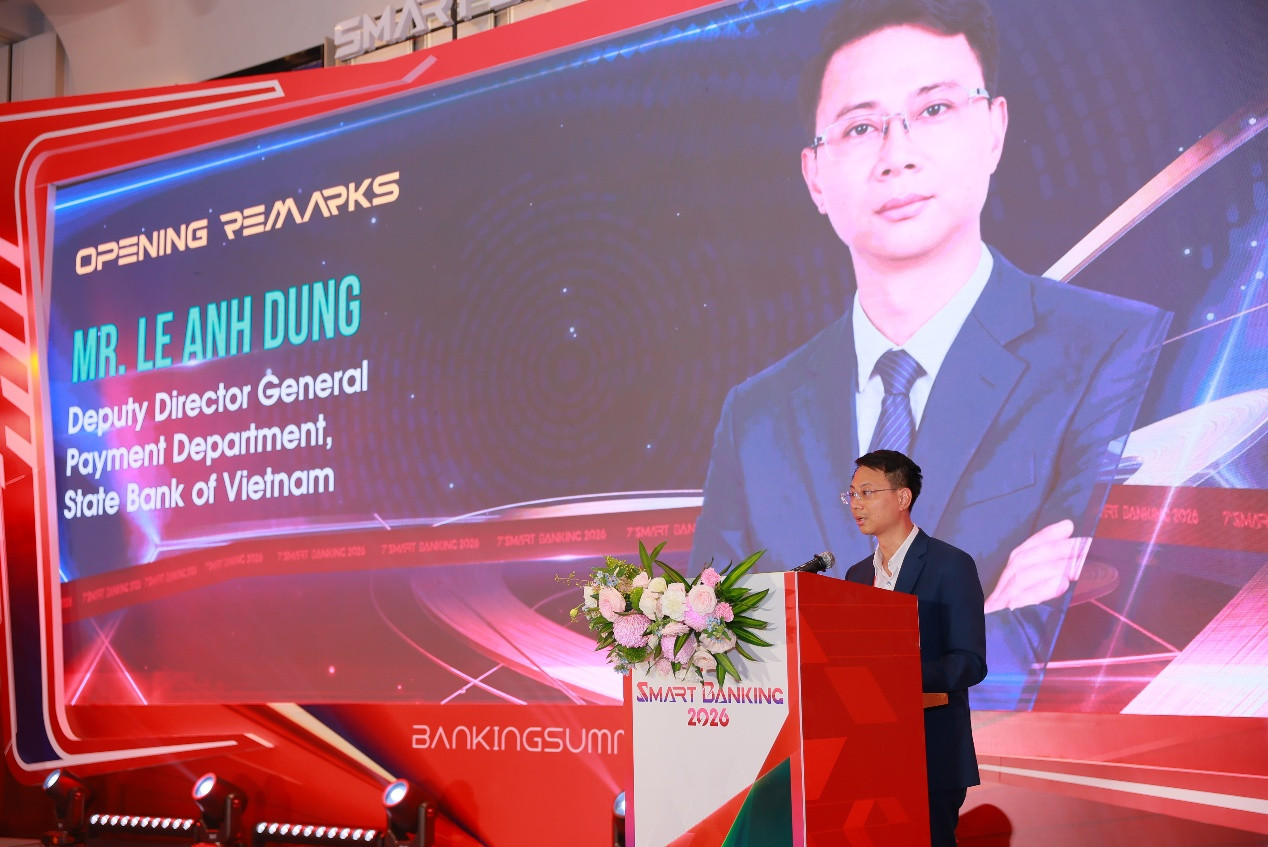
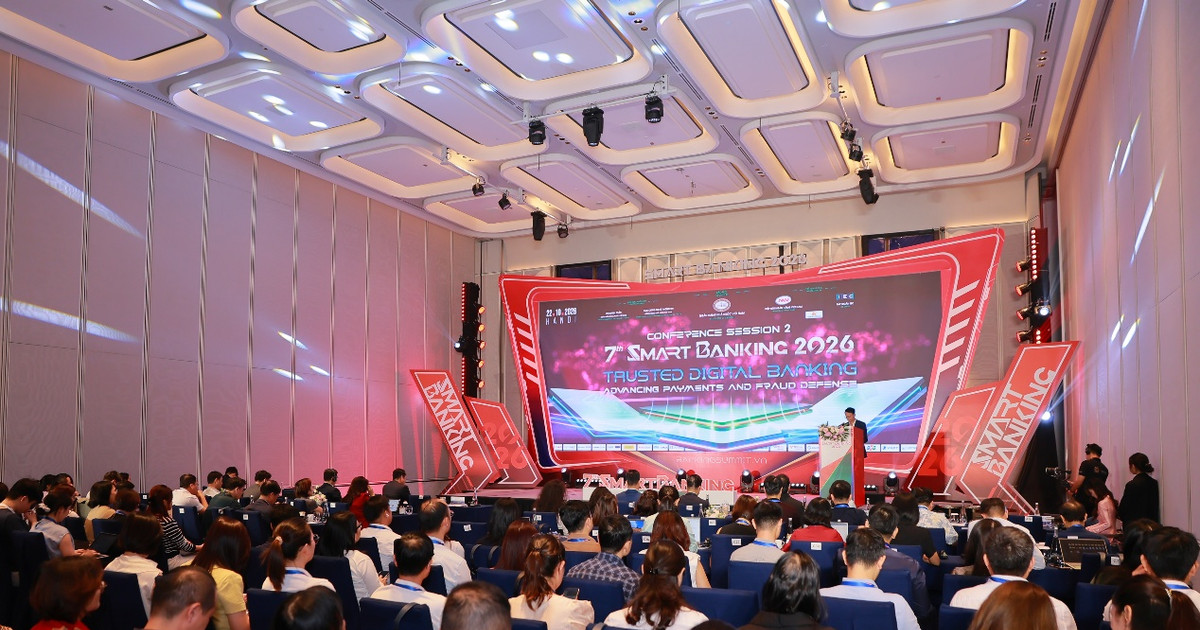
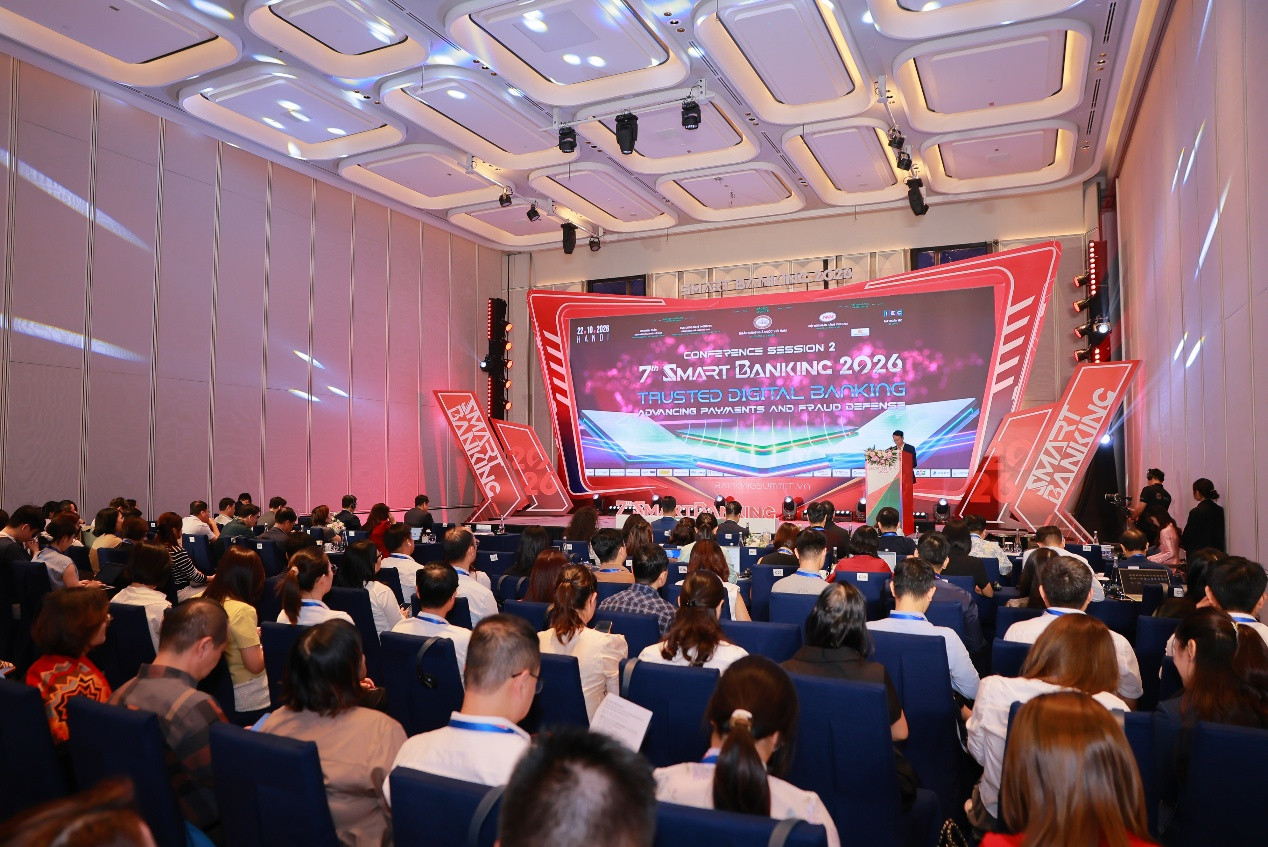
Tại hội thảo chuyên đề “Ngân hàng số đáng tin cậy: Thúc đẩy đổi mới thanh toán và tăng cường phòng chống gian lận”, do Hiệp hội Ngân hàng Việt Nam và Tập đoàn IEC phối hợp tổ chức trong khuôn khổ Smart Banking 2026, các đại biểu nhấn mạnh yêu cầu gắn đổi mới thanh toán với an toàn và phòng chống gian lận. Đây không phải cảnh báo xa vời: trong tám tháng đầu năm 2026, số giao dịch thanh toán không dùng tiền mặt tăng hơn 35% so với cùng kỳ; giao dịch qua Internet tăng hơn 46%, qua điện thoại di động tăng 35%, còn thanh toán QR tăng 7% về số lượng và 26% về giá trị.
Nhịp thanh toán tính bằng giây khiến thời gian phản ứng trở thành yếu tố sống còn. Thủ đoạn gian lận thanh toán đã gồm giả mạo giọng nói, khuôn mặt bằng AI để vượt xác thực, lừa đảo được cá nhân hóa, mua bán tài khoản và chuyển tiền qua các kênh xuyên biên giới. Vì vậy, kiểm soát giao dịch không nên chỉ dựa vào hạn mức hay bước xác nhận cuối cùng. Hệ thống cần nhận diện dấu hiệu bất thường, cảnh báo kịp thời và tạo cơ hội để khách hàng dừng giao dịch đáng ngờ.
Cảnh báo có thể tạo khác biệt ملموس trong đời sống người dùng: hệ thống phòng chống gian lận thanh toán SIMO đã phát cảnh báo tới 6 triệu lượt khách hàng; hơn 2 triệu lượt dừng hoặc hủy giao dịch sau cảnh báo, qua đó giữ lại khoảng 7.600 tỷ đồng. Đây là bằng chứng cho thấy kiểm soát tốt không chỉ bảo vệ hệ thống mà còn giúp người dân tránh mất tiền.
Quản lý phải rõ trách nhiệm, không chỉ tăng xác thực
Xác minh danh tính là nền móng, nhưng không thể là toàn bộ chính sách quản lý ví điện tử. Tại thời điểm được nêu trong tài liệu, gần 177 triệu hồ sơ khách hàng cá nhân và 3 triệu hồ sơ khách hàng tổ chức đã được đối chiếu thông tin sinh trắc học. Quy mô này cho thấy định danh đã được triển khai rộng trong hệ thống ngân hàng; bước tiếp theo cần là bảo đảm thông tin chính xác, quyền truy cập được giới hạn và dữ liệu không bị dùng quá mục đích.
Các nguyên tắc được nêu tại hội thảo gồm an toàn ngay từ khâu thiết kế sản phẩm, lấy định danh làm nền tảng niềm tin, chia sẻ dữ liệu rủi ro để phòng thủ chung và đặt người dùng ở trung tâm. Với ví điện tử, những nguyên tắc ấy cần đi cùng quy định dễ hiểu về trách nhiệm của nhà cung cấp: bảo vệ dữ liệu trong lưu trữ, truyền tải và sử dụng; giám sát giao dịch; thông báo khi có rủi ro; và có đầu mối xử lý sự cố. Đây là hướng cần được cụ thể hóa trong hành lang pháp lý, thay vì để người dùng tự gánh hậu quả khi hệ thống hoặc quy trình kiểm soát thất bại.
Kết luận, ví điện tử chỉ có thể phát triển bền vững khi định danh khách hàng, bảo mật dữ liệu và kiểm soát giao dịch được xây dựng thành một chuỗi bảo vệ thống nhất. Nhà cung cấp cần chịu trách nhiệm rõ ràng, cơ quan quản lý cần đặt chuẩn minh bạch, còn cảnh báo phải đủ nhanh để người dùng kịp hành động. Tiện lợi là lời hứa của thanh toán số; an toàn mới là điều khiến người dùng tiếp tục tin tưởng.