
Quản lý ví điện tử phải bắt đầu từ quyền của khách hàng
Ví điện tử là dịch vụ thanh toán số lưu trữ thông tin định danh và hỗ trợ người dùng thực hiện giao dịch qua các kết nối với ngân hàng, đơn vị chấp nhận thanh toán và hệ thống trung gian. Vì vậy, quản lý ví điện tử không thể chỉ dừng ở việc cấp phép hay bảo đảm giao dịch chạy thông suốt: người dùng cần biết dữ liệu nào được thu thập, khoản nào có thể bị tính phí và cách từ chối dịch vụ.
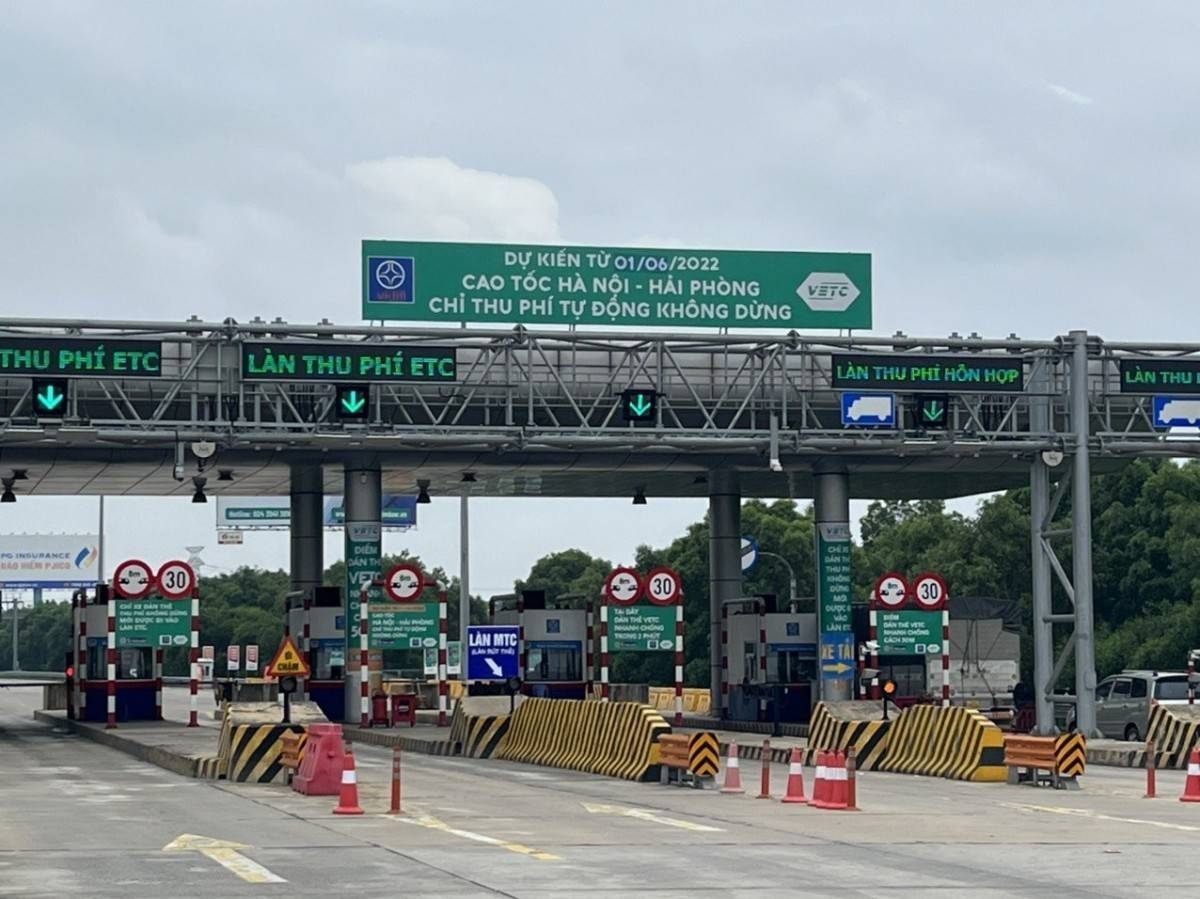
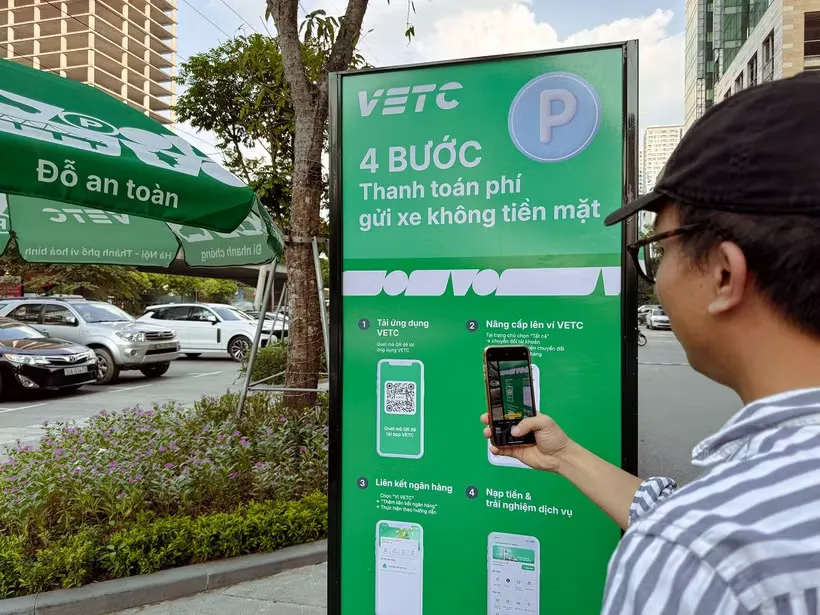
Tranh luận về phí ví điện tử gắn với tài khoản giao thông cho thấy rõ khoảng cách giữa thông báo và sự đồng thuận thực chất. Đến ngày 20/8/2026, Cục Đường bộ Việt Nam đề nghị các đơn vị tạm dừng triển khai để rà soát chính sách và nghiên cứu cách tính phù hợp hơn với nhu cầu, tần suất sử dụng; sau đó VETC và VDTC thông báo tạm dừng các khoản phí liên quan. Động thái này là cần thiết, bởi người sử dụng không nên phải tự suy đoán mình đang trả tiền cho việc gì.
Phí liên kết và điều người dùng cần được giải thích
Các mức phí từng được công bố là 6.600 đồng mỗi tháng với khách hàng cá nhân và 66.000 đồng mỗi tháng với tổ chức, doanh nghiệp; VETC gọi đây là phí quản lý ví, còn Viettel Money dự kiến thu phí xử lý giao dịch qua trạm. Doanh nghiệp cho biết khoản thu nhằm bù đắp chi phí vận hành, định danh, kết nối hệ thống, đối soát, bảo mật và chăm sóc khách hàng. Tuy nhiên, nêu lý do vận hành không thay thế được nghĩa vụ giải thích rõ dịch vụ và lựa chọn của khách hàng.
Điểm dễ gây hiểu nhầm nằm ở cấu trúc thanh toán: tài khoản giao thông lưu thông tin phương tiện và chủ xe, không chứa tiền; tiền được trừ từ phương tiện thanh toán mà chủ xe chủ động liên kết. Vì thế, khoản thu được xác định là giá dịch vụ thương mại của phương tiện thanh toán, không phải phí đường bộ hay phí quản lý tài khoản giao thông. Bộ Xây dựng ghi nhận cách truyền thông trước đó chưa làm rõ bản chất khoản thu và quyền lựa chọn, gây bức xúc; trong đợt rà soát chưa phát sinh thiệt hại thực tế cho khách hàng.
Định danh, dữ liệu và kiểm soát giao dịch
Quản lý ví điện tử còn là bài toán bảo vệ dữ liệu nhạy cảm. Thông tin trong ví không chỉ gồm định danh mà còn có tài khoản ngân hàng, lịch sử giao dịch và hành vi tiêu dùng. Do đó, yêu cầu định danh khách hàng phải đi cùng giới hạn truy cập, bảo mật dữ liệu và cơ chế xử lý sự cố; nếu chỉ siết xác thực mà lơ là cách dữ liệu được lưu trữ, chia sẻ và khai thác, người dùng vẫn chịu rủi ro.
Kiểm soát giao dịch cũng cần đủ nhanh để phát hiện dấu hiệu bất thường nhưng minh bạch để tránh khóa nhầm hoặc khiến khách hàng không hiểu vì sao giao dịch bị từ chối. Đại diện MoMo cho biết hệ thống ghi nhận khoảng 29.000 cảnh báo giao dịch mỗi ngày, với tỷ lệ giao dịch thanh toán thành công, an toàn đạt 99,95%. Những con số này cho thấy quy mô giám sát cần thiết, nhưng trách nhiệm không kết thúc ở tỷ lệ an toàn: nhà cung cấp phải có kênh hỗ trợ, giải thích và khắc phục khi phát sinh sự cố.
Hành lang pháp lý phải biến minh bạch thành nghĩa vụ
Một hành lang pháp lý hữu hiệu cần phân định rõ trách nhiệm giữa đơn vị thu phí đường bộ, tổ chức cung ứng dịch vụ thanh toán và trung gian thanh toán. Doanh nghiệp có thể xây dựng giá dịch vụ, nhưng phải công bố bản chất khoản thu, cách tính, thời điểm áp dụng và quyền lựa chọn trước khi thu. Cơ quan quản lý cần phối hợp xử lý vấn đề liên ngành, đồng thời bảo đảm quy định về thanh toán, dữ liệu và giao thông không để khách hàng rơi vào khoảng trống trách nhiệm.
Hướng xử lý được đề xuất — tính phí theo lượt, theo tỷ lệ giao dịch hoặc miễn phí cho phương tiện ít sử dụng — có thể sát với mức độ sử dụng hơn một khoản thu cố định. Nhưng phương án nào cũng chỉ thuyết phục nếu người dùng được thông tin đầy đủ, có thể chọn nhà cung cấp khác và không bị mặc định chấp nhận điều kiện mới. Việc mở rộng kết nối với ngân hàng và trung gian thanh toán cũng quan trọng vì quyền lựa chọn trên giấy sẽ ít ý nghĩa nếu thiếu phương án thay thế.
Kết luận, tạm dừng thu là bước lùi cần thiết để sửa chính sách, chưa phải lời giải cuối cùng. Phí ví điện tử chỉ có thể được chấp nhận khi minh bạch, tương xứng với dịch vụ và đi kèm quyền từ chối thực tế. Nhà cung cấp phải chịu trách nhiệm về dữ liệu, giao dịch và thông tin; cơ quan quản lý phải bảo đảm luật chơi rõ ràng. Đó mới là cách bảo vệ người dùng trong thanh toán số.