
Tuổi thọ tăng, 40 không còn là “quá sớm” để lo tuổi hưu
Chuẩn bị tuổi hưu từ tuổi 40 là quá trình chủ động xây dựng sức khỏe, tài chính và lối sống để khi rời khỏi thị trường lao động, mỗi người vẫn đủ khả năng sống độc lập, tự quyết, không phụ thuộc hoàn toàn vào con cái hay trợ giúp bị động từ gia đình và xã hội. Tuổi thọ trung bình của người Việt đã tăng từ 65,5 lên 74,7 trong hơn ba thập kỷ, kéo dài thời gian nghỉ hưu và buộc chúng ta phải nghĩ nghiêm túc hơn về quãng đời sau tuổi 60. Điều này không còn là chuyện “đến đâu hay đến đó” mà là một quyết định chiến lược: hoặc chuẩn bị từ sớm, hoặc chấp nhận đối mặt rủi ro bệnh tật, thiếu tiền và cô đơn ở tuổi già.
Từ “già cậy con” sang tuổi già độc lập: Tự do hay đánh cược?
Quan niệm “trẻ cậy cha, già cậy con” đang lung lay khi cấu trúc gia đình nhiều thế hệ thu hẹp và con cái phải làm việc với cường độ cao, ít thời gian chăm sóc cha mẹ. Câu hỏi thực tế là: bạn có muốn tuổi già của mình phụ thuộc vào lịch làm việc và thu nhập của con, hay muốn có quyền chọn nơi sống, cách chữa bệnh và cách hưởng thụ mỗi ngày? Khảo sát cho thấy 89% người Việt đề cao sự độc lập tài chính khi về già và 57% không muốn trở thành gánh nặng cho người thân. Đây không còn là xu hướng thời thượng mà là nhu cầu sinh tồn trong một xã hội già hóa nhanh. Tuổi già độc lập không tự xuất hiện; nó là kết quả của hàng chục năm chuẩn bị có kỷ luật từ giữa độ tuổi lao động.
Sức khỏe tuổi 40: Nếu không kiểm soát, bạn sẽ trả giá ở tuổi 60+
Đề xuất hướng dẫn người dân chuẩn bị cho tuổi già từ 40 gây tranh luận, nhưng tranh luận chính xác phải là: 40 đã là… hơi muộn cho sức khỏe tuổi 40 rồi. Nhiều bệnh mạn tính âm thầm tích lũy từ giai đoạn này, để đến sau 60 mới bùng phát. Ai chờ đến lúc nghỉ hưu mới lo sức khỏe sẽ buộc phải chi nhiều tiền hơn cho điều trị, mất khả năng lao động sớm, và đặc biệt là đánh mất quyền tự chủ trong sinh hoạt. Chuẩn bị tuổi hưu về sức khỏe nghĩa là: khám định kỳ, kiểm soát huyết áp, đường huyết, mỡ máu; giữ cân nặng hợp lý; vận động tối thiểu 150 phút/tuần; và duy trì mạng lưới quan hệ xã hội để không trượt vào cô lập. Một người có thể chuẩn bị tài chính từ sớm, nhưng nếu bỏ quên sức khỏe, tuổi già độc lập sẽ chỉ là khẩu hiệu.
Tài chính cho tuổi già: Đừng chỉ tiết kiệm, hãy thiết kế dòng tiền hưu
Tiết kiệm truyền thống là bước khởi đầu, nhưng với một tuổi thọ có thể kéo dài thêm 20–30 năm sau khi nghỉ hưu, chỉ để tiền ngủ yên là không đủ an toàn. Chuẩn bị tuổi hưu hiện đại phải chuyển từ “có bao nhiêu để dành bấy nhiêu” sang lập kế hoạch tài chính dài hạn: xây kỷ luật tích lũy, tăng giá trị tài sản, và dự phòng rủi ro sức khỏe lẫn biến cố cuộc đời. Những mô hình trên thế giới cho thấy tích lũy nên bắt đầu ngay từ khi đi làm, thay vì đợi tới 40 mới tính chuyện hưu trí. Lương hưu đều đặn – từ bảo hiểm xã hội, sản phẩm hưu trí tự nguyện hay các giải pháp kết hợp bảo vệ và tích lũy cho phép rút tiền định kỳ – mang lại cảm giác an tâm và khả năng chủ động chi trả cho chăm sóc sức khỏe, nhà ở, hoạt động xã hội trong từng giai đoạn.
Ba trụ cột để có tuổi hưu độc lập, bắt đầu ngay hôm nay
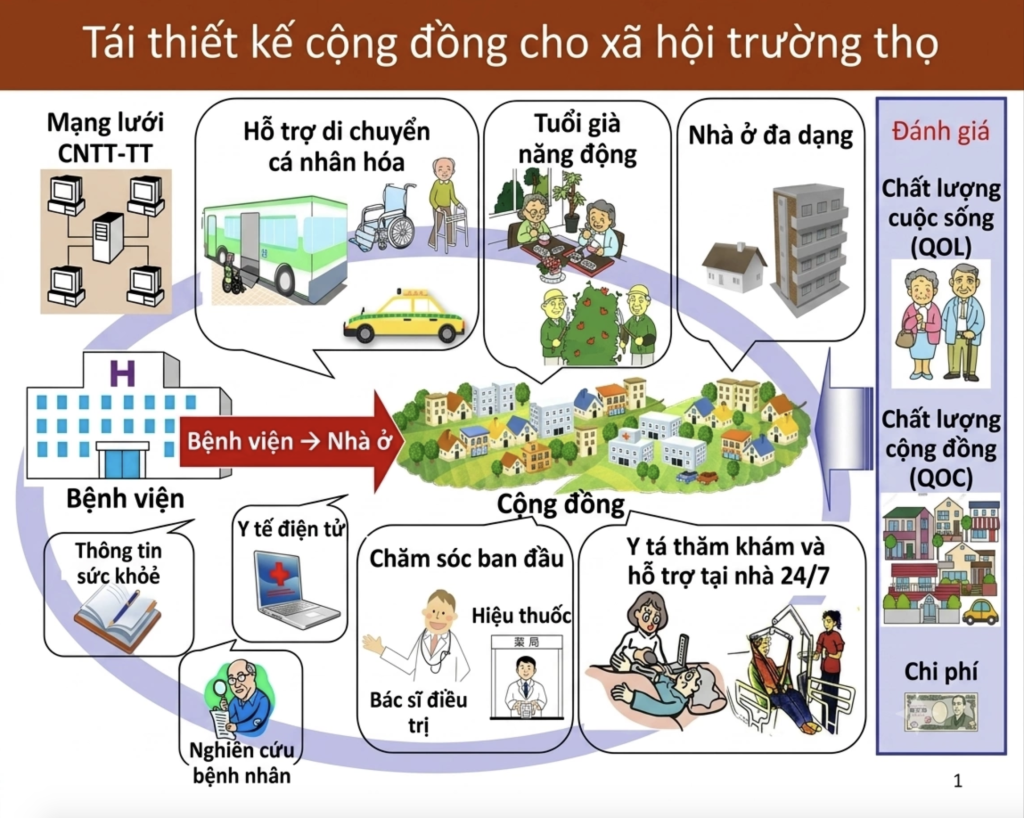
Một xã hội già hóa khỏe mạnh không thể chỉ trông vào nỗ lực cá nhân; nhưng nếu bạn không tự lo mình trước, không hệ thống nào đủ sức cứu vãn. Với mỗi người, tuổi già độc lập cần ba trụ cột. Thứ nhất, sức khỏe: coi vận động, ăn uống lành mạnh và khám định kỳ là khoản “đầu tư bắt buộc” của sức khỏe tuổi 40. Thứ hai, tài chính: coi lương hưu đều đặn là mục tiêu tối thiểu, sau đó tính thêm các kênh tích lũy và bảo hiểm dài hạn để tăng lớp đệm an toàn. Thứ ba, lối sống và kết nối: chủ động duy trì công việc ý nghĩa, hoạt động cộng đồng, và các mối quan hệ để không bị cô lập khi tuổi cao. Nếu 40 bạn bắt đầu nghiêm túc với ba trụ cột này, 60 trở đi bạn sẽ có nhiều lựa chọn hơn là chỉ chờ con cái hoặc trợ cấp.