
Chuẩn bị tài chính tuổi già là gì và vì sao phải bắt đầu từ tuổi 40?
Chuẩn bị tài chính tuổi già là quá trình lập kế hoạch dài hạn cho sức khỏe, thu nhập, chi phí sinh hoạt và chăm sóc khi không còn làm việc toàn thời gian, bắt đầu từ giai đoạn trung niên để bảo đảm tuổi cao được sống độc lập, không trở thành gánh nặng cho người thân, đồng thời duy trì chất lượng cuộc sống trước rủi ro bệnh tật và biến động kinh tế. Điểm mấu chốt cần nói thẳng: nếu đến 60 mới lo tiền hưu và chi phí sức khỏe, bạn đã đi sau cuộc chơi ít nhất hai thập kỷ. Số liệu điều tra dân số giữa kỳ năm 2024 cho thấy Việt Nam có 14,2 triệu người từ 60 tuổi trở lên, chiếm khoảng 14% dân số và tăng 2,8 triệu so với năm 2019. Khi tuổi thọ tăng, thời gian sống sau tuổi lao động kéo dài, nhưng trung bình 14 năm cuối đời lại diễn ra trong tình trạng bệnh tật với từ 3 đến 6 bệnh nền. Bức tranh này nói rõ một điều: chuẩn bị tài chính tuổi già không còn là lựa chọn, mà là trách nhiệm với chính mình và gia đình.
Nhà nước vào cuộc: khung hướng dẫn lập kế hoạch tài chính từ tuổi 40
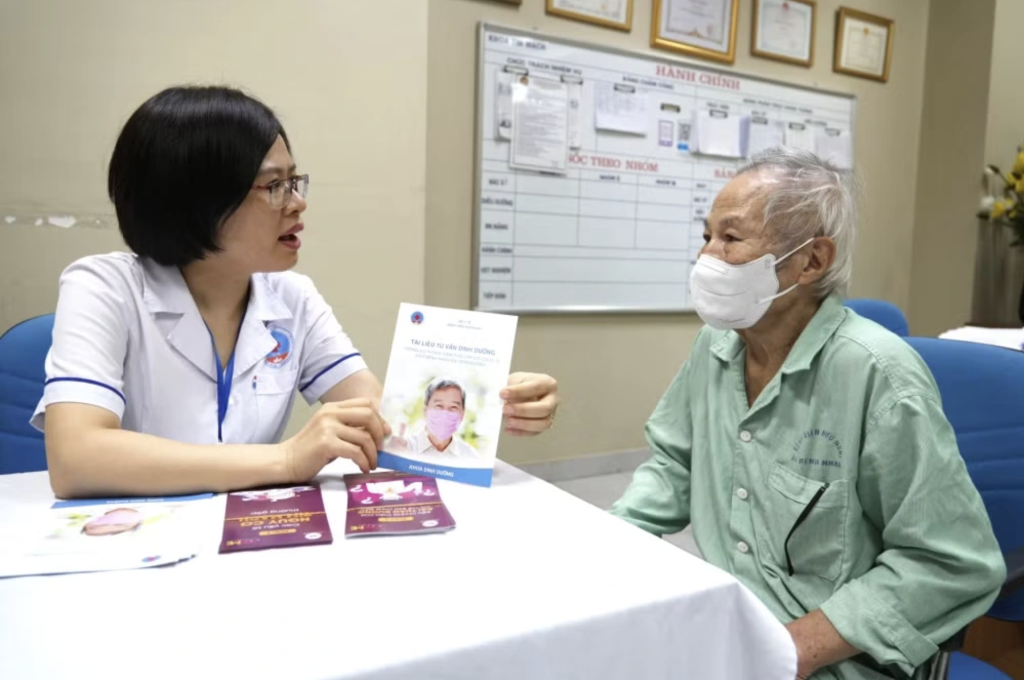
Điểm đáng hoan nghênh là chính sách công đã chuyển từ tư duy chăm sóc khi đã già sang chuẩn bị từ sớm. Thông tư 34/2026/TT-BYT hướng dẫn thực hiện Chương trình mục tiêu quốc gia về chăm sóc sức khỏe, dân số và phát triển giai đoạn 2026-2035, giai đoạn I từ 2026 đến 2030, chính thức đặt yêu cầu chuẩn bị cho tuổi già ngay từ tuổi 40. Người từ 40 trở lên được hướng dẫn lối sống lành mạnh, rèn luyện sức khỏe, chăm sóc người cao tuổi tại nhà, chuẩn bị tài chính, lao động và việc làm phù hợp. Quan trọng hơn, nội dung này được thiết kế theo vùng miền, phù hợp phong tục và ngôn ngữ địa phương. Hằng năm, 50% số xã, phường, đặc khu sẽ tổ chức truyền thông kết hợp khám, phát hiện sớm bệnh thường gặp ở người cao tuổi. Điều này không chỉ giúp quản lý chi phí sức khỏe tuổi cao mà còn tạo dữ liệu để mỗi người thấy rõ rủi ro trước mắt. Ở vùng dân tộc thiểu số và miền núi, người cao tuổi còn được hỗ trợ trực tiếp đi khám và hỗ trợ kỹ thuật cho cán bộ y tế. Nếu bạn đã ngoài 40, không tận dụng các chương trình này để lập kế hoạch tài chính 40 tuổi là một sự lãng phí cơ hội.
Tích hợp sức khỏe, chi phí sinh hoạt và bảo hiểm – tiết kiệm về hưu
Lập kế hoạch tài chính 40 tuổi hiệu quả không thể tách rời sức khỏe và chi phí sống. Với thực tế người Việt sống khoảng 14 năm cuối đời trong tình trạng bệnh tật, mọi bảng tính về hưu phải có dòng riêng cho quản lý chi phí sức khỏe tuổi cao. Chi phí này không chỉ là khám chữa bệnh, mà còn là thuốc men dài hạn, chăm sóc tại nhà, thiết bị hỗ trợ và các dịch vụ lão khoa. Khảo sát Manulife Asia Care 2026 cho thấy 81% người được hỏi dự kiến dựa vào tiền tiết kiệm cá nhân để trang trải chi phí khi về già, 51% tăng gửi tiết kiệm, 45% mua bảo hiểm sức khỏe và sản phẩm liên quan, còn 26% tham gia quỹ mở. Nếu chỉ gửi tiết kiệm mà thiếu bảo hiểm và các công cụ tạo dòng tiền, bạn đang đặt cược tuổi già vào lãi suất ngân hàng. Sự chuẩn bị khôn ngoan là kết hợp bảo hiểm và tiết kiệm về hưu: dùng bảo hiểm sức khỏe để giảm cú sốc chi phí đột biến, dùng tiết kiệm và đầu tư dài hạn để bảo đảm thu nhập ổn định, đồng thời tính cả chi phí nhà ở, sinh hoạt cơ bản và khoản dự phòng chăm sóc dài hạn.
Chiến lược chủ động từ tuổi 40: tích lũy, đầu tư dòng tiền và thích ứng lối sống
Theo khảo sát, 89% người Việt đề cao sự độc lập, tự chủ về tài chính khi về già và 57% không muốn trở thành gánh nặng cho người thân, trong khi chỉ 21% kỳ vọng nhận hỗ trợ tài chính từ con cái. Mong muốn đã thay đổi, nhưng khoảng cách giữa mong muốn và chuẩn bị thực tế vẫn rõ ràng. Điều này đặt ra yêu cầu lập kế hoạch tài chính 40 tuổi theo hướng chủ động, thay vì trông chờ vào gia đình hoặc hệ thống an sinh. Chiến lược thực tế gồm ba lớp. Thứ nhất, xây nền tảng tích lũy: duy trì thặng dư hàng tháng, gửi tiết kiệm có mục tiêu cho quỹ hưu trí và quỹ sức khỏe riêng. Thứ hai, chuyển một phần tài sản sang các khoản đầu tư tạo dòng tiền, bởi hiện chỉ 27% người khảo sát làm điều này; nếu bạn không có nguồn thu thụ động, tuổi già sẽ phụ thuộc hoàn toàn vào khoản tích lũy hữu hạn. Thứ ba, điều chỉnh lối sống để giảm rủi ro sức khỏe: dinh dưỡng, vận động, khám sàng lọc định kỳ, tham gia câu lạc bộ sức khỏe người cao tuổi tại cộng đồng. Tích lũy tài sản chỉ là một nửa câu chuyện; nửa còn lại là bảo toàn và kéo dài thời gian sử dụng tài sản thông qua lối sống lành mạnh.
Việc làm phù hợp và kết luận: tuổi già độc lập là dự án từ hôm nay
Một thực tế thú vị nhưng rất hợp lý: 69% người tham gia khảo sát mong muốn tiếp tục làm việc sau tuổi 65. Điều này trùng khớp với định hướng của Thông tư 34, khi nội dung hướng dẫn cho người từ 40 tuổi trở lên không chỉ gồm sức khỏe và chuẩn bị tài chính tuổi già, mà còn đặt rõ vấn đề lao động và việc làm phù hợp. Thay vì coi nghỉ hưu là “điểm kết”, nên coi đó là giai đoạn chuyển đổi sang mô hình làm việc mới: thời gian linh hoạt hơn, cường độ thấp hơn nhưng vẫn tạo thu nhập và ý nghĩa cuộc sống. Các lựa chọn thực tế gồm: nghề cố vấn trong lĩnh vực bạn có kinh nghiệm, công việc bán thời gian, dạy nghề cho thế hệ trẻ, tham gia các mô hình kinh tế cộng đồng, hoặc chăm sóc, hỗ trợ người cao tuổi khác – lĩnh vực đang được ngành y tế khuyến khích đưa về cộng đồng. Khi quy mô tài sản tăng, mối quan tâm chuyển từ “kiếm bao nhiêu” sang “giữ được bao lâu và chuyển giao thế nào”. Kết luận thẳng thắn: tuổi già độc lập không đến từ may mắn mà từ một dự án dài hạn bắt đầu ngay hôm nay, tốt nhất là từ tuổi 40 – nơi bạn chủ động thiết kế sức khỏe, tài chính và việc làm cho chính mình.